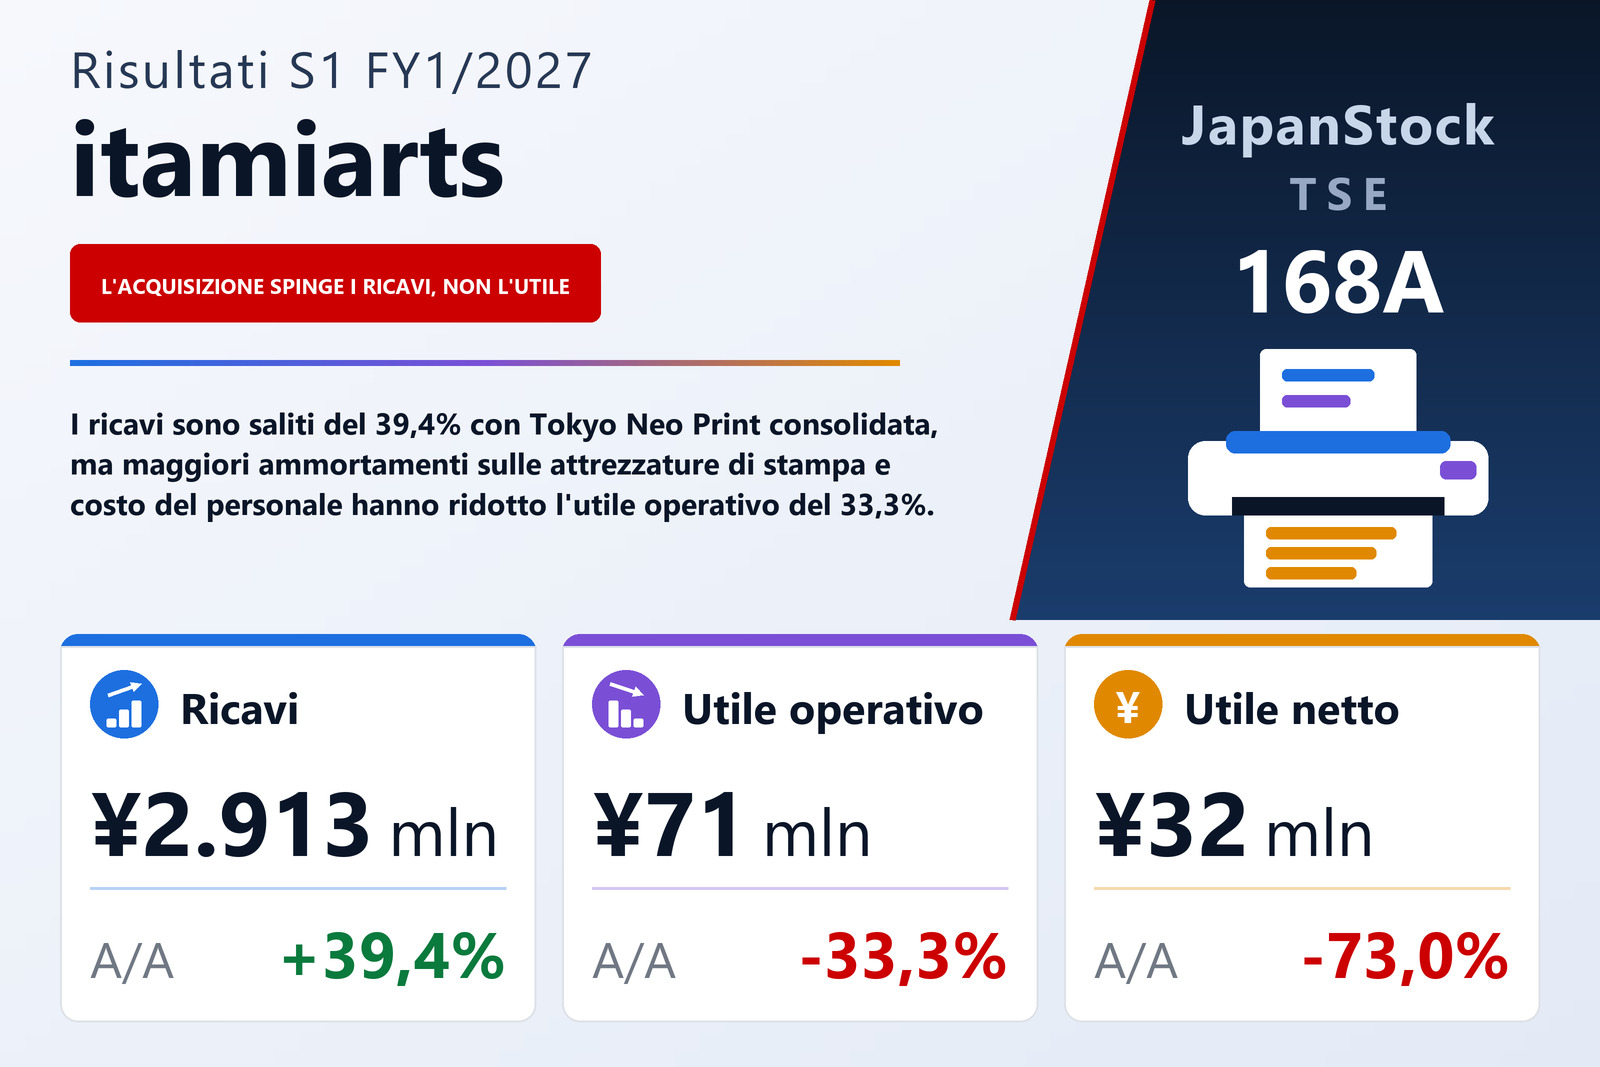
Ricavi in crescita del 39,4%, tutte le righe di utile in calo
itamiarts inc. (TSE: 168A), il gruppo con sede a Okayama che progetta, produce e vende materiali per la promozione delle vendite (SP), ha pubblicato il 14 settembre 2026 i risultati consolidati del primo semestre dell'esercizio che si chiude il 31 gennaio 2027 — i sei mesi dal 1° febbraio al 31 luglio 2026 — secondo i principi contabili giapponesi. I ricavi sono saliti del 39,4% a ¥2.913 milioni, l'utile operativo è sceso del 33,3% a ¥71 milioni, l'utile ordinario del 38,8% a ¥67 milioni e l'utile di pertinenza della capogruppo del 73,0% a ¥32 milioni, pari a ¥22,28 per azione contro ¥82,40. La società riporta un unico settore ed è quotata alla Borsa di Tokyo; il comunicato sui risultati non è stato sottoposto a revisione da parte di un revisore.
Il confronto va letto con una correzione. itamiarts ha acquisito la totalità delle azioni di Tokyo Neo Print il 30 giugno 2025 e ne ha fatto una controllata consolidata, ma nel semestre dell'anno precedente ne consolidava soltanto lo stato patrimoniale: i risultati di Tokyo Neo Print mancano dal conto economico intermedio dello scorso anno e figurano in quello di quest'anno. Una parte della crescita del 39,4% dei ricavi è quindi dovuta all'aggiunta di una società e non alla crescita dell'attività esistente, e il documento non dice quanta. I dati dell'anno precedente riflettono inoltre il completamento, alla fine dell'esercizio 1/2026, della contabilizzazione provvisoria di un'aggregazione aziendale, e il documento non riporta variazioni annue per quel semestre perché è stato il primo per cui sono stati redatti bilanci consolidati intermedi.
Il costo del venduto è cresciuto più dei ricavi
Il costo del venduto è salito del 57,5% a ¥1.968 milioni, ben più dei ricavi, e ne ha assorbito il 67,6% contro il 59,8% di un anno prima. L'utile lordo è aumentato solo del 12,5% a ¥944 milioni e il margine lordo si è ristretto dal 40,2% al 32,4%. Le spese commerciali, generali e amministrative sono cresciute del 19,2% a ¥873 milioni. In yen, l'utile lordo è aumentato di circa ¥105 milioni mentre queste spese sono aumentate di circa ¥141 milioni, il che spiega per intero il calo di circa ¥36 milioni dell'utile operativo; il margine operativo è passato dal 5,1% al 2,5%.
Il documento indica le proprie ragioni su entrambi i fronti. I ricavi sono cresciuti grazie a un'attività promozionale intensa e all'ottimizzazione per i motori di ricerca (SEO), a una spinta commerciale verso i clienti aziendali e al contributo della neoconsolidata Tokyo Neo Print. L'utile è diminuito perché l'aumento dei costi di produzione — ammortamenti più pesanti dopo il rinnovo delle attrezzature di stampa e costo del personale in crescita — ha superato l'effetto dei maggiori ricavi. Il rendiconto finanziario indica ammortamenti per ¥163,5 milioni contro ¥116,6 milioni, in aumento del 40,2%; il documento non quantifica l'aumento del costo del personale né ripartisce nessuna delle due voci tra costo del venduto e spese commerciali e amministrative. Sul proprio mercato, la società afferma che le imprese continuano a investire in promozione e valorizzazione del marchio ma, con prezzi e salari in aumento, valutano con maggiore attenzione il rapporto costi-benefici di questa spesa, e che cresce la domanda di campagne che combinano materiali promozionali fisici e iniziative digitali.
Interessi e una posta non ricorrente nella base aggravano il calo più in basso
Sotto la riga operativa, i proventi non operativi sono saliti a ¥20,7 milioni da ¥15,3 milioni, ma gli oneri non operativi sono raddoppiati a ¥24,5 milioni da ¥11,9 milioni, soprattutto per interessi passivi di ¥18,3 milioni contro ¥6,9 milioni. Il saldo non operativo è passato da +¥3,4 milioni a −¥3,8 milioni, portando l'utile ordinario a calare del 38,8%. I proventi straordinari sono stati di ¥19,8 milioni, tutti da cessioni di immobilizzazioni, contro ¥46,6 milioni di un anno prima, quando comprendevano un provento da acquisto a prezzi favorevoli di ¥44,6 milioni — quasi il 29% dell'utile ante imposte di quel semestre, contabilizzato nel semestre in cui è stata acquisita Tokyo Neo Print. L'utile ante imposte è quindi sceso del 45,2% a ¥84 milioni.
Le imposte hanno allargato ancora il divario. Le imposte sul reddito sono salite del 58,7% a ¥51 milioni nonostante il minore utile, inclusi oneri per imposte differite di ¥8,0 milioni contro un provento di ¥4,5 milioni un anno prima, cosicché il carico fiscale ha raggiunto il 61,0% dell'utile ante imposte contro il 21,1%. Il documento non spiega questa aliquota. L'utile netto, interamente di pertinenza della capogruppo, è sceso del 73,0% a ¥32 milioni e il risultato complessivo del 71,8% a ¥34 milioni.
Il debito ha finanziato un semestre di forti investimenti
Il totale dell'attivo è salito del 14,7% a ¥5.804 milioni da ¥5.061 milioni al 31 gennaio 2026. Macchinari e veicoli sono aumentati di ¥427 milioni a ¥1.171 milioni, le immobilizzazioni immateriali di ¥174 milioni a ¥210 milioni e i terreni di ¥103 milioni, mentre le altre immobilizzazioni materiali sono diminuite di ¥208 milioni; nell'attivo corrente, effetti e crediti commerciali sono saliti di ¥138 milioni e materie prime e forniture di ¥103 milioni. Le passività sono aumentate di ¥738 milioni a ¥4.472 milioni, trainate da ¥300 milioni di nuovi prestiti a breve termine e da un aumento di ¥183 milioni dei prestiti a lungo termine, a ¥2.457 milioni. Inclusa la quota corrente del debito a lungo termine, i prestiti hanno raggiunto circa ¥3.480 milioni contro ¥2.935 milioni. Il patrimonio netto si è mosso appena, in aumento di ¥4,7 milioni a ¥1.332 milioni, poiché ¥32,8 milioni di utile netto sono stati in gran parte assorbiti da ¥29,4 milioni di dividendi, e il rapporto patrimoniale è sceso dal 26,2% al 23,0%.
Il flusso di cassa operativo è diventato negativo, a −¥12,0 milioni contro +¥308,5 milioni. Prima di interessi e imposte è stato di ¥44,4 milioni contro ¥357,6 milioni: oltre al minore utile ante imposte, i crediti hanno assorbito ¥129,6 milioni e le rimanenze ¥111,9 milioni, a fronte di un rilascio di ¥30,6 milioni un anno prima, e le altre passività correnti sono scese di ¥61,4 milioni dopo essere salite di ¥132,4 milioni, mentre l'aumento dei debiti verso fornitori ha restituito ¥120,1 milioni. Gli investimenti hanno assorbito ¥534,1 milioni, di cui ¥439,4 milioni in immobilizzazioni materiali e ¥173,3 milioni in immobilizzazioni immateriali, compensati in parte da ¥88,3 milioni di cessioni di immobilizzazioni materiali. Le attività di finanziamento hanno generato ¥515,0 milioni — ¥600 milioni di nuovi prestiti a lungo termine e ¥300 milioni netti di debito a breve, meno ¥355,1 milioni di rimborsi e ¥29,1 milioni di dividendi. Le disponibilità liquide e mezzi equivalenti sono diminuite di ¥30,9 milioni nel semestre, a ¥471,8 milioni.
Stima confermata, con la maggior parte dell'utile ancora da realizzare
itamiarts ha lasciato invariata la stima annuale dell'esercizio 1/2027 pubblicata il 13 marzo 2026: ricavi per ¥6.000 milioni (+26,0%), utile operativo di ¥246 milioni (+13,7%), utile ordinario di ¥246 milioni (+9,7%) e utile netto di ¥167 milioni (+10,4%), pari a ¥113,72 per azione. Il primo semestre ha realizzato il 48,6% dei ricavi stimati, ma solo il 29,0% dell'utile operativo stimato, il 27,5% dell'utile ordinario e il 19,6% dell'utile netto. Ne deriva un secondo semestre implicito di circa ¥3.087 milioni di ricavi, ¥175 milioni di utile operativo contro gli ¥71 milioni appena comunicati, e circa ¥134 milioni di utile netto. L'unico commento del documento su questo profilo è che, per la natura dell'attività, l'utile tende a concentrarsi nel secondo e nel terzo trimestre — uno dei due cade nel semestre appena comunicato, l'altro in quello che deve ancora venire.
Anche la stima sul dividendo è rimasta invariata. itamiarts non ha pagato un acconto e prevede un dividendo di fine esercizio di ¥20,00 per azione, lo stesso dell'esercizio 1/2026, pari a circa il 17,6% dell'utile per azione stimato. Le azioni emesse sono rimaste 1.470.000, senza azioni proprie.
| Indicatore | 1S es. 1/2027 | 1S es. 1/2026 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 2.913 | 2.089 | +39,4% |
| Costo del venduto (milioni di ¥) | 1.968 | 1.249 | +57,5% |
| Utile lordo (milioni di ¥) | 944 | 839 | +12,5% |
| Margine lordo | 32,4% | 40,2% | −7,8 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 873 | 732 | +19,2% |
| Utile operativo (milioni di ¥) | 71 | 106 | −33,3% |
| Utile ordinario (milioni di ¥) | 67 | 110 | −38,8% |
| Utile ante imposte (milioni di ¥) | 84 | 153 | −45,2% |
| Imposte sul reddito (milioni di ¥) | 51 | 32 | +58,7% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 32 | 121 | −73,0% |
| UPA (¥) | 22,28 | 82,40 | −73,0% |
| Risultato complessivo (milioni di ¥) | 34 | 121 | −71,8% |
| Attivo totale (milioni di ¥) | 5.804 | 5.061 | +14,7% |
| Cassa e depositi (milioni di ¥) | 705 | 727 | −3,1% |
| Patrimonio netto (milioni di ¥) | 1.332 | 1.327 | +0,4% |
| Rapporto patrimoniale | 23,0% | 26,2% | −3,2 p.p. |
| Flusso di cassa operativo (milioni di ¥) | −12 | 308 | n.s. |
| Flusso di cassa da investimenti (milioni di ¥) | −534 | −538 | n.s. |
| Flusso di cassa da finanziamento (milioni di ¥) | 514 | 534 | −3,6% |
| Stima es. 1/2027 — ricavi (milioni di ¥) | 6.000 | — | +26,0% |
| Stima es. 1/2027 — utile operativo (milioni di ¥) | 246 | — | +13,7% |
| Stima es. 1/2027 — utile ordinario (milioni di ¥) | 246 | — | +9,7% |
| Stima es. 1/2027 — utile netto (milioni di ¥) | 167 | — | +10,4% |
| Stima es. 1/2027 — UPA (¥) | 113,72 | — | — |
| Dividendo annuale per azione (¥) | 20,00 | 20,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.