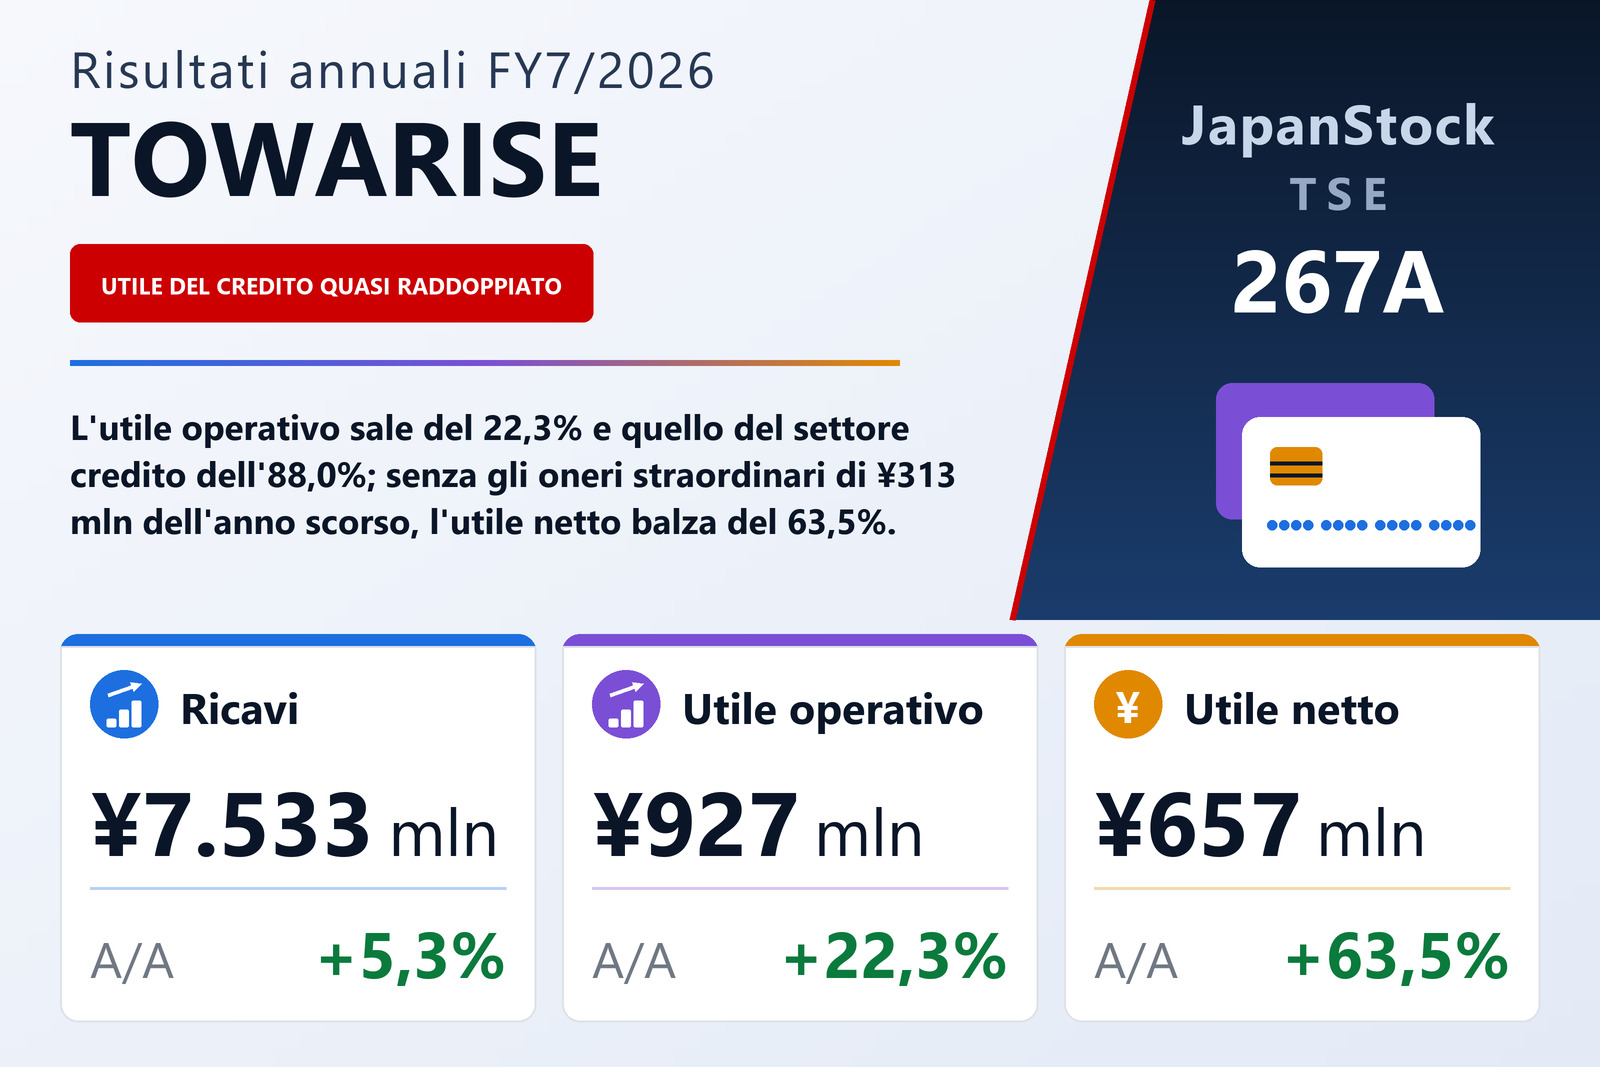
L'utile è cresciuto molto più dei ricavi operativi, saliti del 5,3%
TOWARISE CORPORATION (TSE: 267A), società di credito al consumo che gestisce anche un'attività di vendita di telefonia mobile incentrata sui servizi di docomo, ha pubblicato il 14 settembre 2026 i risultati consolidati dell'esercizio dal 1° agosto 2025 al 31 luglio 2026, redatti secondo i principi contabili giapponesi. Le sue azioni sono quotate sul TOKYO PRO Market della Borsa di Tokyo, riservato agli investitori professionali. I ricavi operativi sono saliti del 5,3% a ¥7.533 milioni, l'utile operativo del 22,3% a ¥927 milioni, l'utile ordinario del 13,3% a ¥958 milioni e l'utile di pertinenza della capogruppo del 63,5% a ¥657 milioni, pari a ¥652,17 per azione contro ¥383,49. La redditività del capitale proprio è salita al 16,2% dal 10,4%. L'assemblea generale annuale è prevista per il 23 ottobre 2026 e la società intende depositare la propria relazione informativa dell'emittente il 26 ottobre 2026.
I ricavi operativi sono aumentati di ¥377 milioni, mentre i costi operativi complessivi sono cresciuti solo di ¥209 milioni, a ¥6.606 milioni; l'utile operativo ha così guadagnato ¥169 milioni e il margine operativo si è allargato al 12,3% dal 10,6%. Le spese di vendita, generali e amministrative sono addirittura calate dell'1,7% a ¥4.079 milioni. In senso opposto, gli altri costi operativi sono saliti del 12,1% a ¥2.116 milioni e gli oneri finanziari del 13,9% a ¥410 milioni; la società osserva che i ripetuti rialzi del tasso di riferimento stanno facendo salire il costo della raccolta in tutto il settore del credito al consumo, e gli interessi pagati nel rendiconto finanziario sono saliti a ¥463 milioni da ¥371 milioni. La relazione non dettaglia gli altri costi operativi.
Per voce di ricavo, l'attività di telefonia mobile ha fornito la maggior parte dell'aumento: le vendite di apparecchi sono cresciute dell'8,7% a ¥2.044 milioni e le commissioni incassate del 24,1% a ¥1.371 milioni. Nel credito, i ricavi da credito rateale individuale — l'attività di credito per acquisti — sono saliti del 9,8% a ¥2.141 milioni, ma quelli da credito rateale generale di tipo carta sono scesi del 26,5% a ¥319 milioni, i ricavi da garanzie creditizie sono calati del 2,9% a ¥926 milioni e quelli da prestiti sono scesi a ¥65 milioni da ¥92 milioni. Gli altri ricavi operativi sono diminuiti a ¥629 milioni da ¥709 milioni.
Sotto il risultato operativo sono venute meno le perdite una tantum dell'anno scorso
L'utile ordinario è cresciuto meno di quello operativo perché i proventi non operativi sono scesi a ¥42 milioni da ¥97 milioni: l'esercizio precedente comprendeva un rilascio di ¥73 milioni del fondo per perdite su restituzioni di interessi, mentre la voce principale di quest'anno è un rilascio di ¥21 milioni del fondo per perdite su garanzie di debiti. La svolta più ampia è venuta dalle partite straordinarie. Nell'esercizio 7/2025 il gruppo aveva contabilizzato ¥313 milioni di oneri straordinari — un accantonamento di ¥175 milioni al fondo per perdite su garanzie di debiti, una svalutazione di ¥74 milioni, ¥56 milioni di costi di riorganizzazione delle attività e ¥7 milioni di altre perdite — a fronte di una plusvalenza di ¥14 milioni sulla cessione di un ramo d'azienda. Quest'anno gli oneri straordinari sono stati di appena ¥5 milioni, così l'utile ante imposte è salito del 74,4% a ¥954 milioni. Le imposte sul reddito sono ammontate a ¥296 milioni, contro ¥145 milioni un anno prima, quando una rettifica per imposte differite di ¥121 milioni aveva ridotto il carico.
L'utile per azione è cresciuto più dell'utile netto, del 70,1%, perché nell'esercizio 7/2025 ¥15 milioni dell'utile spettavano ai dividendi privilegiati e non erano attribuibili agli azionisti ordinari, lasciando ¥386 milioni alle azioni ordinarie; quest'anno lo sono stati tutti i ¥657 milioni. Nel corso dell'esercizio la società ha acquistato e annullato tutte le proprie azioni privilegiate di classe C, un rimborso di ¥510 milioni imputato agli utili portati a nuovo, e non indica un utile diluito per azione per l'esercizio 7/2026 perché le azioni potenzialmente diluitive hanno cessato di esistere. Le azioni ordinarie in circolazione sono rimaste 1.008.000.
Utile del Credito al consumo +88,0%, della Telefonia mobile +15,3%
I ricavi verso clienti esterni del settore Credito al consumo sono saliti leggermente, dello 0,6% a ¥3.689 milioni, mentre l'utile di settore è cresciuto dell'88,0% a ¥938 milioni da ¥499 milioni; la parte descrittiva della relazione cita ¥940 milioni, la tabella di settore ¥938 milioni. La società spiega di aver orientato le vendite della sua attività principale di credito per acquisti verso gli ambiti più redditizi e concentrato le risorse nelle aree di crescita, di aver rafforzato la valutazione del credito e usato un modello di scoring per rendere le approvazioni più rapide e accurate e, dopo il rinnovo del sito web, di aver spinto il marketing digitale per costruire un processo più efficiente di acquisizione clienti basato sull'attrazione.
Parte di questo guadagno di settore non arriva ai conti consolidati. Il settore credito ha registrato quest'anno ¥330 milioni di ricavi intersettoriali, contro nessuno un anno prima, e la riga delle rettifiche, che la relazione descrive come elisioni delle operazioni tra settori, si è allargata a −¥322 milioni da −¥2 milioni. Gli utili di settore prima delle rettifiche sono ammontati a ¥1.250 milioni contro ¥761 milioni, mentre l'utile operativo consolidato è salito di ¥169 milioni. La relazione non dice in cosa consistessero le operazioni intersettoriali.
Il settore Telefonia mobile ha aumentato i ricavi del 14,4% a ¥3.416 milioni e l'utile di settore del 15,3% a ¥261 milioni. Il numero complessivo di apparecchi venduti è calato dopo che la società ha rivisto il modo di contattare i clienti prossimi alla sostituzione del dispositivo, ma le maggiori vendite di apparecchi di fascia alta hanno alzato il prezzo medio unitario, e ha intensificato le proposte per far sfruttare meglio ai clienti esistenti i servizi di docomo. Le attività Altro, che comprendono un hotel, servizi di assistenza per persone con disabilità e servizi amministrativi per aziende con programmi di credito propri, hanno visto i ricavi esterni scendere del 14,6% a ¥428 milioni, mentre l'utile è salito a ¥49 milioni da ¥34 milioni.
Crediti in crescita, liquidità in calo e flusso operativo negativo
Le attività totali sono aumentate di ¥778 milioni a ¥42.551 milioni. I crediti rateali sono cresciuti di ¥1.621 milioni a ¥35.990 milioni e i titoli di investimento di ¥572 milioni a ¥1.181 milioni, mentre cassa e depositi sono scesi di ¥1.561 milioni a ¥2.134 milioni. Il fondo svalutazione crediti è salito a ¥1.773 milioni da ¥1.563 milioni. Le passività sono aumentate di ¥446 milioni a ¥38.326 milioni, soprattutto perché i proventi differiti su vendite rateali sono cresciuti di ¥874 milioni a ¥3.055 milioni. I debiti finanziari — prestiti a breve termine più prestiti a lungo termine, quota corrente compresa — sono ammontati a ¥32.536 milioni contro ¥33.067 milioni, ma si sono spostati verso scadenze più brevi: la quota corrente dei prestiti a lungo termine è salita a ¥6.531 milioni da ¥3.397 milioni, mentre i prestiti a lungo termine sono scesi a ¥4.805 milioni da ¥8.570 milioni. Il patrimonio netto è cresciuto di ¥332 milioni a ¥4.224 milioni, poiché l'utile netto, al netto del rimborso delle azioni privilegiate e dei dividendi, ha aggiunto ¥126 milioni agli utili portati a nuovo e le plusvalenze latenti su titoli sono salite di ¥216 milioni; il rapporto patrimoniale è migliorato al 9,9% dal 9,3%.
L'attività operativa ha assorbito ¥175 milioni, contro un afflusso di ¥3.927 milioni un anno prima. L'utile ante imposte di ¥954 milioni e l'aumento di ¥874 milioni dei proventi differiti su vendite rateali sono stati superati da un incremento di ¥1.652 milioni dei crediti commerciali e da ¥463 milioni di interessi pagati; nell'esercizio 7/2025 i crediti commerciali erano diminuiti di ¥2.425 milioni. L'attività di investimento ha assorbito ¥339 milioni, di cui ¥266 milioni per l'acquisto di titoli di investimento e ¥30 milioni depositati in conti vincolati. L'attività di finanziamento ha assorbito ¥1.077 milioni, poiché ¥3.100 milioni di nuovi prestiti a lungo termine sono stati superati da ¥3.730 milioni di rimborsi e dal rimborso di ¥510 milioni delle azioni privilegiate. Le disponibilità liquide sono scese di ¥1.591 milioni a ¥2.104 milioni.
Stima di utili in calo, dividendo raddoppiato e una controllata incorporata
Per l'esercizio 7/2027 TOWARISE stima ricavi operativi per ¥7.942 milioni (+5,4%), un utile operativo di ¥776 milioni (−16,3%), un utile ordinario di ¥786 milioni (−18,0%) e un utile di pertinenza della capogruppo di ¥532 milioni (−18,9%), pari a ¥528,66 per azione. La relazione non indica un motivo specifico per la stima di utili più bassa. Nel credito, la società afferma che continuerà a ridimensionare le attività poco redditizie e a concentrare le risorse nelle aree di crescita; ha istituito una sede a Tokyo per riunire le funzioni della propria direzione commerciale nel mercato più grande e prevede una sezione di marketing digitale, un coordinamento più stretto tra vendite interne e vendite sul campo e maggiori investimenti nella formazione del personale. Nella telefonia mobile, punta ad ampliare l'uso da parte dei clienti dei servizi finanziari, di pagamento e di contenuti di docomo, a promuovere l'uso di docomo da parte di intere famiglie, ad aumentare l'ARPU complessivo e a impiegare strumenti di IA nella gestione dei negozi.
Il dividendo di fine esercizio 7/2026 è di ¥20,00 per azione, il doppio dei ¥10,00 pagati per l'esercizio 7/2025, per un totale di ¥20 milioni e un payout del 3,1%, con pagamento previsto a partire dal 26 ottobre 2026. La società prevede di nuovo ¥20,00 per l'esercizio 7/2027, un payout del 3,8%. Dopo la chiusura, il 1° agosto 2026, TOWARISE ha incorporato la controllata al 100% FC Partners, che forniva servizi di consulenza sui pagamenti e di gestione amministrativa degli incassi, in base a una delibera del consiglio del 18 maggio 2026. La società aveva acquisito FC Partners nel 2020 e afferma che la fusione mira a concentrare le risorse gestionali e a rendere più efficiente la conduzione del gruppo; trattandosi di una controllata al 100%, non sono state emesse azioni né altri corrispettivi, il capitale sociale è rimasto invariato e la fusione è contabilizzata come operazione sotto controllo comune.
| Indicatore | es. 7/2026 | es. 7/2025 | Variazione |
|---|---|---|---|
| Ricavi operativi (milioni di ¥) | 7.533 | 7.156 | +5,3% |
| Ricavi da credito rateale individuale (milioni di ¥) | 2.141 | 1.950 | +9,8% |
| Ricavi da credito rateale generale (carta) (milioni di ¥) | 319 | 434 | −26,5% |
| Ricavi da garanzie creditizie (milioni di ¥) | 926 | 954 | −2,9% |
| Vendite di telefonia mobile (milioni di ¥) | 2.044 | 1.880 | +8,7% |
| Commissioni incassate da telefonia mobile (milioni di ¥) | 1.371 | 1.105 | +24,1% |
| Spese commerciali e amministrative (milioni di ¥) | 4.079 | 4.149 | −1,7% |
| Altri costi operativi (milioni di ¥) | 2.116 | 1.888 | +12,1% |
| Oneri finanziari (milioni di ¥) | 410 | 360 | +13,9% |
| Utile operativo (milioni di ¥) | 927 | 758 | +22,3% |
| Margine operativo | 12,3% | 10,6% | +1,7 p.p. |
| Utile ordinario (milioni di ¥) | 958 | 846 | +13,3% |
| Oneri straordinari (milioni di ¥) | 5 | 313 | −98,4% |
| Utile ante imposte (milioni di ¥) | 954 | 547 | +74,4% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 657 | 402 | +63,5% |
| UPA (¥) | 652,17 | 383,49 | +70,1% |
| Redditività del capitale proprio | 16,2% | 10,4% | +5,8 p.p. |
| Credito al consumo — ricavi (milioni di ¥) | 3.689 | 3.668 | +0,6% |
| Credito al consumo — utile di settore (milioni di ¥) | 938 | 499 | +88,0% |
| Telefonia mobile — ricavi (milioni di ¥) | 3.416 | 2.986 | +14,4% |
| Telefonia mobile — utile di settore (milioni di ¥) | 261 | 227 | +15,3% |
| Altro — ricavi (milioni di ¥) | 428 | 501 | −14,6% |
| Altro — utile di settore (milioni di ¥) | 49 | 34 | +44,1% |
| Rettifiche (elisioni tra settori) (milioni di ¥) | −322 | −2 | n.s. |
| Attivo totale (milioni di ¥) | 42.551 | 41.772 | +1,9% |
| Crediti rateali (milioni di ¥) | 35.990 | 34.369 | +4,7% |
| Debiti finanziari (milioni di ¥) | 32.536 | 33.067 | −1,6% |
| Patrimonio netto (milioni di ¥) | 4.224 | 3.891 | +8,6% |
| Rapporto patrimoniale | 9,9% | 9,3% | +0,6 p.p. |
| Flusso di cassa operativo (milioni di ¥) | −175 | 3.927 | n.s. |
| Flusso di cassa da investimenti (milioni di ¥) | −339 | −23 | n.s. |
| Flusso di cassa da finanziamento (milioni di ¥) | −1.077 | −1.997 | n.s. |
| Disponibilità liquide a fine esercizio (milioni di ¥) | 2.104 | 3.696 | −43,1% |
| Stima es. 7/2027 — ricavi operativi (milioni di ¥) | 7.942 | — | +5,4% |
| Stima es. 7/2027 — utile operativo (milioni di ¥) | 776 | — | −16,3% |
| Stima es. 7/2027 — utile ordinario (milioni di ¥) | 786 | — | −18,0% |
| Stima es. 7/2027 — utile netto (milioni di ¥) | 532 | — | −18,9% |
| Stima es. 7/2027 — UPA (¥) | 528,66 | — | — |
| Dividendo annuale per azione (¥) | 20,00 | 10,00 | +100,0% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.