Ricavi stabili e una perdita più contenuta
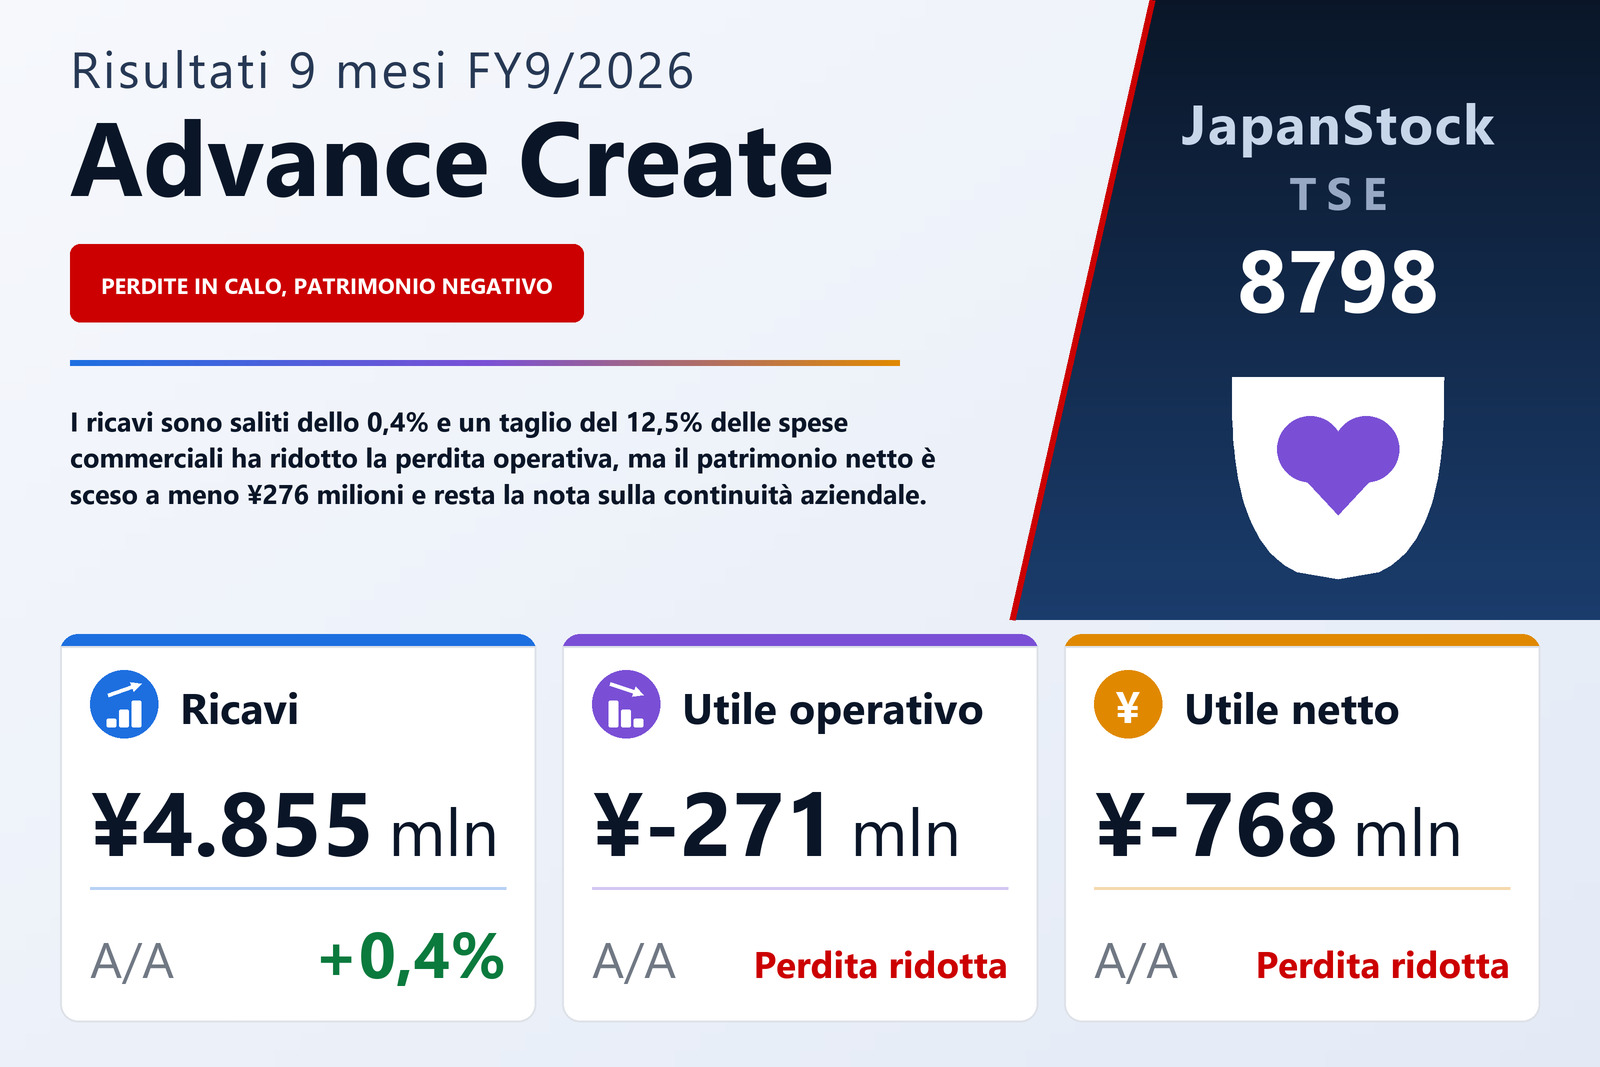
Advance Create Co., Ltd. (TSE: 8798), agenzia assicurativa che gestisce anche attività di software per il settore assicurativo, media, concessionaria pubblicitaria e riassicurazione, quotata a Tokyo, Sapporo e Fukuoka, ha pubblicato il 18 settembre 2026 i risultati consolidati dei nove mesi dal 1° ottobre 2025 al 30 giugno 2026, redatti secondo i principi contabili giapponesi. I ricavi sono saliti dello 0,4% a ¥4.855 milioni. La perdita operativa si è ridotta a ¥271 milioni da ¥699 milioni, la perdita ordinaria a ¥340 milioni da ¥859 milioni e la perdita netta di pertinenza della capogruppo a ¥768 milioni da ¥1.405 milioni. La perdita per azione è stata di ¥10,30, contro ¥62,70.
Il miglioramento è venuto dai costi, non dalle vendite. Il costo del venduto è salito del 13,4% a ¥1.243 milioni, per cui l'utile lordo è sceso del 3,4% a ¥3.612 milioni e il margine lordo è calato dal 77,3% al 74,4%. Le spese di vendita, generali e amministrative sono state invece tagliate del 12,5% a ¥3.884 milioni, ¥554 milioni in meno di un anno prima, più della riduzione di ¥427 milioni della perdita operativa. Sotto la linea operativa, gli oneri non operativi sono scesi da ¥200 milioni a ¥131 milioni grazie al calo delle commissioni pagate da ¥98 milioni a ¥15 milioni, sebbene gli interessi passivi siano saliti da ¥63 milioni a ¥83 milioni e l'ammortamento dei costi di emissione di azioni sia aumentato a ¥27 milioni.
Le voci straordinarie hanno pesato ancora molto. La società ha contabilizzato ¥111 milioni di proventi straordinari, soprattutto ¥70 milioni di indennizzi ricevuti e un rilascio di ¥41 milioni di obblighi di ripristino, a fronte di ¥533 milioni di oneri straordinari: ¥274 milioni di costi per indagini speciali, una svalutazione di ¥205 milioni nel settore dell'agenzia assicurativa per la minore redditività, ¥23 milioni di accantonamento al fondo per perdite su garanzie e ¥22 milioni per la risoluzione di un contratto di locazione. La perdita ante imposte è stata di ¥762 milioni, contro ¥1.368 milioni. Il documento attribuisce la minore perdita netta in parte a svalutazioni più basse, benché il suo stesso conto economico mostri svalutazioni per ¥205 milioni contro ¥185 milioni di un anno prima.
Settori: l'agenzia perde meno, i media si contraggono
Il settore Agenzia assicurativa, che comprende ¥148 milioni di vendite ad altri settori, ha visto i ricavi calare del 2,6% a ¥3.425 milioni, perché il numero di appuntamenti si è fermato e sono seguite meno nuove consulenze; le assicurazioni vita hanno contribuito per ¥3.070 milioni e i rami danni per ¥354 milioni. Il calo delle spese commerciali e amministrative ha ridotto la perdita del settore a ¥336 milioni da ¥974 milioni. Nell'ASP, le nuove vendite della piattaforma comune per il settore assicurativo alle agenzie plurimandatarie sono state deboli: i ricavi sono scesi dell'1,4% a ¥221 milioni e l'utile di settore del 13,3% a ¥75 milioni.
I Media, costruiti attorno al sito di comparazione assicurativa della società, hanno sofferto per la debolezza delle inserzioni pubblicitarie: i ricavi sono crollati del 71,4% a ¥198 milioni e l'utile dell'83,7% a ¥21 milioni. La Concessionaria pubblicitaria è andata nella direzione opposta: ordini solidi hanno fatto salire i ricavi del 137,2% a ¥868 milioni, ma i maggiori costi di esternalizzazione hanno ampliato la perdita a ¥85 milioni da ¥26 milioni. Nella Riassicurazione i ricavi sono cresciuti del 3,1% a ¥789 milioni grazie a volumi stabili, mentre i maggiori pagamenti di riassicurazione hanno ridotto l'utile del 25,6% a ¥35 milioni. Le vendite tra settori, pari a ¥646 milioni, vengono eliminate nel consolidamento.
Il patrimonio netto diventa negativo
Il totale attivo è diminuito di ¥2.029 milioni a ¥8.183 milioni rispetto al 30 settembre 2025. Cassa e depositi sono scesi di ¥2.870 milioni a ¥2.468 milioni, mentre i crediti commerciali sono aumentati di ¥379 milioni ed è comparso all'attivo un conto di rettifica per la cartolarizzazione dei crediti di ¥761 milioni. Le passività sono calate di ¥1.303 milioni a ¥8.459 milioni, soprattutto perché è stato azzerato il conto di rettifica per la cartolarizzazione iscritto al passivo, di ¥1.152 milioni; i finanziamenti a breve termine ammontavano a ¥4.688 milioni. La perdita netta ha ridotto il patrimonio netto di ¥726 milioni a meno ¥276 milioni, per cui il gruppo si trova ora in una situazione di passività nette, con un indice di patrimonializzazione del −3,4% contro il 4,4% di fine esercizio. Per il periodo non è stato redatto il rendiconto finanziario; gli ammortamenti sono stati di ¥48 milioni.
Una nota sulla continuità aziendale e una riesposizione
La società segnala di nuovo una incertezza significativa sulla propria capacità di continuare a operare come entità in funzionamento. Aveva registrato perdite operative, ordinarie e nette per quattro esercizi consecutivi fino all'esercizio 9/2025, quando la perdita operativa era stata di ¥286 milioni e quella netta di ¥1.183 milioni, oltre a tre anni di fila di flussi di cassa operativi negativi. Ora ha anche un patrimonio netto negativo e ha violato clausole finanziarie (covenant) di contratti di cartolarizzazione dei crediti con alcuni finanziatori. Tali contratti non prevedono la decadenza dal beneficio del termine, ma consentono ai finanziatori di chiedere il riacquisto dei crediti cartolarizzati; secondo la società, i finanziatori hanno accettato nel dicembre 2025 di rinunciare a tale diritto, dopo che a novembre 2025 essa aveva rimborsato la differenza generata dalla correzione dei ricavi da provvigioni di agenzia. Le misure previste sono un marketing più efficace per ottenere appuntamenti, una maggiore produttività commerciale e costi fissi più bassi. Anche la relazione di revisione limitata del revisore richiama l'attenzione sull'incertezza, senza modificare le proprie conclusioni.
Secondo la nota sui fatti successivi, un comitato indipendente che indagava su sospette irregolarità contabili in alcune operazioni pubblicitarie passate e nella capitalizzazione di software presso la società e la sua controllata al 100% di agenzia pubblicitaria ha consegnato la propria relazione il 31 luglio 2026, e i risultati degli esercizi precedenti sono stati riesposti. Nel terzo trimestre sono stati contabilizzati ¥278 milioni di costi d'indagine e di riesposizione come onere straordinario, e la società prevede circa ¥250 milioni in più nei risultati annuali. La riesposizione viola inoltre formalmente le dichiarazioni sull'accuratezza del bilancio contenute in alcuni contratti di finanziamento, un effetto che la società definisce limitato.
Stima rivista; dividendo non deciso
Nello stesso giorno di questi risultati, la società ha rivisto la stima annuale per l'esercizio 9/2026 pubblicata il 14 novembre 2025; il documento riporta solo i nuovi dati e rinvia a un comunicato separato per i dettagli. Ora prevede ricavi per ¥7.154 milioni (+3,4%), un utile operativo di ¥423 milioni, un utile ordinario di ¥319 milioni e una perdita netta di ¥391 milioni, pari a ¥5,23 per azione. Raggiungere quell'utile operativo dopo una perdita di ¥271 milioni nei nove mesi implica circa ¥694 milioni nel solo quarto trimestre; il documento non ripartisce la stima per trimestre. Non è stato pagato alcun acconto sul dividendo e il dividendo di fine esercizio non è deciso, dopo zero nell'esercizio 9/2025. Le azioni ordinarie emesse sono salite da 32.468.200 a 37.468.200, mentre restano in circolazione 32.186.700 delle 37.186.700 azioni di classe A emesse il 5 settembre 2025; il numero medio di azioni usato per i dati per azione è stato di 74.627.006 contro 22.407.959, il che spiega perché la perdita per azione sia calata molto più rapidamente della perdita netta.
| Indicatore | 9M es. 9/2026 | 9M es. 9/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 4.855 | 4.836 | +0,4% |
| Utile lordo (milioni di ¥) | 3.612 | 3.739 | −3,4% |
| Spese commerciali e amministrative (milioni di ¥) | 3.884 | 4.438 | −12,5% |
| Utile operativo (milioni di ¥) | −271 | −699 | perdita ridotta |
| Utile ordinario (milioni di ¥) | −340 | −859 | perdita ridotta |
| Proventi straordinari (milioni di ¥) | 111 | 0 | nuovo |
| Oneri straordinari (milioni di ¥) | 533 | 508 | +4,9% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | −768 | −1.405 | perdita ridotta |
| UPA (¥) | −10,30 | −62,70 | perdita ridotta |
| Agenzia assicurativa — ricavi (milioni di ¥) | 3.425 | 3.515 | −2,6% |
| Agenzia assicurativa — utile di settore (milioni di ¥) | −336 | −974 | perdita ridotta |
| ASP — ricavi (milioni di ¥) | 221 | 224 | −1,4% |
| ASP — utile di settore (milioni di ¥) | 75 | 87 | −13,3% |
| Media — ricavi (milioni di ¥) | 198 | 693 | −71,4% |
| Media — utile di settore (milioni di ¥) | 21 | 134 | −83,7% |
| Concessionaria pubblicitaria — ricavi (milioni di ¥) | 868 | 365 | +137,2% |
| Concessionaria pubblicitaria — utile di settore (milioni di ¥) | −85 | −26 | perdita ampliata |
| Riassicurazione — ricavi (milioni di ¥) | 789 | 765 | +3,1% |
| Riassicurazione — utile di settore (milioni di ¥) | 35 | 47 | −25,6% |
| Attivo totale (milioni di ¥) | 8.183 | 10.213 | −19,9% |
| Patrimonio netto (milioni di ¥) | −276 | 449 | n.s. |
| Rapporto patrimoniale | −3,4% | 4,4% | −7,8 p.p. |
| Cassa e depositi (milioni di ¥) | 2.468 | 5.339 | −53,8% |
| Finanziamenti a breve termine (milioni di ¥) | 4.688 | 4.638 | +1,1% |
| Stima es. 9/2026 — ricavi (milioni di ¥) | 7.154 | — | +3,4% |
| Stima es. 9/2026 — utile operativo (milioni di ¥) | 423 | — | da perdita a utile |
| Stima es. 9/2026 — utile ordinario (milioni di ¥) | 319 | — | da perdita a utile |
| Stima es. 9/2026 — utile netto (milioni di ¥) | −391 | — | perdita ridotta |
| Stima es. 9/2026 — UPA (¥) | −5,23 | — | n.s. |
| Dividendo annuale per azione (¥) | — | 0,00 | — |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.