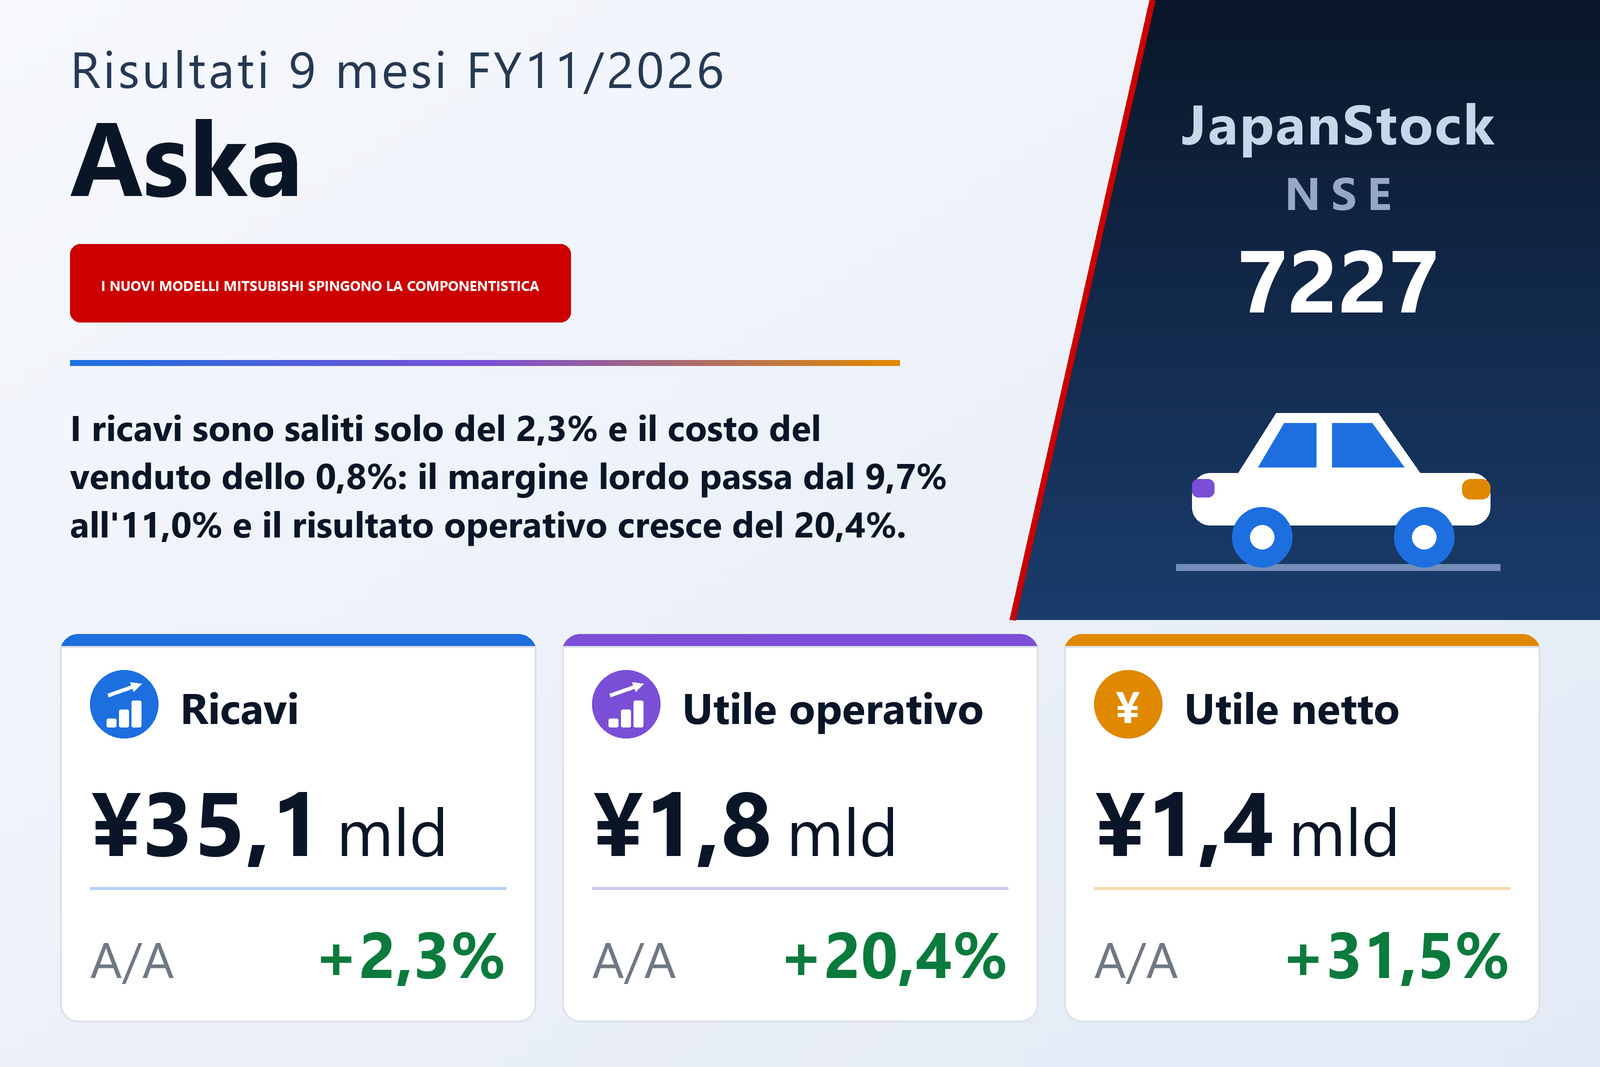
I ricavi sono cresciuti del 2,3% e il costo del venduto dello 0,8%: il risultato è tutto in quel divario
Aska Corporation (NSE: 7227), gruppo con sede a Kariya, nella prefettura di Aichi, le cui cinque attività vanno dalla componentistica auto e dagli stampi di tranciatura ai sistemi di controllo di fabbrica e di robotica, agli eventi di motorsport e alla locazione immobiliare e al fotovoltaico, ha pubblicato il 24 settembre 2026 i risultati consolidati dei primi nove mesi dell'esercizio 11/2026, il periodo dal 1° dicembre 2025 al 31 agosto 2026, secondo i principi contabili giapponesi. I ricavi sono cresciuti del 2,3%, a ¥35.061 milioni, il risultato operativo del 20,4%, a ¥1.757 milioni, il risultato ordinario del 27,8%, a ¥1.945 milioni e l'utile di pertinenza della capogruppo del 31,5%, a ¥1.373 milioni, pari a ¥240,62 per azione contro ¥182,92. Le azioni sono quotate sul mercato principale della Borsa di Nagoya.
Quasi nulla di tutto ciò viene da vendite maggiori. I ricavi sono aumentati di ¥789 milioni, ossia del 2,3%, mentre il costo del venduto è salito solo dello 0,8%, a ¥31.196 milioni — un incremento di ¥242 milioni su una base di costi superiore a ¥31.000 milioni. Il margine lordo è quindi salito del 16,5%, a ¥3.864 milioni, sette volte il ritmo dei ricavi, e l'incidenza è passata dal 9,7% all'11,0%. Le spese di vendita, generali e amministrative sono cresciute più dei ricavi, del 13,4%, a ¥2.106 milioni, assorbendo ¥248 milioni dei ¥547 milioni di maggiore margine lordo; i restanti ¥298 milioni sono l'intero incremento del risultato operativo, e la marginalità operativa è passata dal 4,3% al 5,0%. La società dichiara di aver praticato una vendita di tipo propositivo e di aver spinto lo sviluppo tecnologico e la razionalizzazione verso un sistema produttivo più efficiente, a fronte di un'economia giapponese che descrive in moderata ripresa grazie al miglioramento di occupazione e redditi, ma ancora offuscata dal continuo rialzo dei prezzi, dalle tensioni in Medio Oriente e dall'orientamento della politica commerciale statunitense.
Sotto la riga operativa, un rilascio di fondo e una perdita da fusione tirano in direzioni opposte
I proventi non operativi sono raddoppiati, a ¥365 milioni da ¥179 milioni. La voce singola più rilevante è un rilascio del fondo svalutazione crediti per ¥80 milioni, privo di corrispettivo nell'anno precedente e confermato dallo stato patrimoniale: il fondo iscritto tra le immobilizzazioni finanziarie e altre attività è sceso da ¥80 milioni a zero. Gli interessi attivi sono saliti da ¥1 milione a ¥34 milioni, gli utili da partecipazioni valutate a patrimonio netto da ¥20 milioni a ¥51 milioni, i contributi da ¥3 milioni a ¥17 milioni, e un utile su cambi di ¥17 milioni ha sostituito una perdita di ¥1 milione. I dividendi incassati sono stati ¥88 milioni contro ¥69 milioni. Gli oneri non operativi sono saliti a ¥177 milioni da ¥117 milioni, quasi interamente perché gli interessi passivi sono passati a ¥156 milioni da ¥107 milioni — il costo dell'indebitamento a breve descritto più avanti. Il risultato ordinario è così cresciuto del 27,8%, a ¥1.945 milioni, oltre sette punti più della riga operativa.
Una riga lavora poi in senso contrario. Aska ha contabilizzato una perdita straordinaria di ¥138 milioni — una perdita da annullamento di azioni derivante da una fusione — senza corrispettivo nell'anno precedente, sicché l'utile ante imposte è salito solo del 18,7%, a ¥1.806 milioni, meno sia della riga ordinaria sia di quella operativa. Il documento non registra variazioni significative dell'area di consolidamento nel periodo, quindi la fusione è avvenuta all'interno del gruppo esistente. Le imposte sul reddito sono comunque diminuite, a ¥432 milioni da ¥477 milioni, portando l'aliquota effettiva sull'utile ante imposte dal 31,4% al 23,9%, ed è questo che ha spinto l'utile di pertinenza della capogruppo in crescita del 31,5%, a ¥1.373 milioni — la riga più dinamica del conto economico. Agli azionisti di minoranza sono andati ¥0,6 milioni. Il documento non spiega il minor carico fiscale.
Quattro segmenti su cinque in crescita; i Sistemi di controllo passano in perdita
La Componentistica auto è di fatto il gruppo, con ¥27.654 milioni di ricavi di segmento, in crescita del 3,2% — il 78% dei ¥35.453 milioni complessivi dei cinque segmenti — e un risultato di segmento di ¥1.168 milioni, in crescita del 25,8%. La causa indicata è precisa: le vendite di componenti e stampi sono aumentate all'estero con il lancio di nuovi modelli di veicoli del gruppo Mitsubishi. Quell'incremento di ¥240 milioni vale quattro quinti dei ¥298 milioni di miglioramento operativo del gruppo.
I Sistemi di controllo sono l'eccezione. I ricavi sono scesi del 15,6%, a ¥2.156 milioni, e il segmento è passato a una perdita operativa di ¥42 milioni da un utile di ¥87 milioni dell'anno prima, un'inversione di ¥130 milioni, per la contrazione del portafoglio ordini di prodotti su commessa presso un cliente principale. I Sistemi robotici hanno aumentato i ricavi solo del 2,0%, a ¥3.995 milioni, ma il risultato del 26,2%, a ¥428 milioni: gli ordini interni sono mancati quest'anno dopo le acquisizioni di nuovi clienti dell'esercizio precedente, e i solidi ordini esteri di impianti di automazione per l'auto hanno più che compensato. Il Motorsport ha aumentato i ricavi del 21,3%, a ¥1.214 milioni, grazie ai maggiori ricavi da eventi, e il risultato del 265,3%, a ¥107 milioni, il maggiore avanzamento proporzionale del gruppo a partire dalla sua base di utile più piccola. Locazione e solare ha aumentato i ricavi del 6,8%, a ¥434 milioni, e il risultato del 30,3%, a ¥94 milioni; il documento non fornisce una ragione né per l'uno né per l'altro.
I ricavi dei cinque segmenti includono ¥392 milioni di vendite e trasferimenti infrasegmento, ragione per cui sommano ¥35.453 milioni contro ricavi di gruppo per ¥35.061 milioni; la rettifica di risultato per le elisioni è di ¥0,7 milioni, alla scala dell'arrotondamento. Letti insieme, i nove mesi sono la storia di un solo segmento con un solo contrappeso: la Componentistica auto ha aggiunto ¥240 milioni di risultato, i Sistemi robotici ¥89 milioni, il Motorsport ¥78 milioni e Locazione e solare ¥21 milioni, mentre i Sistemi di controllo ne hanno restituiti ¥130 milioni.
Lo stato patrimoniale è cresciuto su terreni, impianti e titoli, finanziato a breve
L'attivo totale è salito dell'8,4%, a ¥43.797 milioni, da ¥40.386 milioni al 30 novembre 2025, un aumento di ¥3.411 milioni che il documento attribuisce soprattutto alla crescita della voce altri (netto) delle immobilizzazioni materiali. Quella voce è passata da ¥1.846 milioni a ¥3.911 milioni, i terreni sono saliti di ¥974 milioni a ¥8.038 milioni e i titoli di investimento di ¥2.000 milioni a ¥6.287 milioni. In direzione opposta, cassa e depositi sono scesi di ¥716 milioni a ¥2.092 milioni, i semilavorati di ¥524 milioni a ¥3.280 milioni e i crediti registrati elettronicamente di ¥219 milioni. Non è stato redatto un rendiconto finanziario consolidato trimestrale; il documento comunica soltanto gli ammortamenti, pari a ¥1.634 milioni contro ¥1.585 milioni.
Le passività sono salite di ¥1.518 milioni, a ¥27.370 milioni, cosa che il documento attribuisce principalmente ai debiti finanziari a breve, passati da ¥965 milioni a ¥3.930 milioni, un aumento di ¥2.965 milioni, mentre le obbligazioni registrate elettronicamente, pari a ¥1.632 milioni alla chiusura precedente, sono scese a zero e le passività contrattuali sono calate di ¥432 milioni. Il patrimonio netto è salito di ¥1.892 milioni, a ¥16.427 milioni, soprattutto per le riserve di utili, cresciute da ¥10.378 milioni a ¥11.383 milioni, e per le plusvalenze latenti su titoli, cresciute da ¥1.807 milioni a ¥2.614 milioni. Il rapporto di patrimonializzazione è migliorato dal 36,0% al 37,5%. Il risultato complessivo è stato di ¥2.261 milioni contro ¥1.131 milioni, in aumento del 99,9%, e praticamente tutto quel divario sta fuori dalle righe di utile: la rivalutazione dei titoli ha aggiunto ¥807 milioni contro ¥278 milioni, e la riserva di conversione valutaria ha aggiunto ¥83 milioni dove prima ne sottraeva ¥191 milioni.
Stima invariata — e implica un quarto trimestre molto più debole
Aska ha ripetuto senza revisioni la stima annuale dell'esercizio 11/2026 pubblicata il 13 gennaio 2026: ricavi per ¥47.000 milioni (+1,4%), risultato operativo di ¥2.200 milioni (+3,3%), risultato ordinario di ¥2.200 milioni (+1,5%) e utile di pertinenza della capogruppo di ¥1.550 milioni (+1,9%), per un utile per azione di ¥271,48. I nove mesi hanno consegnato il 74,6% dei ricavi stimati, ma il 79,9% del risultato operativo stimato, l'88,4% del risultato ordinario stimato e l'88,6% dell'utile netto stimato.
Sottraendo i nove mesi resta un quarto trimestre implicito di circa ¥11.938 milioni di ricavi, ¥442 milioni di risultato operativo, ¥254 milioni di risultato ordinario e ¥176 milioni di utile netto, ovvero circa ¥30,86 per azione contro gli ¥240,62 già maturati. Due aspetti saltano all'occhio. Il trimestre implicito è nettamente meno redditizio dei nove mesi appena pubblicati, con una marginalità operativa vicina al 3,7% contro il 5,0%. E il risultato ordinario implicito è inferiore a quello operativo implicito, invertendo lo schema dei nove mesi, in cui le voci non operative hanno aggiunto ¥187 milioni netti. Il documento non spiega né l'uno né l'altro; si limita a dire che non vi sono variazioni rispetto alla stima di gennaio.
Il dividendo annuo resta a ¥54,00, con la ripartizione anticipata
Nemmeno la stima sul dividendo è stata rivista. Aska ha pagato ¥27,00 per azione al secondo trimestre, contro ¥16,00 un anno prima, e prevede ¥27,00 a fine esercizio, contro ¥38,00 — un totale annuo invariato di ¥54,00. Non è previsto un dividendo di terzo trimestre e il documento non indica una data di inizio pagamento. A fronte di un utile stimato di ¥271,48 per azione, gli ¥54,00 rappresentano una distribuzione di circa il 19,9%. Due note formali chiudono il documento: i bilanci consolidati trimestrali in esso contenuti non sono stati sottoposti a revisione da un revisore contabile o da una società di revisione, e la società non ha predisposto materiale esplicativo supplementare né tenuto una presentazione dei risultati. Le azioni emesse sono rimaste 5.715.420 e le azioni proprie 6.038.
| Indicatore | 9M es. 11/2026 | 9M es. 11/2025 | Variazione |
|---|---|---|---|
| Ricavi (milioni di ¥) | 35.061 | 34.271 | +2,3% |
| Costo del venduto (milioni di ¥) | 31.196 | 30.954 | +0,8% |
| Utile lordo (milioni di ¥) | 3.864 | 3.317 | +16,5% |
| Margine lordo | 11,0% | 9,7% | +1,3 p.p. |
| Spese commerciali e amministrative (milioni di ¥) | 2.106 | 1.858 | +13,4% |
| Utile operativo (milioni di ¥) | 1.757 | 1.459 | +20,4% |
| Margine operativo | 5,0% | 4,3% | +0,7 p.p. |
| Utile ordinario (milioni di ¥) | 1.945 | 1.522 | +27,8% |
| Perdita da annullamento di azioni (milioni di ¥) | 138 | — | nuovo |
| Utile ante imposte (milioni di ¥) | 1.806 | 1.522 | +18,7% |
| Imposte sul reddito (milioni di ¥) | 432 | 477 | −9,5% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 1.373 | 1.044 | +31,5% |
| UPA (¥) | 240,62 | 182,92 | +31,5% |
| Risultato complessivo (milioni di ¥) | 2.261 | 1.131 | +99,9% |
| Componentistica auto — ricavi (milioni di ¥) | 27.654 | 26.797 | +3,2% |
| Componentistica auto — utile di settore (milioni di ¥) | 1.168 | 928 | +25,8% |
| Sistemi di controllo — ricavi (milioni di ¥) | 2.156 | 2.555 | −15,6% |
| Sistemi di controllo — utile di settore (milioni di ¥) | −42 | 87 | da utile a perdita |
| Sistemi robotici — ricavi (milioni di ¥) | 3.995 | 3.917 | +2,0% |
| Sistemi robotici — utile di settore (milioni di ¥) | 428 | 339 | +26,2% |
| Motorsport — ricavi (milioni di ¥) | 1.214 | 1.000 | +21,3% |
| Motorsport — utile di settore (milioni di ¥) | 107 | 29 | +265,3% |
| Locazione e solare — ricavi (milioni di ¥) | 434 | 406 | +6,8% |
| Locazione e solare — utile di settore (milioni di ¥) | 94 | 72 | +30,3% |
| Attivo totale (milioni di ¥) | 43.797 | 40.386 | +8,4% |
| Patrimonio netto (milioni di ¥) | 16.427 | 14.534 | +13,0% |
| Rapporto patrimoniale | 37,5% | 36,0% | +1,5 p.p. |
| Stima es. 11/2026 — ricavi (milioni di ¥) | 47.000 | — | +1,4% |
| Stima es. 11/2026 — utile operativo (milioni di ¥) | 2.200 | — | +3,3% |
| Stima es. 11/2026 — utile ordinario (milioni di ¥) | 2.200 | — | +1,5% |
| Stima es. 11/2026 — utile netto (milioni di ¥) | 1.550 | — | +1,9% |
| Stima es. 11/2026 — UPA (¥) | 271,48 | — | n.s. |
| Dividendo annuale per azione (¥) | 54,00 | 54,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.