Rapporti di costo più bassi alzano i margini
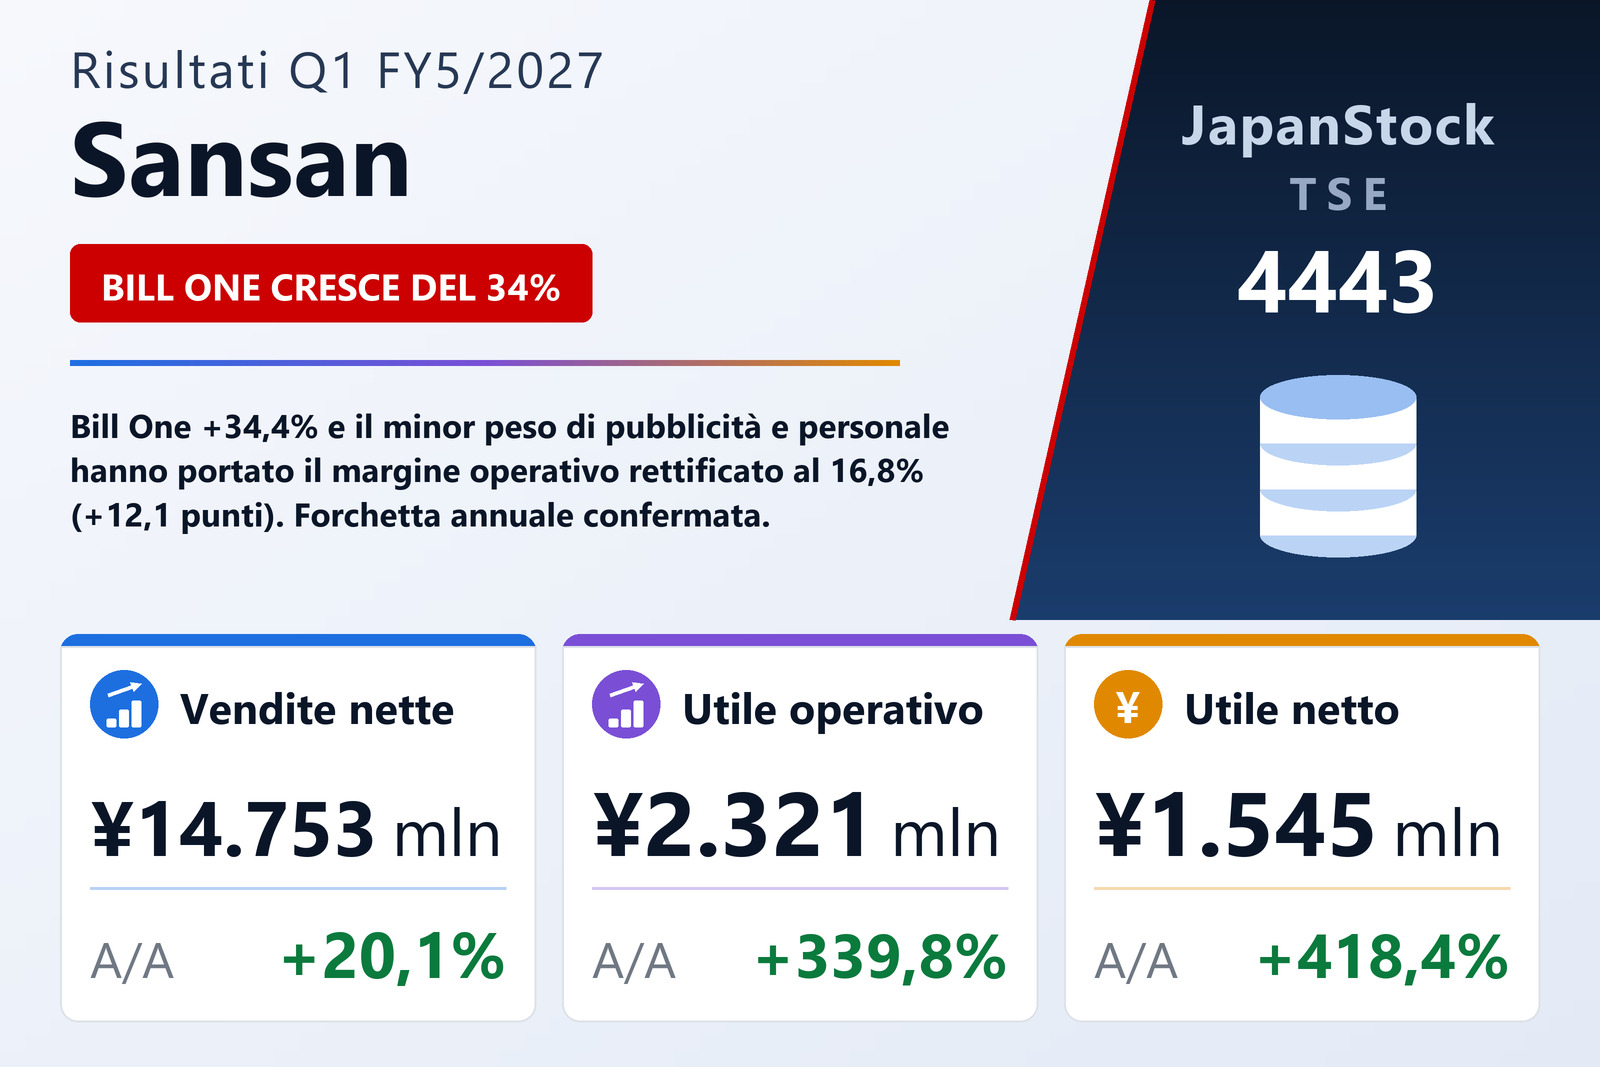
Sansan, Inc. (TSE: 4443), che trasforma biglietti da visita, fatture e contratti in dati strutturati combinando software cloud e operatori umani, ha pubblicato il 9 ottobre 2026 i risultati consolidati del primo trimestre del FY5/2027, dal 1° giugno al 31 agosto 2026, secondo i principi contabili giapponesi. Le vendite nette sono salite del 20,1% a ¥14.753 milioni e l'utile lordo del 19,8% a ¥12.926 milioni, con un margine lordo dell'87,6%. L'utile operativo rettificato è cresciuto del 328,3% a ¥2.475 milioni, portando il margine rettificato su di 12,1 punti al 16,8%, soprattutto perché pubblicità e costi del personale sono scesi in rapporto alle vendite. L'utile operativo è salito del 339,8% a ¥2.321 milioni e l'utile netto attribuibile ai soci della controllante del 418,4% a ¥1.545 milioni, pari a ¥12,32 per azione contro ¥2,36.
Segmenti
Le vendite del segmento Sansan/Bill One sono salite del 18,4% a ¥12.953 milioni e l'utile operativo rettificato del 306,3% a ¥2.734 milioni. Le vendite di Sansan sono cresciute del 9,8% a ¥8.231 milioni, con ricavi ricorrenti in aumento del 12,1% a ¥7.797 milioni e contratti in crescita del 13,7% a 12.580 grazie alle piccole e medie imprese. Bill One ha aumentato le vendite del 34,4% a ¥4.067 milioni, i ricavi ricorrenti mensili del 33,0% a ¥1.311 milioni e i contratti a pagamento del 28,6% a 5.468. Gli altri servizi, guidati dalla gestione dei contratti Contract One, sono cresciuti del 57,6% a ¥654 milioni.
Il segmento Eight, basato sull'app di biglietti da visita Eight, ha aumentato le vendite del 32,6% a ¥1.719 milioni grazie ai servizi per eventi e reclutamento, inclusa Eight Career, consolidata a gennaio 2026. Ha registrato una perdita operativa rettificata di ¥166 milioni, contro ¥57 milioni un anno prima, per il potenziamento del personale in vista della crescita del secondo semestre, ma prevede un utile operativo rettificato sull'intero anno.
Bilancio e prospettive
Il totale attivo è sceso del 4,4% a ¥52.527 milioni e il patrimonio netto è rimasto stabile a ¥21.123 milioni, con un indice di patrimonializzazione del 38,1%. La società prevede un dividendo annuale di ¥5,00 (¥2,50 di acconto e ¥2,50 di saldo), contro ¥2,50 dell'esercizio precedente.
La previsione annuale, espressa come forchetta, resta invariata: vendite nette di ¥63.706–65.319 milioni (dal +18,5% al +21,5%), utile operativo rettificato di ¥12.741–14.696 milioni, utile operativo di ¥12.514–14.464 milioni e utile netto attribuibile di ¥8.376–10.221 milioni.
| Indicatore | 1T es. 5/2027 | 1T es. 5/2026 | Variazione |
|---|---|---|---|
| Vendite nette (milioni di ¥) | 14.753 | 12.283 | +20,1% |
| Utile operativo rettificato (milioni di ¥) | 2.475 | 578 | +328,3% |
| Utile operativo (milioni di ¥) | 2.321 | 527 | +339,8% |
| Utile ordinario (milioni di ¥) | 2.365 | 528 | +347,7% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 1.545 | 298 | +418,4% |
| UPA (¥) | 12,32 | 2,36 | +422,0% |
| Attivo totale (milioni di ¥) | 52.527 | 54.958 | −4,4% |
| Patrimonio netto (milioni di ¥) | 21.123 | 21.094 | +0,1% |
| Rapporto patrimoniale | 38,1% | 36,4% | +1,7 p.p. |
| Dividendo annuale per azione (¥) | 5,00 | 2,50 | +100,0% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.