Clienti più grandi e progetti più grandi
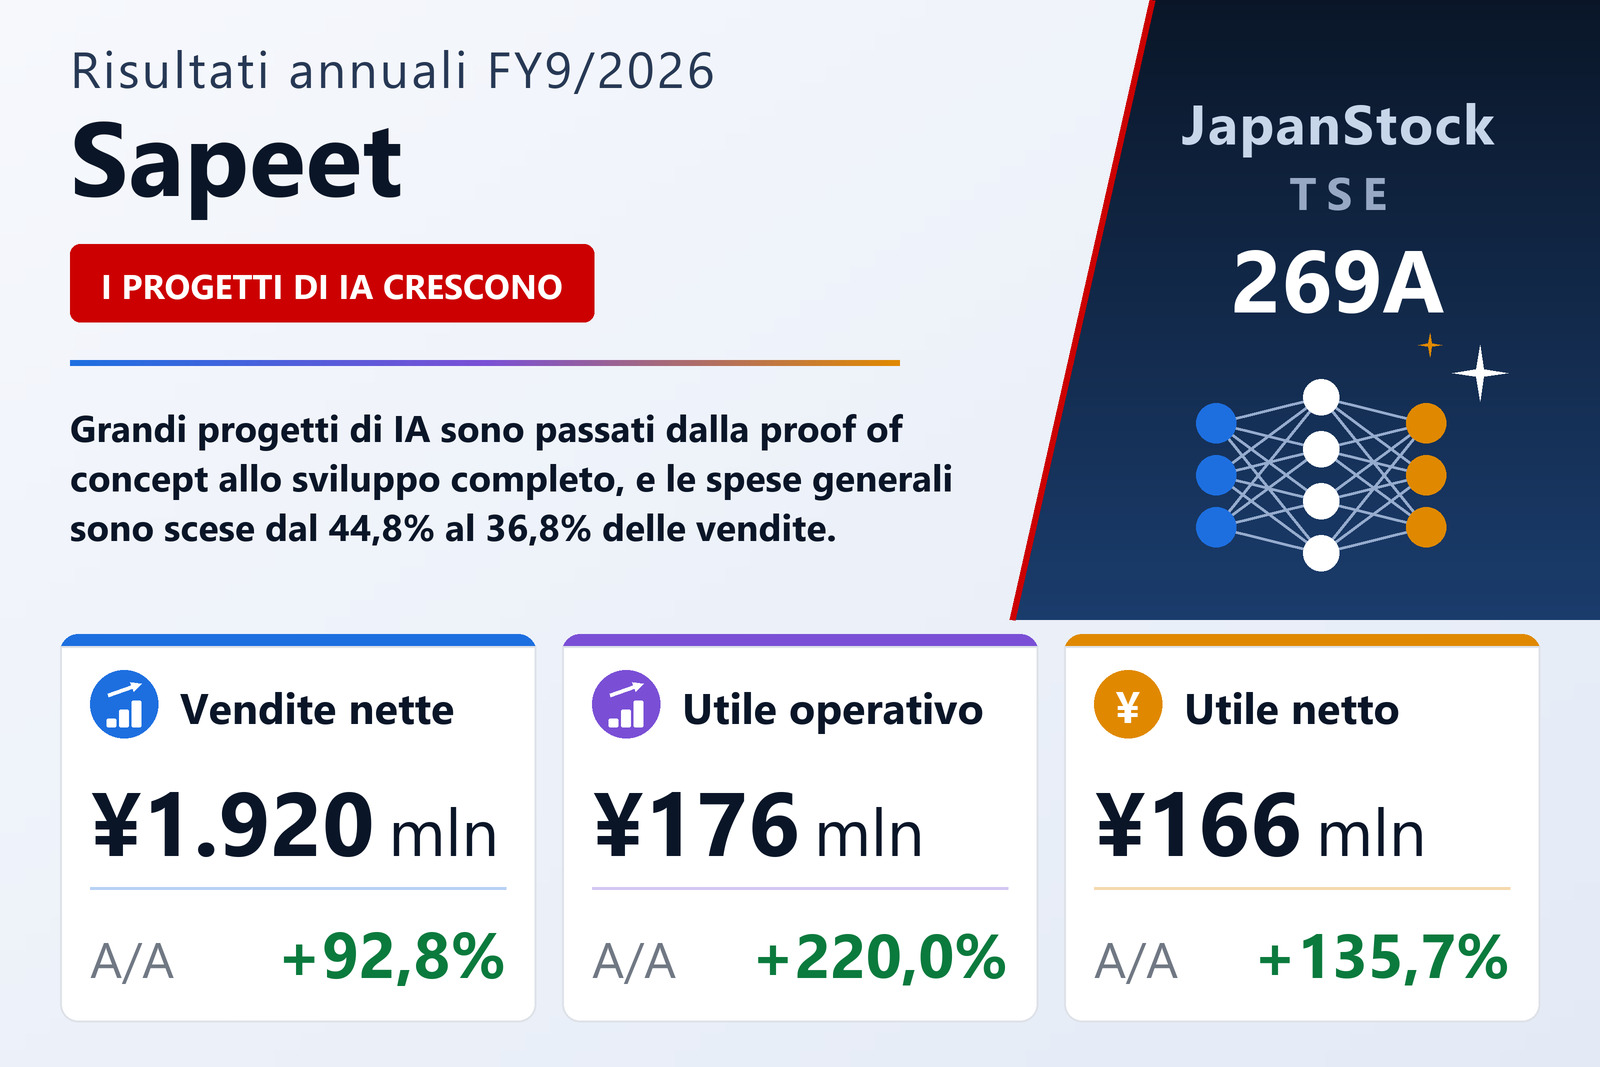
Sapeet Co., Ltd. (TSE: 269A), sviluppatore di soluzioni e prodotti di IA con sede a Tokyo, riuniti in un unico segmento Expert AI, ha pubblicato il 12 novembre 2026 i risultati individuali dell'es. 9/2026, dal 1° ottobre 2025 al 30 settembre 2026, secondo i principi contabili giapponesi. Le vendite nette sono cresciute del 92,8% a ¥1.920 milioni, l'utile operativo del 220,0% a ¥176 milioni, l'utile ordinario del 292,9% a ¥177 milioni e l'utile netto del 135,7% a ¥166 milioni, pari a ¥103,17 per azione. Secondo la società, le soluzioni di IA sono state il motore più rapido, grazie al focus su grandi clienti e grandi progetti e al passaggio di più progetti esistenti dalla proof of concept allo sviluppo completo, mentre i prodotti di IA — ShiseiKarte, MultiKarte e lo strumento SaaS di role-play SAPI Roleplay — hanno acquisito nuovi account.
Il costo del venduto è salito del 109,4% a ¥1.037 milioni per i maggiori costi del personale e di esternalizzazione, che Sapeet ha attribuito in parte a proposte strategiche su progetti destinati a crescere e sugli agenti di IA; l'utile lordo è quindi cresciuto più lentamente, del 76,3% a ¥883 milioni. Le spese di vendita, generali e amministrative sono salite del 58,5% a ¥706 milioni per le assunzioni, la maggiore R&S e l'ampliamento dell'ufficio, ma sono scese dal 44,8% al 36,8% delle vendite, portando il margine operativo al 9,2% dal 5,5%. Una dismissione di software poco utilizzato per ¥7 milioni è stata contabilizzata come perdita straordinaria. Il totale attivo è salito a ¥823 milioni, mentre i ¥119 milioni spesi per il riacquisto di azioni hanno contribuito a far scendere il rapporto di patrimonio al 70,4% dall'83,4%.
Investimenti più rapidi previsti per l'es. 9/2027
Per l'es. 9/2027 Sapeet prevede vendite nette per ¥2.700 milioni (+40,6%), un utile operativo di ¥217 milioni (+22,9%) e un utile ordinario di ¥218 milioni (+22,6%). Si attende una domanda ancora forte di soluzioni di IA e che SAPI Roleplay diventi un prodotto al pari di ShiseiKarte e MultiKarte, e ha dichiarato che accelererà gli investimenti per costruire una base di crescita a medio-lungo termine dopo un es. 9/2026 superiore alle proprie attese. L'utile netto è previsto in calo del 9,8% a ¥150 milioni perché il carico fiscale aumenterà una volta esaurite le perdite fiscali pregresse. Non prevede dividendi.
| Indicatore | es. 9/2026 | es. 9/2025 | Variazione |
|---|---|---|---|
| Vendite nette (milioni di ¥) | 1.920 | 996 | +92,8% |
| Utile operativo (milioni di ¥) | 176 | 55 | +220,0% |
| Utile ordinario (milioni di ¥) | 177 | 45 | +292,9% |
| Utile netto (milioni di ¥) | 166 | 70 | +135,7% |
| UPA (¥) | 103,17 | 45,25 | +128,0% |
| Margine operativo | 9,2% | 5,5% | +3,7 p.p. |
| Attivo totale (milioni di ¥) | 823 | 597 | +37,7% |
| Patrimonio netto (milioni di ¥) | 579 | 498 | +16,2% |
| Rapporto patrimoniale | 70,4% | 83,4% | −13,0 p.p. |
| Stima es. 9/2027 — ricavi (milioni di ¥) | 2.700 | — | +40,6% |
| Stima es. 9/2027 — utile operativo (milioni di ¥) | 217 | — | +22,9% |
| Stima es. 9/2027 — utile ordinario (milioni di ¥) | 218 | — | +22,6% |
| Stima es. 9/2027 — utile netto (milioni di ¥) | 150 | — | −9,8% |
| Dividendo annuale per azione (¥) | 0,00 | 0,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.