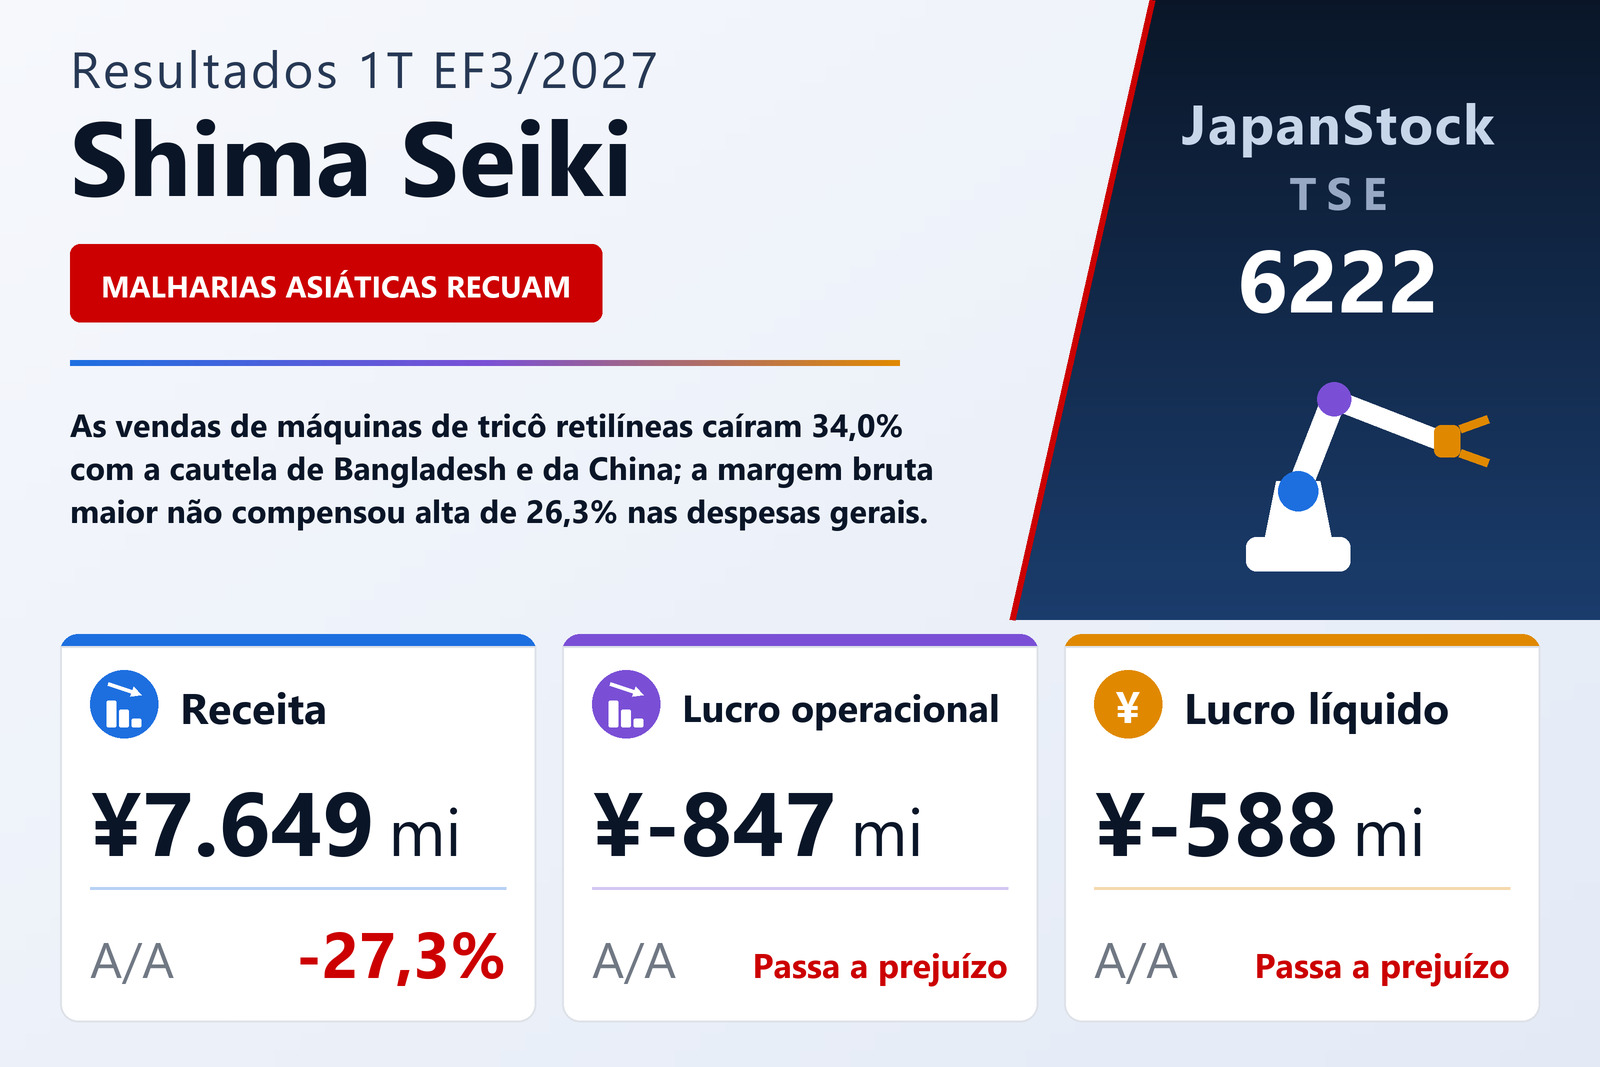
A receita caiu 27,3% e os lucros operacional, ordinário e líquido viraram prejuízo
A Shima Seiki Mfg., Ltd. (TSE: 6222), fabricante de máquinas de tricô retilíneas computadorizadas, publicou em 31 de julho de 2026 os resultados consolidados do primeiro trimestre do EF3/2027, de 1º de abril a 30 de junho de 2026, sob as normas contábeis japonesas. A receita caiu 27,3%, para ¥7.649 milhões, ante ¥10.519 milhões, e o grupo passou a um prejuízo operacional de ¥847 milhões, ante lucro operacional de ¥307 milhões um ano antes. O lucro ordinário de ¥1.012 milhões virou prejuízo ordinário de ¥500 milhões, e o lucro atribuível aos controladores de ¥907 milhões virou prejuízo de ¥588 milhões, ou −¥17,35 por ação, ante lucro de ¥26,36.
Margem bruta melhor, sufocada por menor volume e despesas gerais maiores
O relatório afirma que a margem bruta melhorou, e as demonstrações confirmam. O custo dos produtos vendidos caiu 36,4%, para ¥4.462 milhões, mais depressa que a receita, de modo que o lucro bruto recuou apenas 9,0%, para ¥3.187 milhões, e a margem bruta subiu de 33,3% para 41,7%. O que levou o trimestre ao prejuízo foi o outro lado da conta: as despesas de vendas, gerais e administrativas subiram 26,3%, para ¥4.035 milhões, ante ¥3.195 milhões, um aumento de ¥840 milhões num trimestre em que o lucro bruto caiu ¥315 milhões. Na conciliação por segmento, as despesas corporativas — principalmente despesas gerais e administrativas e de P&D não alocadas a segmentos — passaram de ¥1.212 milhões para ¥1.740 milhões. O relatório não detalha esse aumento nem diz o que o causou.
Abaixo da linha operacional, o colchão foi mais fino que um ano antes. As receitas não operacionais caíram de ¥763 milhões para ¥430 milhões, sobretudo porque o ganho cambial encolheu de ¥453 milhões para ¥111 milhões, enquanto as despesas de juros subiram de ¥26 milhões para ¥80 milhões. Nenhum dos dois trimestres teve itens extraordinários, de modo que o prejuízo antes dos impostos igualou o prejuízo ordinário de ¥500 milhões; após ¥87 milhões de impostos, o prejuízo líquido do trimestre foi de ¥587 milhões, dos quais ¥588 milhões atribuíveis aos controladores. Ainda assim, o resultado abrangente foi positivo, de ¥752 milhões, alta de 28,3%, porque um aumento de ¥675 milhões nos ganhos não realizados com títulos e um ganho de conversão cambial de ¥652 milhões mais do que compensaram o prejuízo.
Compradores asiáticos se retraíram; as malhas de luxo italianas se sustentaram
O segmento principal, Máquinas de tricô retilíneas, cerca de 70% da receita, caiu 34,0%, para ¥5.317 milhões, ante ¥8.054 milhões, e seu lucro de segmento recuou 41,7%, para ¥554 milhões, ante ¥951 milhões. A explicação do relatório é específica. Em Bangladesh e na China, principais mercados asiáticos, a concorrência se acirrou e os clientes ficaram cautelosos com investimentos, e as unidades vendidas caíram. Um modelo de máquina de tricô de forma com melhor relação custo-desempenho está sendo preparado para lançamento pleno a partir do segundo semestre, e suas vendas no trimestre foram limitadas. Na Europa, a demanda por malhas de alto valor, principalmente para marcas de luxo, seguiu firme na Itália e as vendas de máquinas de tricô de forma aumentaram — mas não o bastante para compensar a Ásia.
A receita por localização do cliente mostra o mesmo quadro. As vendas para a Ásia caíram 51,7%, para ¥2.875 milhões, ante ¥5.953 milhões, reduzindo a participação da região na receita do grupo de 56,6% para 37,6%, e as vendas para o Oriente Médio caíram 63,1%, para ¥268 milhões, ante ¥726 milhões. A Europa subiu 28,5%, para ¥2.446 milhões, ante ¥1.903 milhões, e as demais regiões para ¥588 milhões, ante ¥435 milhões, enquanto o Japão ficou praticamente estável, com ¥1.470 milhões ante ¥1.500 milhões. O relatório não dá um motivo específico para a queda no Oriente Médio.
Sistemas de design e máquinas de luvas e meias caíram junto com o negócio principal
A receita de Sistemas de design caiu 20,4%, para ¥558 milhões, ante ¥701 milhões, e o lucro do segmento 83,5%, para ¥29 milhões, ante ¥176 milhões. Segundo o relatório, o software de design APEXFiz e as máquinas de corte automático P-CAM venderam em linha com o ano anterior, mas as vendas do sistema SDS-ONE APEX caíram junto com as máquinas de tricô. A receita de Máquinas de tricô para luvas e meias despencou 89,3%, para ¥21 milhões, ante ¥196 milhões, e o segmento registrou prejuízo de ¥11 milhões, ante lucro de ¥25 milhões. O negócio Outros — principalmente peças para as máquinas de tricô e os sistemas de design, além de reparo e manutenção — foi o único a crescer, com receita 11,8% maior, de ¥1.752 milhões, embora seu lucro tenha caído 12,8%, para ¥319 milhões.
Os pedidos dão um sinal mais estável que as vendas. Para os três segmentos reportáveis somados, os pedidos do primeiro trimestre foram de ¥6.414 milhões, alta de 3,3%, e a carteira de pedidos em 30 de junho era de ¥4.857 milhões, alta de 4,7%. Os pedidos de Máquinas de tricô retilíneas somaram ¥5.532 milhões, praticamente estáveis no ano, e os de Sistemas de design subiram 33,1%, para ¥827 milhões. Os pedidos superaram, portanto, as vendas somadas desses três segmentos no trimestre, de ¥5.897 milhões. O relatório publica apenas as taxas de variação, não os valores de pedidos do ano anterior.
Caixa e empréstimos de curto prazo subiram
O ativo total subiu 2,2%, para ¥111.960 milhões, ante ¥109.531 milhões em 31 de março de 2026, principalmente porque o caixa e os depósitos aumentaram para ¥25.194 milhões, ante ¥21.295 milhões. O passivo cresceu ¥2.073 milhões, para ¥29.222 milhões, sobretudo pelos empréstimos de curto prazo, que passaram a ¥9.100 milhões, ante ¥6.200 milhões; os empréstimos de longo prazo caíram para ¥5.001 milhões, ante ¥6.667 milhões. As contas a receber de clientes recuaram para ¥34.678 milhões, ante ¥36.893 milhões. O patrimônio líquido subiu levemente, para ¥82.737 milhões, e o índice de capital próprio caiu 1,3 ponto, para 73,9%. O balanço também registra ¥11.214 milhões de créditos em falência e recuperação entre os investimentos, contra os quais há uma provisão não circulante para créditos duvidosos de ¥9.387 milhões. A partir deste trimestre, o grupo também contabiliza a Innovation Factory pelo método de equivalência patrimonial, que contribuiu com ganho de ¥7 milhões.
Projeção e dividendo mantidos, com a maior parte do ano pela frente
A Shima Seiki manteve a projeção do EF3/2027 publicada em 8 de maio de 2026: receita de ¥41.000 milhões (+22,4%), lucro operacional de ¥300 milhões, lucro ordinário de ¥1.000 milhões (+246,3%) e lucro atribuível aos controladores de ¥900 milhões (+5,1%), ou ¥26,53 por ação. O primeiro trimestre entregou 18,7% da receita projetada e prejuízo operacional de ¥847 milhões, de modo que atingir a meta exige cerca de ¥33.351 milhões de receita e ¥1.147 milhões de lucro operacional nos nove meses restantes. O relatório aponta o lançamento no segundo semestre da máquina de tricô de forma com melhor relação custo-desempenho e uma diretoria de reforma estrutural criada para melhorar os resultados, que revisa desenvolvimento, compras, fabricação, vendas e serviços e traz talentos externos. O exercício atual é o último do plano de médio prazo Ever Onward 2026.
A projeção de dividendo também foi mantida, em ¥10,00 intermediário e ¥10,00 no fim do exercício, total anual de ¥20,00, igual ao do EF3/2026 — cerca de 75% do lucro por ação projetado de ¥26,53.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 7.649 | 10.519 | −27,3% |
| Lucro bruto (milhões de ¥) | 3.187 | 3.502 | −9,0% |
| Margem bruta | 41,7% | 33,3% | +8,4 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 4.035 | 3.195 | +26,3% |
| Lucro operacional (milhões de ¥) | −847 | 307 | de lucro a prejuízo |
| Lucro ordinário (milhões de ¥) | −500 | 1.012 | de lucro a prejuízo |
| Lucro líquido atribuível aos controladores (milhões de ¥) | −588 | 907 | de lucro a prejuízo |
| Resultado abrangente (milhões de ¥) | 752 | 586 | +28,3% |
| LPA (¥) | −17,35 | 26,36 | de lucro a prejuízo |
| Máquinas de tricô retilíneas — receita (milhões de ¥) | 5.317 | 8.054 | −34,0% |
| Máquinas de tricô retilíneas — lucro do segmento (milhões de ¥) | 554 | 951 | −41,7% |
| Sistemas de design — receita (milhões de ¥) | 558 | 701 | −20,4% |
| Sistemas de design — lucro do segmento (milhões de ¥) | 29 | 176 | −83,5% |
| Máquinas de tricô para luvas e meias — receita (milhões de ¥) | 21 | 196 | −89,3% |
| Máquinas de tricô para luvas e meias — lucro do segmento (milhões de ¥) | −11 | 25 | de lucro a prejuízo |
| Outros — receita (milhões de ¥) | 1.752 | 1.567 | +11,8% |
| Outros — lucro do segmento (milhões de ¥) | 319 | 366 | −12,8% |
| Pedidos recebidos (milhões de ¥) | 6.414 | — | +3,3% |
| Carteira de pedidos (milhões de ¥) | 4.857 | — | +4,7% |
| Ativos totais (milhões de ¥) | 111.960 | 109.531 | +2,2% |
| Patrimônio líquido (milhões de ¥) | 82.737 | 82.382 | +0,4% |
| Índice de patrimônio líquido | 73,9% | 75,2% | −1,3 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 41.000 | — | +22,4% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 300 | — | n.s. |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 1.000 | — | +246,3% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 900 | — | +5,1% |
| Projeção EF3/2027 — LPA (¥) | 26,53 | — | — |
| Dividendo anual por ação (¥) | 20,00 | 20,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.