Todos os segmentos cresceram, e os custos subiram menos que as vendas
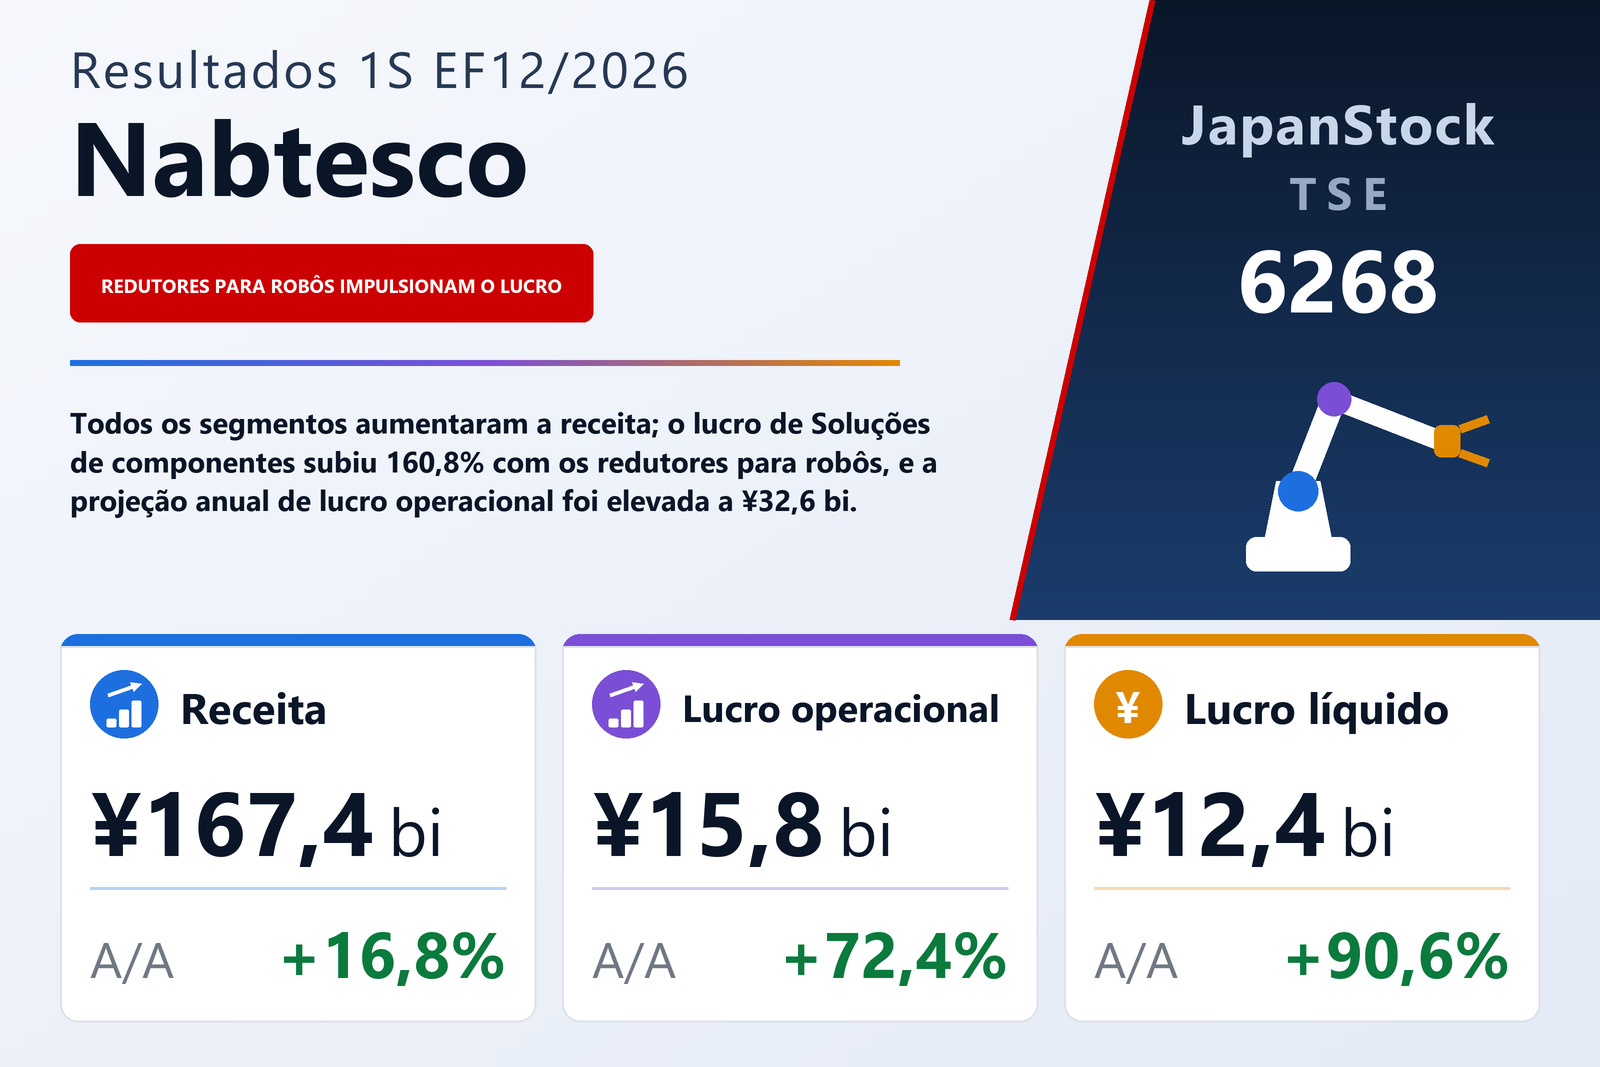
A Nabtesco Corporation (TSE: 6268), cujos negócios abrangem redutores de precisão para robôs industriais, sistemas de freio e de portas para veículos ferroviários, componentes para aeronaves e navios e portas automáticas para edifícios e plataformas de estação, divulgou em 31 de julho de 2026 seus resultados consolidados do primeiro semestre, de 1º de janeiro a 30 de junho de 2026, pelas normas IFRS. A receita cresceu 16,8%, para ¥167.401 milhões, o lucro operacional 72,4%, para ¥15.846 milhões, o lucro antes dos impostos 124,0%, para ¥19.134 milhões e o lucro atribuível aos proprietários da controladora 90,6%, para ¥12.416 milhões, com lucro básico de ¥105,94 por ação, contra ¥54,20. Os pedidos recebidos subiram 33,1%, para ¥198.478 milhões, bem acima das vendas.
A aritmética operacional é simples. O custo das vendas subiu 14,7%, para ¥115.180 milhões, menos que a receita, de modo que o lucro bruto cresceu 21,8%, para ¥52.221 milhões, e a margem bruta passou de 29,9% para 31,2%. As despesas comerciais, gerais e administrativas subiram apenas 9,1%, para ¥37.314 milhões, pouco mais da metade do ritmo da receita, e outras receitas de ¥1.376 milhões, contra outras despesas de ¥438 milhões, somaram um líquido de ¥938 milhões, ante ¥546 milhões. A margem operacional passou assim de 6,4% para 9,5%. O relatório atribui a melhora às vendas maiores dos segmentos Soluções de componentes, Soluções de transporte e Soluções de acessibilidade e ao efeito do Project 10, seu programa de melhoria de rentabilidade.
A venda do negócio hidráulico altera a comparação
A comparação anual não é homogênea em todas as linhas. Com base em um acordo assinado com a Comer Industries S.p.A. em 31 de julho de 2025, a Nabtesco transferiu seu negócio de equipamentos hidráulicos para uma subsidiária integral recém-criada, a Comtesco, em 31 de dezembro de 2025, e concluiu a transferência de 70% das ações da Comtesco em 1º de janeiro de 2026; a Comtesco passou a ser uma coligada avaliada pelo método de equivalência patrimonial. Como o negócio hidráulico foi classificado como operação descontinuada, a receita, o lucro operacional e o lucro antes dos impostos do ano anterior referem-se apenas às operações continuadas, enquanto o lucro semestral e o lucro atribuível aos proprietários do ano anterior incluem operações continuadas e descontinuadas. Três empresas, entre elas a Comtesco e a Nabtesco Power Control (Thailand) Co., Ltd., deixaram o perímetro de consolidação.
Isso pesa sobretudo na última linha. Os ¥6.513 milhões atribuíveis aos proprietários no ano anterior incluíam ¥709 milhões do negócio descontinuado; frente aos ¥5.804 milhões apenas das operações continuadas, os ¥12.416 milhões deste ano representam alta de cerca de 113,9%, e não os 90,6% divulgados. Na mesma base, o lucro básico por ação das operações continuadas passou de ¥48,30 para ¥105,94.
Abaixo do lucro operacional, a equivalência patrimonial acrescenta ¥3.177 milhões
O lucro antes dos impostos aumentou ¥10.591 milhões, para ¥19.134 milhões, um salto muito maior que o da linha operacional. As receitas financeiras foram de ¥749 milhões, contra ¥223 milhões, principalmente ganhos cambiais, e as despesas financeiras, sobretudo juros, de ¥637 milhões, contra ¥833 milhões. A maior virada isolada veio da participação nos resultados de investidas por equivalência patrimonial: ¥3.177 milhões, contra prejuízo de ¥40 milhões. O relatório não informa quais investidas geraram esse resultado. Os impostos sobre o lucro foram de ¥6.186 milhões, contra ¥2.408 milhões, deixando um lucro das operações continuadas de ¥12.949 milhões, contra ¥6.135 milhões, dos quais ¥533 milhões couberam às participações de não controladores. O resultado abrangente foi de ¥18.187 milhões, contra ¥5.112 milhões, ajudado por diferenças de conversão de +¥2.917 milhões, contra −¥3.036 milhões um ano antes, e por um ganho de ¥2.322 milhões em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes.
Redutores para robôs lideram o ganho de lucro; Transporte é o que mais lucra
Soluções de componentes aumentou a receita 23,6%, para ¥45.521 milhões, e o lucro do segmento 160,8%, para ¥4.841 milhões, o maior aumento de lucro entre os segmentos, de ¥2.985 milhões, com pedidos 26,0% maiores, de ¥47.990 milhões. Segundo o relatório, a demanda por redutores de precisão foi forte para robôs industriais, principalmente destinados a montadoras da China e da Coreia do Sul, e para a indústria em geral. Soluções de transporte continuou sendo o segmento mais lucrativo: receita de ¥54.422 milhões, alta de 17,1%, lucro do segmento de ¥9.349 milhões, alta de 31,8%, e pedidos 52,8% maiores, de ¥78.420 milhões. Dentro dele, as vendas de equipamentos navais subiram fortemente com a demanda por navios novos, sobretudo na China, e por manutenção, reparo e revisão; os equipamentos aeronáuticos cresceram com a demanda da aviação comercial; os equipamentos para veículos comerciais avançaram com a recuperação gradual do mercado japonês; e os equipamentos ferroviários ficaram estáveis, pois a demanda firme no Japão e no metrô chinês compensou a queda das vendas na Europa após a venda de uma subsidiária europeia.
Soluções de acessibilidade, o negócio de portas automáticas, aumentou a receita 12,2%, para ¥58.998 milhões, e o lucro do segmento 33,6%, para ¥5.675 milhões, graças à demanda firme por portas de edifícios no exterior e por portas de plataforma no Japão, além do efeito cambial favorável; os pedidos subiram 19,1%, para ¥60.969 milhões. O segmento Outros, principalmente máquinas de embalagem, aumentou a receita 14,3%, para ¥8.459 milhões, com investimentos de fabricantes japoneses de alimentos, mas seu lucro caiu 29,7%, para ¥490 milhões, e o relatório não explica a queda. Os custos corporativos não alocados recuaram para ¥4.510 milhões, ante ¥4.700 milhões. Por localização do cliente, as vendas subiram 11,5% no Japão, para ¥82.492 milhões, 17,7% na Europa, para ¥32.987 milhões, 24,9% na China, para ¥24.696 milhões, e 27,0% na América do Norte, para ¥14.523 milhões.
A carteira de pedidos cresceu mais rápido que as vendas. No fim do período, somava ¥211.132 milhões, contra ¥170.576 milhões um ano antes, dos quais ¥124.197 milhões em Soluções de transporte, ante ¥96.207 milhões.
Os recursos da venda elevam o caixa e quitam dívida de longo prazo
O ativo total caiu 1,7%, para ¥455.904 milhões, ante ¥463.991 milhões em 31 de dezembro de 2025, principalmente porque ¥43.665 milhões em ativos mantidos para venda saíram do balanço com o negócio hidráulico e as contas a receber de clientes recuaram ¥9.658 milhões. Em sentido oposto, o caixa e equivalentes de caixa aumentou ¥26.243 milhões, para ¥99.583 milhões, os investimentos por equivalência patrimonial ¥10.414 milhões e os estoques ¥5.031 milhões. O passivo diminuiu ¥15.608 milhões, para ¥159.549 milhões: os empréstimos não circulantes caíram de ¥10.039 milhões para ¥30 milhões, enquanto os circulantes subiram de ¥34.946 milhões para ¥43.397 milhões. O patrimônio atribuível aos proprietários da controladora cresceu ¥12.552 milhões, para ¥284.484 milhões, elevando o índice de capital próprio de 58,6% para 62,4%.
O fluxo de caixa operacional foi de ¥22.029 milhões, contra ¥20.327 milhões. As atividades de investimento geraram ¥11.476 milhões, contra uma saída de ¥10.253 milhões um ano antes, principalmente por ¥18.204 milhões recebidos na venda de ações de subsidiárias; os gastos com ativo imobilizado caíram para ¥2.400 milhões, ante ¥7.020 milhões. O fluxo de caixa livre foi, assim, de ¥33.505 milhões, contra ¥10.074 milhões. As atividades de financiamento consumiram ¥8.460 milhões, sobretudo com dividendos.
Projeção elevada, dividendo mantido e recompra de até ¥15 bilhões
A Nabtesco elevou sua projeção anual para o EF12/2026 em relação aos números divulgados em 30 de abril de 2026. Agora espera receita de ¥344.000 milhões (antes ¥327.000 milhões; +11,7% sobre o EF12/2025), lucro operacional de ¥32.600 milhões (antes ¥27.700 milhões; +57,3%), lucro antes dos impostos de ¥36.300 milhões (antes ¥28.600 milhões; +67,6%) e lucro atribuível aos proprietários de ¥24.100 milhões (antes ¥18.600 milhões; +53,6%), com lucro por ação de ¥206,20, contra ¥158,72 antes. O relatório cita a demanda crescente por redutores de precisão, portas automáticas e equipamentos navais e um efeito cambial para o aumento da receita, e as vendas maiores, a contenção de despesas e o resultado maior de equivalência patrimonial para as linhas de lucro. A maior revisão por segmento está em Soluções de componentes, cuja projeção de lucro operacional passou de ¥7.000 milhões para ¥9.700 milhões. O primeiro semestre entregou 48,7% da nova projeção de receita e 48,6% da de lucro operacional, o que implica lucro operacional no segundo semestre de cerca de ¥16.754 milhões, um pouco acima do primeiro.
A projeção de dividendos não mudou: dividendo intermediário de ¥41,00, pagável a partir de 31 de agosto de 2026, e ¥41,00 previstos no fim do exercício, totalizando ¥82,00 no ano, contra ¥80,00. Como evento subsequente, o conselho de administração aprovou em 31 de julho de 2026 a recompra de até 4 milhões de ações (3,40% das ações em circulação, excluídas as ações em tesouraria) ou ¥15 bilhões, por compras no mercado da Bolsa de Tóquio entre 3 de agosto e 30 de novembro de 2026, e o cancelamento de todas as ações adquiridas em 15 de dezembro de 2026. O objetivo declarado é aumentar o valor por ação para os acionistas e melhorar a eficiência do capital.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 167.401 | 143.272 | +16,8% |
| Lucro bruto (milhões de ¥) | 52.221 | 42.863 | +21,8% |
| Margem bruta | 31,2% | 29,9% | +1,3 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 37.314 | 34.215 | +9,1% |
| Lucro operacional (milhões de ¥) | 15.846 | 9.194 | +72,4% |
| Margem operacional | 9,5% | 6,4% | +3,1 p.p. |
| Lucro antes de impostos (milhões de ¥) | 19.134 | 8.544 | +124,0% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 12.416 | 6.513 | +90,6% |
| Resultado abrangente (milhões de ¥) | 18.187 | 5.112 | +255,8% |
| LPA (¥) | 105,94 | 54,20 | +95,5% |
| Pedidos recebidos (milhões de ¥) | 198.478 | 149.113 | +33,1% |
| Soluções de componentes — receita (milhões de ¥) | 45.521 | 36.821 | +23,6% |
| Soluções de componentes — lucro do segmento (milhões de ¥) | 4.841 | 1.856 | +160,8% |
| Soluções de transporte — receita (milhões de ¥) | 54.422 | 46.467 | +17,1% |
| Soluções de transporte — lucro do segmento (milhões de ¥) | 9.349 | 7.093 | +31,8% |
| Soluções de acessibilidade — receita (milhões de ¥) | 58.998 | 52.585 | +12,2% |
| Soluções de acessibilidade — lucro do segmento (milhões de ¥) | 5.675 | 4.247 | +33,6% |
| Outros — receita (milhões de ¥) | 8.459 | 7.399 | +14,3% |
| Outros — lucro do segmento (milhões de ¥) | 490 | 697 | −29,7% |
| Ativos totais (milhões de ¥) | 455.904 | 463.991 | −1,7% |
| Patrimônio atribuível aos controladores (milhões de ¥) | 284.484 | 271.932 | +4,6% |
| Índice de patrimônio líquido | 62,4% | 58,6% | +3,8 p.p. |
| Projeção EF12/2026 — receita (milhões de ¥) | 344.000 | — | +11,7% |
| Projeção EF12/2026 — lucro operacional (milhões de ¥) | 32.600 | — | +57,3% |
| Projeção EF12/2026 — lucro antes de impostos (milhões de ¥) | 36.300 | — | +67,6% |
| Projeção EF12/2026 — lucro líquido (milhões de ¥) | 24.100 | — | +53,6% |
| Projeção EF12/2026 — LPA (¥) | 206,20 | — | +56,7% |
| Dividendo anual por ação (¥) | 82,00 | 80,00 | +2,5% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.