Receita estável, margem bruta mais fina e despesas maiores levaram o trimestre ao vermelho
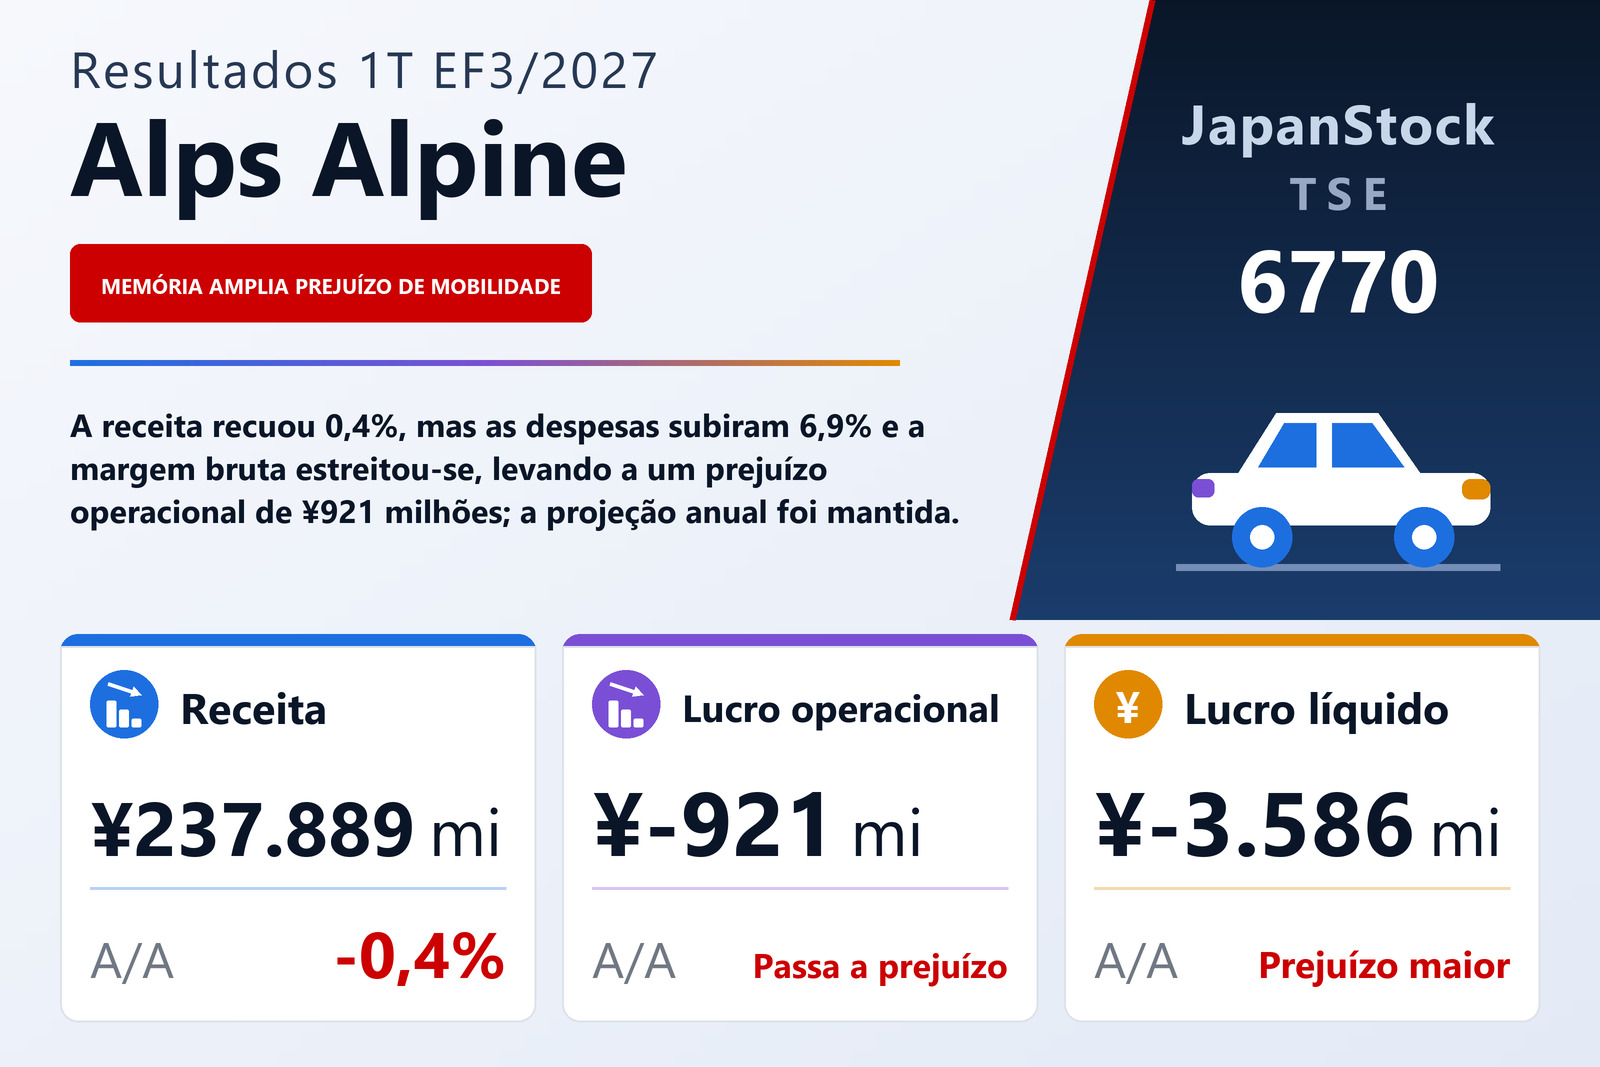
A Alps Alpine Co., Ltd. (TSE: 6770), grupo de componentes eletrônicos e sistemas automotivos, divulgou em 31 de julho de 2026 seus resultados consolidados do primeiro trimestre do EF3/2027 — de 1º de abril a 30 de junho de 2026 — pelas normas contábeis japonesas (J-GAAP). A receita recuou 0,4%, para ¥237.889 milhões, e a empresa passou de um lucro operacional de ¥3.726 milhões um ano antes a um prejuízo operacional de ¥921 milhões. O lucro ordinário caiu 91,3%, para ¥110 milhões, e o prejuízo líquido atribuível aos acionistas da controladora aumentou para ¥3.586 milhões, ante ¥2.821 milhões. O prejuízo por ação cresceu mais que o próprio prejuízo — para ¥18,38, ante ¥13,76, cerca de 34% maior contra cerca de 27% no prejuízo — porque o número médio de ações em circulação caiu para 195.114.490, ante 205.136.431.
A conta é curta. O custo das vendas subiu 0,6%, para ¥200.408 milhões, enquanto a receita andava levemente no sentido oposto; assim, o lucro bruto caiu 5,5%, para ¥37.481 milhões, e a margem bruta estreitou-se de 16,6% para 15,8%. As despesas de vendas, gerais e administrativas, por sua vez, subiram 6,9%, para ¥38.403 milhões — ¥2.474 milhões a mais que um ano antes e agora acima do próprio lucro bruto. A diferença de ¥921 milhões entre os dois é o prejuízo operacional, e a margem operacional passou de 1,6% para −0,4%. O relatório não detalha o aumento dessas despesas.
Mobilidade cresceu 12,7% e perdeu mais; Componentes encolheu um quarto
Mobilidade, o negócio automotivo, é de longe o maior segmento: a receita externa subiu 12,7%, para ¥148.165 milhões, cerca de 62% do total do grupo, graças às vendas firmes de seus principais clientes, as montadoras japonesas, norte-americanas e europeias. Segundo o relatório, tanto o negócio Tier 1, que fornece produtos sob medida às montadoras, quanto o Tier 2, que abastece fornecedores Tier 1, ficaram acima do nível do ano anterior. Ainda assim, o prejuízo do segmento aumentou para ¥3.090 milhões, ante ¥539 milhões, o que o relatório atribui principalmente ao aumento de custos com a alta dos preços de memória, impulsionada pela expansão dos investimentos em data centers.
Componentes seguiu na direção oposta. A receita externa caiu 25,5%, para ¥61.808 milhões: os produtos para os mercados de consumo e automotivo ficaram praticamente estáveis, enquanto os destinados ao mercado móvel recuaram. O relatório observa que os negócios com uma grande fabricante de smartphones ficaram abaixo do ano anterior, mas dentro do esperado pela empresa. O lucro do segmento caiu 56,2%, para ¥2.729 milhões, principalmente pela queda nas vendas.
Sensores e comunicação foi o único segmento a melhorar. A receita subiu 16,8%, para ¥23.146 milhões, com maiores vendas de pequenas impressoras fotográficas para o mercado móvel e de lentes de vidro para o mercado de consumo, estas pela demanda de data centers, e o prejuízo do segmento diminuiu para ¥499 milhões, ante ¥2.143 milhões, ajudado por menores despesas de desenvolvimento com a conclusão do trabalho em um grande produto novo. O segmento Outros — desenvolvimento de sistemas, serviços de escritório e financiamento e leasing — registrou receita de ¥4.770 milhões, ante ¥4.762 milhões, e prejuízo de ¥51 milhões, ante lucro de ¥189 milhões. No total, a queda de ¥3.505 milhões no lucro de Componentes e a piora de ¥2.551 milhões em Mobilidade superaram com folga a melhora de ¥1.644 milhões em Sensores e comunicação.
Perdas cambiais menores mantiveram o lucro ordinário positivo; a carga tributária aprofundou o prejuízo líquido
Abaixo da linha operacional, o trimestre foi ajudado por uma perda cambial muito menor: ¥197 milhões, ante ¥3.719 milhões um ano antes. As despesas não operacionais caíram assim para ¥922 milhões, ante ¥4.291 milhões, enquanto as receitas não operacionais subiram para ¥1.955 milhões, incluindo ¥738 milhões de resultado de equivalência patrimonial, ¥538 milhões de juros e ¥521 milhões de dividendos. O lucro ordinário ficou, portanto, em ¥110 milhões — 91,3% menor, mas ainda positivo. Perdas extraordinárias de ¥363 milhões, em sua maior parte ¥321 milhões com venda e baixa de ativos fixos, contra ganhos de ¥52 milhões, resultaram em prejuízo antes dos impostos de ¥200 milhões, ante lucro antes dos impostos de ¥1.122 milhões.
Ainda assim, os impostos sobre o lucro somaram ¥3.326 milhões (¥3.840 milhões um ano antes), uma despesa sobre um prejuízo antes dos impostos que o relatório não explica. O prejuízo líquido foi de ¥3.527 milhões, dos quais ¥59 milhões de lucro couberam a participações de não controladores, deixando o prejuízo atribuível aos acionistas da controladora em ¥3.586 milhões. O resultado abrangente, ao contrário, passou a ¥3.496 milhões, ante menos ¥5.345 milhões, porque os ajustes de conversão cambial acrescentaram ¥6.736 milhões, contra uma dedução de ¥823 milhões um ano antes.
Os estoques cresceram e a dívida de curto prazo aumentou
O ativo total era de ¥795.146 milhões em 30 de junho, ¥11.994 milhões acima de 31 de março. Mercadorias e produtos acabados subiram para ¥81.963 milhões, ante ¥66.548 milhões, e matérias-primas e suprimentos para ¥59.278 milhões, ante ¥53.125 milhões, enquanto caixa e depósitos caíram para ¥140.079 milhões, ante ¥153.614 milhões, e títulos e contas a receber para ¥155.402 milhões, ante ¥168.376 milhões. Máquinas, equipamentos e veículos, líquidos, aumentaram para ¥63.627 milhões, ante ¥53.744 milhões. No passivo, os empréstimos de curto prazo subiram para ¥44.582 milhões, ante ¥37.068 milhões, e títulos e contas a pagar para ¥106.074 milhões, ante ¥93.167 milhões. Os lucros acumulados caíram para ¥197.973 milhões, ante ¥207.804 milhões, o patrimônio líquido para ¥446.648 milhões e o índice de capital próprio para 55,9%, ante 57,1%. Não foi elaborada demonstração trimestral de fluxos de caixa; a depreciação foi de ¥8.428 milhões, ante ¥8.352 milhões.
Projeção mantida, dividendo previsto de ¥64 e recompra de até ¥30.000 milhões
A projeção anual não mudou em relação à divulgada em 30 de abril de 2026: receita de ¥1.045.000 milhões (+2,5%), lucro operacional de ¥48.500 milhões (+15,4%), lucro ordinário de ¥45.500 milhões (−7,4%) e lucro líquido atribuível aos acionistas da controladora de ¥30.000 milhões (+11,6%), ou ¥150,41 por ação. A projeção semestral prevê receita de ¥508.000 milhões, lucro operacional de ¥9.000 milhões (−57,6%) e lucro líquido de ¥1.000 milhões (−92,5%). Depois de um prejuízo operacional de ¥921 milhões no primeiro trimestre, atingir o número semestral exige lucro operacional de cerca de ¥9.900 milhões no segundo trimestre, e o número anual deixa ¥39.500 milhões a gerar no segundo semestre.
O dividendo previsto é de ¥32 no meio do exercício e ¥32 no fim, ¥64 no total, ante ¥62. Em 31 de julho de 2026, o conselho também decidiu recomprar até 20.000.000 de ações — 10,3% das ações em circulação, excluídas as ações em tesouraria — por até ¥30.000 milhões, por meio de compras no mercado da Bolsa de Tóquio entre 3 de agosto de 2026 e 31 de março de 2027, e cancelar todas as ações assim adquiridas em 31 de março de 2027. O objetivo declarado é elevar o valor por ação e a eficiência do capital como parte do retorno aos acionistas. Além disso, a empresa passou a adotar neste trimestre a nova norma contábil para demonstrações financeiras intermediárias, que segundo ela não teve efeito nos números.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 237.889 | 238.920 | −0,4% |
| Custo das vendas (milhões de ¥) | 200.408 | 199.263 | +0,6% |
| Lucro bruto (milhões de ¥) | 37.481 | 39.656 | −5,5% |
| Margem bruta | 15,8% | 16,6% | −0,8 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 38.403 | 35.929 | +6,9% |
| Lucro operacional (milhões de ¥) | −921 | 3.726 | de lucro a prejuízo |
| Margem operacional | −0,4% | 1,6% | −2,0 p.p. |
| Lucro ordinário (milhões de ¥) | 110 | 1.270 | −91,3% |
| Lucro antes de impostos (milhões de ¥) | −200 | 1.122 | de lucro a prejuízo |
| Lucro líquido atribuível aos controladores (milhões de ¥) | −3.586 | −2.821 | prejuízo ampliado |
| Resultado abrangente (milhões de ¥) | 3.496 | −5.345 | de prejuízo a lucro |
| LPA (¥) | −18,38 | −13,76 | prejuízo ampliado |
| Componentes — receita (milhões de ¥) | 61.808 | 82.919 | −25,5% |
| Componentes — lucro do segmento (milhões de ¥) | 2.729 | 6.234 | −56,2% |
| Sensores e comunicação — receita (milhões de ¥) | 23.146 | 19.821 | +16,8% |
| Sensores e comunicação — lucro do segmento (milhões de ¥) | −499 | −2.143 | prejuízo reduzido |
| Mobilidade — receita (milhões de ¥) | 148.165 | 131.417 | +12,7% |
| Mobilidade — lucro do segmento (milhões de ¥) | −3.090 | −539 | prejuízo ampliado |
| Outros — receita (milhões de ¥) | 4.770 | 4.762 | +0,2% |
| Outros — lucro do segmento (milhões de ¥) | −51 | 189 | de lucro a prejuízo |
| Ativos totais (milhões de ¥) | 795.146 | 783.152 | +1,5% |
| Patrimônio líquido (milhões de ¥) | 446.648 | 449.401 | −0,6% |
| Índice de patrimônio líquido | 55,9% | 57,1% | −1,2 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 1.045.000 | — | +2,5% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 48.500 | — | +15,4% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 45.500 | — | −7,4% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 30.000 | — | +11,6% |
| Projeção EF3/2027 — LPA (¥) | 150,41 | — | — |
| Dividendo anual por ação (¥) | 64,00 | 62,00 | +3,2% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.