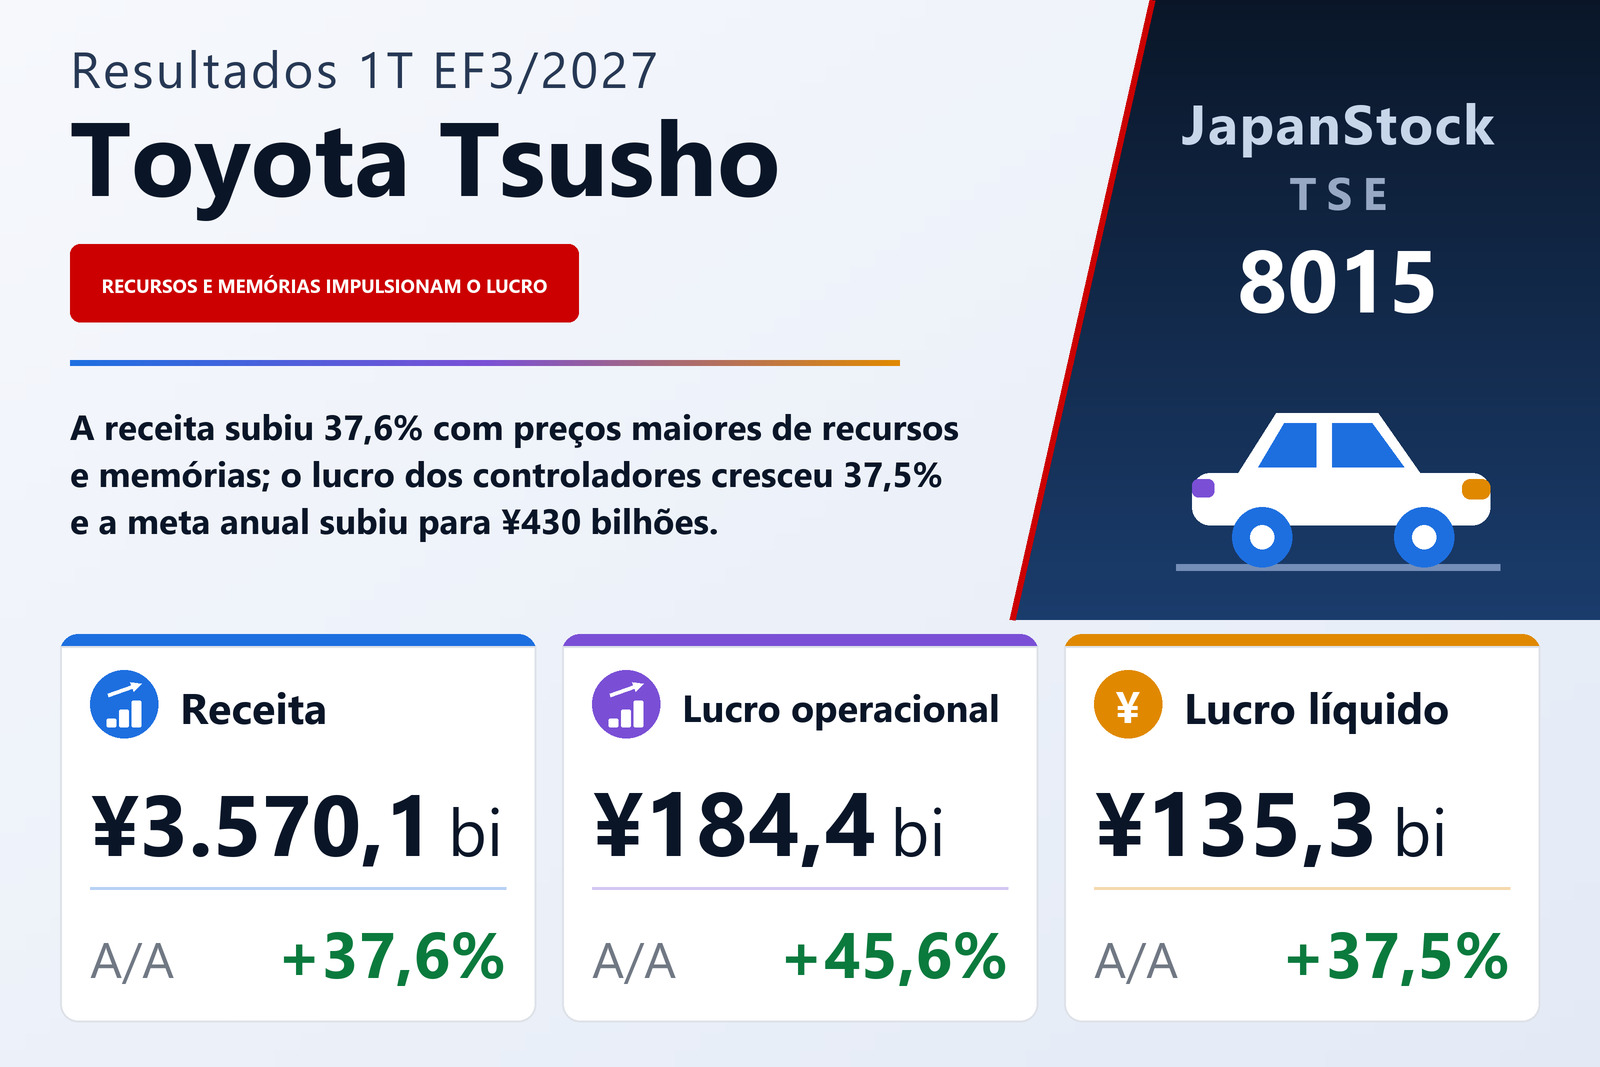
Receita 37,6% maior e lucro dos controladores 37,5% maior
A Toyota Tsusho Corporation (TSE: 8015), trading cujos oito segmentos vão de metais e economia circular a mobilidade, soluções digitais e África, publicou em 31 de julho de 2026 seus resultados consolidados do primeiro trimestre do EF3/2027 — os três meses de 1º de abril a 30 de junho de 2026 — em IFRS. Suas ações são listadas nas bolsas de Tóquio e Nagoya. A receita subiu 37,6%, para ¥3.570.117 milhões, o lucro operacional — o lucro das atividades operacionais no relatório — 45,6%, para ¥184.379 milhões, o lucro antes de impostos 41,1%, para ¥204.724 milhões, e o lucro atribuível aos proprietários da controladora 37,5%, para ¥135.260 milhões, ante ¥98.344 milhões.
O lucro básico por ação foi de ¥130,55 contra ¥93,16, alta de 40,1% — mais rápida que a do lucro, porque o número médio de ações em circulação caiu para 1.036.093.544, de 1.055.663.866. O relatório atribui o aumento da receita, entre outros fatores, à alta dos preços de recursos e dos preços de mercado ligados a memórias.
A margem bruta estreitou; as despesas gerais cresceram menos que o lucro bruto
O custo das vendas subiu um pouco mais que a receita, 38,1%, para ¥3.194.022 milhões, de modo que o lucro bruto cresceu 34,2%, para ¥376.095 milhões, e a margem bruta caiu de 10,8% para 10,5%. As despesas de vendas, gerais e administrativas subiram 21,5%, para ¥191.084 milhões, bem abaixo do avanço do lucro bruto, e foi essa diferença que ampliou a margem operacional de 4,9% para 5,2%. Outras receitas e despesas passaram a um custo líquido de ¥631 milhões, ante ganho líquido de ¥3.607 milhões, incluindo perda por redução ao valor recuperável de ativos fixos de ¥204 milhões sem equivalente um ano antes. A explicação do próprio relatório para o resultado operacional é a mesma: o maior lucro bruto superou o aumento das despesas.
Abaixo da linha operacional, equivalência patrimonial e minoritários cresceram
O resultado financeiro líquido recuou 4,5%, para ¥9.973 milhões: as receitas de juros subiram para ¥8.307 milhões e os dividendos recebidos para ¥17.993 milhões, mas as despesas de juros aumentaram para ¥17.570 milhões, de ¥12.971 milhões. O resultado de participações pelo método da equivalência cresceu 29,1%, para ¥10.371 milhões, citado pelo relatório, ao lado da melhora operacional, como motor do lucro atribuível. O imposto de renda de ¥55.412 milhões levou a alíquota efetiva a cerca de 27,1%, contra 27,6% um ano antes, e o lucro do trimestre foi de ¥149.312 milhões, alta de 42,1%.
As participações de não controladores ficaram com ¥14.051 milhões, mais que o dobro dos ¥6.725 milhões de um ano antes, o que explica por que o lucro dos controladores subiu 37,5%, e não 42,1%. O resultado abrangente total cresceu 52,4%, para ¥175.007 milhões, impulsionado por ¥28.066 milhões de diferenças de conversão de operações no exterior, ante saldo negativo de ¥6.223 milhões um ano antes.
Preços de memórias e recursos mais que dobraram o lucro de dois segmentos
O lucro atribuível aos controladores dos oito segmentos subiu 39,1%, para ¥133.463 milhões, de ¥95.972 milhões, e seis dos oito cresceram. Os dois maiores avanços vieram dos preços de mercado. Soluções digitais mais que dobrou, para ¥18.410 milhões, de ¥8.638 milhões (+113,1%), com a alta dos preços ligados a memórias; sua receita, incluindo vendas entre segmentos, subiu 101,3%, para ¥731.281 milhões, tornando-o o maior segmento em receita. Economia circular avançou 119,3%, para ¥26.567 milhões, de ¥12.115 milhões, com a alta dos preços de recursos, e receita 52,4% maior, de ¥693.881 milhões. África seguiu como maior contribuinte de lucro, com ¥28.140 milhões, alta de 25,2%, graças a mais vendas de veículos, sobretudo na África Central e Ocidental.
Mobilidade cresceu 35,1%, para ¥20.668 milhões, com mais vendas de veículos no exterior, principalmente na Austrália, na Ásia e na Europa, e Cadeia de suprimentos 33,9%, para ¥18.812 milhões, com negócios de autopeças centrados na América do Norte. Metal+ (Plus), reorganizado em abril de 2026 de uma estrutura por produtos para outra por regiões e missões, subiu 11,8%, para ¥12.750 milhões; segundo o relatório, a queda dos preços do aço foi compensada, entre outros fatores, pelo iene mais fraco. Dois segmentos recuaram. Infraestrutura verde caiu 29,6%, para ¥5.459 milhões, com menor geração de energia no Japão e menor volume no negócio de máquinas, e Estilo de vida recuou 37,6%, para ¥2.653 milhões, pois o maior volume no negócio de alimentos na América do Sul não compensou a queda dos preços de mercado.
Recompra de ¥663,7 bilhões cortou 18% do patrimônio dos controladores
O maior item isolado do trimestre foi uma recompra de ações. A Toyota Tsusho gastou ¥663.699 milhões na aquisição de ações próprias e as cancelou no mesmo trimestre: as ações emitidas caíram em 118.095.432, para 944.074.116, enquanto as ações em tesouraria ficaram quase inalteradas, em 6.393.628. O relatório não informa de quem as ações foram compradas. O cancelamento foi lançado contra os lucros acumulados, que caíram ¥591.381 milhões, para ¥1.935.529 milhões; assim, o patrimônio atribuível aos proprietários da controladora recuou 18,1%, para ¥2.587.489 milhões, e sua proporção sobre o ativo total caiu de 37,0% para 30,8%. O ativo total recuou 1,4%, para ¥8.403.866 milhões: contas a receber comerciais e outras subiram ¥134.447 milhões e os estoques ¥122.069 milhões, enquanto caixa e equivalentes caíram ¥484.079 milhões, para ¥919.684 milhões.
A demonstração dos fluxos de caixa mostra como isso foi pago. As atividades operacionais consumiram ¥54.210 milhões, contra entrada de ¥34.620 milhões um ano antes, pois o imposto de renda pago subiu para ¥151.011 milhões, de ¥55.485 milhões, e o capital de giro absorveu caixa: ¥121.219 milhões em contas a receber e ¥98.504 milhões em estoques, compensados em parte por ¥150.803 milhões de aumento em contas a pagar. As atividades de investimento consumiram ¥49.695 milhões, dos quais ¥46.314 milhões em imobilizado. As atividades de financiamento consumiram ¥389.877 milhões: a recompra e ¥65.497 milhões em dividendos foram financiados em parte por aumento líquido de ¥258.828 milhões em empréstimos de curto prazo, ¥74.491 milhões em novos empréstimos de longo prazo e ¥58.600 milhões em títulos. Títulos e empréstimos subiram para ¥2.545.102 milhões, de ¥2.168.735 milhões.
Meta de lucro anual elevada em 7,5%, para ¥430 bilhões; dividendo projetado inalterado
A Toyota Tsusho publica projeção anual apenas para o lucro atribuível aos proprietários da controladora e a revisou no mesmo dia, 31 de julho de 2026. Agora espera ¥430.000 milhões para o EF3/2027, alta de 16,1% sobre o ano anterior e ¥30.000 milhões (7,5%) acima dos ¥400.000 milhões anunciados em 30 de abril de 2026, com lucro por ação de ¥458,58. O relatório dá dois motivos: os resultados do primeiro trimestre e a revisão da premissa cambial para um iene mais fraco. O trimestre divulgado entregou 31,5% da nova meta.
A projeção de dividendo não foi alterada: ¥62,00 no meio do exercício e ¥63,00 no fim do exercício, para um total anual de ¥125,00 contra ¥120,00 no EF3/2026, alta de 4,2%.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 3.570.117 | 2.593.820 | +37,6% |
| Lucro bruto (milhões de ¥) | 376.095 | 280.323 | +34,2% |
| Margem bruta | 10,5% | 10,8% | −0,3 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 191.084 | 157.335 | +21,5% |
| Lucro operacional (milhões de ¥) | 184.379 | 126.595 | +45,6% |
| Margem operacional | 5,2% | 4,9% | +0,3 p.p. |
| Resultado de participações pelo método da equivalência (milhões de ¥) | 10.371 | 8.035 | +29,1% |
| Lucro antes de impostos (milhões de ¥) | 204.724 | 145.071 | +41,1% |
| Lucro líquido (milhões de ¥) | 149.312 | 105.070 | +42,1% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 135.260 | 98.344 | +37,5% |
| Resultado abrangente (milhões de ¥) | 175.007 | 114.802 | +52,4% |
| LPA (¥) | 130,55 | 93,16 | +40,1% |
| Metal+ (Plus) — lucro do segmento (milhões de ¥) | 12.750 | 11.402 | +11,8% |
| Economia circular — lucro do segmento (milhões de ¥) | 26.567 | 12.115 | +119,3% |
| Cadeia de suprimentos — lucro do segmento (milhões de ¥) | 18.812 | 14.046 | +33,9% |
| Mobilidade — lucro do segmento (milhões de ¥) | 20.668 | 15.294 | +35,1% |
| Infraestrutura verde — lucro do segmento (milhões de ¥) | 5.459 | 7.756 | −29,6% |
| Soluções digitais — lucro do segmento (milhões de ¥) | 18.410 | 8.638 | +113,1% |
| Estilo de vida — lucro do segmento (milhões de ¥) | 2.653 | 4.249 | −37,6% |
| África — lucro do segmento (milhões de ¥) | 28.140 | 22.469 | +25,2% |
| Ativos totais (milhões de ¥) | 8.403.866 | 8.523.667 | −1,4% |
| Patrimônio líquido (milhões de ¥) | 2.729.557 | 3.301.147 | −17,3% |
| Patrimônio atribuível aos controladores (milhões de ¥) | 2.587.489 | 3.157.520 | −18,1% |
| Índice de patrimônio líquido | 30,8% | 37,0% | −6,2 p.p. |
| Fluxo de caixa operacional (milhões de ¥) | −54.210 | 34.620 | n.s. |
| Fluxo de caixa de investimento (milhões de ¥) | −49.695 | −42.878 | n.s. |
| Fluxo de caixa de financiamento (milhões de ¥) | −389.877 | −33.496 | n.s. |
| Aquisição de ações em tesouraria (milhões de ¥) | −663.699 | −1 | n.s. |
| Projeção EF3/2027 — lucro líquido atribuível aos controladores (milhões de ¥) | 430.000 | — | +16,1% |
| Projeção EF3/2027 — LPA (¥) | 458,58 | — | — |
| Dividendo anual por ação (¥) | 125,00 | 120,00 | +4,2% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.