Projetos adiados chegam no primeiro trimestre
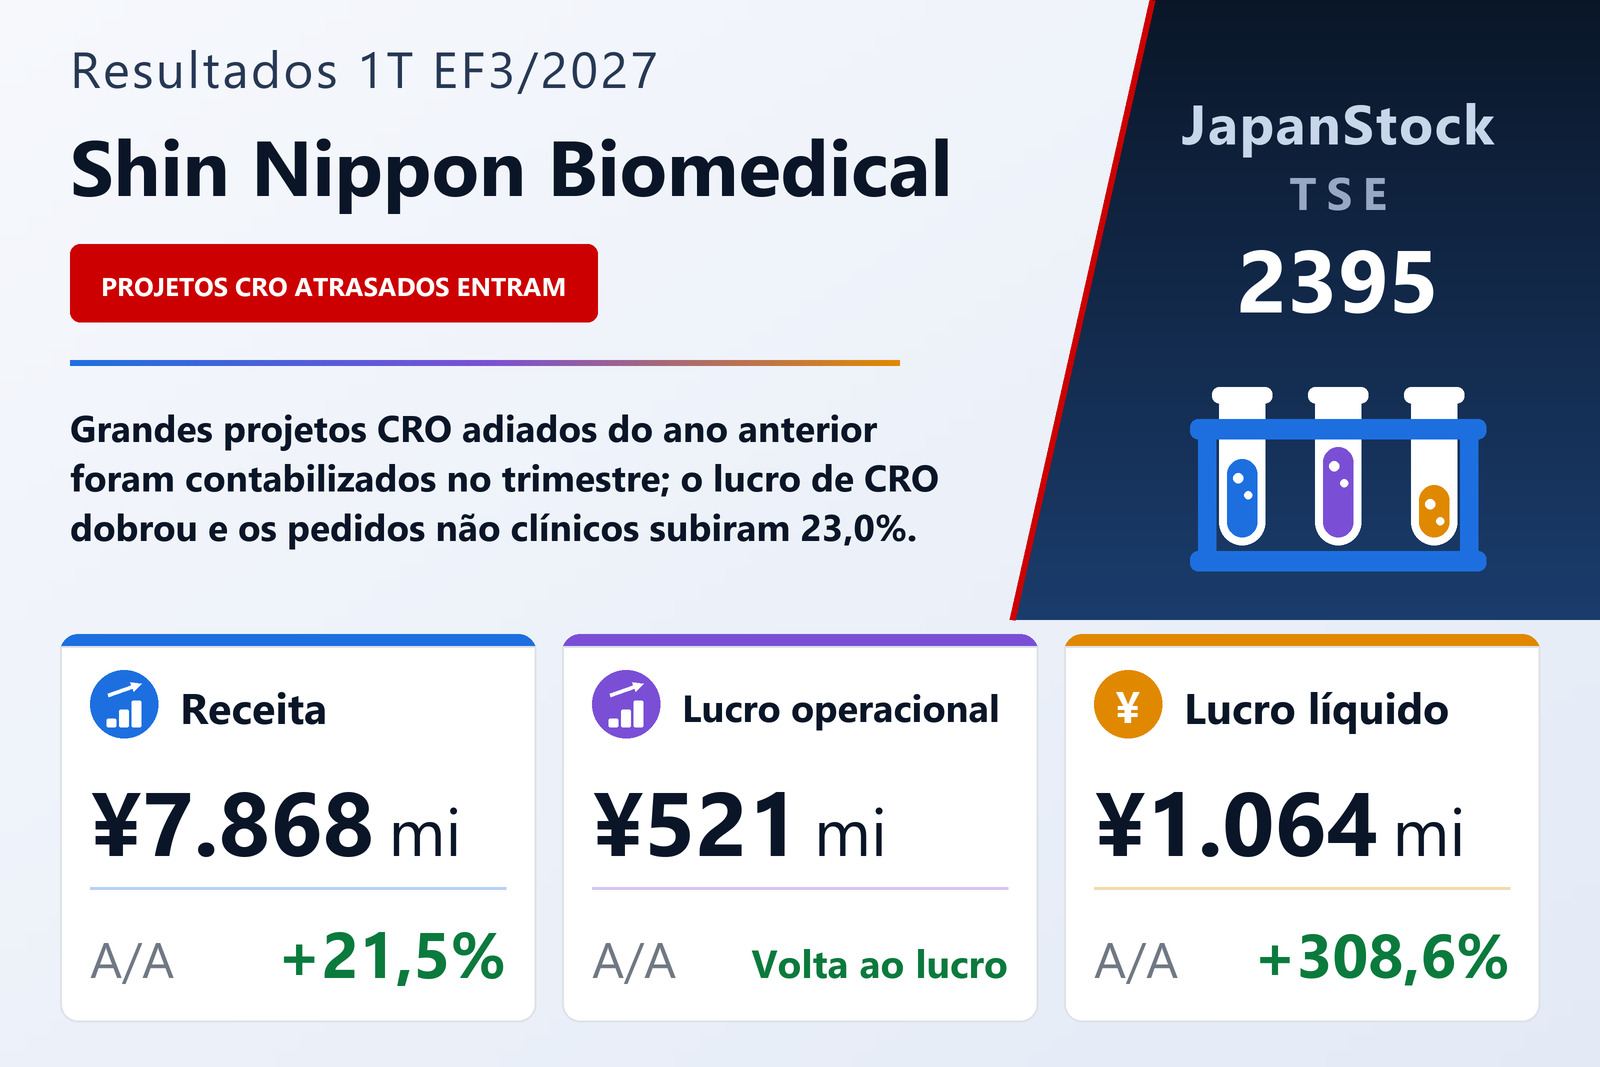
A Shin Nippon Biomedical Laboratories, Ltd. (TSE: 2395), organização de pesquisa sob contrato sediada em Kagoshima cujo negócio não clínico realiza estudos de segurança e outros ensaios com candidatos a medicamentos para clientes farmacêuticos, divulgou em 5 de agosto de 2026 seus resultados consolidados do primeiro trimestre do EF3/2027 — os três meses de 1º de abril a 30 de junho de 2026 — segundo as normas contábeis japonesas. A receita subiu 21,5%, para ¥7.868 milhões, que a empresa classifica como recorde para um primeiro trimestre. O lucro operacional foi de ¥521 milhões, ante prejuízo operacional de ¥340 milhões um ano antes, uma melhora de ¥862 milhões. O lucro ordinário avançou 177,9%, para ¥1.433 milhões, e o lucro atribuível aos proprietários da controladora 308,6%, para ¥1.064 milhões, ou ¥25,55 por ação, ante ¥6,25.
O relatório aponta um motivo principal para a virada. Vários grandes projetos do negócio de CRO que a empresa esperava registrar como vendas durante o EF3/2026 só foram concluídos no EF3/2027, e a maior parte desse deslocamento foi contabilizada neste trimestre. A comparação anual inclui, portanto, receita que a empresa previa originalmente para o exercício anterior.
Margem bruta sobe quatro pontos
O custo das vendas subiu 12,1%, para ¥3.821 milhões, bem mais devagar que a receita, de modo que o lucro bruto avançou 31,9%, para ¥4.047 milhões, e a margem bruta subiu de 47,38% para 51,44%. As despesas de vendas, gerais e administrativas cresceram apenas 3,4%, para ¥3.526 milhões. Da melhora de ¥862 milhões no resultado operacional, o maior lucro bruto contribuiu com cerca de ¥978 milhões e o aumento das despesas gerais absorveu cerca de ¥116 milhões. A margem operacional foi de 6,63%, ante −5,26% um ano antes.
Lucro de CRO dobra e unidade de desenvolvimento perde menos
O segmento CRO, que reúne os negócios não clínico e clínico, elevou a receita 22,0%, para ¥7.537 milhões, de ¥6.182 milhões, também um recorde para um primeiro trimestre, e o lucro do segmento dobrou de ¥769 milhões para ¥1.538 milhões. Sua margem operacional subiu de 12,4% para 20,4%. Os pedidos recebidos no negócio não clínico atingiram o recorde trimestral de ¥9.961 milhões, alta de 23,0%. O relatório atribui o aumento sobretudo a clientes da Europa e dos Estados Unidos, cujos pedidos cresceram 39,8%, para ¥4.280 milhões; os pedidos do exterior como um todo subiram 68,8%, para ¥5.301 milhões, e representaram 53,2% do total, ante 38,8% um ano antes, enquanto os pedidos domésticos caíram de ¥4.955 milhões para ¥4.660 milhões. A carteira de pedidos não clínica no fim de junho era de ¥44.060 milhões, 22,0% acima de um ano antes.
A empresa credita o resultado a várias iniciativas de longo prazo: o fornecimento de primatas não humanos de suas próprias instalações de criação próximas aos locais de ensaio, que, segundo ela, ganhou importância à medida que se intensifica a pesquisa em novas modalidades terapêuticas e que esses animais ficaram difíceis de obter no exterior; a ampliação da capacidade de bioanálise; acordos de fornecedor preferencial com quatro farmacêuticas japonesas e o status de fornecedor preferencial de um grupo farmacêutico global; e uma equipe dedicada a clientes estrangeiros. O negócio clínico é conduzido por meio de uma joint venture com a PPD, Inc., CRO clínica norte-americana do grupo Thermo Fisher Scientific, contabilizada por equivalência patrimonial; a joint venture contribuiu com resultado de equivalência de ¥718 milhões, ante ¥700 milhões.
O segmento de Pesquisa translacional, que desenvolve candidatos a medicamentos e tecnologias próprios, teve receita de ¥59 milhões, ante ¥47 milhões, e seu prejuízo operacional diminuiu de ¥1.101 milhões para ¥966 milhões. O relatório associa parte da melhora a um prejuízo menor na Satsuma Pharmaceuticals, Inc., subsidiária norte-americana que comercializa o tratamento nasal para enxaqueca Atzumi, cujo prejuízo operacional foi de ¥593 milhões, ante ¥746 milhões. O Atzumi obteve aprovação de comercialização da Food and Drug Administration dos EUA em 30 de abril de 2025 (horário dos EUA), e a Satsuma está estruturando sua organização de vendas com vistas a um lançamento nos Estados Unidos no segundo semestre de 2027.
A Medipolis, que opera geração de energia geotérmica e com águas termais e hotéis em terrenos da empresa em Ibusuki, na província de Kagoshima, elevou a receita 12,8%, para ¥237 milhões, de ¥210 milhões, mas o lucro do segmento caiu de ¥33 milhões para ¥16 milhões, o que o relatório atribui principalmente à maior depreciação no negócio de energia. O segmento Imóveis nos EUA, que aluga um edifício industrial multiuso em terreno da subsidiária norte-americana, faturou ¥49 milhões, ante ¥43 milhões, enquanto seu prejuízo aumentou de ¥23 milhões para ¥28 milhões. Os demais negócios, que incluem construção, lucraram ¥23 milhões, ante ¥3 milhões, e o ajuste de conciliação, composto sobretudo de despesas corporativas não alocadas, ampliou-se de −¥22 milhões para −¥61 milhões.
Equivalência patrimonial e ganhos cambiais elevam o lucro ordinário
As receitas não operacionais subiram de ¥915 milhões para ¥1.072 milhões. O resultado de equivalência patrimonial foi de ¥830 milhões, alta de 14,5%, em sua maior parte da joint venture clínica, e o ganho cambial cresceu 42,6%, de ¥120 milhões para ¥172 milhões. As despesas não operacionais subiram de ¥58 milhões para ¥161 milhões, incluindo despesas de juros de ¥106 milhões, ante ¥57 milhões. O lucro ordinário chegou assim a ¥1.433 milhões, ¥917 milhões a mais que um ano antes.
As perdas extraordinárias caíram para ¥26 milhões, integralmente perdas com baixa de ativos não circulantes, ante ¥185 milhões um ano antes, quando só esse item somou ¥178 milhões. O lucro antes dos impostos cresceu 322,3%, para ¥1.408 milhões. Os impostos sobre o lucro foram de ¥345 milhões, ante ¥77 milhões, ou 24,5% do lucro antes dos impostos, ante 23,1%. O resultado abrangente foi negativo em ¥115 milhões, ante −¥3.309 milhões um ano antes, pois a queda de ¥1.896 milhões na diferença de avaliação de títulos disponíveis para venda superou o ganho de conversão cambial de ¥665 milhões.
Menos caixa e dívida, mais estoques e adiantamentos
Os ativos totais caíram ¥4.846 milhões em relação ao fechamento de março, para ¥100.208 milhões. Caixa e depósitos recuaram ¥4.202 milhões, para ¥14.334 milhões, e os títulos de investimento ¥2.289 milhões, enquanto os estoques subiram ¥2.093 milhões, para ¥17.207 milhões. No passivo, os adiantamentos recebidos aumentaram ¥2.019 milhões, para ¥16.725 milhões, os impostos sobre o lucro a pagar diminuíram ¥883 milhões e os empréstimos de longo prazo caíram ¥3.834 milhões, para ¥17.286 milhões. Os empréstimos de curto e longo prazo somavam ¥36.856 milhões, ante ¥40.791 milhões no fechamento do exercício, e o passivo total recuou ¥3.623 milhões, para ¥57.942 milhões.
O patrimônio líquido diminuiu ¥1.223 milhões, para ¥42.265 milhões: o lucro trimestral de ¥1.064 milhões foi mais que compensado por ¥1.248 milhões em dividendos pagos e pela queda de ¥1.896 milhões na diferença de avaliação de títulos. Como o balanço encolheu mais depressa, o índice de patrimônio líquido ainda assim subiu de 41,0% para 41,6%. Não foi elaborada demonstração trimestral dos fluxos de caixa; a depreciação foi de ¥760 milhões, ante ¥715 milhões, e os investimentos de capital no trimestre somaram ¥1.127 milhões.
Projeção semestral revisada; plano anual e dividendo
Afirmando que o trimestre transcorreu bem, a empresa revisou a projeção semestral publicada em 11 de maio de 2026 e remete os detalhes a um comunicado separado do mesmo dia. Os números semestrais do relatório preveem receita de ¥17.154 milhões, alta de 16,1%, lucro operacional de ¥1.240 milhões (sem variação anual informada), lucro ordinário de ¥2.988 milhões, alta de 83,6%, e lucro atribuível aos proprietários da controladora de ¥1.917 milhões, alta de 80,6%, ou ¥48,56 por ação. O primeiro trimestre entregou 45,9% dessa receita e 42,1% desse lucro operacional.
Para o exercício completo EF3/2027, o relatório mostra receita de ¥38.000 milhões, alta de 16,8%, lucro operacional de ¥3.000 milhões, alta de 13,0%, lucro ordinário de ¥6.000 milhões, alta de 2,9%, e lucro atribuível aos proprietários da controladora de ¥3.500 milhões, queda de 23,4%, ou ¥84,07 por ação; o documento não explica a queda prevista do lucro líquido. Diante dessas metas, o primeiro trimestre representa 20,7% da receita e 17,4% do lucro operacional. O plano pressupõe câmbio de ¥150 por dólar e pedidos não clínicos de ¥37.800 milhões no ano. A empresa espera apenas um efeito menor das tarifas recíprocas dos EUA, já que seus negócios prestam serviços e quase não exportam bens para os Estados Unidos, e não relata até agora impacto do terremoto centrado na província de Kumamoto em 28 de julho de 2026.
A projeção de dividendo permanece em ¥50,00 por ação no exercício — ¥20,00 intermediário e ¥30,00 no fim do exercício —, igual ao do EF3/2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 7.868 | 6.477 | +21,5% |
| Lucro bruto (milhões de ¥) | 4.047 | 3.069 | +31,9% |
| Margem bruta | 51,44% | 47,38% | +4,06 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 3.526 | 3.410 | +3,4% |
| Lucro operacional (milhões de ¥) | 521 | −340 | de prejuízo a lucro |
| Margem operacional | 6,63% | −5,26% | +11,89 p.p. |
| Resultado de equivalência patrimonial (milhões de ¥) | 830 | 725 | +14,5% |
| Ganho cambial, não operacional (milhões de ¥) | 172 | 120 | +42,6% |
| Lucro ordinário (milhões de ¥) | 1.433 | 515 | +177,9% |
| Lucro antes de impostos (milhões de ¥) | 1.408 | 333 | +322,3% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 1.064 | 260 | +308,6% |
| LPA (¥) | 25,55 | 6,25 | +308,8% |
| Resultado abrangente (milhões de ¥) | −115 | −3.309 | prejuízo reduzido |
| CRO — receita (milhões de ¥) | 7.537 | 6.182 | +22,0% |
| CRO — lucro do segmento (milhões de ¥) | 1.538 | 769 | +100,0% |
| Pesquisa translacional — receita (milhões de ¥) | 59 | 47 | +26,9% |
| Pesquisa translacional — lucro do segmento (milhões de ¥) | −966 | −1.101 | prejuízo reduzido |
| Medipolis — receita (milhões de ¥) | 237 | 210 | +12,8% |
| Medipolis — lucro do segmento (milhões de ¥) | 16 | 33 | −51,6% |
| Imóveis nos EUA — receita (milhões de ¥) | 49 | 43 | +13,7% |
| Imóveis nos EUA — lucro do segmento (milhões de ¥) | −28 | −23 | prejuízo ampliado |
| Outros — receita (milhões de ¥) | 114 | 154 | −26,0% |
| Outros — lucro do segmento (milhões de ¥) | 23 | 3 | +517,9% |
| Pedidos recebidos do negócio não clínico (milhões de ¥) | 9.961 | 8.095 | +23,0% |
| Pedidos não clínicos de clientes estrangeiros (milhões de ¥) | 5.301 | 3.140 | +68,8% |
| Carteira de pedidos não clínica em 30 de junho (vs. 30 de junho de 2025) (milhões de ¥) | 44.060 | 36.120 | +22,0% |
| Caixa e depósitos (milhões de ¥) | 14.334 | 18.536 | −22,7% |
| Estoques (milhões de ¥) | 17.207 | 15.114 | +13,8% |
| Adiantamentos recebidos (milhões de ¥) | 16.725 | 14.705 | +13,7% |
| Empréstimos de longo prazo (milhões de ¥) | 17.286 | 21.121 | −18,2% |
| Ativos totais (milhões de ¥) | 100.208 | 105.055 | −4,6% |
| Patrimônio líquido (milhões de ¥) | 42.265 | 43.489 | −2,8% |
| Índice de patrimônio líquido | 41,6% | 41,0% | +0,6 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 38.000 | — | +16,8% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 3.000 | — | +13,0% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 6.000 | — | +2,9% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 3.500 | — | −23,4% |
| Projeção EF3/2027 — LPA (¥) | 84,07 | — | — |
| Dividendo anual por ação (¥) | 50,00 | 50,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.