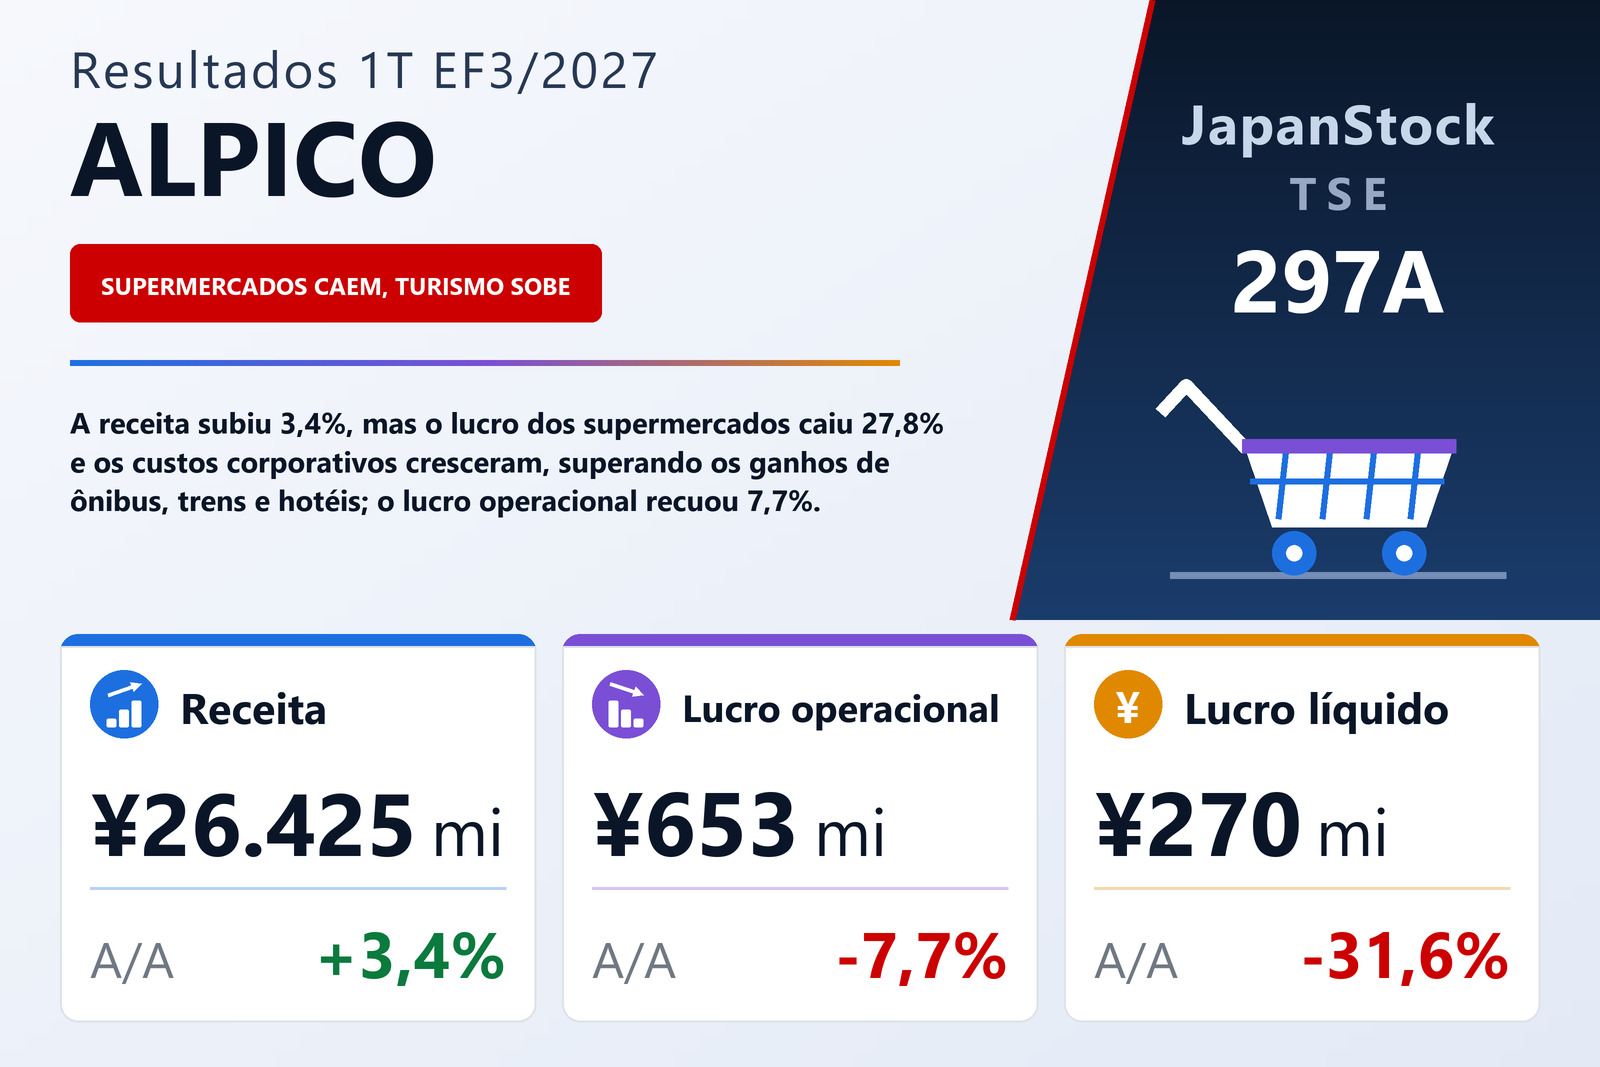
A receita cresceu 3,4%, e os custos um pouco mais
A ALPICO HOLDINGS CO., LTD. (TSE: 297A), grupo da província de Nagano que opera supermercados, serviços de ônibus, táxi e ferrovia e hotéis, publicou em 5 de agosto de 2026 os resultados consolidados do primeiro trimestre do exercício que termina em março de 2027 — os três meses de 1º de abril a 30 de junho de 2026 — pelas normas contábeis japonesas. A receita operacional subiu 3,4%, para ¥26.425 milhões, o lucro operacional caiu 7,7%, para ¥653 milhões, o lucro ordinário 14,7%, para ¥551 milhões e o lucro atribuível aos controladores 31,6%, para ¥270 milhões. O lucro por ação foi de ¥3,92, ante ¥5,57, uma queda um pouco menor, de 29,6%, porque o número médio de ações em circulação caiu de 71.113.251 para 69.019.144. As ações da empresa são negociadas na Bolsa de Tóquio.
A linha operacional se moveu por uma margem estreita. A receita aumentou cerca de ¥857 milhões, enquanto as despesas operacionais de transporte e o custo das vendas subiram 3,7%, para ¥18.503 milhões, e as despesas de vendas, gerais e administrativas também 3,7%, para ¥7.268 milhões. O total das despesas operacionais aumentou, portanto, cerca de ¥912 milhões — aproximadamente ¥55 milhões a mais que o ganho de receita — e a margem operacional recuou de 2,8% para 2,5%. A depreciação e amortização, que o relatório divulga no lugar de uma demonstração trimestral dos fluxos de caixa, subiu 14,8%, para ¥838 milhões, ante ¥730 milhões.
O lucro dos segmentos ficou estável; os custos corporativos fizeram a diferença
A nota de segmentos mostra que a queda do lucro operacional não veio dos negócios operacionais em conjunto. O lucro somado dos cinco segmentos foi de ¥865 milhões nos dois períodos. O que mudou foi a conciliação com o lucro operacional consolidado: as despesas corporativas não atribuídas a nenhum segmento, que o relatório descreve como principalmente despesas gerais e administrativas, subiram de ¥288 milhões para ¥348 milhões. Esse aumento de cerca de ¥59 milhões é maior que a queda de ¥55 milhões do lucro operacional. O relatório não explica o aumento. As eliminações entre segmentos somaram cerca de ¥139 milhões nos dois anos.
Supermercados: preços mais altos, uma loja nova e uma margem mais fina
Distribuição — a rede de supermercados Delicia e um formato menor de alimentos para empresas — é de longe o maior segmento, com receita operacional de ¥19.525 milhões, alta de 2,5%, quase três quartos da receita do grupo. Seu lucro de segmento caiu 27,8%, para ¥371 milhões, ante ¥515 milhões, e a margem estreitou-se de cerca de 2,7% para 1,9%. O relatório atribui o ganho de receita a preços unitários mais altos após revisões de preços e à loja Delicia Meals Kawanakajima, na cidade de Nagano, inaugurada em outubro de 2025. Atribui a queda do lucro à concorrência acirrada, que impediu repassar aos preços toda a alta dos custos de compra, somada ao aumento das despesas com pessoal e de outros custos.
O segmento opera 61 lojas: 52 supermercados Delicia, quatro deles no formato Delicia Meals, focado em pratos prontos, e nove lojas Gyomu Super e U-Pallet que vendem principalmente produtos em grandes embalagens para empresas. Em torno delas, opera 40 veículos de supermercado móvel Tokushimaru, 19 bases de supermercado on-line e uma loja sem funcionários com autoatendimento no caixa.
Ônibus, trens e hotéis trouxeram os ganhos
Transporte, que segundo o relatório depende muito de turistas e por isso é sensível ao turismo receptivo e ao clima, elevou a receita operacional em 7,6%, para ¥3.303 milhões, e o lucro de segmento em 39,0%, para ¥258 milhões, com a demanda de visitantes estrangeiros mais forte. A receita de ônibus cresceu nas linhas turísticas para Kamikochi, Hakuba, Togakushi e outros destinos da província de Nagano e nas linhas rodoviárias dentro e fora da província. Os táxis ganharam com a demanda turística em Kamikochi, a firmeza do serviço urbano e um escritório em Karuizawa aberto em outubro de 2025, e a ferrovia transportou mais turistas nacionais e estrangeiros.
Turismo elevou a receita operacional em 5,5%, para ¥3.165 milhões, e o lucro de segmento em 62,3%, para ¥188 milhões, liderado pelo negócio de hotéis e ryokan — seis estabelecimentos, cinco em Matsumoto e um em Suwa —, que captou demanda nacional e estrangeira, sobretudo por hospedagem. Os outros dois negócios do segmento encolheram: as áreas de serviço faturaram menos porque o mau tempo coincidiu com dias de grande movimento, e o negócio de viagens recuou porque seus principais pacotes turísticos não cresceram, apesar da demanda firme de empresas e de viagens escolares. Juntos, transporte e turismo acrescentaram cerca de ¥145 milhões de lucro de segmento, quase exatamente os ¥143 milhões que distribuição perdeu.
Os dois segmentos pequenos seguiram direções opostas. A receita imobiliária caiu 6,2%, para ¥340 milhões, e o lucro de segmento 5,1%, para ¥35 milhões, porque as vendas de imóveis no negócio de administração de loteamentos de casas de campo ficaram abaixo do ano anterior. Outros serviços, centrados em seguros de danos, elevaram a receita em 5,8%, para ¥165 milhões, e o lucro em 9,0%, para ¥11 milhões, absorvendo despesas maiores com pessoal e outros custos. As receitas dos segmentos incluem ¥74 milhões de vendas entre segmentos, por isso somam ¥26.500 milhões.
Abaixo da linha operacional: mais juros e uma carga tributária maior
Os itens não operacionais ampliaram a queda. A despesa de juros subiu 31,5%, para ¥125 milhões, ante ¥95 milhões, enquanto as receitas não operacionais caíram de ¥50 milhões para ¥37 milhões; assim, o custo não operacional líquido passou de cerca de ¥61 milhões para ¥101 milhões, e o lucro ordinário caiu mais que o operacional, 14,7%. Os itens extraordinários foram pequenos: ¥14 milhões de receitas de subvenções foram em grande parte compensados por uma perda de ¥13 milhões com a redução do custo de ativos imobilizados, e os custos de demolição e remoção foram de ¥28 milhões, ante ¥29 milhões. O lucro antes de impostos caiu 15,3%, para ¥522 milhões.
A queda mais acentuada veio na linha de impostos. O total de impostos sobre o lucro subiu 13,8%, para ¥252 milhões, apesar do lucro antes de impostos menor, com impostos correntes de ¥230 milhões, ante ¥102 milhões, o que elevou a carga tributária de cerca de 35,9% para 48,2% do lucro antes de impostos. O relatório não explica o aumento. O lucro líquido, integralmente atribuível aos controladores, caiu 31,6%, para ¥270 milhões, e o resultado abrangente caiu 26,5%, para ¥288 milhões.
Um balanço menor, menos empréstimos e três novas subsidiárias
Os ativos totais caíram 3,4%, para ¥58.127 milhões, ante ¥60.182 milhões em 31 de março de 2026. Caixa e depósitos diminuíram ¥1.470 milhões, para ¥3.847 milhões, e o imobilizado ¥508 milhões, enquanto as ações de empresas coligadas subiram ¥248 milhões, para ¥638 milhões. No passivo, os empréstimos de longo prazo caíram ¥1.426 milhões, para ¥16.834 milhões, e a parcela circulante dos empréstimos de longo prazo ¥177 milhões, para ¥5.705 milhões; o imposto de renda a pagar diminuiu ¥556 milhões e a provisão para bônus aumentou ¥333 milhões. O patrimônio líquido recuou 0,7%, para ¥15.513 milhões, pois os ¥270 milhões de lucro líquido ficaram abaixo dos ¥402 milhões de dividendos, mas, como os ativos totais caíram mais rápido, o índice de patrimônio líquido subiu de 26,0% para 26,7%.
O trimestre também mudou a estrutura do grupo. A empresa tornou a MAG·MAG Co., Ltd., de Matsumoto (Nagano), subsidiária integral em abril de 2026 e a Harvest Co., Ltd., do distrito de Kitaazumi (Nagano), em maio de 2026, e em 15 de junho de 2026 constituiu a ALPICO Asset Design Co., Ltd., na qual começou a concentrar funções de administração e incorporação imobiliária e parte dos serviços de alimentação e venda de produtos antes espalhados pelas empresas do grupo. Ainda assim, o relatório não registra mudança relevante no perímetro de consolidação no trimestre nem informa a contribuição das novas subsidiárias.
Projeção inalterada, com o trimestre de verão encarregado de sustentar o semestre
A projeção divulgada em 13 de maio de 2026 foi mantida porque os resultados seguem, em linhas gerais, o planejado, diz a empresa. Para o primeiro semestre, ela espera receita operacional de ¥56.500 milhões (+4,4%), lucro operacional de ¥2.700 milhões (−2,1%), lucro ordinário de ¥2.300 milhões (−10,6%) e lucro líquido de ¥1.400 milhões (−13,7%). Para o exercício completo EF3/2027, espera receita operacional de ¥110.000 milhões (+2,4%), lucro operacional de ¥3.700 milhões (−5,5%), lucro ordinário de ¥3.000 milhões (−15,7%) e lucro líquido atribuível aos controladores de ¥1.600 milhões (−20,0%), ou ¥22,35 por ação. O primeiro trimestre entregou 24,0% da receita anual projetada, mas apenas 17,7% do lucro operacional projetado, e a projeção semestral implica lucro operacional de cerca de ¥2.050 milhões só no trimestre de julho a setembro, ante ¥653 milhões em abril-junho. O relatório não detalha a projeção por trimestre.
A empresa espera que continuem os aumentos salariais, os preços de energia pressionados pelo iene fraco e pela situação no Oriente Médio e os custos de compra elevados, e afirma que buscará revisões de preços adequadas, apoiadas em valor agregado, junto com cortes de custos e ganhos de produtividade em todo o grupo, para garantir o lucro operacional. A previsão de dividendo segue em ¥5,00 por ação ordinária no ano, pagos no fim do exercício, o mesmo valor do EF3/2026 e cerca de 22% do lucro por ação projetado. A empresa tem ainda ações de classe B não listadas, para as quais prevê dividendo de ¥20,00, calculado à taxa anual de 2,0% sobre o valor integralizado.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita operacional (milhões de ¥) | 26.425 | 25.568 | +3,4% |
| Despesas operacionais de transporte e custo das vendas (milhões de ¥) | 18.503 | 17.850 | +3,7% |
| Despesas comerciais e administrativas (milhões de ¥) | 7.268 | 7.008 | +3,7% |
| Lucro operacional (milhões de ¥) | 653 | 708 | −7,7% |
| Margem operacional | 2,5% | 2,8% | −0,3 p.p. |
| Lucro ordinário (milhões de ¥) | 551 | 646 | −14,7% |
| Lucro antes de impostos (milhões de ¥) | 522 | 617 | −15,3% |
| Imposto de renda (milhões de ¥) | 252 | 221 | +13,8% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 270 | 395 | −31,6% |
| LPA (¥) | 3,92 | 5,57 | −29,6% |
| Resultado abrangente (milhões de ¥) | 288 | 392 | −26,5% |
| Distribuição — receita (milhões de ¥) | 19.525 | 19.054 | +2,5% |
| Distribuição — lucro do segmento (milhões de ¥) | 371 | 515 | −27,8% |
| Transporte — receita (milhões de ¥) | 3.303 | 3.069 | +7,6% |
| Transporte — lucro do segmento (milhões de ¥) | 258 | 186 | +39,0% |
| Turismo — receita (milhões de ¥) | 3.165 | 2.999 | +5,5% |
| Turismo — lucro do segmento (milhões de ¥) | 188 | 115 | +62,3% |
| Imobiliário — receita (milhões de ¥) | 340 | 363 | −6,2% |
| Imobiliário — lucro do segmento (milhões de ¥) | 35 | 37 | −5,1% |
| Outros serviços — receita (milhões de ¥) | 165 | 156 | +5,8% |
| Outros serviços — lucro do segmento (milhões de ¥) | 11 | 10 | +9,0% |
| Lucro somado dos segmentos (milhões de ¥) | 865 | 865 | +0,1% |
| Despesas corporativas não alocadas (milhões de ¥) | 348 | 288 | +20,5% |
| Ativos totais (milhões de ¥) | 58.127 | 60.182 | −3,4% |
| Patrimônio líquido (milhões de ¥) | 15.513 | 15.628 | −0,7% |
| Índice de patrimônio líquido | 26,7% | 26,0% | +0,7 p.p. |
| Projeção EF3/2027 — receita operacional (milhões de ¥) | 110.000 | — | +2,4% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 3.700 | — | −5,5% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 3.000 | — | −15,7% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 1.600 | — | −20,0% |
| Projeção EF3/2027 — LPA (¥) | 22,35 | — | — |
| Dividendo anual por ação (¥) | 5,00 | 5,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.