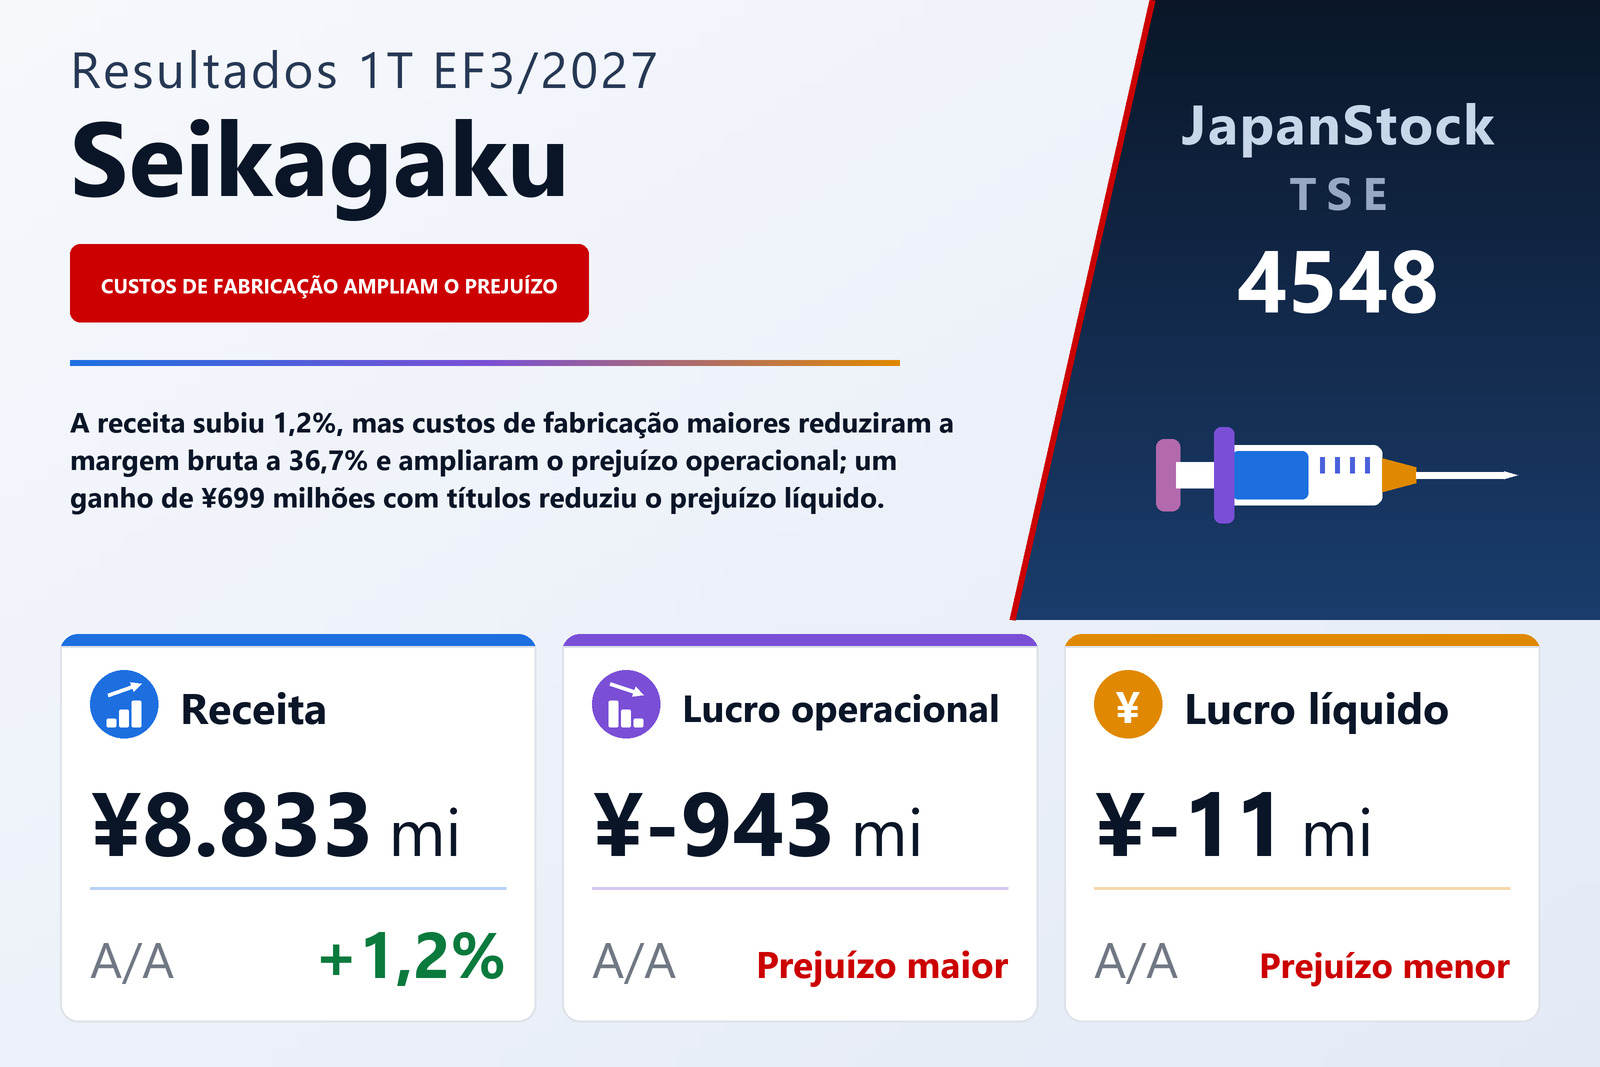
A receita cresceu ¥102 milhões; o custo das vendas, ¥554 milhões
A Seikagaku Corporation (TSE: 4548), farmacêutica especializada em glicociência que não tem estrutura de vendas própria e confia a comercialização de seus produtos a empresas parceiras no Japão e no exterior, divulgou em 5 de agosto de 2026 seus resultados consolidados do primeiro trimestre, os três meses de 1º de abril a 30 de junho de 2026, pelas normas contábeis japonesas. A receita cresceu 1,2%, para ¥8.833 milhões. O prejuízo operacional aumentou para ¥943 milhões, ante ¥365 milhões, o lucro ordinário virou para ¥108 milhões, ante prejuízo de ¥132 milhões, e o prejuízo atribuível aos controladores diminuiu para ¥11 milhões, ante ¥200 milhões, ou ¥0,21 por ação, ante ¥3,68. O relatório informa que as demonstrações trimestrais não foram revisadas por auditor.
A aritmética do trimestre é curta. A receita subiu ¥102 milhões, enquanto o custo das vendas subiu ¥554 milhões, ou 11,0%, para ¥5.591 milhões, o que o relatório atribui ao aumento dos custos de fabricação sem maior detalhamento. O lucro bruto caiu, assim, 12,3%, para ¥3.241 milhões, e a margem bruta recuou de 42,3% para 36,7%. As despesas de vendas, gerais e administrativas subiram 3,1%, para ¥4.185 milhões, embora os gastos com pesquisa e desenvolvimento, seu maior item, tenham caído para ¥1.619 milhões, ante ¥1.691 milhões; a linha que o relatório chama apenas de outras despesas subiu para ¥1.582 milhões, ante ¥1.397 milhões, sem explicação. A queda de ¥453 milhões no lucro bruto e o aumento de ¥126 milhões nas despesas gerais respondem juntos pela piora de ¥578 milhões na linha operacional.
Uma venda de títulos, e não as operações, deixou o lucro ordinário positivo
As receitas não operacionais quase quadruplicaram, para ¥1.062 milhões, ante ¥273 milhões. A diferença é basicamente um item: um ganho de ¥699 milhões na venda de títulos de investimento, sem equivalente um ano antes. Os dividendos recebidos somaram ¥253 milhões, os juros ¥21 milhões, e um ganho cambial de ¥74 milhões substituiu uma perda cambial de ¥32 milhões. As despesas não operacionais foram de ¥10 milhões, incluindo perda de ¥6 milhões com uma garantia de dívida. Isso bastou para transformar o prejuízo operacional de ¥943 milhões em lucro ordinário de ¥108 milhões. Não houve itens extraordinários, de modo que o lucro antes dos impostos também foi de ¥108 milhões.
Os impostos sobre o lucro, de ¥119 milhões — ¥82 milhões correntes e ¥37 milhões diferidos, ante ¥67 milhões no total um ano antes —, superaram esse lucro antes dos impostos, e por isso o trimestre ainda terminou com prejuízo líquido de ¥11 milhões; o relatório aponta o aumento da despesa tributária como causa e observa que o imposto trimestral é calculado com uma alíquota efetiva estimada para o exercício completo. O resultado abrangente foi um prejuízo de ¥290 milhões, ante ¥738 milhões: a diferença de avaliação de títulos passou para −¥490 milhões, ante +¥429 milhões, enquanto a conversão cambial ficou positiva, em +¥293 milhões, ante −¥933 milhões.
Tratamentos articulares no exterior caíram 45,9% — pelo calendário de embarques, diz o relatório
A receita do segmento Farmacêutico caiu 7,7%, para ¥5.448 milhões, e seu prejuízo de segmento aumentou para ¥1.167 milhões, ante ¥479 milhões. O farmacêutico doméstico subiu 2,9%, para ¥3.100 milhões, principalmente por maiores embarques dos auxiliares de cirurgia oftálmica Opegan; segundo a empresa, tanto o tratamento da função articular ARTZ quanto o Opegan mantiveram a liderança de participação em seus mercados. O farmacêutico no exterior caiu 45,9%, para ¥1.054 milhões, sobretudo por vendas menores de Gel-One e SUPARTZ FX, dois tratamentos da função articular vendidos nos Estados Unidos, e o relatório afirma que ambas as quedas se deveram ao calendário de embarques. Princípios ativos e fabricação sob contrato cresceram 34,2%, para ¥1.260 milhões, e os royalties foram de ¥33 milhões, ante ¥1 milhão. A empresa observa que seus royalties são principalmente por marcos, recebidos conforme avançam o desenvolvimento e as vendas.
O comentário de mercado é cauteloso. No mercado americano de tratamentos articulares, o número de pacientes cresce, mas a forte concorrência de preços limita o crescimento em valor; o mercado chinês se expande gradualmente com o envelhecimento da população. A empresa acrescenta que o efeito da política do governo americano sobre a indústria farmacêutica segue incerto e que as compras centralizadas dos governos nacional e provinciais se ampliam na China, o que torna difícil prever o mercado.
LAL cresceu 19,7% e quase dobrou o lucro
O segmento LAL, que vende reagentes usados principalmente no controle de qualidade da fabricação de medicamentos, elevou a receita em 19,7%, para ¥3.385 milhões, com vendas fortes no exterior de reagentes de detecção de endotoxinas e de diagnósticos in vitro que medem glucana. Seu lucro de segmento subiu para ¥223 milhões, ante ¥113 milhões, alta de 97,3% que o relatório não informa e que é calculada a partir dos dois valores. O LAL já responde por 38,3% da receita do grupo, mas seu lucro cobriu menos de um quinto do prejuízo do segmento Farmacêutico. A empresa espera crescimento estável do mercado de reagentes de endotoxinas, incluindo produtos recombinantes feitos sem matérias-primas de origem animal, e a continuidade da expansão do mercado de diagnósticos de glucana, liderado pelos Estados Unidos.
Caixa e títulos caíram; o índice de patrimônio subiu para 87,8%
O ativo total caiu ¥1.854 milhões, para ¥84.490 milhões, em relação a 31 de março de 2026, sobretudo pela redução de caixa e depósitos, que passaram para ¥7.310 milhões, ante ¥8.938 milhões, e de títulos de investimento, que foram para ¥14.404 milhões, ante ¥15.722 milhões. O passivo caiu ¥744 milhões, para ¥10.300 milhões, principalmente por menores outras contas a pagar, e o patrimônio líquido caiu ¥1.109 milhões, para ¥74.189 milhões, sobretudo por menores lucros acumulados. Como o patrimônio caiu mais devagar que o ativo total, o índice de patrimônio subiu de 87,2% para 87,8%. As obras em andamento somavam ¥8.979 milhões, ante ¥8.662 milhões. Não foi elaborada demonstração trimestral de fluxo de caixa; a depreciação foi de ¥560 milhões, ante ¥484 milhões.
Projeção e dividendo de ¥30 mantidos; nova barreira antiaderente aprovada
A Seikagaku manteve inalterada sua projeção anual para o EF3/2027, divulgada em 13 de maio de 2026: receita de ¥41.850 milhões (+14,2%), lucro operacional de ¥2.050 milhões, lucro ordinário de ¥4.200 milhões (+150,0%) e lucro atribuível aos controladores de ¥2.250 milhões (+52,7%), com lucro de ¥41,21 por ação. O primeiro trimestre entregou 21,1% da receita projetada, e atingir a meta operacional partindo de um prejuízo de ¥943 milhões no primeiro trimestre implica lucro operacional de cerca de ¥2.993 milhões nos nove meses restantes; o relatório não apresenta distribuição trimestral. A projeção de dividendo também não muda: ¥15,00 intermediário e ¥15,00 no fim do exercício, total anual de ¥30,00, igual ao EF3/2026.
Em pesquisa, os gastos de ¥1.619 milhões equivaleram a 18,4% da receita sem royalties. O relatório registra um avanço relevante: o SI-449, uma barreira antiaderente desenvolvida para o Japão, obteve em abril de 2026 a aprovação de fabricação e comercialização como dispositivo médico, com a Covidien Japan escolhida como parceira de vendas. Trata-se de um pó cujo principal componente é um sulfato de condroitina reticulado, obtido com a tecnologia própria da empresa de reticulação de glicosaminoglicanos, projetado para inchar após a aplicação e formar uma barreira entre a ferida cirúrgica e os tecidos vizinhos; a empresa diz que ensaios clínicos confirmaram sua eficácia na prevenção de aderências pós-operatórias e que desenvolve o produto com vistas a uma expansão global. O relatório não registra outras mudanças significativas em suas atividades de pesquisa.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 8.833 | 8.731 | +1,2% |
| Custo das vendas (milhões de ¥) | 5.591 | 5.037 | +11,0% |
| Lucro bruto (milhões de ¥) | 3.241 | 3.694 | −12,3% |
| Margem bruta | 36,7% | 42,3% | −5,6 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 4.185 | 4.059 | +3,1% |
| — dos quais despesas de P&D (milhões de ¥) | 1.619 | 1.691 | −4,3% |
| Lucro operacional (milhões de ¥) | −943 | −365 | prejuízo ampliado |
| Lucro ordinário (milhões de ¥) | 108 | −132 | de prejuízo a lucro |
| Lucro líquido atribuível aos controladores (milhões de ¥) | −11 | −200 | prejuízo reduzido |
| LPA (¥) | −0,21 | −3,68 | prejuízo reduzido |
| Resultado abrangente (milhões de ¥) | −290 | −738 | prejuízo reduzido |
| Farmacêutico — receita (milhões de ¥) | 5.448 | 5.901 | −7,7% |
| — Farmacêutico doméstico (milhões de ¥) | 3.100 | 3.012 | +2,9% |
| — Farmacêutico no exterior (milhões de ¥) | 1.054 | 1.948 | −45,9% |
| — Princípios ativos e fabricação sob contrato (milhões de ¥) | 1.260 | 939 | +34,2% |
| Farmacêutico — lucro do segmento (milhões de ¥) | −1.167 | −479 | prejuízo ampliado |
| LAL — receita (milhões de ¥) | 3.385 | 2.829 | +19,7% |
| LAL — lucro do segmento (milhões de ¥) | 223 | 113 | +97,3% |
| Ativos totais (milhões de ¥) | 84.490 | 86.344 | −2,1% |
| Patrimônio líquido (milhões de ¥) | 74.189 | 75.299 | −1,5% |
| Índice de patrimônio líquido | 87,8% | 87,2% | +0,6 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 41.850 | — | +14,2% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 2.050 | — | n.s. |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 4.200 | — | +150,0% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 2.250 | — | +52,7% |
| Dividendo anual por ação (¥) | 30,00 | 30,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.