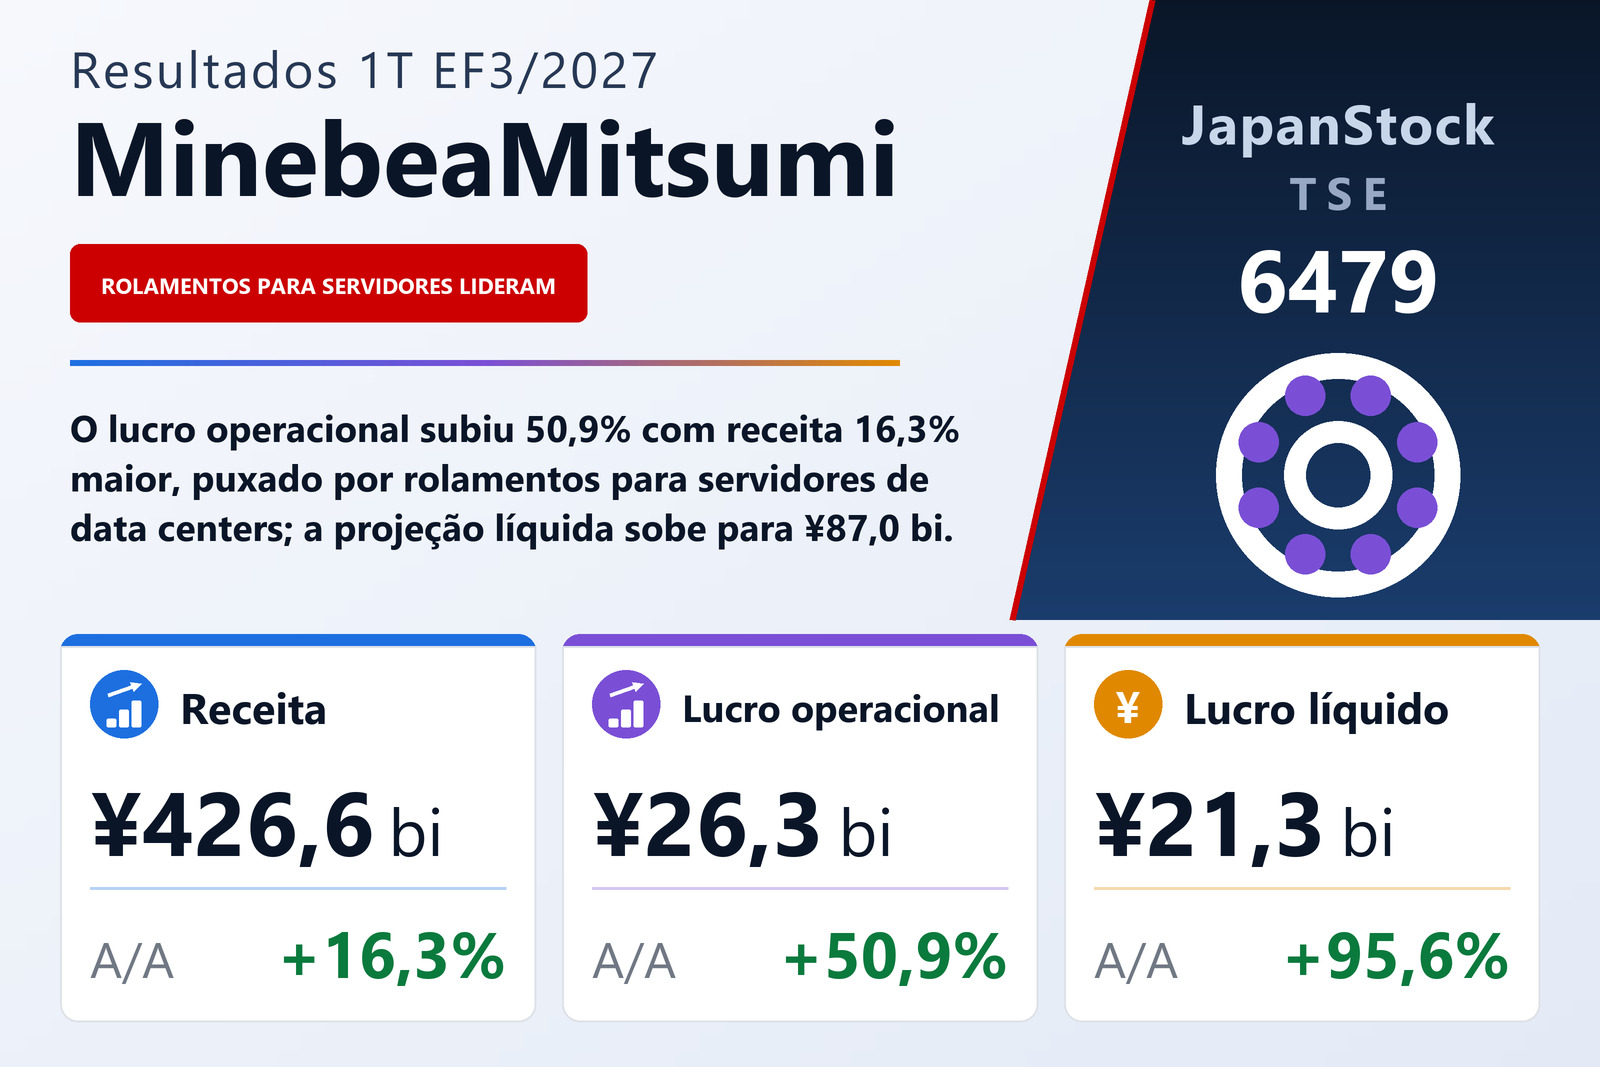
O lucro operacional cresceu três vezes mais rápido que a receita
A MinebeaMitsumi Inc. (TSE: 6479), fabricante japonesa cujo produto principal é o rolamento de esferas e que também produz motores, semicondutores, dispositivos ópticos e chaves, travas e maçanetas de porta para automóveis, publicou em 5 de agosto de 2026 os resultados consolidados do primeiro trimestre do exercício que termina em março de 2027 — os três meses de 1º de abril a 30 de junho de 2026 — sob IFRS. A receita subiu 16,3%, para ¥426.567 milhões, o lucro operacional 50,9%, para ¥26.313 milhões, o lucro antes de impostos 91,2%, para ¥29.812 milhões, e o lucro atribuível aos controladores 95,6%, para ¥21.298 milhões, o equivalente a um lucro básico de ¥53,03 por ação, ante ¥27,12. O documento indica a Bolsa de Tóquio como local de listagem.
A maior parte do ganho veio da margem bruta. O custo dos produtos vendidos subiu 13,8%, para ¥346.948 milhões, bem abaixo do crescimento de 16,3% da receita, de modo que o lucro bruto avançou 28,2%, para ¥79.619 milhões, e a margem bruta ampliou-se de 16,9% para 18,7%. As despesas com vendas, gerais e administrativas cresceram 13,4%, para ¥52.013 milhões, também menos que a receita, o que reduziu seu peso sobre as vendas de 12,5% para 12,2%. As duas linhas menores logo abaixo agiram no sentido oposto: as outras despesas saltaram para ¥3.144 milhões, ante ¥237 milhões, enquanto as outras receitas subiram apenas para ¥1.851 milhões, ante ¥1.423 milhões — uma virada líquida de ¥2.479 milhões contra o lucro operacional que o documento não detalha. Os ¥17.506 milhões de lucro bruto adicional, menos ¥6.146 milhões de despesas comerciais e administrativas adicionais e menos esses ¥2.479 milhões, correspondem exatamente aos ¥8.881 milhões de alta do lucro operacional, e a margem operacional ainda assim passou de 4,8% para 6,2%.
Abaixo da linha operacional, as receitas financeiras fizeram a maior parte do trabalho
O lucro antes de impostos cresceu muito mais rápido que o lucro operacional — 91,2%, contra 50,9% — porque o resultado financeiro líquido virou com força. As receitas financeiras subiram para ¥6.737 milhões, ante ¥1.230 milhões, enquanto as despesas financeiras aumentaram ligeiramente, para ¥3.238 milhões, ante ¥3.073 milhões, transformando uma despesa financeira líquida de ¥1.843 milhões em um ganho líquido de ¥3.499 milhões. A demonstração dos fluxos de caixa mostra receitas de juros e dividendos de ¥6.644 milhões, ante ¥1.111 milhões um ano antes; o documento não oferece explicação para o salto. A despesa de imposto de renda foi de ¥8.620 milhões, uma alíquota efetiva de cerca de 28,9%, ante 30,2%, deixando um lucro trimestral de ¥21.192 milhões, alta de 94,7%. A participação de não controladores absorveu um prejuízo de ¥106 milhões, ante ¥4 milhões, razão pela qual o lucro atribuível aos controladores, de ¥21.298 milhões, fica ligeiramente acima do total do grupo.
O resultado abrangente foi de ¥37.974 milhões, ante ¥7.643 milhões, alta de 396,8%, e a maior parte de sua diferença em relação ao lucro é câmbio. Os outros resultados abrangentes somaram ¥16.782 milhões, dos quais ¥13.693 milhões foram diferenças de conversão de operações no exterior — ante uma perda de conversão de ¥2.490 milhões um ano antes — e ¥3.184 milhões, ganhos em ativos financeiros mensurados a valor justo por meio de outros resultados abrangentes.
Rolamentos para servidores e aviões sustentaram o trimestre
A companhia descreve uma economia mundial em trajetória de recuperação moderada, mas desigual entre regiões, com os preços de energia mantidos altos pela tensão no Oriente Médio, e afirma ter trabalhado em produtividade, em uma redução rigorosa de custos e no desenvolvimento e venda de produtos de alto valor agregado. Nesse contexto, Tecnologias de precisão — rolamentos de esferas, terminais rotulares usados sobretudo em aviões, conjuntos de pivô para discos rígidos e fixadores aeronáuticos — elevou a receita em 23,7%, para ¥82.048 milhões, e o lucro do segmento em 34,1%, para ¥19.119 milhões, uma margem de 23,3%. Segundo o documento, as vendas de rolamentos de esferas cresceram com a demanda firme por servidores para data centers, e as de terminais rotulares com a maior demanda ligada à aviação. O segmento gerou menos de um quinto da receita do grupo, mas mais da metade dos ¥32.753 milhões obtidos pelos quatro segmentos reportáveis somados. As receitas por segmento citadas neste artigo são vendas a clientes externos, cuja soma equivale à receita do grupo.
Motores, iluminação e sensores, cujos produtos vão de retroiluminação para telas LCD e motores de eixo para discos rígidos a motores de passo, de corrente contínua, de ventoinha e automotivos, além de instrumentos de medição, elevou a receita em 20,1%, para ¥124.521 milhões, e o lucro do segmento em 58,3%, para ¥7.567 milhões, principalmente pela maior demanda por motores de eixo e de ventoinha. Semicondutores e eletrônica, o maior segmento em receita, com ¥134.217 milhões, alta de 14,5%, registrou o crescimento de lucro mais acentuado, de 168,3%, para ¥5.995 milhões, sobretudo pelo aumento das vendas de dispositivos ópticos — embora, com 4,5%, sua margem seja a mais estreita dos três segmentos cujo lucro cresceu.
A exceção foi Soluções de acesso, que fabrica chaves, travas e maçanetas de porta para automóveis, além de peças para equipamentos industriais. A receita subiu 7,0%, para ¥84.459 milhões, com o aumento da produção de seus principais clientes automotivos, mas o lucro do segmento caiu 97,3%, para ¥72 milhões, ante ¥2.728 milhões, uma queda de ¥2.656 milhões que o documento atribui à reestruturação na Europa. Os demais negócios, desenvolvimento de software e máquinas de fabricação própria, elevaram a receita para ¥1.322 milhões, mas ampliaram o prejuízo operacional para ¥646 milhões, ante ¥451 milhões, e os custos corporativos não alocados caíram para ¥5.794 milhões, ante ¥6.115 milhões. A partir deste trimestre, uma mudança organizacional transferiu alguns negócios entre Tecnologias de precisão e Motores, iluminação e sensores, e entre Semicondutores e eletrônica e Soluções de acesso; os números por segmento do ano anterior foram reapresentados na nova base.
Estoques e caixa sobem; o índice de capital próprio cede 0,3 ponto
O ativo total aumentou ¥68.243 milhões, para ¥1.883.080 milhões, em relação a 31 de março de 2026, o que a companhia atribui principalmente ao aumento de caixa e equivalentes, estoques e imobilizado. Os estoques subiram ¥41.598 milhões, para ¥432.912 milhões, o caixa ¥14.260 milhões, para ¥241.782 milhões, e o imobilizado ¥15.611 milhões, para ¥600.914 milhões, enquanto as contas a receber de clientes e outras caíram ¥26.535 milhões, para ¥329.982 milhões. O passivo subiu ¥40.463 milhões, para ¥944.269 milhões, sobretudo em fornecedores e outras contas a pagar, e os títulos e empréstimos somaram ¥489.424 milhões, ante ¥482.491 milhões. O patrimônio atribuível aos controladores cresceu 3,1%, para ¥926.724 milhões, mas, como o ativo cresceu mais rápido, sua proporção sobre o ativo total recuou de 49,5% para 49,2%.
O fluxo de caixa operacional quase dobrou, para ¥47.462 milhões, ante ¥23.293 milhões, o que o documento atribui principalmente ao lucro antes de impostos, à depreciação e amortização de ¥18.742 milhões e às variações de estoques e contas a receber: uma entrada de ¥30.127 milhões pela redução das contas a receber e de ¥17.018 milhões pelo aumento das contas a pagar mais do que compensou um aumento de estoques de ¥37.056 milhões. As atividades de investimento consumiram ¥30.674 milhões, ante ¥19.009 milhões, sobretudo ¥29.493 milhões em aquisições de imobilizado, ante ¥18.019 milhões, deixando um fluxo de caixa livre de cerca de ¥16.788 milhões. O financiamento consumiu ¥5.863 milhões, principalmente ¥10.040 milhões em dividendos, ante uma entrada de ¥38.554 milhões um ano antes, quando os empréstimos de curto prazo aumentaram ¥51.517 milhões.
Projeção de lucro líquido elevada em ¥4.000 milhões; metas de receita e operacional mantidas
No mesmo documento, a MinebeaMitsumi revisou suas projeções à luz dos resultados do primeiro trimestre e da situação recente. Elevou o lucro atribuível aos controladores do primeiro semestre para ¥40.500 milhões, ante ¥36.500 milhões (+11,0%), e o do exercício completo para ¥87.000 milhões, ante ¥83.000 milhões (+4,8%), levando a projeção de lucro básico por ação anual para ¥216,64, ante ¥206,68; a projeção anterior havia sido publicada em 12 de maio de 2026. Receita e lucro operacional foram mantidos em ¥1.690.000 milhões e ¥120.000 milhões para o ano e em ¥846.500 milhões e ¥53.000 milhões para o semestre, de modo que os ¥4.000 milhões adicionais são esperados abaixo da linha operacional; o documento não diz onde. Em relação aos números realizados do EF3/2026, o plano anual significa receita 1,5% maior, lucro operacional 15,4% maior e lucro líquido 12,2% menor que os ¥99.034 milhões.
Diante dessas metas, o primeiro trimestre entregou 25,2% da receita anual, 21,9% do lucro operacional e 24,5% do lucro líquido. A projeção semestral implica um segundo trimestre com cerca de ¥419.933 milhões de receita, ligeiramente abaixo dos ¥426.567 milhões recém-contabilizados, e lucro operacional de ¥26.687 milhões, próximo ao do primeiro trimestre. Para o segundo semestre, o plano implica receita de ¥843.500 milhões, 4,8% abaixo do segundo semestre do ano anterior, lucro operacional de ¥67.000 milhões, alta de 12,4%, e lucro líquido de ¥46.500 milhões, queda de 34,0% ante ¥70.449 milhões — ou seja, a queda anual do lucro líquido vem dessa base de comparação elevada, e não de qualquer recuo projetado do lucro operacional. O documento não explica a receita menor que o plano implica para o restante do exercício.
A projeção de dividendo não foi revisada: ¥30,00 no meio do exercício e ¥30,00 no fim, totalizando ¥60,00 no ano, ante ¥50,00, alta de 20,0%. A companhia diz que definirá o dividendo anual tendo como referência um índice de distribuição consolidado de cerca de 30%; ¥60,00 equivalem a cerca de 27,7% dos ¥216,64 de lucro por ação projetados. Segundo o documento, as demonstrações trimestrais não foram revisadas por auditor, e as alterações às IFRS 9 e IFRS 7 aplicadas a partir deste trimestre tiveram efeito imaterial.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 426.567 | 366.925 | +16,3% |
| Lucro bruto (milhões de ¥) | 79.619 | 62.113 | +28,2% |
| Margem bruta | 18,7% | 16,9% | +1,7 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 52.013 | 45.867 | +13,4% |
| Lucro operacional (milhões de ¥) | 26.313 | 17.432 | +50,9% |
| Margem operacional | 6,2% | 4,8% | +1,4 p.p. |
| Receitas financeiras (milhões de ¥) | 6.737 | 1.230 | +447,7% |
| Lucro antes de impostos (milhões de ¥) | 29.812 | 15.589 | +91,2% |
| Lucro líquido (milhões de ¥) | 21.192 | 10.885 | +94,7% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 21.298 | 10.889 | +95,6% |
| Resultado abrangente (milhões de ¥) | 37.974 | 7.643 | +396,8% |
| LPA (¥) | 53,03 | 27,12 | +95,5% |
| Tecnologias de precisão — receita (milhões de ¥) | 82.048 | 66.304 | +23,7% |
| Tecnologias de precisão — lucro do segmento (milhões de ¥) | 19.119 | 14.258 | +34,1% |
| Motores, iluminação e sensores — receita (milhões de ¥) | 124.521 | 103.644 | +20,1% |
| Motores, iluminação e sensores — lucro do segmento (milhões de ¥) | 7.567 | 4.778 | +58,3% |
| Semicondutores e eletrônica — receita (milhões de ¥) | 134.217 | 117.210 | +14,5% |
| Semicondutores e eletrônica — lucro do segmento (milhões de ¥) | 5.995 | 2.234 | +168,3% |
| Soluções de acesso — receita (milhões de ¥) | 84.459 | 78.899 | +7,0% |
| Soluções de acesso — lucro do segmento (milhões de ¥) | 72 | 2.728 | −97,3% |
| Outros — receita (milhões de ¥) | 1.322 | 868 | +52,1% |
| Outros — lucro do segmento (milhões de ¥) | −646 | −451 | prejuízo ampliado |
| Ativos totais (milhões de ¥) | 1.883.080 | 1.814.837 | +3,8% |
| Patrimônio líquido (milhões de ¥) | 938.811 | 911.031 | +3,0% |
| Patrimônio atribuível aos controladores (milhões de ¥) | 926.724 | 898.971 | +3,1% |
| Índice de patrimônio líquido | 49,2% | 49,5% | −0,3 p.p. |
| Fluxo de caixa operacional (milhões de ¥) | 47.462 | 23.293 | +103,8% |
| Projeção EF3/2027 — receita (milhões de ¥) | 1.690.000 | — | +1,5% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 120.000 | — | +15,4% |
| Projeção EF3/2027 — lucro líquido atribuível aos controladores (milhões de ¥) | 87.000 | — | −12,2% |
| Projeção EF3/2027 — LPA (¥) | 216,64 | — | −12,1% |
| Dividendo anual por ação (¥) | 60,00 | 50,00 | +20,0% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.