Receita recorde para um primeiro trimestre, com margem mais estreita por baixo
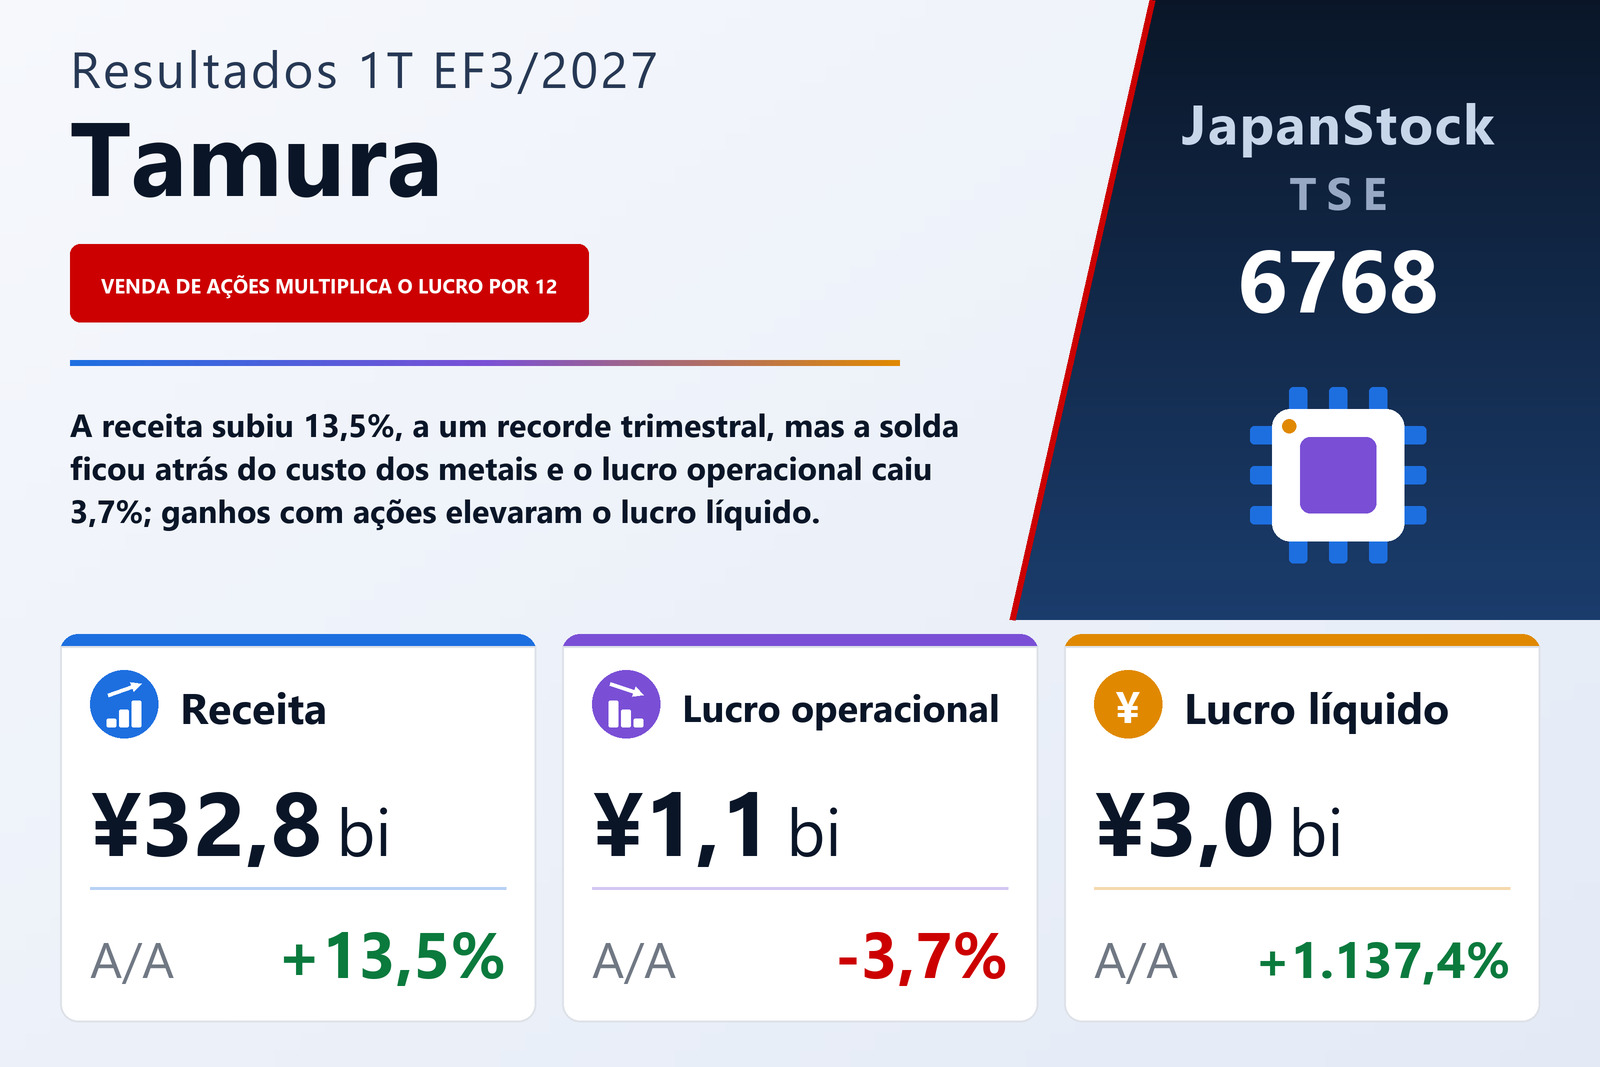
A Tamura Corporation (TSE: 6768), fabricante de transformadores, reatores e outros componentes eletrônicos, além de pasta de solda, máscara de solda e equipamentos de montagem, divulgou em 5 de agosto de 2026 seus resultados consolidados do primeiro trimestre do EF3/2027, os três meses de 1º de abril a 30 de junho de 2026, pelas normas contábeis japonesas. A receita subiu 13,5%, para ¥32.784 milhões, o maior valor de um primeiro trimestre desde que a empresa passou a divulgar resultados trimestrais, segundo a própria companhia. O lucro operacional caiu 3,7%, para ¥1.135 milhões, o lucro ordinário subiu 19,4%, para ¥1.103 milhões, e o lucro atribuível aos controladores subiu para ¥3.044 milhões, ante ¥246 milhões, o equivalente a ¥38,25 por ação, ante ¥3,03.
A distância entre a receita e a linha operacional está no custo das vendas. Ele subiu 15,3%, para ¥24.766 milhões, mais rápido que a receita, de modo que o lucro bruto cresceu apenas 8,4%, para ¥8.017 milhões, e a margem bruta estreitou-se de 25,6% para 24,5%. As despesas de vendas, gerais e administrativas aumentaram 10,7%, para ¥6.882 milhões, também acima do lucro bruto, e a margem operacional caiu de 4,1% para 3,5%. O relatório dá uma razão específica: no negócio de Química eletrônica e montagem, os preços das matérias-primas subiram fortemente, e o sistema de preços vinculados, pelo qual a empresa repassa o custo dos metais aos clientes, só refletiu essa alta com defasagem.
Abaixo da linha operacional: perdas cambiais menores e dois ganhos de alienação
O lucro ordinário cresceu mesmo com a queda do operacional porque as despesas não operacionais caíram pela metade, de ¥569 milhões para ¥283 milhões. As perdas cambiais recuaram de ¥165 milhões para ¥24 milhões e as demais despesas não operacionais de ¥161 milhões para ¥19 milhões, enquanto a despesa de juros ficou praticamente estável em ¥239 milhões. As receitas não operacionais caíram de ¥314 milhões para ¥251 milhões; o trimestre do ano anterior incluía ¥128 milhões de receita de acordo judicial.
A passagem do lucro ordinário ao lucro líquido é quase inteiramente não recorrente. A empresa vendeu parte de seus títulos de investimento para melhorar a eficiência do capital, registrando um ganho de ¥1.522 milhões, e concluiu a transferência de sua participação em uma subsidiária consolidada como parte da reorganização de seus negócios na China, registrando um ganho de ¥669 milhões na venda de ações de coligadas; essa subsidiária, em Foshan, saiu do perímetro de consolidação no trimestre. O lucro antes dos impostos foi, assim, de ¥3.287 milhões, ante ¥917 milhões. Os impostos sobre o lucro caíram para ¥245 milhões, ante ¥675 milhões, ajudados por um crédito de impostos diferidos de ¥197 milhões, de modo que o lucro atribuível aos controladores chegou a ¥3.044 milhões, cerca de doze vezes o valor do ano anterior. O resultado abrangente foi de ¥2.918 milhões, ante um prejuízo de ¥1.775 milhões um ano antes, quando os ajustes de conversão cambial haviam subtraído ¥1.836 milhões.
Transformadores para data centers elevaram o lucro; a solda, as vendas
Componentes eletrônicos, o maior segmento, aumentou a receita em 6,9%, para ¥21.146 milhões, e o lucro do segmento em 19,9%, para ¥1.041 milhões. O relatório atribui o crescimento à demanda contínua ligada à IA generativa, que impulsionou as vendas de grandes transformadores e reatores, principalmente para unidades de distribuição de energia e nobreaks de data centers nos Estados Unidos, e à recuperação da demanda por transformadores e reatores para máquinas industriais. Os carregadores para ferramentas elétricas deram uma pausa, enquanto os reatores para aparelhos de ar-condicionado se mantiveram estáveis. O ganho de lucro veio de maiores vendas de produtos de alto valor agregado, entre eles os grandes transformadores e reatores e os transformadores para os setores aeroespacial e de defesa.
Química eletrônica e montagem foi o segmento com maior crescimento de receita, 31,6%, para ¥11.565 milhões, mas seu lucro caiu 19,8%, para ¥610 milhões. A pasta de solda para uso automotivo manteve-se estável e a demanda de aplicações de informação e comunicação, como servidores de IA, aumentou, enquanto a alta dos preços do estanho, da prata e de outros metais importantes elevou os preços de venda e puxou a receita para cima. Esses mesmos preços dos metais comprimiram o lucro, porque os reajustes do sistema vinculado não acompanharam o ritmo. A máscara de solda para placas de circuito flexíveis de smartphones e para servidores de IA manteve-se firme, e as vendas de equipamentos de montagem continuaram baixas, com clientes no Japão e no exterior demorando a retomar os investimentos.
A receita de Equipamentos de informação caiu 71,1%, para ¥90 milhões, diante do investimento fraco em todo o setor de radiodifusão, e o prejuízo do segmento diminuiu para ¥267 milhões, ante ¥292 milhões. Conforme anunciado em 8 de abril de 2026, a empresa planeja transferir esse negócio em 1º de outubro de 2026. Os números por segmento incluem vendas entre segmentos; o ajuste de conciliação com o lucro operacional foi de −¥249 milhões, ante −¥158 milhões, incluindo ¥252 milhões de despesas corporativas não alocadas, que o relatório descreve como custos da sede com pesquisa de desenvolvimento futuro e renovação de sistemas centrais.
Menos dívida, mais patrimônio
O ativo total diminuiu ¥1.245 milhões, para ¥131.136 milhões, ante ¥132.381 milhões em 31 de março de 2026. Os títulos de investimento caíram de ¥4.915 milhões para ¥4.107 milhões após a venda de participações cruzadas, e o imobilizado recuou com a venda da subsidiária, enquanto matérias-primas e materiais subiram de ¥12.341 milhões para ¥14.133 milhões. O passivo caiu ¥3.523 milhões, para ¥65.960 milhões, principalmente por menores contas a pagar e empréstimos, e a dívida onerosa diminuiu ¥1.284 milhões, para ¥37.200 milhões. O patrimônio líquido aumentou ¥2.278 milhões, para ¥65.175 milhões, sobretudo por um acréscimo de ¥2.401 milhões nos lucros retidos, e o índice de capital próprio melhorou de 47,4% para 49,6%. A empresa não elaborou demonstração trimestral de fluxo de caixa; a depreciação foi de ¥1.169 milhões, ante ¥1.067 milhões.
Projeção anual mantida; o dividendo deve subir
A Tamura manteve inalterada a projeção anual do EF3/2027 publicada em 11 de maio de 2026: receita de ¥130.000 milhões (+5,2%), lucro operacional de ¥5.600 milhões (+5,9%), lucro ordinário de ¥4.900 milhões (+0,4%) e lucro atribuível aos controladores de ¥4.500 milhões, ou ¥56,55 por ação. O primeiro trimestre entregou 25,2% da receita projetada e 20,3% do lucro operacional projetado, mas 67,6% do lucro líquido projetado, uma fatia inflada pelos ganhos de alienação. A empresa espera que Componentes eletrônicos continue crescendo com a demanda de data centers e a recuperação das máquinas industriais, e que Química eletrônica e montagem melhore a rentabilidade a partir do segundo trimestre, à medida que os reajustes de preços pela alta dos metais surtirem efeito. Cita riscos geopolíticos, incluindo a situação no Oriente Médio, e afirma que o eventual efeito de altas de matérias-primas ligadas ao Oriente Médio não está incluído na projeção, pois ainda não pode ser estimado de forma razoável.
A projeção de dividendo também está inalterada: ¥8,00 no meio do exercício e ¥8,00 no fim do exercício, num total anual de ¥16,00, ante ¥13,00 no EF3/2026, um aumento de 23,1% e cerca de 28% do lucro por ação projetado.
Uma fabricante italiana de transformadores entra em outubro
Após o fim do trimestre, em 17 de julho de 2026, a Tamura decidiu adquirir 80% da EMG Power Electric S.r.l., empresa italiana que desenvolve e fabrica grandes transformadores e reatores, por meio de sua subsidiária TAMURA-EUROPE LIMITED, e assinou um contrato de compra de ações. A aquisição, em dinheiro, está prevista para 1º de outubro de 2026, a um custo de cerca de ¥9,5 bilhões, incluindo honorários de assessoria; o valor final pode variar com as taxas de câmbio. Segundo a empresa, a EMG traz tecnologia de transformadores a seco de média tensão, incluindo impregnação a vácuo e pressão e transformadores encapsulados, para ampliar sua linha de grandes transformadores e reatores no mercado de média tensão e alta capacidade. O ágio e os ativos e passivos adquiridos ainda não foram determinados.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 32.784 | 28.872 | +13,5% |
| Lucro bruto (milhões de ¥) | 8.017 | 7.394 | +8,4% |
| Margem bruta | 24,5% | 25,6% | −1,1 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 6.882 | 6.216 | +10,7% |
| Lucro operacional (milhões de ¥) | 1.135 | 1.178 | −3,7% |
| Margem operacional | 3,5% | 4,1% | −0,6 p.p. |
| Lucro ordinário (milhões de ¥) | 1.103 | 923 | +19,4% |
| Lucro antes de impostos (milhões de ¥) | 3.287 | 917 | +258,5% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 3.044 | 246 | +1.137,4% |
| Resultado abrangente (milhões de ¥) | 2.918 | −1.775 | de prejuízo a lucro |
| LPA (¥) | 38,25 | 3,03 | +1.162,4% |
| Componentes eletrônicos — receita (milhões de ¥) | 21.146 | 19.783 | +6,9% |
| Componentes eletrônicos — lucro do segmento (milhões de ¥) | 1.041 | 868 | +19,9% |
| Química eletrônica e montagem — receita (milhões de ¥) | 11.565 | 8.788 | +31,6% |
| Química eletrônica e montagem — lucro do segmento (milhões de ¥) | 610 | 761 | −19,8% |
| Equipamentos de informação — receita (milhões de ¥) | 90 | 312 | −71,1% |
| Equipamentos de informação — lucro do segmento (milhões de ¥) | −267 | −292 | prejuízo reduzido |
| Ativos totais (milhões de ¥) | 131.136 | 132.381 | −0,9% |
| Patrimônio líquido (milhões de ¥) | 65.175 | 62.897 | +3,6% |
| Índice de patrimônio líquido | 49,6% | 47,4% | +2,2 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 130.000 | — | +5,2% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 5.600 | — | +5,9% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 4.900 | — | +0,4% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 4.500 | — | — |
| Projeção EF3/2027 — LPA (¥) | 56,55 | — | — |
| Dividendo anual por ação (¥) | 16,00 | 13,00 | +23,1% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.