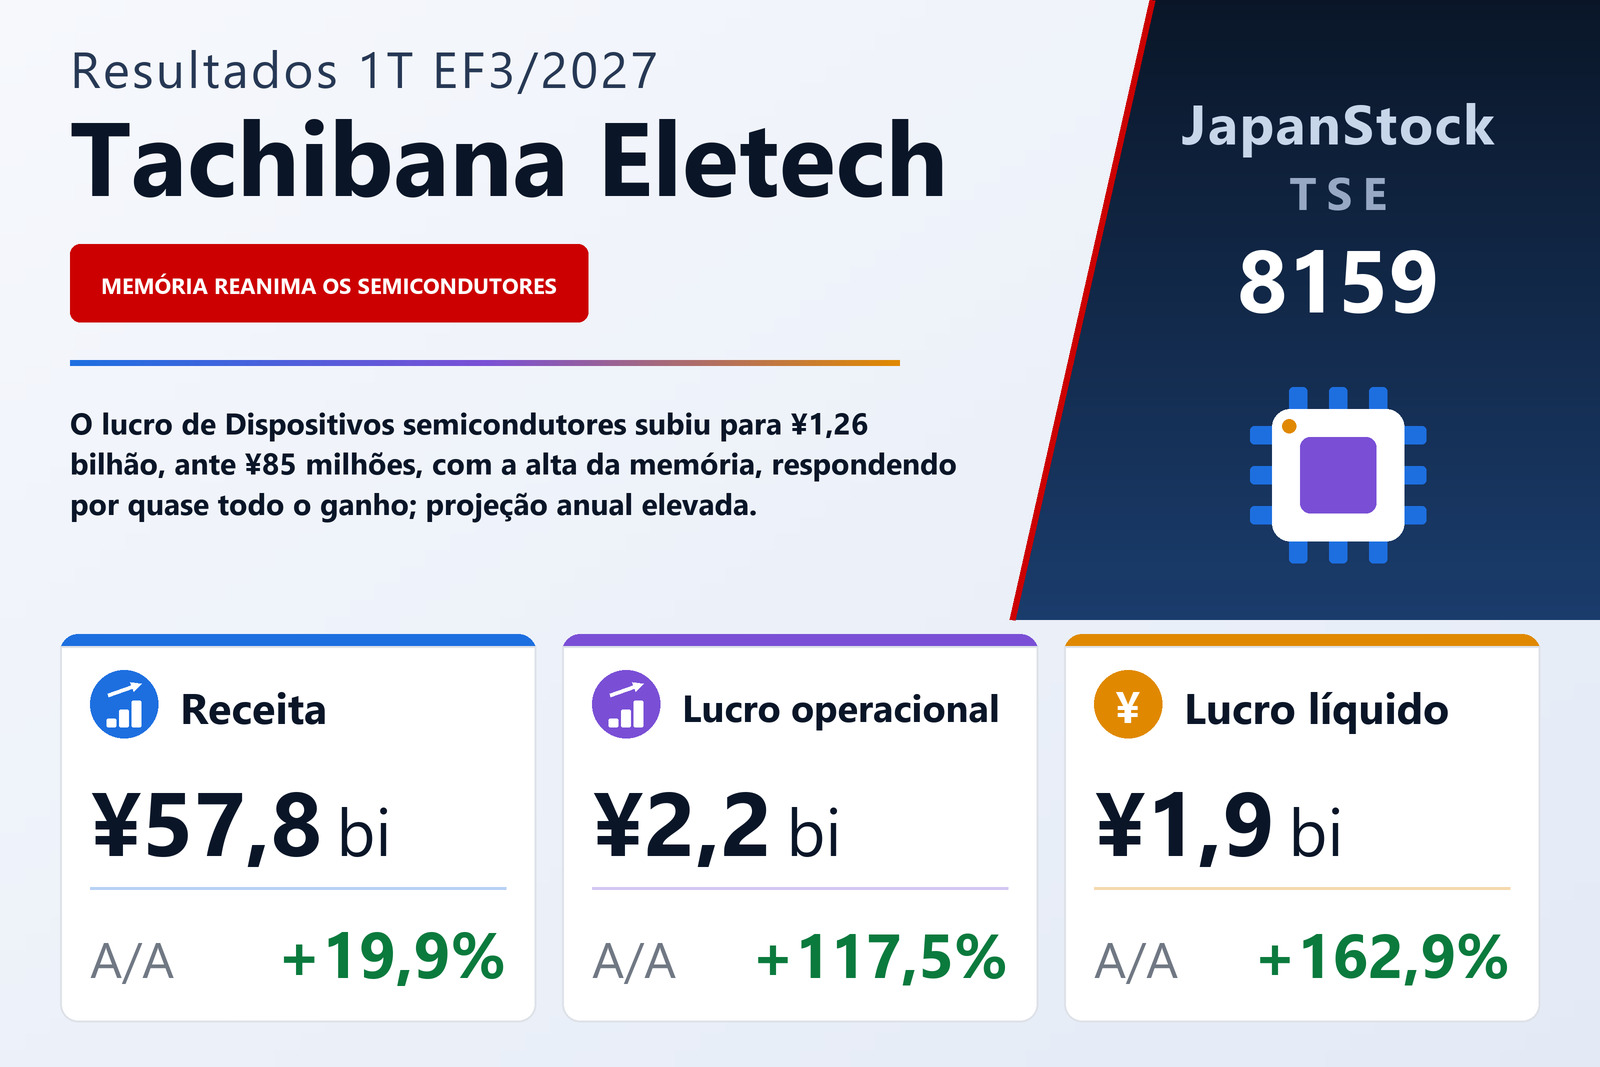
Dispositivos semicondutores transformou ¥85 milhões de lucro em ¥1.262 milhões
A Tachibana Eletech Co., Ltd. (TSE: 8159), uma empresa comercial que vende equipamentos de automação industrial, semicondutores e dispositivos eletrônicos, além de equipamentos prediais, divulgou em 5 de agosto de 2026 os resultados consolidados do primeiro trimestre do exercício que termina em março de 2027 — os três meses de 1º de abril a 30 de junho de 2026 — pelas normas contábeis japonesas. As vendas líquidas cresceram 19,9%, para ¥57.753 milhões, o lucro operacional 117,5%, para ¥2.194 milhões, o lucro ordinário 145,6%, para ¥2.633 milhões e o lucro atribuível aos acionistas da controladora 162,9%, para ¥1.899 milhões, o equivalente a ¥86,43 por ação, ante ¥31,51.
A maior parte da recuperação está em um único segmento. A receita de Dispositivos semicondutores subiu 33,9%, para ¥25.406 milhões, e o lucro operacional do segmento passou de ¥85 milhões para ¥1.262 milhões, um aumento de 1.373,4%; a empresa afirma que tanto as vendas quanto o lucro operacional foram os maiores já registrados em um primeiro trimestre. O relatório aponta as causas: as vendas de memória cresceram fortemente porque a escassez mundial de oferta elevou os preços, as de conectores avançaram bastante com volumes maiores à medida que os canais comerciais se ampliaram, e as de SSD também subiram com o encarecimento dos produtos. Acrescenta que o ajuste de estoques que havia reduzido o lucro do segmento um ano antes foi concluído, devolvendo a rentabilidade ao nível histórico. Do aumento de ¥1.186 milhões no lucro operacional do grupo, ¥1.177 milhões vieram apenas deste segmento.
As margens se ampliaram tanto na linha bruta quanto na operacional
O custo das vendas subiu 18,8%, para ¥50.004 milhões, um pouco menos que as vendas líquidas, de modo que o lucro bruto cresceu 27,8%, para ¥7.748 milhões, e a margem bruta passou de 12,6% para 13,4%. As despesas de vendas, gerais e administrativas aumentaram 9,9%, para ¥5.554 milhões, metade do ritmo das vendas, e daí vem a maior parte da alavancagem operacional: a margem operacional subiu de 2,1% para 3,8%.
Abaixo da linha operacional, o câmbio andou no sentido oposto ao de um ano antes. As receitas não operacionais foram de ¥482 milhões, ante ¥357 milhões, incluindo ganho cambial de ¥99 milhões e dividendos recebidos de ¥267 milhões, enquanto as despesas não operacionais caíram para ¥43 milhões, ante ¥294 milhões, valor que no ano anterior incluía perda cambial de ¥247 milhões. Essa virada explica por que o lucro ordinário cresceu mais que o operacional. Não houve itens extraordinários, e o lucro antes dos impostos igualou o ordinário, em ¥2.633 milhões; os impostos sobre o lucro foram de ¥733 milhões, ante ¥349 milhões. O lucro por ação subiu 174,3%, mais que o lucro líquido, porque o número médio de ações em circulação caiu para 21.976.781, ante 22.924.485. O resultado abrangente foi de ¥5.580 milhões, ante ¥1.481 milhões, impulsionado sobretudo por um aumento de ¥3.623 milhões na diferença de avaliação de títulos.
Sistemas FA cresceu com a recuperação dos equipamentos principais; o lucro de Instalações recuou
Sistemas FA, o maior segmento em receita, elevou as vendas em 11,8%, para ¥26.339 milhões, e o lucro operacional em 9,8%, para ¥870 milhões. Segundo o relatório, o longo ajuste de estoques dos clientes terminou em grande parte, e os controladores lógicos programáveis, inversores e servomotores CA — as principais linhas de equipamentos do segmento — cresceram com força, enquanto o negócio de soluções de sistemas avançou com mais consultas. Periféricos de informática para projetos públicos e, em uma subsidiária, dispositivos de conexão voltados sobretudo a equipamentos de fabricação de semicondutores também venderam bem. Máquinas industriais recuaram com menos projetos de máquinas de processamento a laser e de automação, enquanto os equipamentos elétricos pesados para usinas siderúrgicas se mantiveram firmes. De modo geral, a empresa aponta investimentos liderados por data centers e instalações ligadas à IA e diz estar construindo uma base comercial na Índia.
A receita de Instalações subiu 16,0%, para ¥4.587 milhões, mas o lucro do segmento caiu 6,9%, para ¥79 milhões; o relatório não dá um motivo específico para a queda. Os aparelhos de ar-condicionado residenciais venderam bem por causa do calor extremo e da demanda de substituição antes das futuras regras sobre fluidos refrigerantes, e um grande sistema de monitoramento central contribuiu de forma relevante, enquanto a iluminação LED caiu por falta de fornecimento e os equipamentos de recepção e distribuição de energia recuaram com menos projetos. Outros, que abrange serviços de fabricação por encomenda de peças metálicas e de eletrônicos, teve queda de 14,8% na receita, para ¥1.419 milhões, e passou a um prejuízo operacional de ¥18 milhões, ante lucro de ¥44 milhões, com a queda dos componentes para estacionamentos verticais por falta de projetos. Por região, as vendas na Ásia e em outros mercados subiram para ¥10.621 milhões, ante ¥8.633 milhões, dos quais ¥9.599 milhões vieram de Dispositivos semicondutores.
Títulos e estoques em alta; contas a receber e a pagar em baixa
O ativo total aumentou ¥1.771 milhões em relação a 31 de março de 2026, para ¥181.075 milhões. Os investimentos em títulos cresceram ¥5.370 milhões e os estoques ¥3.479 milhões, enquanto títulos e contas a receber e ativos de contrato caíram ¥5.181 milhões; caixa e depósitos recuaram para ¥23.000 milhões, ante ¥24.792 milhões. O passivo diminuiu ¥2.710 milhões, para ¥71.617 milhões, principalmente por uma queda de ¥3.097 milhões em títulos e contas a pagar, embora os empréstimos de curto prazo tenham subido para ¥10.136 milhões, ante ¥8.815 milhões. O patrimônio líquido cresceu ¥4.481 milhões, para ¥109.457 milhões, sobretudo pelo aumento de ¥3.623 milhões na diferença de avaliação de títulos e de ¥800 milhões nos lucros acumulados, e o índice de capital próprio melhorou de 58,5% para 60,4%. Não foi elaborada demonstração trimestral dos fluxos de caixa; a depreciação e amortização foi de ¥187 milhões, ante ¥135 milhões.
Projeção elevada no mesmo dia; dividendo previsto de ¥120
A Tachibana Eletech revisou a projeção anual do EF3/2027 publicada em 12 de maio de 2026, com os detalhes em um comunicado separado de revisão para cima divulgado em 5 de agosto de 2026; o próprio relatório de resultados não traz os números anteriores nem os motivos. A empresa agora espera vendas líquidas de ¥255.000 milhões (+12,1%), lucro operacional de ¥9.500 milhões (+26,5%), lucro ordinário de ¥9.900 milhões (+8,6%) e lucro atribuível aos acionistas de ¥7.000 milhões (−5,7%), o equivalente a ¥318,52 por ação. O primeiro trimestre entregou 22,6% das vendas líquidas projetadas, 23,1% do lucro operacional projetado e 27,1% do lucro líquido projetado. O documento não explica por que se prevê queda do lucro líquido apesar do aumento do operacional.
A previsão de dividendo não mudou: ¥60,00 no intermediário e ¥60,00 no fim do exercício, totalizando ¥120,00 no ano, ante ¥100,00, alta de 20,0% e cerca de 37,7% do lucro por ação projetado. O trimestre foi também o primeiro do novo plano de médio e longo prazo de cinco anos, o GIC30, que cobre do EF3/2027 ao EF3/2031 e no qual a empresa mira vendas líquidas de ¥300.000 milhões e lucro operacional de ¥12.000 milhões.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Vendas líquidas (milhões de ¥) | 57.753 | 48.157 | +19,9% |
| Lucro bruto (milhões de ¥) | 7.748 | 6.064 | +27,8% |
| Margem bruta | 13,4% | 12,6% | +0,8 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 5.554 | 5.055 | +9,9% |
| Lucro operacional (milhões de ¥) | 2.194 | 1.008 | +117,5% |
| Margem operacional | 3,8% | 2,1% | +1,7 p.p. |
| Lucro ordinário (milhões de ¥) | 2.633 | 1.072 | +145,6% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 1.899 | 722 | +162,9% |
| Resultado abrangente (milhões de ¥) | 5.580 | 1.481 | +276,6% |
| LPA (¥) | 86,43 | 31,51 | +174,3% |
| Sistemas FA — receita (milhões de ¥) | 26.339 | 23.564 | +11,8% |
| Sistemas FA — lucro do segmento (milhões de ¥) | 870 | 792 | +9,8% |
| Dispositivos semicondutores — receita (milhões de ¥) | 25.406 | 18.972 | +33,9% |
| Dispositivos semicondutores — lucro do segmento (milhões de ¥) | 1.262 | 85 | +1.373,4% |
| Instalações — receita (milhões de ¥) | 4.587 | 3.953 | +16,0% |
| Instalações — lucro do segmento (milhões de ¥) | 79 | 85 | −6,9% |
| Outros — receita (milhões de ¥) | 1.419 | 1.666 | −14,8% |
| Outros — lucro do segmento (milhões de ¥) | −18 | 44 | de lucro a prejuízo |
| Ativos totais (milhões de ¥) | 181.075 | 179.303 | +1,0% |
| Patrimônio líquido (milhões de ¥) | 109.457 | 104.975 | +4,3% |
| Índice de patrimônio líquido | 60,4% | 58,5% | +1,9 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 255.000 | — | +12,1% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 9.500 | — | +26,5% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 9.900 | — | +8,6% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 7.000 | — | −5,7% |
| Projeção EF3/2027 — LPA (¥) | 318,52 | — | — |
| Dividendo anual por ação (¥) | 120,00 | 100,00 | +20,0% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.