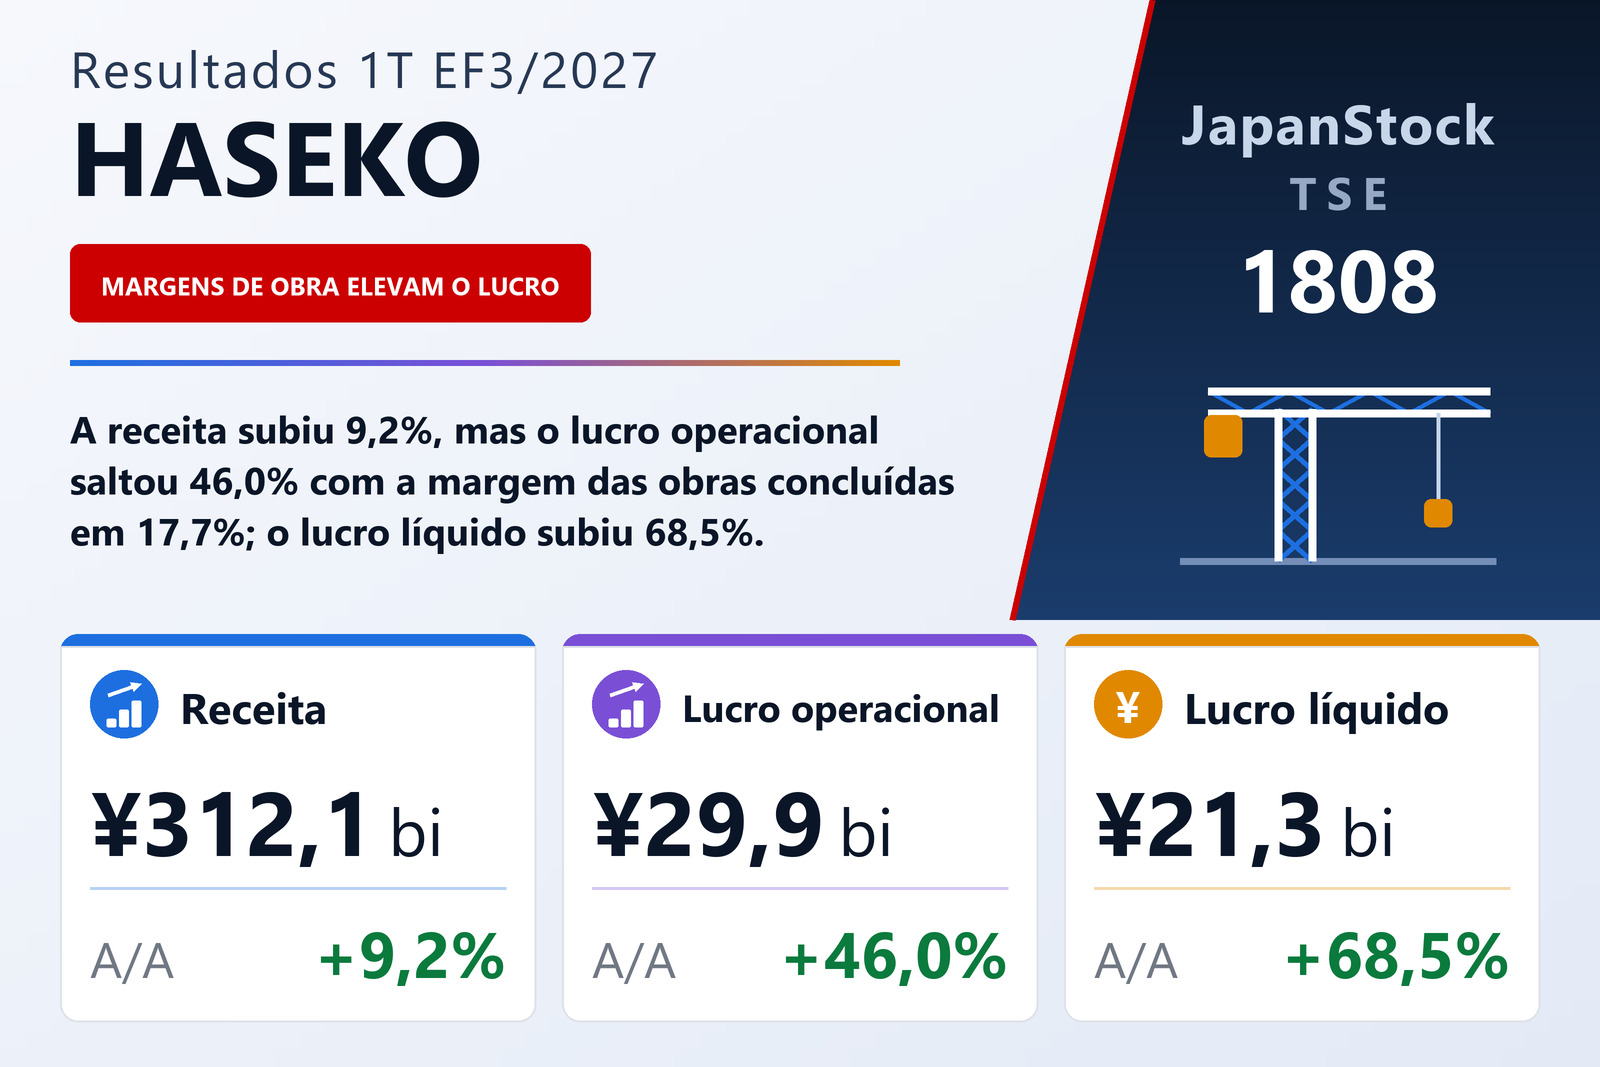
Receita sobe 9,2%, lucro operacional 46,0%
A HASEKO Corporation (TSE: 1808), construtora cujo negócio principal é a construção de condomínios residenciais, publicou em 6 de agosto de 2026 seus resultados consolidados do primeiro trimestre do EF3/2027 — de 1º de abril a 30 de junho de 2026 — pelas normas contábeis japonesas. A receita subiu 9,2%, para ¥312.148 milhões, o lucro operacional 46,0%, para ¥29.857 milhões, o lucro ordinário 58,9%, para ¥30.455 milhões e o lucro líquido atribuível aos acionistas controladores 68,5%, para ¥21.287 milhões. O lucro por ação foi de ¥80,39, ante ¥46,34, alta de 73,5% — acima do lucro líquido, porque o número médio de ações em circulação caiu para 264.800.425, de 272.641.364.
O relatório aponta uma única causa para o salto: uma margem bruta maior nas obras concluídas. A receita de obras concluídas ficou praticamente estável, em ¥153.362 milhões, ante ¥153.762 milhões, mas o custo caiu para ¥126.187 milhões, de ¥133.501 milhões, de modo que o lucro bruto de obras concluídas subiu 34,1%, para ¥27.175 milhões, e a margem passou para 17,7%, ante 13,2%. As vendas imobiliárias acrescentaram volume mais do que margem: cresceram 23,7%, para ¥127.166 milhões, enquanto seu lucro bruto avançou 16,9%, para ¥17.467 milhões. O lucro bruto total subiu 24,3%, para ¥51.788 milhões, elevando a margem bruta do grupo para 16,6%, ante 14,6%. Como as despesas de vendas, gerais e administrativas cresceram apenas 3,4%, para ¥21.931 milhões, quase todo o ganho de ¥10.129 milhões no lucro bruto chegou à linha operacional, e a margem operacional subiu para 9,6%, ante 7,2%.
Abaixo da linha operacional, uma virada na equivalência patrimonial
O lucro ordinário cresceu mais que o operacional, e a demonstração de resultados mostra por quê, embora o comentário da administração não trate do assunto. O resultado de equivalência patrimonial foi de ¥1.120 milhões, ante um prejuízo de ¥563 milhões um ano antes, elevando as receitas não operacionais para ¥2.195 milhões, de ¥616 milhões, enquanto as despesas de juros subiram para ¥1.453 milhões, de ¥1.116 milhões. Os itens extraordinários foram pequenos: ¥82 milhões de perdas, incluindo uma perda por redução ao valor recuperável de ¥77 milhões. O lucro antes dos impostos cresceu 59,2%, para ¥30.374 milhões, e os impostos 40,8%, para ¥9.071 milhões — uma alíquota efetiva de 29,9%, ante 33,8% —, o que explica por que o lucro líquido avançou mais que o ordinário. O resultado abrangente foi de ¥20.212 milhões, alta de 147,5%, mas ficou abaixo do lucro líquido, porque os outros resultados abrangentes foram negativos em ¥1.091 milhões — sobretudo uma queda de ¥3.014 milhões na diferença de avaliação de títulos, compensada em parte por ¥2.014 milhões positivos de ajustes de conversão cambial.
Construção e atividades relacionadas sustentou o trimestre
Construção e atividades relacionadas, de longe o maior segmento, elevou a receita em 3,7%, para ¥235.010 milhões, e o lucro do segmento em 50,6%, para ¥23.159 milhões. A empresa associa a margem maior ao reconhecimento, por parte das incorporadoras, de sua capacidade de coletar informações sobre terrenos, de seu planejamento de produtos, da qualidade de execução, do cumprimento de prazos e de seu sistema de produção eficiente. A receita de Imobiliário e atividades relacionadas subiu 18,6%, para ¥59.846 milhões, e o lucro 12,2%, para ¥6.904 milhões, com mais entregas de condomínios novos à venda. Gestão e operação recuou, com receita 0,4% menor, de ¥37.523 milhões, e lucro 3,9% menor, de ¥1.742 milhões, porque diminuíram os projetos de condomínios desenvolvidos e vendidos com o objetivo de conquistar contratos de administração de locação. Exterior, que opera um empreendimento comercial e desenvolve um novo projeto de casas unifamiliares em Oahu, no Havaí, registrou receita de ¥1.167 milhões, ante ¥1.370 milhões, e prejuízo do segmento de ¥413 milhões, ante ¥143 milhões. Os números por segmento incluem ¥21.398 milhões de vendas entre segmentos, dos quais ¥18.581 milhões em Construção e atividades relacionadas.
Os pedidos da controladora quase dobraram
Os dados de pedidos são individuais. Os pedidos recebidos pela controladora subiram 93,8%, para ¥248.776 milhões, dos quais obras somaram ¥243.593 milhões, alta de 97,5%. Os pedidos de condomínios à venda cresceram 66,9%, para ¥199.694 milhões, e os de condomínios para locação e moradias corporativas saltaram para ¥41.294 milhões, de ¥313 milhões. A controladora fechou 19 novos contratos de construção de condomínios — 13 na região metropolitana de Tóquio, seis deles grandes projetos de 200 unidades ou mais, e seis nas regiões de Kinki e Tokai, quatro deles de 200 unidades ou mais — e concluiu 13 obras, entre elas dois condomínios para locação e edifícios semelhantes. Os pedidos já atingem 75,4% da projeção da controladora para o primeiro semestre, de ¥330.000 milhões, o que a empresa considera, em linhas gerais, dentro do planejado; essa projeção e a de pedidos para o ano inteiro, de ¥730.000 milhões, não foram alteradas.
O caixa caiu com os depósitos recebidos, e o índice de patrimônio subiu
O ativo total recuou 4,6%, para ¥1.353.050 milhões, de ¥1.417.724 milhões em 31 de março de 2026, principalmente porque caixa e depósitos caíram para ¥230.293 milhões, de ¥279.968 milhões, com a redução dos depósitos recebidos para ¥46.196 milhões, de ¥68.413 milhões. Os custos de projetos imobiliários em andamento subiram para ¥317.744 milhões, de ¥296.445 milhões, enquanto os imóveis para venda caíram para ¥243.497 milhões, de ¥254.820 milhões. O passivo diminuiu ¥71.867 milhões, para ¥782.407 milhões, e o patrimônio líquido subiu 1,3%, para ¥570.643 milhões, de modo que o índice de patrimônio melhorou para 42,1%, ante 39,7%. Empréstimos e debêntures somavam ¥418.544 milhões, ante ¥425.000 milhões. Não é elaborada demonstração dos fluxos de caixa para o trimestre; a depreciação foi de ¥2.178 milhões, ante ¥1.907 milhões. Uma empresa, a Haseko Home Holdings, passou a ser consolidada no trimestre.
Projeção mantida — e uma revisão apenas da controladora que não a afeta
A projeção consolidada não foi revisada. Para o semestre encerrado em 30 de setembro de 2026, a HASEKO espera receita de ¥630.000 milhões (+5,8%), lucro operacional de ¥49.000 milhões (+18,5%), lucro ordinário de ¥47.000 milhões (+19,5%) e lucro líquido de ¥30.000 milhões (+23,9%). Para o exercício completo encerrado em 31 de março de 2027, espera receita de ¥1.380.000 milhões (+8,4%), lucro operacional de ¥110.000 milhões (+11,4%), lucro ordinário de ¥105.000 milhões (+11,6%) e lucro líquido de ¥66.000 milhões (+20,4%), ou ¥249,19 por ação. Só o primeiro trimestre entregou 60,9% do lucro operacional projetado para o semestre e 71,0% do lucro líquido projetado, o que deixa um segundo trimestre implícito de cerca de ¥19.143 milhões de lucro operacional, ante os ¥29.857 milhões recém-contabilizados; o relatório não comenta esse perfil.
O que mudou foi a projeção da controladora. A HASEKO previa um ganho extraordinário decorrente de uma reorganização interna do grupo; após nova análise, deixou de esperar reconhecê-lo e cortou em ¥7.000 milhões sua projeção de lucro líquido individual, para ¥46.500 milhões no semestre (−13,1%) e ¥69.000 milhões no exercício (−9,2%). Por se tratar de uma operação entre empresas consolidadas, a companhia afirma que a projeção consolidada não é afetada. A projeção de dividendos também foi mantida, em ¥100,00 no ano — ¥50,00 intermediários e ¥50,00 no fim do exercício —, ante ¥95,00 no EF3/2026. Após o trimestre, o conselho decidiu em 6 de agosto de 2026 alienar, em 21 de agosto de 2026, 4.151.500 ações em tesouraria a ¥2.659,5 cada, ¥11.040.914.250 no total, aos fundos fiduciários de seus planos de remuneração em ações para administradores e funcionários — o equivalente a 1,42% das ações emitidas.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 312.148 | 285.906 | +9,2% |
| Lucro bruto (milhões de ¥) | 51.788 | 41.659 | +24,3% |
| Margem bruta | 16,6% | 14,6% | +2,0 p.p. |
| Margem bruta — obras concluídas | 17,7% | 13,2% | +4,5 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 21.931 | 21.206 | +3,4% |
| Lucro operacional (milhões de ¥) | 29.857 | 20.453 | +46,0% |
| Margem operacional | 9,6% | 7,2% | +2,4 p.p. |
| Lucro ordinário (milhões de ¥) | 30.455 | 19.163 | +58,9% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 21.287 | 12.633 | +68,5% |
| Resultado abrangente (milhões de ¥) | 20.212 | 8.166 | +147,5% |
| LPA (¥) | 80,39 | 46,34 | +73,5% |
| Construção e atividades relacionadas — receita (milhões de ¥) | 235.010 | 226.655 | +3,7% |
| Construção e atividades relacionadas — lucro do segmento (milhões de ¥) | 23.159 | 15.375 | +50,6% |
| Imobiliário e atividades relacionadas — receita (milhões de ¥) | 59.846 | 50.450 | +18,6% |
| Imobiliário e atividades relacionadas — lucro do segmento (milhões de ¥) | 6.904 | 6.152 | +12,2% |
| Gestão e operação — receita (milhões de ¥) | 37.523 | 37.674 | −0,4% |
| Gestão e operação — lucro do segmento (milhões de ¥) | 1.742 | 1.811 | −3,9% |
| Exterior — receita (milhões de ¥) | 1.167 | 1.370 | −14,8% |
| Exterior — lucro do segmento (milhões de ¥) | −413 | −143 | prejuízo ampliado |
| Pedidos recebidos — controladora (milhões de ¥) | 248.776 | 128.336 | +93,8% |
| dos quais, obras — controladora (milhões de ¥) | 243.593 | 123.368 | +97,5% |
| Ativos totais (milhões de ¥) | 1.353.050 | 1.417.724 | −4,6% |
| Patrimônio líquido (milhões de ¥) | 570.643 | 563.451 | +1,3% |
| Índice de patrimônio líquido | 42,1% | 39,7% | +2,4 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 1.380.000 | — | +8,4% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 110.000 | — | +11,4% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 105.000 | — | +11,6% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 66.000 | — | +20,4% |
| Projeção EF3/2027 — LPA (¥) | 249,19 | — | — |
| Dividendo anual por ação (¥) | 100,00 | 95,00 | +5,3% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.