As vendas cresceram 6,2%, mas os custos cresceram mais rápido
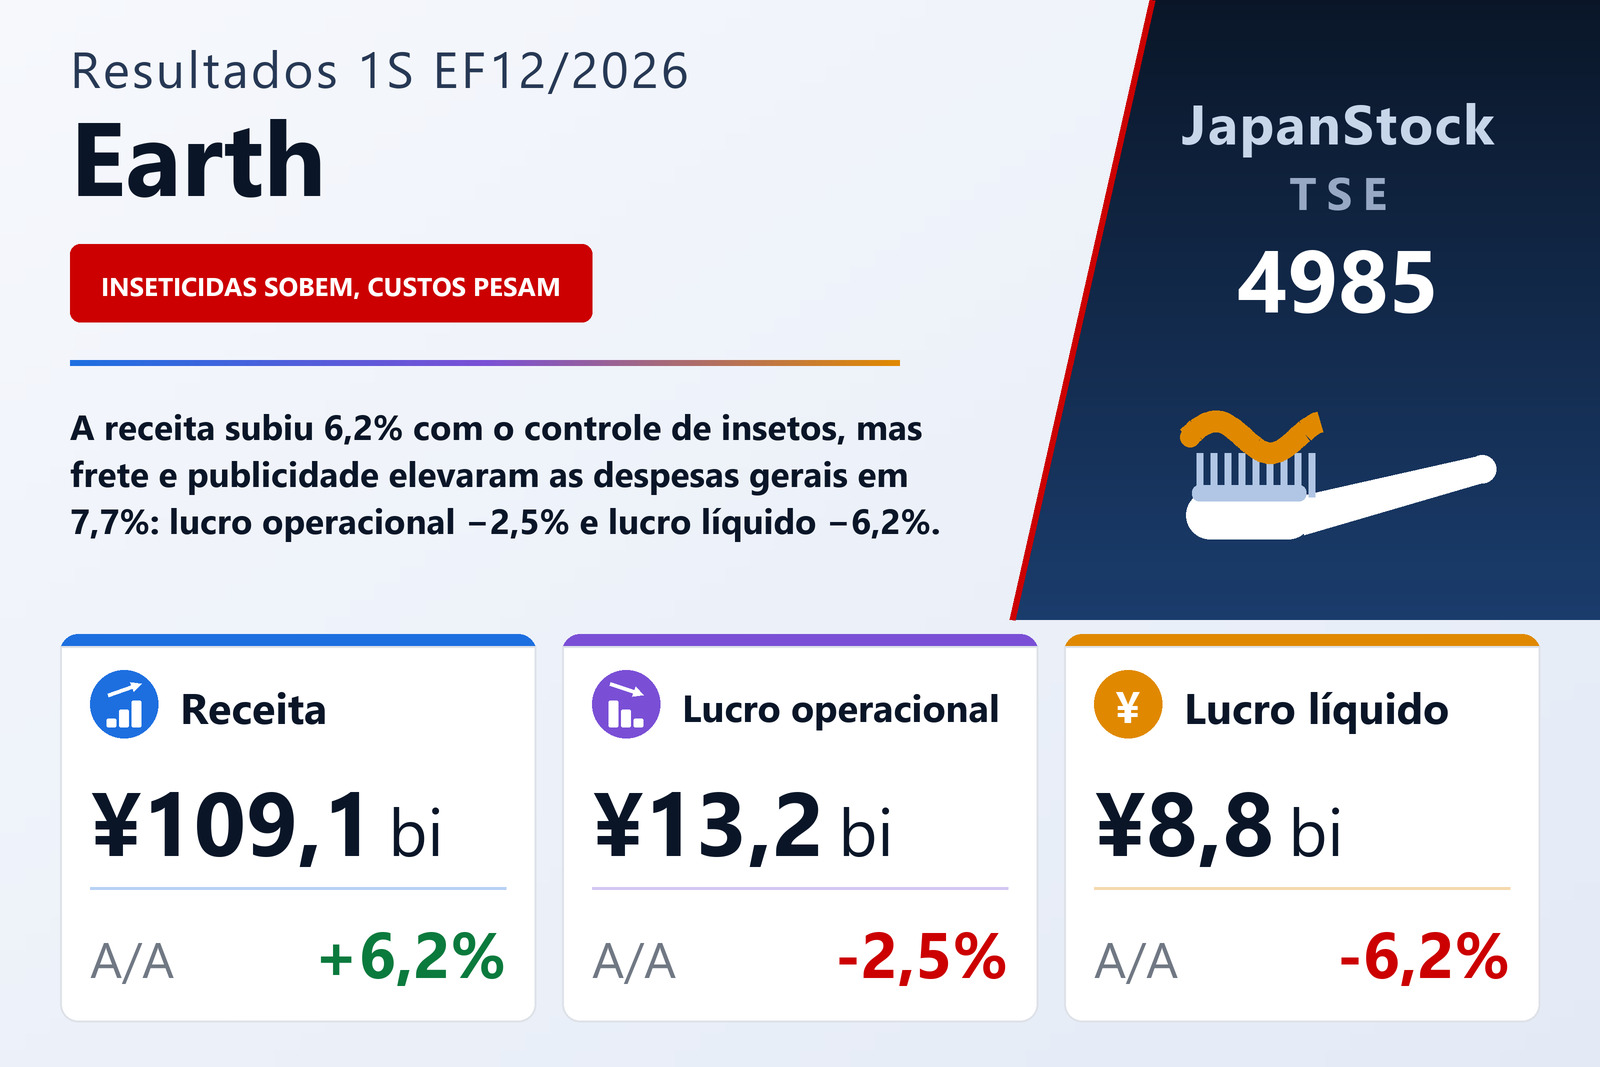
A Earth Corporation (TSE: 4985), fabricante de produtos de controle de insetos, higiene bucal, sais de banho e outros artigos para o lar, publicou em 6 de agosto de 2026 os resultados consolidados do primeiro semestre do EF12/2026, os seis meses de 1º de janeiro a 30 de junho de 2026, sob as normas contábeis japonesas. A receita subiu 6,2%, para ¥109.055 milhões, mas o lucro operacional caiu 2,5%, para ¥13.219 milhões, o lucro ordinário 1,3%, para ¥13.484 milhões, e o lucro atribuível aos controladores 6,2%, para ¥8.795 milhões, o equivalente a ¥402,09 por ação, ante ¥430,03. A companhia é listada na Bolsa de Tóquio.
A aritmética do semestre é curta. O custo dos produtos vendidos subiu 7,5%, para ¥61.823 milhões, mais rápido que a receita, de modo que o lucro bruto cresceu apenas 4,6%, para ¥47.231 milhões, e a margem bruta estreitou de 44,0% para 43,3%. As despesas com vendas, gerais e administrativas subiram 7,7%, para ¥34.012 milhões. O lucro bruto acrescentou, portanto, ¥2.084 milhões, enquanto essas despesas acrescentaram ¥2.419 milhões, e a diferença de ¥335 milhões é exatamente a queda do lucro operacional, de ¥13.554 milhões para ¥13.219 milhões. A margem operacional recuou de 13,2% para 12,1%. O próprio resumo da companhia diz o mesmo: vendas maiores elevaram o lucro bruto, mas as despesas com vendas e administrativas subiram mais, lideradas por logística e publicidade.
Frete e publicidade respondem pela maior parte do aumento de custos
As linhas de despesa confirmam essa explicação. Os custos de frete e armazenagem subiram 18,3%, para ¥5.038 milhões, ante ¥4.259 milhões, e a publicidade 20,4%, para ¥5.684 milhões, ante ¥4.719 milhões. Juntas, essas duas linhas acrescentaram ¥1.744 milhões, cerca de 72% da alta de ¥2.419 milhões nas despesas com vendas e administrativas. As despesas de promoção de vendas também aumentaram, para ¥828 milhões, ante ¥553 milhões, enquanto a maior linha individual, salários e adicionais, cresceu 4,4%, mais moderados, para ¥9.133 milhões, e pesquisa e desenvolvimento 4,1%, para ¥1.685 milhões. O documento não detalha mais o aumento do frete nem diz se a publicidade maior esteve ligada a lançamentos específicos.
Abaixo da linha operacional, o câmbio ajudou e os itens não recorrentes pesaram
O lucro ordinário caiu menos que o operacional, 1,3% contra 2,5%, porque o saldo não operacional melhorou. O semestre registrou ganho cambial de ¥54 milhões, ante perda cambial de ¥226 milhões um ano antes, levando as receitas não operacionais a ¥553 milhões, ante ¥461 milhões, e as despesas não operacionais recuaram para ¥289 milhões, ante ¥357 milhões, embora incluíssem um pagamento compensatório de ¥140 milhões que o documento não explica. Mais abaixo, a ordem se inverte. Um ano antes, o grupo registrou ¥392 milhões de ganhos extraordinários, principalmente um ganho de ¥349 milhões em uma aquisição em etapas; neste semestre, praticamente não houve nenhum. As perdas extraordinárias subiram para ¥427 milhões, ante ¥310 milhões, compostas principalmente de ¥320 milhões em indenizações especiais de aposentadoria, sem motivo informado, e de uma baixa por impairment de ¥85 milhões ligada à liquidação de uma controlada consolidada em Suzhou, na China. As perdas do ano anterior incluíam um impairment de ¥289 milhões de ágio originado de um pagamento adicional pela aquisição da controlada filipina.
O lucro antes de impostos caiu 5,0%, para ¥13.057 milhões, os impostos sobre a renda 2,9%, para ¥3.968 milhões — uma alíquota efetiva de cerca de 30,4%, ante 29,7% — e o lucro líquido semestral 5,9%, para ¥9.089 milhões. Com a participação de não controladores ficando com ¥293 milhões, ante ¥277 milhões, o lucro atribuível aos controladores caiu 6,2%, e o lucro por ação um pouco mais, 6,5%, sobre um número médio de ações de 21.874.430, ante 21.804.235. O resultado abrangente foi de ¥8.740 milhões, queda de 1,2%.
O controle de insetos sustentou o segmento de produtos domésticos
Os dois segmentos aumentaram a receita, mas só o menor aumentou o lucro. Produtos domésticos registrou receita de ¥97.675 milhões, alta de 5,8%, e lucro operacional do segmento de ¥12.257 milhões, queda de 1,8%, que o documento atribui ao maior custo dos produtos vendidos e a maiores despesas com vendas e administrativas, como logística e publicidade. Higiene ambiental elevou a receita em 7,7%, para ¥18.189 milhões, e o lucro em 9,1%, para ¥968 milhões. Os números por segmento incluem vendas intersegmentos de ¥6.809 milhões, razão pela qual somam ¥115.865 milhões contra uma receita de grupo de ¥109.055 milhões. Nessa base, Produtos domésticos representa cerca de 84% da receita dos segmentos e cerca de 93% do lucro dos segmentos, de modo que sua queda de 1,8% ditou a direção do grupo.
Dentro de Produtos domésticos, a divisão de controle de insetos foi o motor: a receita subiu 9,1%, para ¥51.721 milhões, cerca de 53% do segmento. No Japão, segundo o documento, uma sequência de dias frios em meados de junho conteve a demanda, mas as fortes vendas no início da temporada mantiveram a divisão no rumo ao longo do semestre, com boas vendas de produtos contra moscas e mosquitos — incluindo um produto lançado nesta primavera —, contra baratas e contra insetos incômodos. No exterior, as vendas na Tailândia ficaram abaixo do ano anterior, embora a companhia diga que sua participação de mercado lá aumentou, enquanto Malásia e Filipinas venderam bem. O documento descreve essas vendas em termos de uma temporada de insetos cujas primeiras semanas caíram neste semestre; não quantifica como as vendas anuais de controle de insetos se dividem entre os dois semestres.
As demais divisões tiveram desempenho misto. Artigos do dia a dia recuou 0,3%, para ¥33.319 milhões. Dentro dela, a higiene bucal subiu 5,8%, para ¥4.260 milhões, com a linha Mondahmin, amplamente renovada no ano passado; os sais de banho caíram 6,4%, para ¥10.548 milhões, porque, embora produtos centrais como BARTH tenham ido bem, os produtos em pó recuaram e as vendas internas desapareceram com a incorporação da controlada Bathclin em 1º de janeiro de 2026; e outros artigos do dia a dia, como desodorizadores, aromatizadores de ambiente e antimofo, subiram 2,2%, para ¥18.509 milhões. Jardinagem cresceu 23,6%, para ¥6.514 milhões, com a ajuda da Protoleaf, consolidada desde o exercício anterior, e de inseticidas para jardim e herbicidas. Pet e outros caiu 1,8%, para ¥6.119 milhões: areia para gatos e alimentos funcionais para pets cresceram, mas as vendas ligadas ao MA-T, embora dentro do plano, ficaram abaixo do ano anterior. Esses números por divisão incluem vendas internas dentro dos segmentos e entre eles.
Higiene ambiental presta serviços de gestão de higiene a fábricas de alimentos e farmacêuticas, entre outros clientes. O documento diz que a demanda seguiu elevada, sustentada pela recuperação dos investimentos da indústria e pelos contínuos problemas de contaminação por corpos estranhos no Japão, que levam os clientes a reforçar o controle de higiene. A receita cresceu com um número maior de contratos anuais. Um índice de custos mais alto e maiores despesas de pessoal, decorrentes do investimento em equipes, pesaram sobre o lucro, mas o lucro bruto das vendas maiores mais do que os compensou.
Os recebíveis incharam e o fluxo de caixa operacional ficou negativo
O ativo total subiu 11,3%, para ¥166.272 milhões, ante ¥149.382 milhões em 31 de dezembro de 2025, e o documento atribui o aumento principalmente às contas a receber de clientes. Títulos e contas a receber mais créditos registrados eletronicamente somaram ¥46.095 milhões, ante ¥25.941 milhões, enquanto caixa e depósitos caíram para ¥20.542 milhões, ante ¥23.327 milhões, e os estoques recuaram para ¥31.399 milhões, ante ¥32.303 milhões. O passivo subiu ¥10.761 milhões, para ¥78.854 milhões, incluindo alta de ¥4.000 milhões nos empréstimos de curto prazo, para ¥11.420 milhões, e impostos sobre a renda a pagar de ¥4.940 milhões, ante ¥850 milhões. O patrimônio líquido subiu 7,5%, para ¥87.417 milhões, com capital próprio de ¥81.024 milhões, e o índice de capital próprio caiu 1,4 ponto, para 48,7%.
O acúmulo de recebíveis aparece na demonstração dos fluxos de caixa. As atividades operacionais consumiram ¥531 milhões, ante uma entrada de ¥3.272 milhões um ano antes: o lucro antes de impostos de ¥13.057 milhões e a depreciação de ¥2.403 milhões foram mais do que absorvidos por um aumento de ¥20.141 milhões nos recebíveis (¥16.720 milhões um ano antes), além de ¥692 milhões de impostos pagos e ¥485 milhões de indenizações especiais de aposentadoria. As atividades de investimento consumiram ¥3.045 milhões, incluindo ¥1.844 milhões em imobilizado, ¥839 milhões em ações de coligadas e ¥529 milhões em intangíveis. As atividades de financiamento geraram ¥915 milhões, já que um aumento líquido de ¥4.000 milhões nos empréstimos de curto prazo mais do que cobriu ¥2.730 milhões de dividendos. Caixa e equivalentes caíram ¥2.388 milhões, para ¥20.542 milhões. O documento não comenta o momento do aumento dos recebíveis, que sozinho superou o lucro antes de impostos do semestre.
Projeção inalterada — e ela implica prejuízo operacional no segundo semestre
A Earth manteve inalterada a projeção anual do EF12/2026 publicada em 13 de fevereiro de 2026: receita de ¥188.000 milhões (+4,9%), lucro operacional de ¥9.000 milhões (+11,3%), lucro ordinário de ¥9.550 milhões (+7,4%) e lucro atribuível aos controladores de ¥6.200 milhões (+18,4%), para um lucro por ação de ¥283,79. Diante do semestre recém-divulgado, o primeiro semestre entregou 58,0% da receita projetada, mas 146,9% do lucro operacional projetado e 141,9% do lucro líquido projetado. A projeção implica, portanto, receita de cerca de ¥78.945 milhões no segundo semestre, com prejuízo operacional de cerca de ¥4.219 milhões e prejuízo atribuível aos controladores de cerca de ¥2.595 milhões. O mesmo formato aparece no ano anterior: a alta projetada de 11,3% implica lucro operacional do EF12/2025 de cerca de ¥8.100 milhões, bem abaixo dos ¥13.554 milhões obtidos no primeiro semestre daquele ano, de modo que o segundo semestre do EF12/2025 também fechou com prejuízo operacional, de cerca de ¥5.500 milhões. O próprio documento não comenta como o lucro se divide entre os dois semestres; diz apenas que a projeção se baseia nas informações atualmente disponíveis.
A projeção de dividendo também não mudou. Como um ano antes, não houve dividendo intermediário; o dividendo de fim de exercício é projetado em ¥130,00, ante ¥125,00, alta de 4,0%, ou cerca de 46% do lucro por ação projetado. O cenário descrito pela companhia é misto: no Japão, os salários reais seguiram tendência positiva e o consumo mostrou recuperação gradual, mas a confiança do consumidor continuou fraca diante da inflação persistente, enquanto no exterior os preços do petróleo, que dispararam em fevereiro de 2026, seguiram instáveis, junto com a situação prolongada na Rússia e na Ucrânia e a cautela com a política comercial dos EUA. Em seu plano de médio prazo, Act For SMILE COMPASS 2026, a Earth diz priorizar a geração de lucro e de caixa por meio de reforma estrutural no Japão e de marcas mais fortes de artigos do dia a dia, e tratar a expansão na Ásia por meio de controladas locais e as exportações para mercados como o Oriente Médio como motores de crescimento.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 109.055 | 102.669 | +6,2% |
| Lucro bruto (milhões de ¥) | 47.231 | 45.147 | +4,6% |
| Margem bruta | 43,3% | 44,0% | −0,7 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 34.012 | 31.593 | +7,7% |
| Lucro operacional (milhões de ¥) | 13.219 | 13.554 | −2,5% |
| Margem operacional | 12,1% | 13,2% | −1,1 p.p. |
| Lucro ordinário (milhões de ¥) | 13.484 | 13.658 | −1,3% |
| Lucro antes de impostos (milhões de ¥) | 13.057 | 13.740 | −5,0% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 8.795 | 9.376 | −6,2% |
| LPA (¥) | 402,09 | 430,03 | −6,5% |
| Resultado abrangente (milhões de ¥) | 8.740 | 8.849 | −1,2% |
| Produtos domésticos — receita (milhões de ¥) | 97.675 | 92.305 | +5,8% |
| Produtos domésticos — lucro do segmento (milhões de ¥) | 12.257 | 12.480 | −1,8% |
| Higiene ambiental — receita (milhões de ¥) | 18.189 | 16.889 | +7,7% |
| Higiene ambiental — lucro do segmento (milhões de ¥) | 968 | 887 | +9,1% |
| Divisão de controle de insetos — receita (milhões de ¥) | 51.721 | 47.397 | +9,1% |
| Divisão de artigos do dia a dia — receita (milhões de ¥) | 33.319 | 33.405 | −0,3% |
| Divisão de jardinagem — receita (milhões de ¥) | 6.514 | 5.269 | +23,6% |
| Divisão de pet e outros — receita (milhões de ¥) | 6.119 | 6.233 | −1,8% |
| Fluxo de caixa operacional (milhões de ¥) | −531 | 3.272 | n.s. |
| Ativos totais (milhões de ¥) | 166.272 | 149.382 | +11,3% |
| Patrimônio líquido (milhões de ¥) | 87.417 | 81.290 | +7,5% |
| Índice de patrimônio líquido | 48,7% | 50,2% | −1,4 p.p. |
| Projeção EF12/2026 — receita (milhões de ¥) | 188.000 | — | +4,9% |
| Projeção EF12/2026 — lucro operacional (milhões de ¥) | 9.000 | — | +11,3% |
| Projeção EF12/2026 — lucro ordinário (milhões de ¥) | 9.550 | — | +7,4% |
| Projeção EF12/2026 — lucro líquido (milhões de ¥) | 6.200 | — | +18,4% |
| Projeção EF12/2026 — LPA (¥) | 283,79 | — | — |
| Dividendo anual por ação (¥) | 130,00 | 125,00 | +4,0% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.