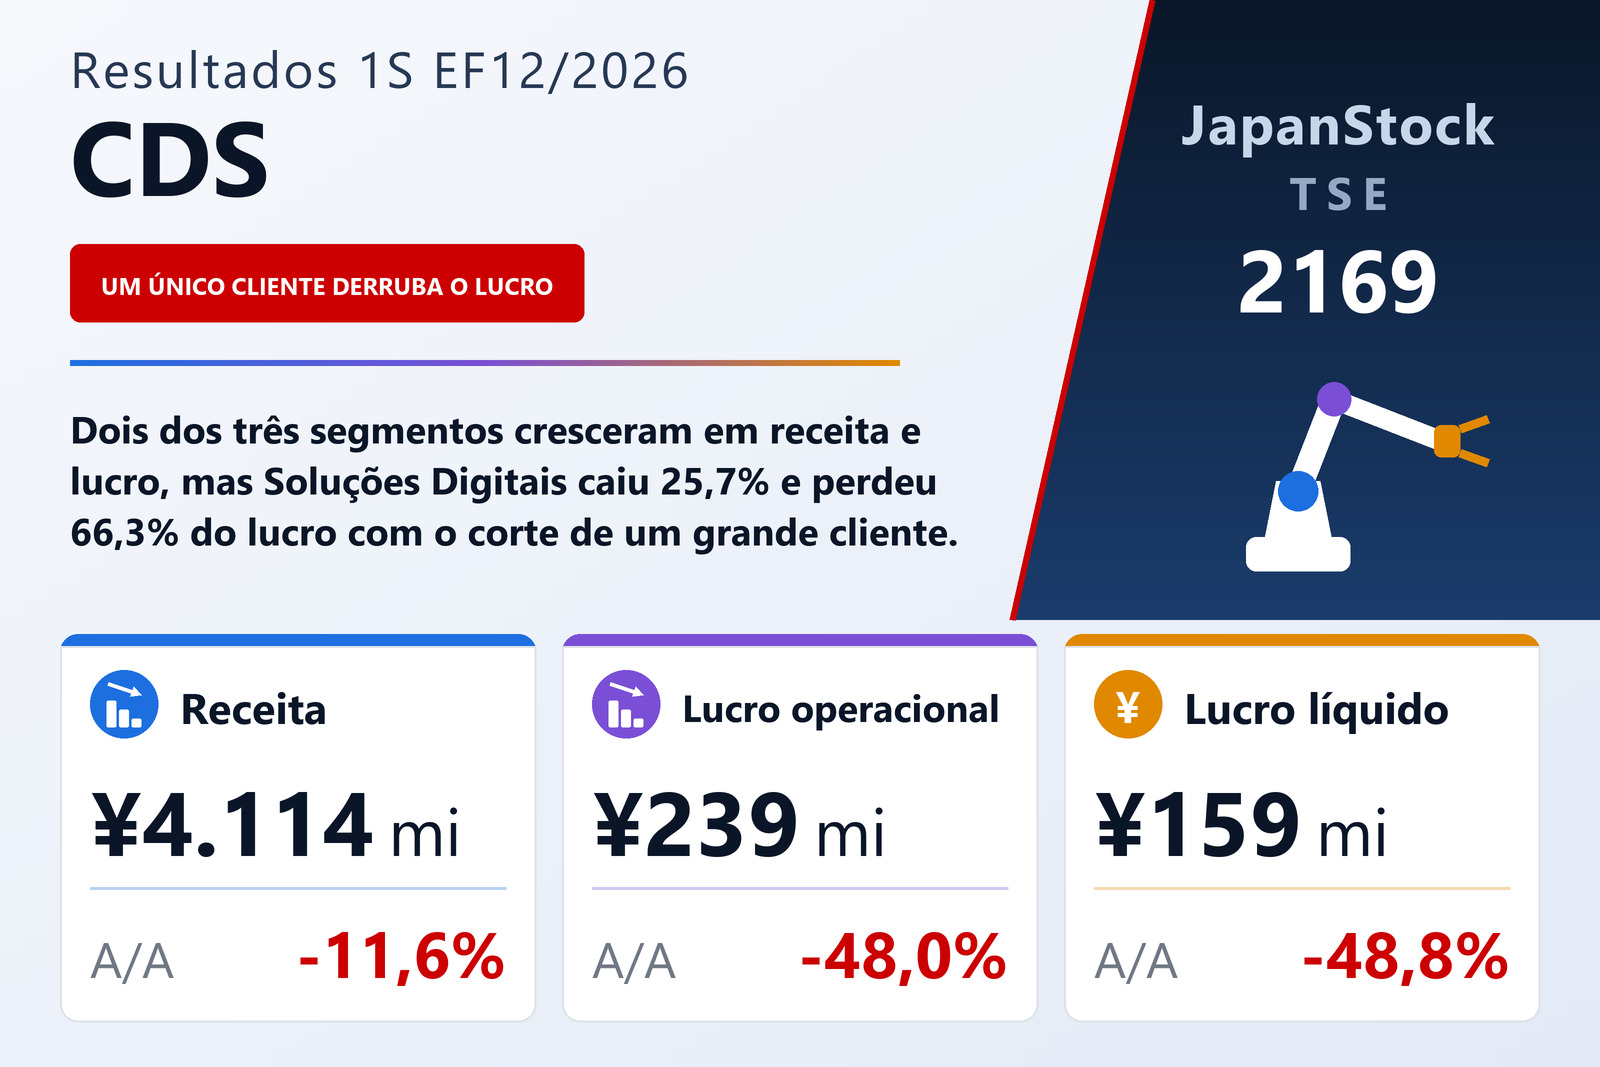
Dois dos três segmentos cresceram, e ainda assim o grupo perdeu quase metade do lucro operacional
A CDS Co., Ltd. (TSE: 2169), grupo sediado em Nagoya cujos serviços de engenharia e de informação alcançam os setores automotivo, de equipamentos industriais, de dispositivos médicos, de equipamentos de informática e de educação, publicou em 7 de agosto de 2026 os resultados consolidados dos seis meses encerrados em 30 de junho de 2026, sob as normas contábeis japonesas. A receita caiu 11,6%, para ¥4.114 milhões, o lucro bruto 14,1%, para ¥1.189 milhões, o lucro operacional 48,0%, para ¥239 milhões, o lucro ordinário 46,2%, para ¥251 milhões e o lucro atribuível aos controladores 48,8%, para ¥159 milhões, ou ¥23,38 por ação contra ¥45,67. O resultado abrangente foi de ¥231 milhões contra ¥327 milhões, e a margem operacional caiu de 9,9% para 5,8%.
O mecanismo está entre essas duas linhas. O lucro bruto caiu ¥195 milhões, de ¥1.383.798 mil para ¥1.188.511 mil, enquanto as despesas comerciais e administrativas subiram ¥26 milhões, de ¥923.366 mil para ¥949.016 mil. O lucro operacional recuou, portanto, ¥221 milhões, de ¥460.432 mil para ¥239.495 mil. O custo dos produtos vendidos caiu 10,5%, um pouco menos que a queda de 11,6% da receita, e a estrutura de despesas acima dele cresceu: a base de custos não acompanhou a receita para baixo. Abaixo da linha operacional, o lucro semestral antes de impostos foi de ¥251 milhões contra ¥467 milhões e os impostos de ¥91 milhões contra ¥156 milhões, de modo que a queda de 48,8% na linha final coincide com a da linha operacional.
O maior segmento por receita perdeu dois terços do lucro quando um cliente recuou
A receita de Soluções Digitais caiu 25,7%, para ¥1.856 milhões, e o lucro do segmento 66,3%, para ¥133 milhões. O documento aponta uma única causa: um cliente importante, cujo próprio ambiente de gestão se deteriorou, conteve investimentos e cortou custos. Os outros dois negócios foram na direção oposta. A receita de Soluções de Informação Técnica subiu 2,7%, para ¥1.762 milhões, e o lucro 4,8%, para ¥424 milhões; a de Soluções de Robótica FA subiu 9,7%, para ¥525 milhões, e o lucro 60,1%, para ¥39 milhões, com mais pedidos corporativos e com o corte de suas próprias despesas comerciais e administrativas. A receita por segmento inclui vendas e transferências entre segmentos, como o documento informa, e a tabela segue essa base.
É o semestre do grupo em uma linha. Dois dos três segmentos aumentaram receita e lucro; o grupo ainda assim caiu, porque o que encolheu é o maior por receita e perdeu dois terços do lucro. O crescimento dos outros dois não compensou. A empresa descreve seus três negócios como conduzidos de modo a se ligarem e se complementarem, e do lado da receita esse desenho aparece — mas a concentração também, porque a perda remonta à decisão de gasto de um único cliente e o documento não menciona demanda substituta.
O segundo primeiro semestre consecutivo de lucro em queda
Não é o primeiro semestre desse tipo. No 1S do EF12/2025, conforme a própria empresa divulga, a receita subiu 6,8% enquanto o lucro operacional caía 32,8%, o ordinário 31,5% e o líquido 31,4%. O formato é diferente — no ano passado o grupo cresceu em receita e perdeu lucro assim mesmo, neste ano perdeu os dois —, mas a linha de lucro já caiu em dois primeiros semestres consecutivos.
A leitura do ambiente feita no documento é cautelosa. A economia japonesa se recupera moderadamente com a melhora do emprego e da renda, diz o texto, mas as perspectivas não estão claras: a política tarifária dos Estados Unidos, a prolongada invasão russa da Ucrânia, a piora da situação no Oriente Médio após os ataques dos Estados Unidos e de Israel ao Irã, a instabilidade da oferta e dos preços do petróleo e de seus derivados e um iene que segue fraco. No mercado automotivo, onde estão seus principais clientes, a política tarifária e o risco geopolítico crescente ainda exigem atenção. Em equipamentos industriais houve uma retomada, apoiada em mais investimento em automação e em economia de mão de obra.
Os ativos cresceram, o patrimônio não, e ¥1.188 milhões foram para depósitos a prazo
O ativo total subiu 3,6%, para ¥10.981 milhões, em 30 de junho de 2026, ¥381 milhões acima de 31 de dezembro de 2025, enquanto o patrimônio líquido caiu ¥21 milhões, para ¥8.871 milhões. Como o balanço cresceu e o patrimônio não, o índice de capital próprio caiu de 83,9% para 80,8%. O ativo circulante somou ¥7.573 milhões, ¥240 milhões a mais, com caixa e depósitos subindo ¥488 milhões contra recebíveis registrados eletronicamente em queda de ¥175 milhões. O ativo permanente somou ¥3.408 milhões, ¥140 milhões a mais, sobretudo por um aumento de ¥182 milhões em investimentos e outros ativos, principalmente títulos de investimento. O passivo subiu ¥402 milhões, para ¥2.110 milhões: o passivo circulante ficou em ¥2.032 milhões, ¥375 milhões a mais, com outras contas do circulante — sobretudo despesas a pagar — subindo ¥412 milhões contra notas e contas a pagar em queda de ¥36 milhões e empréstimos de curto prazo em queda de ¥50 milhões; o passivo não circulante ficou em ¥78 milhões.
As atividades de investimento consumiram ¥1.041 milhões, ¥899 milhões a mais que um ano antes, e quase tudo isso é movimento de caixa e não compromisso: ¥1.188 milhões foram aplicados em depósitos a prazo, ¥1.062 milhões a mais que um ano antes. O investimento propriamente dito foi pequeno — ¥14 milhões em ativo imobilizado, ¥76 milhões a menos que um ano antes, e ¥26 milhões em ativo intangível, ¥14 milhões a mais. O financiamento consumiu ¥301 milhões, ¥327 milhões a menos que um ano antes: uma redução de ¥50 milhões em empréstimos de curto prazo, ¥280 milhões a menos que a redução do ano anterior, e ¥251 milhões de dividendos pagos, ¥47 milhões a menos. As ações emitidas permaneceram em 6.924.400, as ações em tesouraria em 104.822 contra 104.761 e a média ponderada do semestre em 6.819.629 contra 6.819.639.
A projeção inalterada exige do segundo semestre mais do que o triplo do primeiro
A projeção anual está inalterada em relação à publicada em 13 de fevereiro de 2026 com os resultados do EF12/2025: receita de ¥9.451 milhões (+7,1%), lucro operacional de ¥993 milhões (+44,9%), lucro ordinário de ¥992 milhões (+42,3%) e lucro atribuível aos controladores de ¥663 milhões (+45,3%), para um lucro por ação de ¥97,21. Diante do semestre recém-divulgado, a aritmética é dura. Os ¥4.114 milhões de receita do primeiro semestre são 43,5% da projeção de receita; os ¥239 milhões de lucro operacional são 24,1% da projeção de lucro. Para chegar a ¥993 milhões, o segundo semestre precisa produzir ¥754 milhões — mais do que o triplo do primeiro — depois de um semestre em que o lucro operacional caiu 48,0%. A empresa deixou a projeção onde estava e este documento não traz uma ponte revisada para o segundo semestre: ele não explica o salto.
O dividendo segue estável. Foi declarado um dividendo intermediário de ¥37,00 por ação e está previsto um dividendo de fim de exercício de ¥37,00, totalizando ¥74,00 no ano — o mesmo intermediário, o mesmo de fim de exercício e o mesmo total do EF12/2025, sem revisão registrada. Os itens extraordinários do semestre foram irrelevantes: um ganho de ¥178 mil na venda de ativo imobilizado e uma perda de ¥386 mil na baixa de ativo imobilizado, razão pela qual o lucro ordinário e o lucro antes de impostos ficam a menos de ¥1 milhão um do outro.
| Indicador | 1S EF12/2026 | 1S EF12/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 4.114 | 4.653 | −11,6% |
| Lucro bruto (milhões de ¥) | 1.189 | 1.384 | −14,1% |
| Despesas comerciais e administrativas (milhões de ¥) | 949 | 923 | +2,8% |
| Lucro operacional (milhões de ¥) | 239 | 460 | −48,0% |
| Margem operacional | 5,8% | 9,9% | −4,1 p.p. |
| Lucro ordinário (milhões de ¥) | 251 | 467 | −46,2% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 159 | 312 | −48,8% |
| Resultado abrangente (milhões de ¥) | 231 | 327 | −29,4% |
| LPA (¥) | 23,38 | 45,67 | −48,8% |
| Soluções de Informação Técnica — receita (milhões de ¥) | 1.762 | 1.715 | +2,7% |
| Soluções de Informação Técnica — lucro do segmento (milhões de ¥) | 424 | 405 | +4,8% |
| Soluções de Robótica FA — receita (milhões de ¥) | 525 | 478 | +9,7% |
| Soluções de Robótica FA — lucro do segmento (milhões de ¥) | 39 | 24 | +60,1% |
| Soluções Digitais — receita (milhões de ¥) | 1.856 | 2.498 | −25,7% |
| Soluções Digitais — lucro do segmento (milhões de ¥) | 133 | 396 | −66,3% |
| Ativos totais (milhões de ¥) | 10.981 | 10.600 | +3,6% |
| Patrimônio líquido (milhões de ¥) | 8.871 | 8.892 | −0,2% |
| Índice de patrimônio líquido | 80,8% | 83,9% | −3,1 p.p. |
| Projeção EF12/2026 — receita (milhões de ¥) | 9.451 | — | +7,1% |
| Projeção EF12/2026 — lucro operacional (milhões de ¥) | 993 | — | +44,9% |
| Projeção EF12/2026 — lucro ordinário (milhões de ¥) | 992 | — | +42,3% |
| Projeção EF12/2026 — lucro líquido (milhões de ¥) | 663 | — | +45,3% |
| Projeção EF12/2026 — LPA (¥) | 97,21 | — | n.s. |
| Dividendo anual por ação (¥) | 74,00 | 74,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.