Um primeiro trimestre recorde na receita, com o lucro operacional no mesmo ritmo
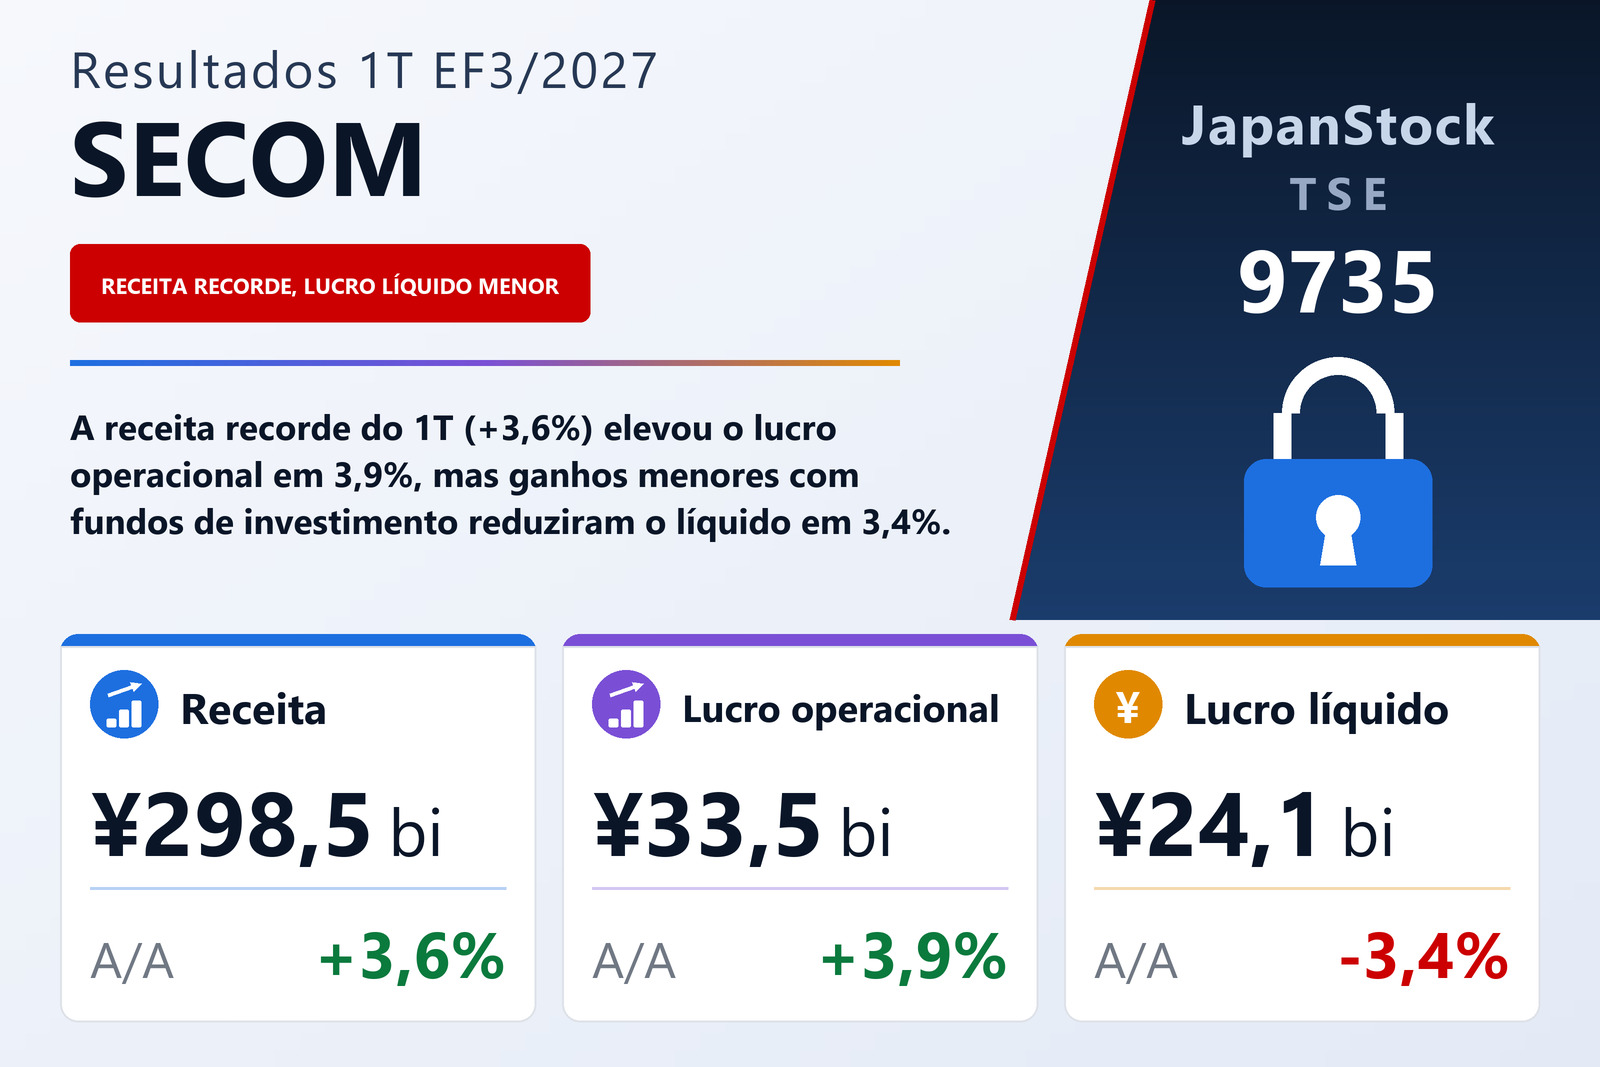
A SECOM CO., LTD. (TSE: 9735), grupo japonês cujas atividades abrangem serviços de segurança, proteção contra incêndios, serviços médicos, seguros, informação geoespacial e BPO e TIC, publicou em 7 de agosto de 2026 os resultados consolidados do primeiro trimestre do exercício que termina em março de 2027 — de 1º de abril a 30 de junho de 2026 — sob as normas contábeis japonesas. A receita subiu 3,6%, para ¥298.453 milhões, e o lucro operacional 3,9%, para ¥33.466 milhões, enquanto o lucro ordinário caiu 0,7%, para ¥39.075 milhões, e o lucro atribuível aos controladores 3,4%, para ¥24.096 milhões, o equivalente a ¥59,81 por ação, ante ¥60,24. A companhia informa que a receita do primeiro trimestre foi a maior de sua história. Suas ações são listadas na Bolsa de Tóquio.
O custo dos serviços e produtos vendidos subiu 3,1%, para ¥204.245 milhões, um pouco menos que a receita, de modo que o lucro bruto cresceu 4,7%, para ¥94.207 milhões, e a margem bruta avançou de 31,2% para 31,6%. As despesas com vendas, gerais e administrativas cresceram mais rápido, 5,2%, para ¥60.740 milhões; salários e adicionais, o maior item individual, passaram de ¥21.246 milhões para ¥22.241 milhões. Isso absorveu a maior parte do ganho de margem bruta, e a margem operacional ficou em 11,2% nos dois períodos. A companhia atribui o aumento da receita sobretudo aos serviços de segurança e à proteção contra incêndios, e a alta do lucro operacional a essas mesmas duas atividades, compensada em parte pelo lucro menor em seguros.
Abaixo da linha operacional, os ganhos com fundos de investimento caíram ¥1.758 milhões
As receitas não operacionais recuaram de ¥8.889 milhões para ¥6.723 milhões. O documento aponta a causa principal: os ganhos com fundos de investimento, nos Estados Unidos e em outros mercados, caíram de ¥4.739 milhões para ¥2.981 milhões. A equivalência patrimonial também diminuiu, de ¥2.288 milhões para ¥1.439 milhões. As despesas não operacionais caíram de ¥1.774 milhões para ¥1.115 milhões, ajudadas pela ausência da perda cambial de ¥645 milhões do ano anterior, mas não o suficiente para compensar as receitas menores, e o lucro ordinário recuou 0,7% mesmo com a alta do operacional.
Os itens extraordinários foram pequenos dos dois lados: ¥164 milhões de ganhos, principalmente com vendas de títulos de investimento, contra ¥314 milhões de perdas, sobretudo com baixas de ativos imobilizados. O lucro antes dos impostos foi de ¥38.925 milhões, ante ¥39.183 milhões. O total de impostos subiu de ¥12.030 milhões para ¥12.919 milhões, elevando a carga tributária de cerca de 30,7% para 33,2% do lucro antes dos impostos; o documento não explica o aumento. O lucro atribuível aos não controladores caiu de ¥2.212 milhões para ¥1.909 milhões, deixando o lucro líquido atribuível aos controladores 3,4% menor, em ¥24.096 milhões.
O lucro por ação caiu apenas 0,7%, porque o número médio de ações em circulação passou de 414,03 milhões para 402,85 milhões com o aumento das ações em tesouraria. O resultado abrangente quase dobrou, para ¥36.391 milhões, ante ¥18.673 milhões, graças a um aumento de ¥10.745 milhões nos ganhos não realizados com outros títulos e a uma virada positiva nos ajustes de conversão cambial.
Os serviços de segurança lucraram mais; a proteção contra incêndios foi a que mais se moveu
Os serviços de segurança, de longe o maior segmento, elevaram a receita externa em 2,1%, para ¥164.040 milhões, e o lucro do segmento em 2,6%, para ¥31.942 milhões. O documento credita as vendas firmes de sistemas de segurança centralizados (online) para empresas e residências e a receita maior de uma subsidiária dedicada principalmente à coleta e entrega de numerário. No trimestre, a companhia acrescentou funções de integração com câmeras ao seu sistema de segurança AZ para estabelecimentos comerciais e impulsionou sistemas residenciais como o SECOM Home Security NEO, com reconhecimento facial.
A receita de proteção contra incêndios subiu 13,9%, para ¥40.038 milhões, com vendas maiores de sistemas de alarme e extinção de incêndio, e o lucro do segmento saltou 411,0%, para ¥1.282 milhões, ante ¥251 milhões, o que a companhia atribui a uma relação de custos menor em projetos mais rentáveis. O documento alerta que essa atividade depende muito do setor de construção e que seus resultados tendem a se concentrar no fim do exercício.
A receita de serviços médicos subiu 5,4%, para ¥23.289 milhões, com vendas fortes de equipamentos médicos e receita maior de uma operadora de hospitais gerais na Índia, e o lucro do segmento cresceu 5,8%, para ¥1.678 milhões. A receita de seguros cresceu 8,2%, para ¥14.893 milhões, com vendas firmes de apólices de incêndio e automóvel, mas o lucro do segmento caiu 24,3%, para ¥2.302 milhões, por causa de sinistros maiores decorrentes de desastres naturais.
Os serviços de informação geoespacial aumentaram a receita em 6,8%, para ¥9.923 milhões, e reduziram o prejuízo operacional para ¥1.565 milhões, ante ¥1.753 milhões; seus principais clientes são órgãos públicos cujas entregas se concentram no fim de março, de modo que seus resultados também se acumulam no fim do exercício. A receita de BPO e TIC caiu 1,6%, para ¥31.749 milhões, diante de um trimestre anterior com vendas fortes de servidores e outros equipamentos e por causa da receita menor da subsidiária de BPO TMJ, mas o lucro do segmento subiu 21,1%, para ¥2.314 milhões, graças a uma relação de custos menor e à redução das despesas gerais. As demais atividades, que incluem locação de imóveis e obras de instalações prediais, registraram receita de ¥14.517 milhões (−2,1%) e lucro de ¥2.137 milhões (+9,8%). As despesas corporativas não alocadas aos segmentos subiram de ¥5.695 milhões para ¥6.246 milhões.
Os recebíveis recuaram após o fechamento, e ¥22.417 milhões foram para recompras
O ativo total caiu 2,3%, para ¥2.178.656 milhões, em relação a 31 de março de 2026. O maior movimento ocorreu em títulos e contas a receber e ativos de contrato, que recuaram ¥63.209 milhões, para ¥117.716 milhões. O passivo caiu ¥42.113 milhões, para ¥688.331 milhões, liderado por imposto de renda a pagar menor (¥10.641 milhões, ante ¥32.156 milhões), contas a pagar a fornecedores e provisão para bônus, enquanto os empréstimos de longo prazo subiram de ¥9.648 milhões para ¥16.800 milhões. O patrimônio líquido foi de ¥1.490.325 milhões, 0,6% menor, e o índice de capital próprio subiu de 58,9% para 60,0%.
O principal motivo para a queda do patrimônio líquido apesar do lucro do trimestre são as recompras de ações. Com base em deliberação do conselho de 12 de maio de 2026, a SECOM adquiriu 3.510.600 ações próprias, o que elevou as ações em tesouraria em ¥22.417 milhões, para ¥259.088 milhões. Os lucros acumulados cresceram ¥3.982 milhões, e os ganhos não realizados com outros títulos somaram ¥10.491 milhões. A companhia não elaborou demonstração trimestral de fluxo de caixa; a depreciação do trimestre foi de ¥17.391 milhões e a amortização do ágio de ¥1.757 milhões.
Projeção e dividendo de ¥120 mantidos
A SECOM manteve inalteradas as projeções publicadas em 12 de maio de 2026. Para o exercício completo até março de 2027, espera receita de ¥1.313.500 milhões (+4,5%), lucro operacional de ¥165.500 milhões (+3,2%), lucro ordinário de ¥176.000 milhões (−3,4%) e lucro líquido atribuível aos controladores de ¥105.800 milhões (−6,1%), ou ¥263,57 por ação. Para o primeiro semestre, projeta receita de ¥617.000 milhões (+4,0%) e lucro operacional de ¥68.500 milhões (+1,5%). O primeiro trimestre entregou 22,7% da meta anual de receita e 20,2% da meta de lucro operacional.
A projeção de dividendo também não mudou: ¥60 no intermediário e ¥60 no fim do exercício, ¥120 no ano, ante ¥100 (¥50 e ¥50) no exercício encerrado em março de 2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 298.453 | 287.992 | +3,6% |
| Lucro bruto (milhões de ¥) | 94.207 | 89.982 | +4,7% |
| Margem bruta | 31,6% | 31,2% | +0,4 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 60.740 | 57.763 | +5,2% |
| Lucro operacional (milhões de ¥) | 33.466 | 32.219 | +3,9% |
| Lucro ordinário (milhões de ¥) | 39.075 | 39.333 | −0,7% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 24.096 | 24.939 | −3,4% |
| Resultado abrangente (milhões de ¥) | 36.391 | 18.673 | +94,9% |
| LPA (¥) | 59,81 | 60,24 | −0,7% |
| Serviços de segurança — receita (milhões de ¥) | 164.040 | 160.598 | +2,1% |
| Serviços de segurança — lucro do segmento (milhões de ¥) | 31.942 | 31.120 | +2,6% |
| Proteção contra incêndios — receita (milhões de ¥) | 40.038 | 35.138 | +13,9% |
| Proteção contra incêndios — lucro do segmento (milhões de ¥) | 1.282 | 251 | +411,0% |
| Serviços médicos — receita (milhões de ¥) | 23.289 | 22.106 | +5,4% |
| Serviços médicos — lucro do segmento (milhões de ¥) | 1.678 | 1.586 | +5,8% |
| Seguros — receita (milhões de ¥) | 14.893 | 13.762 | +8,2% |
| Seguros — lucro do segmento (milhões de ¥) | 2.302 | 3.043 | −24,3% |
| Serviços de informação geoespacial — receita (milhões de ¥) | 9.923 | 9.291 | +6,8% |
| Serviços de informação geoespacial — lucro do segmento (milhões de ¥) | −1.565 | −1.753 | prejuízo reduzido |
| BPO e TIC — receita (milhões de ¥) | 31.749 | 32.272 | −1,6% |
| BPO e TIC — lucro do segmento (milhões de ¥) | 2.314 | 1.910 | +21,1% |
| Ativos totais (milhões de ¥) | 2.178.656 | 2.230.127 | −2,3% |
| Patrimônio líquido (milhões de ¥) | 1.490.325 | 1.499.682 | −0,6% |
| Índice de patrimônio líquido | 60,0% | 58,9% | +1,1 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 1.313.500 | — | +4,5% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 165.500 | — | +3,2% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 176.000 | — | −3,4% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 105.800 | — | −6,1% |
| Projeção EF3/2027 — LPA (¥) | 263,57 | — | n.s. |
| Dividendo anual por ação (¥) | 120,00 | 100,00 | +20,0% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.