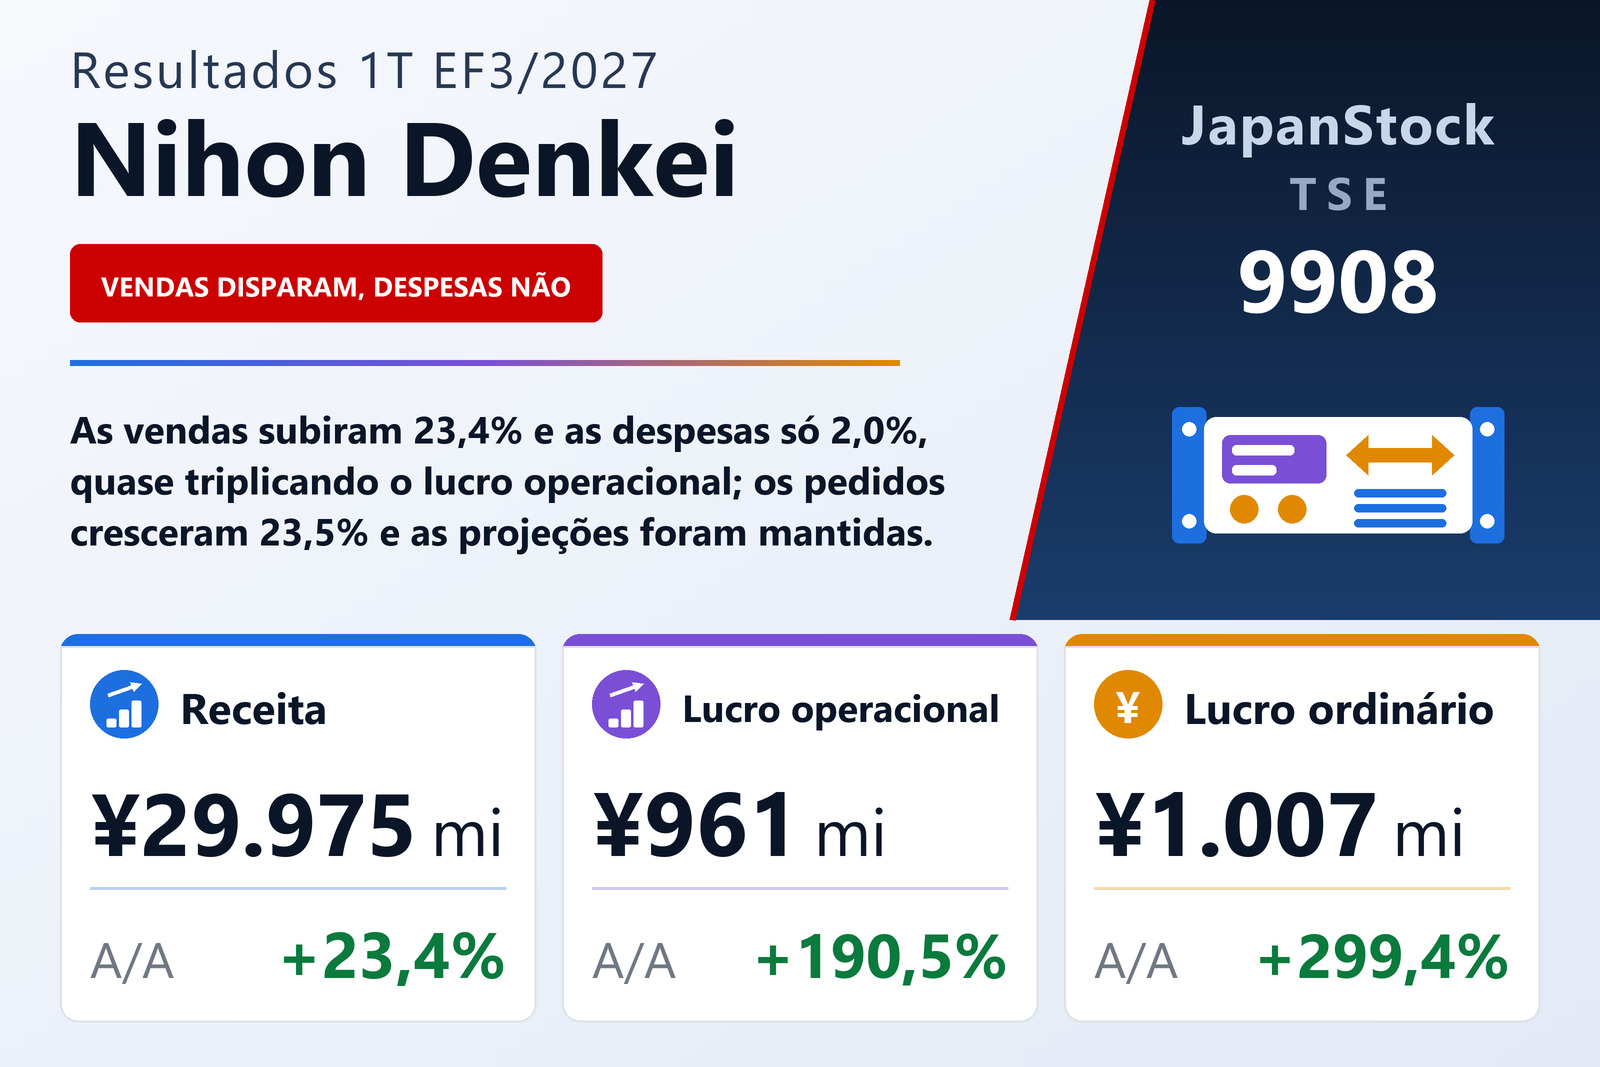
Vendas 23,4% maiores, despesas gerais 2,0%: a diferença foi para o lucro operacional
A Nihon Denkei Co., Ltd. (TSE: 9908), trading de instrumentos de medição eletrônica, fontes de alimentação e equipamentos de ensaio ambiental, publicou em 7 de agosto de 2026 seus resultados consolidados do primeiro trimestre do exercício que termina em março de 2027 — os três meses de 1º de abril a 30 de junho de 2026 — segundo as normas contábeis japonesas. As vendas líquidas cresceram 23,4%, para ¥29.975 milhões, o lucro operacional 190,5%, para ¥961 milhões, o lucro ordinário 299,4%, para ¥1.007 milhões, e o lucro atribuível aos acionistas da controladora passou a ¥552 milhões ante ¥35 milhões, um salto que o relatório não expressa em porcentagem. O lucro por ação foi de ¥48,67 ante ¥3,10. O relatório indica a Bolsa de Tóquio como local de listagem.
O resultado não veio da linha bruta. O custo das vendas subiu 24,0%, para ¥25.816 milhões, um pouco mais que as vendas, de modo que o lucro bruto cresceu 20,0%, para ¥4.159 milhões, e a margem bruta recuou de 14,3% para 13,9% — um estreitamento que a própria empresa chama de pequeno. Ele veio de baixo: as despesas de vendas, gerais e administrativas subiram apenas 2,0%, para ¥3.197 milhões ante ¥3.135 milhões, embora a empresa diga estar investindo ativamente em pessoal com aumentos salariais e novas contratações. O lucro bruto aumentou ¥692 milhões e essas despesas só ¥61 milhões, deixando o lucro operacional ¥630 milhões maior e a margem operacional em 3,2% ante 1,4%. O relatório atribui o crescimento das vendas a pedidos captados em áreas de crescimento: investimentos em equipamentos e P&D ligados ao setor automotivo, demanda relacionada a IA e semicondutores e investimentos associados ao aumento dos orçamentos de defesa.
Abaixo da linha operacional, uma virada cambial e uma indenização recebida
Os itens não operacionais somaram ¥45 milhões líquidos, ante uma despesa líquida de ¥78 milhões um ano antes. O iene mais fraco gerou um ganho cambial de ¥27 milhões, ante uma perda cambial de ¥58 milhões no mesmo trimestre do ano anterior, e a empresa registrou ¥40 milhões em indenizações recebidas, item inexistente um ano antes. As despesas com juros quase dobraram, para ¥81 milhões ante ¥43 milhões. O lucro ordinário chegou assim a ¥1.007 milhões, alta de ¥755 milhões. Os itens extraordinários foram irrelevantes, o lucro antes dos impostos foi de ¥1.008 milhões e, após impostos de ¥435 milhões — cerca de 43% do lucro antes dos impostos —, o lucro trimestral ficou em ¥572 milhões, dos quais ¥19 milhões atribuíveis aos acionistas não controladores.
O resultado abrangente foi de ¥1.143 milhões, ante um prejuízo de ¥354 milhões um ano antes. Os ganhos não realizados com títulos contribuíram com ¥370 milhões e a conversão cambial com ¥200 milhões, enquanto no mesmo trimestre do ano anterior só a conversão havia subtraído ¥449 milhões.
O Japão faz a maior parte do trabalho; o lucro da China caiu
Os três segmentos são geográficos e definidos pela entidade vendedora, de modo que as vendas do Japão a clientes estrangeiros são registradas no Japão; os números incluem transações entre segmentos. O Japão cresceu 22,4%, para ¥23.778 milhões, com lucro do segmento de ¥1.304 milhões ante ¥705 milhões, alta de 84,8%; o relatório aponta os investimentos ativos de seus principais clientes em veículos de nova geração, desenvolvimento de ADAS e condução autônoma, IA e semicondutores, defesa e comunicações de alta velocidade e grande capacidade. A China cresceu 18,3%, para ¥4.829 milhões, mas o lucro caiu para ¥42 milhões ante ¥59 milhões: as duas subsidiárias comerciais de Xangai obtiveram lucros sólidos graças à captação reforçada de pedidos, apesar da desaceleração persistente, enquanto a subsidiária de Xangai que opera um laboratório de ensaios terceirizados teve dificuldades. Outras regiões subiram 7,2%, para ¥2.352 milhões, com lucro de ¥188 milhões ante ¥138 milhões; as subsidiárias comerciais da Tailândia e da Indonésia mantiveram-se firmes, as da Coreia do Sul e do Vietnã lucraram menos mas preservaram certo nível, e a subsidiária comercial dos EUA teve dificuldades.
A divisão por produtos mostra de onde veio o crescimento. Os instrumentos de medição eletrônica, a linha principal, subiram 59,0%, para ¥13.145 milhões, e os equipamentos ambientais, de avaliação e de ensaio 59,4%, para ¥2.666 milhões; PCs e produtos relacionados cresceram 31,9%, para ¥2.230 milhões, e componentes eletrônicos e mecânicos 15,8%, para ¥5.119 milhões. Em contrapartida, os equipamentos de fabricação, processamento e inspeção caíram 34,0%, para ¥2.042 milhões, a medição por imagem e observação de superfícies 9,7%, para ¥1.097 milhões, e outros produtos 6,5%, para ¥3.673 milhões. As vendas no exterior subiram para ¥7.777 milhões, ante ¥6.605 milhões, mas sua participação nas vendas consolidadas recuou de 27,2% para 25,9%.
Os pedidos andaram à frente das vendas e a carteira cresceu um terço
Os pedidos recebidos subiram 23,5%, para ¥39.294 milhões, superando em ¥9.319 milhões as vendas do trimestre, de modo que a carteira de pedidos chegou a ¥54.204 milhões em 30 de junho de 2026 — 32,7% acima dos ¥40.861 milhões de um ano antes e acima dos ¥44.885 milhões de 31 de março de 2026. O trimestre abre o último ano do plano de médio prazo INNOVATION2030 Ver.2.0, com o qual a empresa busca crescimento estável em seu negócio principal de instrumentos de medição eletrônica, maior capacidade de propor sistemas, expansão para mercados em crescimento e expansão global.
Um balanço menor com o recebimento de clientes e o pagamento de fornecedores
O ativo total caiu ¥3.000 milhões desde 31 de março de 2026, para ¥75.821 milhões. Títulos e contas a receber recuaram ¥8.604 milhões, compensados em parte por um aumento de ¥3.513 milhões nos créditos registrados eletronicamente e de ¥2.185 milhões em mercadorias e produtos acabados; caixa e depósitos caíram para ¥6.509 milhões, ante ¥8.193 milhões. No passivo, títulos e contas a pagar caíram ¥7.921 milhões, enquanto os empréstimos de curto prazo subiram ¥4.485 milhões, para ¥19.648 milhões, e os de longo prazo recuaram ¥553 milhões. O patrimônio líquido aumentou ¥403 milhões, para ¥33.845 milhões, principalmente porque os outros resultados abrangentes acumulados subiram ¥564 milhões, e com um ativo menor o índice de capital próprio melhorou de 41,6% para 43,9%. A empresa não elaborou demonstração trimestral de fluxos de caixa; a depreciação do trimestre foi de ¥122 milhões.
Projeções mantidas, com o primeiro trimestre na metade do plano semestral
A Nihon Denkei manteve as projeções divulgadas em 13 de maio de 2026 com os resultados do EF3/2026. Para o semestre encerrado em 30 de setembro de 2026, espera vendas líquidas de ¥60.000 milhões (+14,7%), lucro operacional de ¥2.050 milhões (+64,4%), lucro ordinário de ¥2.050 milhões (+68,0%) e lucro atribuível aos acionistas de ¥1.250 milhões (+67,0%). Para o exercício completo, projeta vendas líquidas de ¥136.000 milhões (+2,1%), lucro operacional de ¥5.200 milhões (+4,6%), lucro ordinário de ¥5.200 milhões (+2,4%) e lucro atribuível aos acionistas de ¥3.500 milhões (−4,1%), ou ¥308,29 por ação. O primeiro trimestre entregou 50,0% das vendas previstas para o semestre, 46,9% do lucro operacional previsto e 49,1% do lucro ordinário previsto; frente ao exercício completo, cobriu 22,0% das vendas e 18,5% do lucro operacional. A empresa adverte que as preocupações com a inflação, o cenário político e os riscos geopolíticos, inclusive no Oriente Médio, mantêm a incerteza elevada e que seus resultados podem variar significativamente.
A projeção de dividendos também não mudou: ¥54,00 no intermediário e ¥55,00 no final do exercício, um total anual de ¥109,00 ante ¥97,00 no EF3/2026 (¥43,00 intermediário e ¥54,00 final), alta de 12,4%. Sobre os ¥308,29 de lucro por ação projetados, isso representa um payout de cerca de 35%.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Vendas líquidas (milhões de ¥) | 29.975 | 24.293 | +23,4% |
| Lucro bruto (milhões de ¥) | 4.159 | 3.466 | +20,0% |
| Margem bruta | 13,9% | 14,3% | −0,4 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 3.197 | 3.135 | +2,0% |
| Lucro operacional (milhões de ¥) | 961 | 331 | +190,5% |
| Margem operacional | 3,2% | 1,4% | +1,8 p.p. |
| Lucro ordinário (milhões de ¥) | 1.007 | 252 | +299,4% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 552 | 35 | n.s. |
| Resultado abrangente (milhões de ¥) | 1.143 | −354 | n.s. |
| LPA (¥) | 48,67 | 3,10 | n.s. |
| Pedidos recebidos (milhões de ¥) | 39.294 | 31.819 | +23,5% |
| Carteira de pedidos (milhões de ¥) | 54.204 | 40.861 | +32,7% |
| Japão — receita (milhões de ¥) | 23.778 | 19.433 | +22,4% |
| Japão — lucro do segmento (milhões de ¥) | 1.304 | 705 | +84,8% |
| China — receita (milhões de ¥) | 4.829 | 4.080 | +18,3% |
| China — lucro do segmento (milhões de ¥) | 42 | 59 | −28,8% |
| Outras regiões — receita (milhões de ¥) | 2.352 | 2.194 | +7,2% |
| Outras regiões — lucro do segmento (milhões de ¥) | 188 | 138 | +36,7% |
| Ativos totais (milhões de ¥) | 75.821 | 78.822 | −3,8% |
| Patrimônio líquido (milhões de ¥) | 33.845 | 33.441 | +1,2% |
| Índice de patrimônio líquido | 43,9% | 41,6% | +2,3 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 136.000 | — | +2,1% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 5.200 | — | +4,6% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 5.200 | — | +2,4% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 3.500 | — | −4,1% |
| Projeção EF3/2027 — LPA (¥) | 308,29 | — | n.s. |
| Dividendo anual por ação (¥) | 109,00 | 97,00 | +12,4% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.