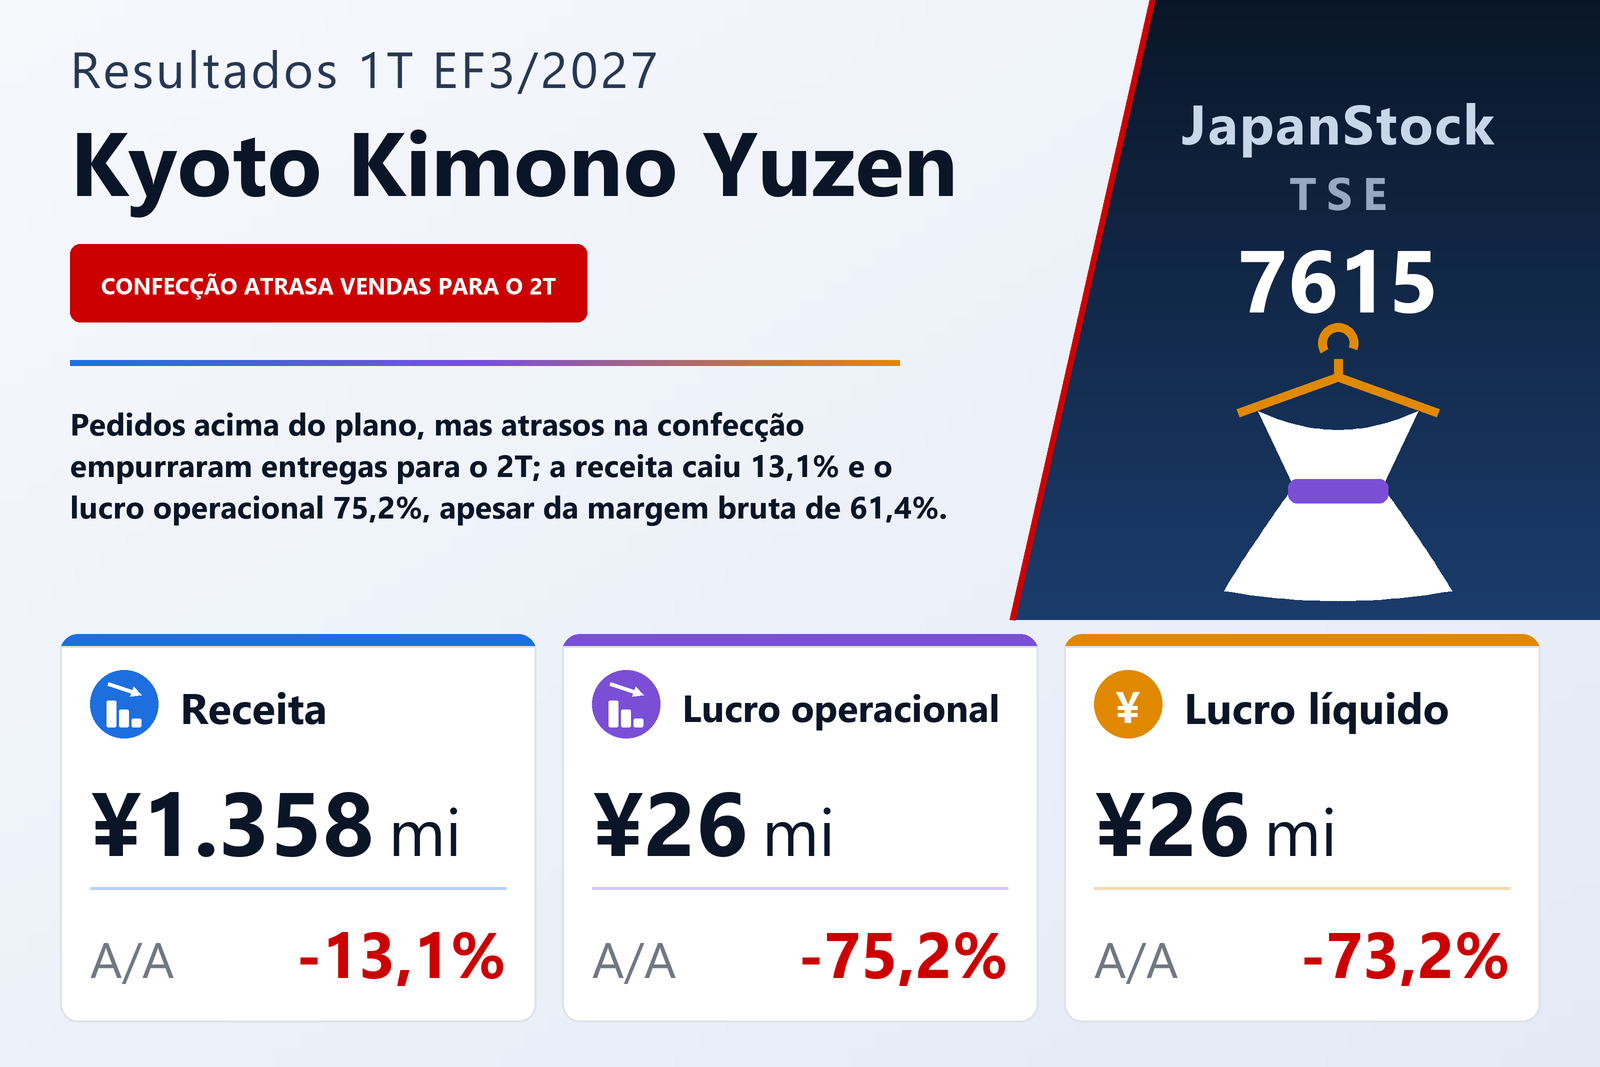
Pedidos acima do plano, mas receita 13,1% menor porque os quimonos ainda estavam em confecção
A Kyoto Kimono Yuzen Holdings Co., Ltd. (TSE: 7615), um grupo de quimonos que reporta um único negócio de vestuário japonês (wasō) abrangendo quimono em geral, venda e aluguel de furisode, fotografia e uma loja on-line, divulgou em 10 de agosto de 2026 seus resultados consolidados do primeiro trimestre do exercício que termina em março de 2027 — de 1º de abril a 30 de junho de 2026 — pelas normas contábeis japonesas. A receita caiu 13,1%, para ¥1.358 milhões, o lucro operacional 75,2%, para ¥26 milhões, o lucro ordinário 74,5%, para ¥26 milhões e o lucro atribuível aos proprietários da controladora 73,2%, para ¥26 milhões, com lucro por ação de ¥1,26 contra ¥6,92. As ações são negociadas na Bolsa de Tóquio.
O relatório explica a queda da receita como uma questão de calendário, e não de demanda. Os pedidos no conjunto ficaram acima do plano da empresa, com os de furisode acima do ano anterior e o quimono em geral em linha com o plano inicial. Mas a confecção das peças após o pedido exigiu mais tempo, e as entregas de parte da mercadoria escorregaram para o segundo trimestre ou depois, de modo que uma parcela menor desses pedidos virou receita dentro do trimestre. A empresa afirma que a receita e todas as linhas de lucro ficaram em linha com o plano inicial e que o avanço rumo à projeção anual está dentro do previsto.
Margem bruta maior e custos menores não compensaram o volume perdido
O custo das vendas caiu 15,3%, para ¥524 milhões, mais que a receita, de modo que o lucro bruto recuou menos, 11,7%, para ¥833 milhões, e a margem bruta subiu de 60,4% para 61,4%, ganho que o relatório atribui à adequação dos preços de venda. As despesas de vendas, gerais e administrativas caíram 3,7%, para ¥807 milhões; a empresa cita a otimização da estrutura de custos que promove desde o ano passado, compensada em parte por gastos antecipados para o crescimento futuro. A conta, ainda assim, é dura: o lucro bruto caiu cerca de ¥111 milhões, enquanto essas despesas recuaram apenas cerca de ¥31 milhões, de modo que o lucro operacional encolheu uns ¥80 milhões e a margem operacional caiu de 6,8% para 1,9%. Essas despesas consumiram cerca de 97% do lucro bruto do trimestre.
Abaixo da linha operacional, os valores são pequenos. As receitas não operacionais subiram para ¥1,4 milhão, ante ¥0,6 milhão, incluindo ¥1,0 milhão de dividendos recebidos, e as despesas não operacionais caíram para ¥1,3 milhão, ante ¥2,6 milhões, com os juros pagos recuando de ¥2,3 milhões para ¥1,3 milhão, o que deixou o lucro ordinário em ¥26 milhões. O trimestre do ano anterior tinha uma perda extraordinária de ¥4,2 milhões com o cancelamento de contratos de locação; neste ano não houve nenhuma. Os impostos somaram apenas ¥0,5 milhão, ante ¥2,9 milhões, graças a um benefício de impostos diferidos de ¥2,5 milhões, de modo que o lucro líquido de ¥26 milhões quase igualou o lucro antes dos impostos. O resultado abrangente foi de ¥31 milhões, queda de 67,7%, incluindo um ganho de avaliação de títulos de ¥5,4 milhões.
Furisode e fotografia cresceram; pedidos de quimono em geral caíram
O grupo tem um único segmento, por isso o relatório não traz tabela por segmento; descreve suas categorias de vendas, apenas em percentuais. Os pedidos de quimono em geral caíram 11,7% na comparação anual por mudanças no calendário de eventos de venda, embora a empresa diga que seguiram o plano inicial. A venda e o aluguel de furisode se beneficiaram de uma revisão das ações de captação de clientes: o número de visitantes nas lojas cresceu com força tanto ante o ano anterior quanto ante o plano, e os pedidos de furisode aumentaram 12,2%. As vendas de fotografia subiram 31,8%, já que mais pedidos de furisode trouxeram demanda por sessões de retrato antecipadas, e a loja on-line ampliou as vendas em 14,8%, puxada pelos acessórios de furisode.
O relatório insere o trimestre numa recuperação. Após uma reforma organizacional e medidas de melhoria definidas no exercício encerrado em março de 2025, o grupo voltou ao lucro no exercício encerrado em março de 2026; chama o ano corrente de fase de crescimento, na qual pretende transformar o negócio de quimonos existente numa base de lucros estável e repetível e construir um novo portfólio de negócios. Descreve a economia japonesa em recuperação moderada, com perspectivas turvadas pela inflação persistente, pela política dos EUA, pela volatilidade dos mercados financeiros e pelo risco geopolítico.
O lucro por ação caiu mais que o lucro porque o número de ações cresceu quase pela metade
O lucro por ação caiu 81,8%, mais que a queda de 73,2% do lucro líquido, porque o número médio de ações em circulação subiu para 20.699.526, ante 14.047.290, um aumento de 47,4%. Este documento não explica o aumento. Informa que as ações detidas por um ESOP de remuneração em ações (335.800 no trimestre do ano anterior) eram deduzidas como ações em tesouraria e que o ESOP terminou em setembro de 2025. As ações emitidas somavam 21.614.700 tanto em 31 de março quanto em 30 de junho de 2026, com 915.186 ações em tesouraria no fim do trimestre. O lucro diluído por ação foi de ¥1,24.
O balanço encolheu levemente e o índice de capital próprio subiu
O ativo total caiu 2,5%, para ¥7.952 milhões, em relação a 31 de março de 2026. O ativo circulante recuou 3,2%, para ¥5.777 milhões: caixa e depósitos caíram ¥79 milhões, para ¥2.934 milhões, com o pagamento de dividendos e a quitação de empréstimos, as contas a receber recuaram ¥70 milhões e os estoques de mercadorias ¥24 milhões. O passivo caiu 4,1%, para ¥4.854 milhões, com a provisão para bônus recuando ¥67 milhões, os impostos a pagar ¥44 milhões e os empréstimos de curto prazo ¥25 milhões, para ¥224 milhões, enquanto os passivos de contrato subiram ¥50 milhões. O passivo circulante inclui ainda ¥1.160 milhões de adiantamentos recebidos e ¥1.971 milhões de depósitos recebidos, que o relatório não comenta.
O patrimônio líquido ficou praticamente estável, em ¥3.097 milhões, ante ¥3.098 milhões: os ¥26 milhões de lucro trimestral foram compensados por um pagamento de dividendos de ¥31 milhões. Como o ativo total encolheu, o índice de capital próprio subiu de 37,9% para 38,9%. Por deliberação da assembleia geral de 24 de junho de 2026, a empresa reduziu seu capital social em ¥542 milhões e transferiu o valor integral para outras reservas de capital, deixando o capital em ¥100 milhões; o relatório observa que isso não afeta o patrimônio líquido total.
Projeção mantida, e ela já prevê um ano mais fraco
A projeção anual divulgada em 11 de maio de 2026 foi mantida. Ela prevê receita de ¥6.070 milhões (+2,0%), lucro operacional de ¥158 milhões (−38,9%), lucro ordinário de ¥120 milhões (−53,5%) e lucro atribuível aos proprietários da controladora de ¥104 milhões (−52,9%), ou ¥5,03 por ação. O primeiro trimestre entregou cerca de 22% da receita projetada e cerca de um sexto do lucro operacional projetado; a empresa diz que isso está dentro do plano, e as entregas que saíram deste trimestre caem no segundo trimestre ou depois. A projeção de dividendos também não mudou: nenhum pagamento intermediário e um dividendo de fim de exercício de ¥1,50, igual ao do exercício encerrado em março de 2026.
Como evento subsequente, o conselho decidiu em 17 de julho de 2026 alienar 40.600 ações em tesouraria a dois conselheiros como remuneração em ações restritas, a ¥99 por ação, num total de ¥4.019.400, com data de alienação em 14 de agosto de 2026.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 1.358 | 1.563 | −13,1% |
| Lucro bruto (milhões de ¥) | 833 | 944 | −11,7% |
| Margem bruta | 61,4% | 60,4% | +1,0 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 807 | 837 | −3,7% |
| Lucro operacional (milhões de ¥) | 26 | 106 | −75,2% |
| Margem operacional | 1,9% | 6,8% | −4,9 p.p. |
| Lucro ordinário (milhões de ¥) | 26 | 104 | −74,5% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 26 | 97 | −73,2% |
| LPA (¥) | 1,26 | 6,92 | −81,8% |
| Resultado abrangente (milhões de ¥) | 31 | 97 | −67,7% |
| Número médio de ações em circulação (1T) | 20.699.526 | 14.047.290 | +47,4% |
| Caixa e depósitos (milhões de ¥) | 2.934 | 3.013 | −2,6% |
| Ativos totais (milhões de ¥) | 7.952 | 8.160 | −2,5% |
| Patrimônio líquido (milhões de ¥) | 3.097 | 3.098 | −0,0% |
| Índice de patrimônio líquido | 38,9% | 37,9% | +1,0 p.p. |
| Projeção EF3/2027 — receita (milhões de ¥) | 6.070 | — | +2,0% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 158 | — | −38,9% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 120 | — | −53,5% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 104 | — | −52,9% |
| Projeção EF3/2027 — LPA (¥) | 5,03 | — | — |
| Dividendo anual por ação (¥) | 1,50 | 1,50 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.