Lucro triplicado pelo custo de crédito
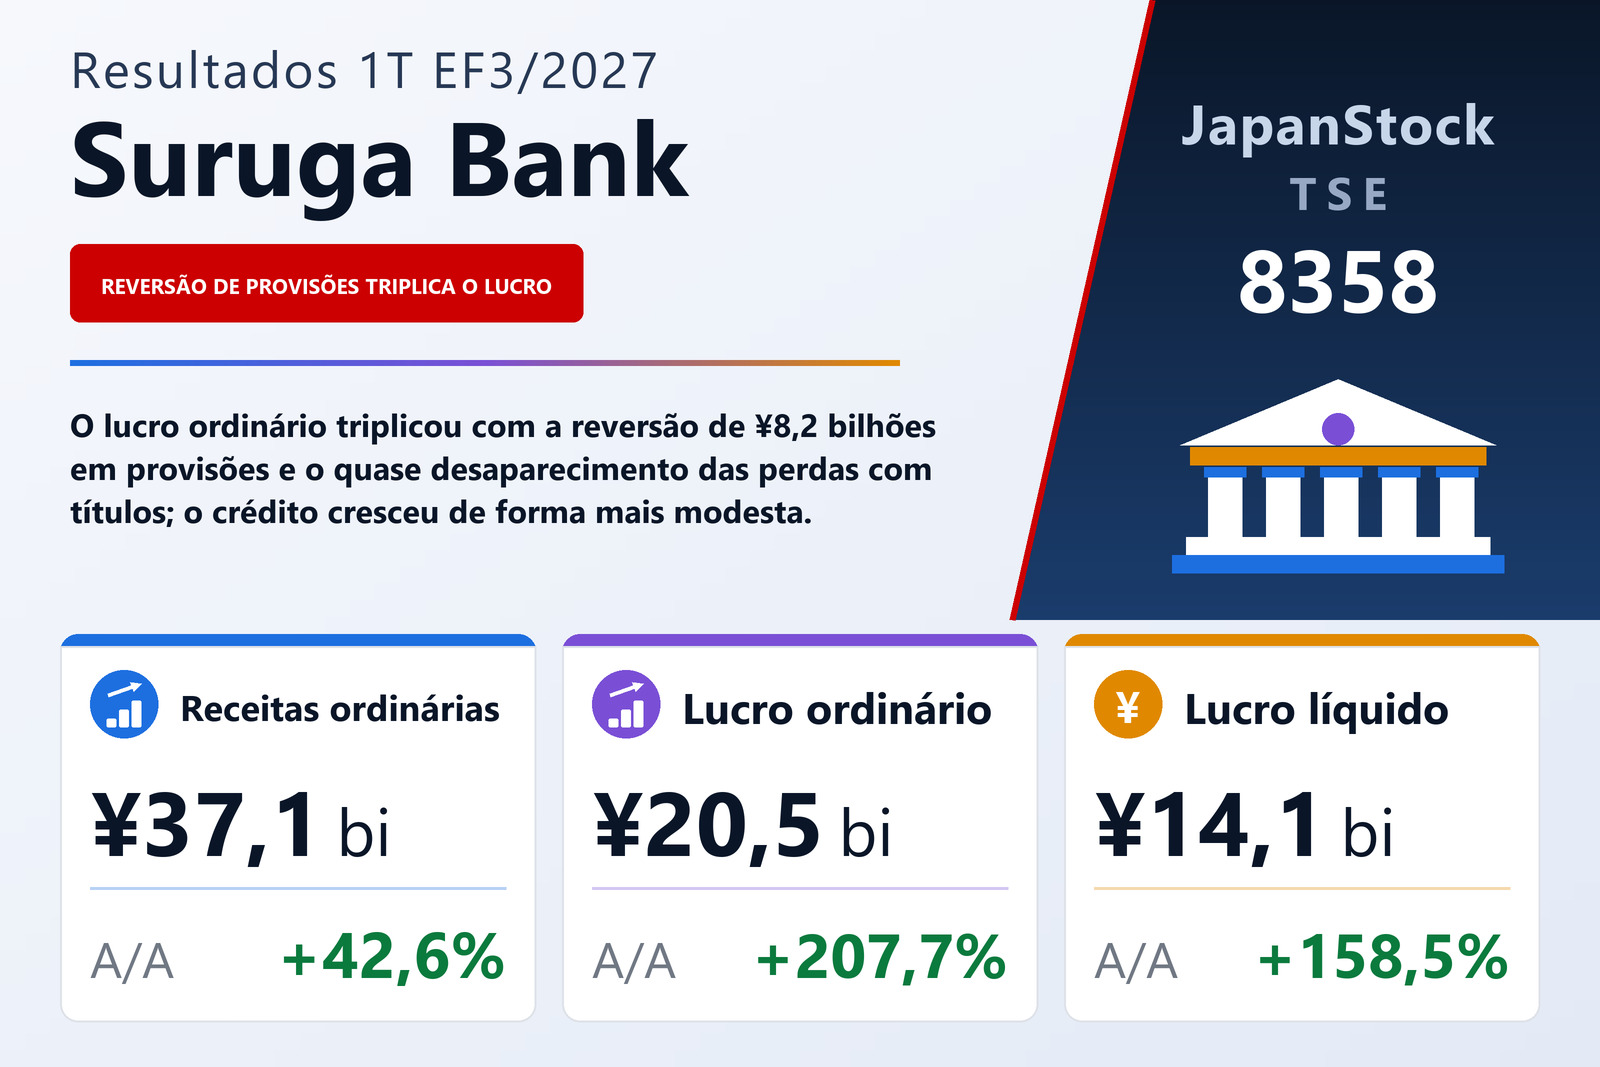
O Suruga Bank Ltd. (TSE: 8358), que reporta um segmento bancário ao lado de subsidiárias de empréstimos, arrendamento mercantil, serviços administrativos, cartões de crédito e garantias de empréstimos, divulgou em 10 de agosto de 2026 os resultados consolidados do trimestre de 1º de abril a 30 de junho de 2026, pelas normas contábeis japonesas. As receitas ordinárias — a primeira linha do resultado de um banco — subiram 42,6%, para ¥37.105 milhões, o lucro ordinário 207,7%, para ¥20.521 milhões, e o lucro líquido atribuível aos controladores 158,5%, para ¥14.086 milhões. O lucro por ação foi de ¥82,70, ante ¥29,88, e o resultado abrangente subiu 34,5%, para ¥14.475 milhões.
A explicação do próprio banco é breve: as receitas ordinárias cresceram com o aumento dos juros de empréstimos e com o registro de uma reversão da provisão para perdas com empréstimos, e as despesas ordinárias caíram principalmente porque as perdas com resgates de títulos públicos e outros títulos diminuíram. A demonstração de resultados mostra como o ganho foi desigual. Do aumento de ¥11.085 milhões nas receitas ordinárias, ¥7.314 milhões vieram de outras receitas ordinárias, que saltaram de ¥3.079 milhões para ¥10.393 milhões. Do lado das despesas, as outras despesas operacionais caíram de ¥4.435 milhões para ¥1.525 milhões, reduzindo as despesas ordinárias em 14,3%, para ¥16.583 milhões.
O material complementar do balanço individual quantifica os dois itens. No trimestre, o banco reverteu ¥8.171 milhões em provisões, porque as reversões de provisões gerais e específicas superaram as novas constituições, e recuperou ¥824 milhões em empréstimos já baixados, contra ¥328 milhões de baixas de créditos problemáticos. Seu custo líquido de crédito resultou, portanto, em um ganho de ¥8.667 milhões, ante um ganho de ¥935 milhões um ano antes. As perdas com títulos públicos e outros títulos recuaram para ¥282 milhões, de ¥3.951 milhões.
O negócio principal cresceu de forma mais modesta
Sem esses itens, a atividade de crédito melhorou, mas não triplicou. As receitas de juros consolidadas subiram 16,4%, para ¥23.069 milhões, com os juros de empréstimos em alta de 15,6%, para ¥18.759 milhões, e os juros e dividendos de títulos em alta de 26,3%, para ¥2.351 milhões. Os custos de captação saltaram 85,2%, para ¥2.811 milhões, quase tudo juros sobre depósitos, que passaram de ¥1.517 milhões para ¥2.794 milhões. As despesas gerais e administrativas caíram 4,3%, para ¥9.272 milhões.
No balanço individual, o rendimento dos empréstimos subiu 0,20 ponto percentual, para 2,99%, e a remuneração dos depósitos 0,16 ponto, para 0,35%, deixando o spread entre empréstimos e depósitos em 1,52%, alta de 0,01 ponto. O lucro bruto básico das operações aumentou ¥2.267 milhões, para ¥19.062 milhões, e o lucro líquido básico das operações ¥2.137 milhões, para ¥10.270 milhões, com despesas apenas ¥129 milhões maiores, em ¥8.791 milhões; o índice de eficiência melhorou 5,4 pontos, para 46,1%. O lucro ordinário individual foi de ¥20.228 milhões, dos quais ¥10.240 milhões foram itens não recorrentes — incluindo a reversão de provisões e ¥1.219 milhões de ganhos com ações —, de modo que cerca de metade do lucro do trimestre não veio da atividade bancária principal.
Segmentos
As receitas ordinárias do segmento bancário, incluindo receitas entre segmentos, cresceram 46,1%, para ¥34.850 milhões, e o lucro do segmento 212,2%, para ¥20.228 milhões, ante ¥6.479 milhões. O segmento outros — empréstimos, arrendamento, serviços administrativos, cartões de crédito e garantias das subsidiárias consolidadas — elevou as receitas ordinárias em 3,9%, para ¥2.528 milhões, e o lucro em 48,8%, para ¥320 milhões. Um ajuste de ¥27 milhões, principalmente amortização de ágio, concilia os segmentos com o lucro ordinário consolidado.
Qualidade dos ativos e balanço
A provisão para perdas com empréstimos no balanço consolidado caiu de ¥76.632 milhões em 31 de março de 2026 para ¥67.167 milhões em 30 de junho de 2026. Os créditos divulgados da controladora segundo a Lei de Reconstrução Financeira somavam ¥145.349 milhões, contra ¥181.883 milhões um ano antes, e sua proporção sobre o crédito total caiu 2,2 pontos, para 6,02%. Excluídos os tomadores em negociações organizadas com o banco, o índice foi de 3,76%, ante 4,75%. A cobertura por garantias e avais foi de 83,72%.
O ativo total somava ¥3.561.131 milhões, alta de 0,5% em relação a 31 de março de 2026. Os empréstimos aumentaram ¥12.070 milhões, para ¥2.410.864 milhões, e os títulos ¥12.032 milhões, para ¥431.111 milhões, enquanto os depósitos recuaram ¥6.919 milhões, para ¥3.190.303 milhões. O patrimônio líquido cresceu 2,2%, para ¥330.472 milhões, com índice de patrimônio líquido de 9,2%; o banco observa que este não é o índice de capital regulatório. Esse índice, pelo padrão doméstico e com as regras finais de Basileia III aplicadas integralmente, foi de 12,02% em base consolidada, ante 11,40%, e de 11,43% na controladora.
Por deliberação do conselho de 24 de abril de 2026, o banco cancelou 25.000 mil ações em tesouraria, reduzindo a reserva de capital e as ações em tesouraria em ¥28.956 milhões cada; o saldo negativo resultante em outras reservas de capital foi debitado dos lucros acumulados, que caíram ¥21.369 milhões, para ¥270.662 milhões. As ações emitidas passaram de 197.139.248 para 172.139.248. O número médio de ações no trimestre foi de 170.332.484, ante 182.300.700 um ano antes, o que explica por que o lucro por ação cresceu mais (176,8%) que o lucro líquido.
Projeções e dividendo mantidos
O banco manteve as projeções divulgadas em 14 de maio de 2026. Para o exercício encerrado em 31 de março de 2027, espera lucro ordinário de ¥47.500 milhões (+33,7%) e lucro líquido atribuível aos controladores de ¥32.000 milhões (−7,8%), ou ¥187,72 por ação; para o primeiro semestre, projeta ¥25.000 milhões (+49,3%) e ¥17.000 milhões (+7,4%). Só o primeiro trimestre já entregou 43,2% da projeção anual de lucro ordinário e 82,1% da semestral. O documento não explica por que o lucro líquido deve cair enquanto o ordinário sobe; os números individuais que ele traz para o EF3/2026 mostram impostos de apenas ¥680 milhões sobre lucro antes de impostos de ¥34.701 milhões, contra ¥6.284 milhões sobre ¥20.144 milhões apenas neste trimestre.
O plano individual prevê custo líquido de crédito com ganho de ¥5.000 milhões no semestre e de ¥6.000 milhões no exercício, ambos já superados pelos ¥8.667 milhões do primeiro trimestre. A projeção de dividendo segue em ¥60,00 por ação no exercício, divididos em ¥30,00 no meio do ano e ¥30,00 no fim do exercício, igual aos ¥60,00 do EF3/2026 (¥22,00 intermediários e ¥38,00 finais).
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receitas ordinárias (milhões de ¥) | 37.105 | 26.020 | +42,6% |
| — receitas de juros (milhões de ¥) | 23.069 | 19.822 | +16,4% |
| —— juros de empréstimos (milhões de ¥) | 18.759 | 16.221 | +15,6% |
| — outras receitas ordinárias (milhões de ¥) | 10.393 | 3.079 | +237,5% |
| Despesas ordinárias (milhões de ¥) | 16.583 | 19.352 | −14,3% |
| — custos de captação (milhões de ¥) | 2.811 | 1.518 | +85,2% |
| — outras despesas operacionais (milhões de ¥) | 1.525 | 4.435 | −65,6% |
| — despesas gerais e administrativas (milhões de ¥) | 9.272 | 9.690 | −4,3% |
| Lucro ordinário (milhões de ¥) | 20.521 | 6.667 | +207,7% |
| Lucro antes de impostos (milhões de ¥) | 20.437 | 6.612 | +209,1% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 14.086 | 5.448 | +158,5% |
| Resultado abrangente (milhões de ¥) | 14.475 | 10.758 | +34,5% |
| LPA (¥) | 82,70 | 29,88 | +176,8% |
| Segmento bancário — receitas ordinárias (milhões de ¥) | 34.850 | 23.859 | +46,1% |
| Segmento bancário — lucro do segmento (milhões de ¥) | 20.228 | 6.479 | +212,2% |
| Outros — receitas ordinárias (milhões de ¥) | 2.528 | 2.433 | +3,9% |
| Outros — lucro do segmento (milhões de ¥) | 320 | 215 | +48,8% |
| Ativos totais (milhões de ¥) | 3.561.131 | 3.543.585 | +0,5% |
| Depósitos (milhões de ¥) | 3.190.303 | 3.197.222 | −0,2% |
| Empréstimos e títulos descontados (milhões de ¥) | 2.410.864 | 2.398.794 | +0,5% |
| Títulos e valores mobiliários (milhões de ¥) | 431.111 | 419.079 | +2,9% |
| Provisão para perdas com empréstimos (milhões de ¥) | 67.167 | 76.632 | −12,4% |
| Patrimônio líquido (milhões de ¥) | 330.472 | 323.441 | +2,2% |
| Índice de patrimônio líquido | 9,2% | 9,1% | +0,1 p.p. |
| Índice de adequação de capital consolidado (padrão doméstico) | 12,02% | 11,40% | +0,62 p.p. |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 47.500 | — | +33,7% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 32.000 | — | −7,8% |
| Projeção EF3/2027 — LPA (¥) | 187,72 | — | — |
| Dividendo anual por ação (¥) | 60,00 | 60,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.