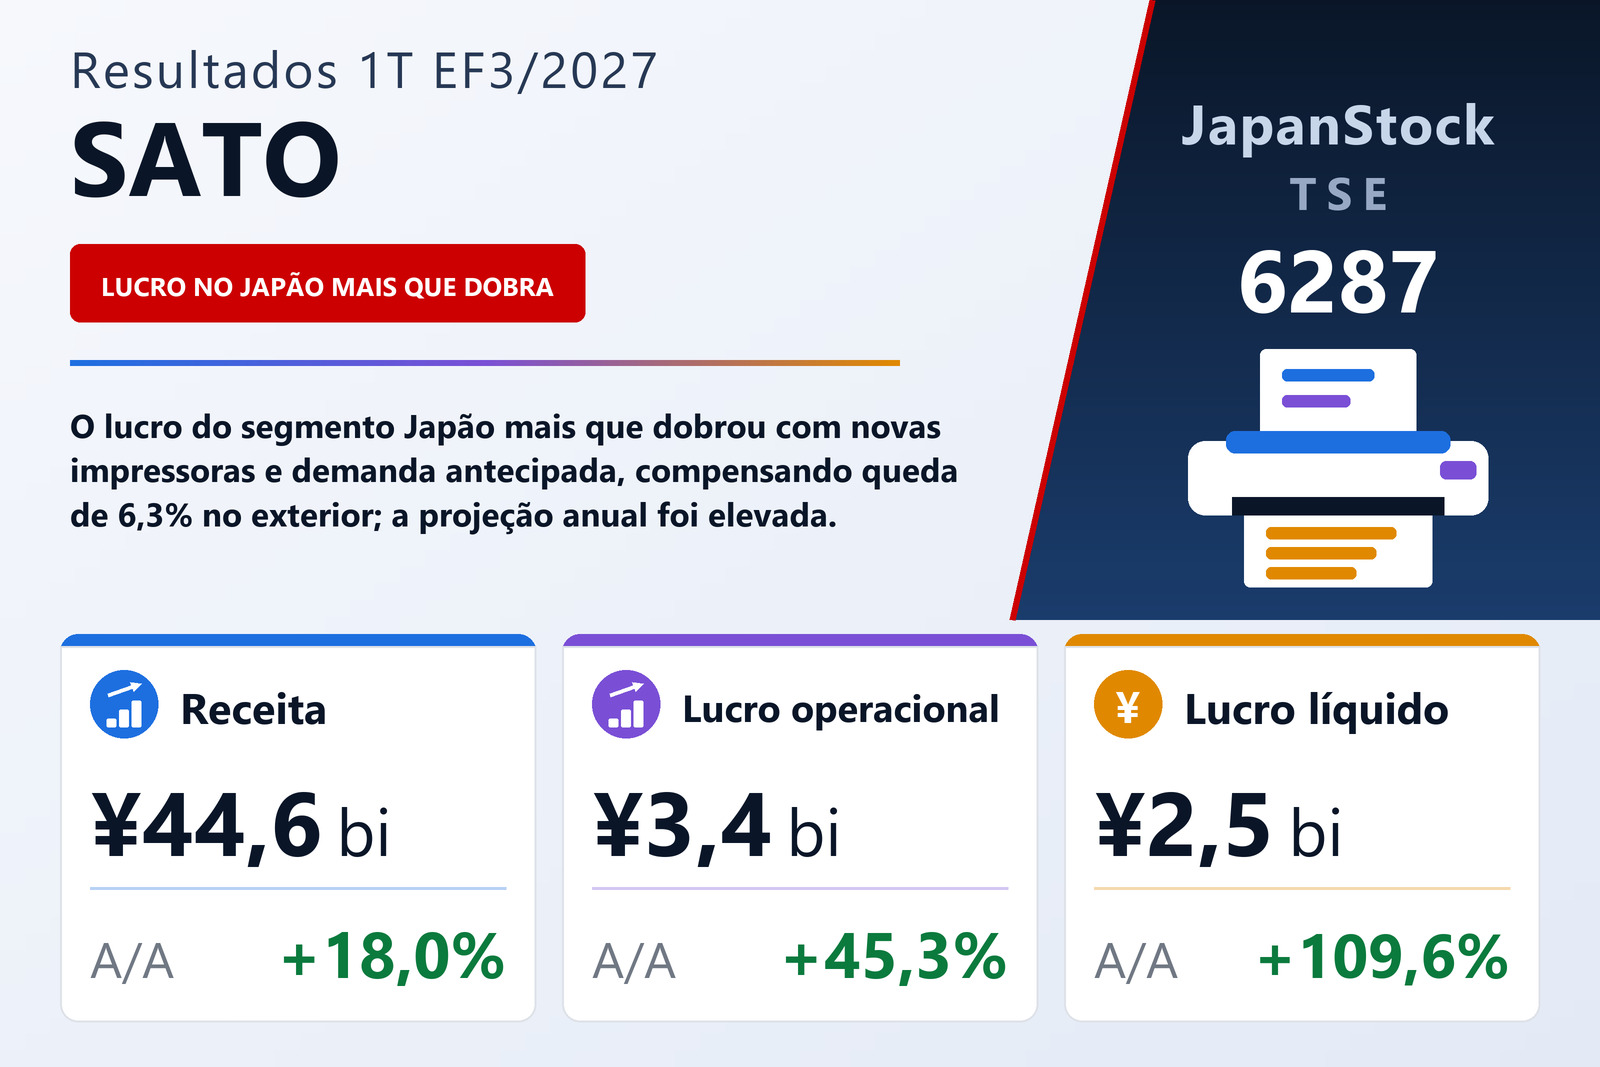
Receita +18,0%, lucro operacional +45,3% — o ganho de margem veio das despesas gerais, não do lucro bruto
A SATO Corporation (TSE: 6287), grupo de soluções de identificação automática que vende impressoras e suprimentos de etiquetagem no Japão e no exterior, divulgou em 12 de agosto de 2026 os resultados consolidados do primeiro trimestre, os três meses de 1º de abril a 30 de junho de 2026, pelas normas contábeis japonesas. A receita cresceu 18,0%, para ¥44.621 milhões, o lucro operacional 45,3%, para ¥3.429 milhões, o lucro ordinário 72,1%, para ¥3.245 milhões e o lucro atribuível aos acionistas controladores 109,6%, para ¥2.538 milhões, o que corresponde a ¥78,18 por ação, contra ¥37,31. O documento indica a Bolsa de Tóquio como local de listagem.
O ganho de margem não veio da linha bruta. O custo das vendas subiu 17,8%, para ¥26.497 milhões, praticamente no mesmo ritmo da receita, de modo que o lucro bruto cresceu 18,2%, para ¥18.123 milhões, e a margem bruta quase não se moveu, de 40,5% para 40,6%. A melhora veio das despesas gerais: as despesas de vendas, gerais e administrativas aumentaram 13,3%, para ¥14.694 milhões, quase cinco pontos abaixo da receita, e essa diferença bastou para elevar a margem operacional de 6,2% para 7,7%. Ainda assim, essas despesas cresceram ¥1.721 milhões em termos absolutos, e o documento atribui parte do aumento no Japão a investimentos em capital humano e a custos pontuais ligados a operações de M&A.
Encargos não operacionais menores ampliaram o ganho para 72% na linha ordinária
O lucro ordinário cresceu mais que o operacional porque as despesas não operacionais caíram quase pela metade, para ¥390 milhões, contra ¥686 milhões. As perdas cambiais recuaram para ¥67 milhões, contra ¥261 milhões, as despesas com juros para ¥143 milhões, contra ¥203 milhões e uma perda com a posição monetária líquida para ¥118 milhões, contra ¥153 milhões, enquanto as receitas não operacionais ficaram praticamente estáveis em ¥206 milhões. Os itens extraordinários foram irrelevantes — ¥14 milhões de ganhos e ¥3 milhões de perdas, ante um trimestre do ano anterior que incluiu ¥58 milhões de perdas com reestruturação —, e o lucro antes dos impostos chegou a ¥3.255 milhões, alta de 78,9%.
Os impostos sobre o lucro subiram apenas para ¥678 milhões, contra ¥557 milhões, uma carga de cerca de 20,8% do lucro antes dos impostos, ante 30,6% um ano antes, e por isso a última linha cresceu ainda mais: o lucro atribuível aos acionistas controladores mais que dobrou, para ¥2.538 milhões, contra ¥1.211 milhões. O documento não explica a carga tributária menor. O resultado abrangente foi de ¥4.390 milhões, alta de 105,0%, e o ajuste de conversão de moeda estrangeira no balanço aumentou ¥1.537 milhões no trimestre.
O Japão mais que dobrou o lucro; o exterior aumentou a receita, mas lucrou menos
A SATO reporta dois segmentos, ambos em seu negócio de soluções de identificação automática. O Japão registrou receita externa de ¥22.858 milhões, alta de 19,7%, e lucro do segmento de ¥1.850 milhões, alta de 114,0%. Segundo o documento, a receita de mecatrônica subiu com o aumento das vendas de impressoras após o lançamento de novos modelos, e a de suprimentos também cresceu — de forma desigual conforme o mercado e o setor — com a demanda antecipada diante do agravamento da situação no Oriente Médio e dos reajustes de preços. As despesas de vendas e administrativas aumentaram por investimentos em capital humano e custos pontuais de M&A, mas a receita maior e um mix de produtos melhor mais que compensaram.
No exterior, a receita externa subiu 16,1%, para ¥21.762 milhões, mas apenas 2,1% excluindo efeitos cambiais, e o lucro do segmento caiu 6,3%, para ¥1.526 milhões. O negócio-base manteve-se firme em todas as regiões, segundo o documento, enquanto as empresas especializadas em etiquetas primárias perderam receita em moeda local, pois a concorrência na Europa, que havia se atenuado temporariamente, voltou aos níveis normais; o iene mais fraco transformou essa queda em crescimento em ienes. No lucro, o negócio-base foi prejudicado por custos maiores na Europa, incluindo despesas de vendas e administrativas, e, na Ásia e Oceania, pelo fim do impulso que um grande pedido havia dado às margens das fábricas um ano antes; as empresas de etiquetas primárias também lucraram menos com os custos europeus mais altos. O lucro dos dois segmentos soma ¥3.376 milhões, que o documento concilia com o lucro operacional consolidado de ¥3.429 milhões por meio de um ajuste de estoques de ¥52 milhões.
Uma aquisição que já está no balanço, mas ainda não no resultado
No trimestre, a SATO adquiriu em 15 de junho de 2026 a totalidade dos direitos de voto da Hiranoya Bussan Co., Ltd., fabricante e vendedora de materiais de embalagem para alimentos e produtos de uso diário, e a consolidou com sua subsidiária. A empresa apresenta a operação como uma ampliação de sua base em embalagens inteligentes, que considera uma nova área de crescimento dentro do conceito Perfect and Unique Tagging. O preço de compra foi de ¥2.119 milhões em dinheiro, as despesas de assessoria e outros custos da aquisição somaram ¥215 milhões, e um ágio provisório de ¥843 milhões foi registrado no segmento Japão, já que a alocação do preço de compra ainda não foi concluída. Como a data de aquisição considerada é 30 de junho e a empresa adquirida encerra o exercício em dezembro, apenas seu balanço foi consolidado; nenhum de seus resultados consta da demonstração do resultado do trimestre.
Empréstimos financiaram a maior parte do crescimento do balanço
O ativo total subiu 9,0%, para ¥158.556 milhões, ante ¥145.459 milhões em 31 de março de 2026. O ativo circulante aumentou ¥7.627 milhões, sobretudo caixa e depósitos (+¥3.497 milhões) e contas a receber e ativos de contrato (+¥1.711 milhões), e o ativo não circulante ¥5.469 milhões, principalmente edifícios e construções (+¥1.984 milhões) e ágio (+¥839 milhões). Os empréstimos de curto prazo cresceram ¥5.284 milhões, para ¥6.384 milhões, e os de longo prazo ¥2.693 milhões, para ¥13.680 milhões, levando o total a ¥20.064 milhões, ante ¥12.086 milhões. O patrimônio líquido subiu apenas 3,5%, para ¥92.747 milhões, com um aumento de ¥1.299 milhões nos lucros acumulados e o ajuste de conversão, e o índice de capital próprio caiu de 58,6% para 55,6%.
As atividades operacionais geraram ¥2.206 milhões, ante ¥1.851 milhões um ano antes, apesar de os impostos pagos terem subido para ¥1.463 milhões, ante ¥422 milhões. As atividades de investimento consumiram ¥2.559 milhões, incluindo ¥889 milhões pelas ações das subsidiárias recém-consolidadas, ¥1.113 milhões em imobilizado e ¥754 milhões em ativos intangíveis. As atividades de financiamento trouxeram ¥3.421 milhões, principalmente um aumento líquido de ¥5.116 milhões em empréstimos de curto prazo, descontados ¥1.214 milhões de dividendos pagos, e o caixa e equivalentes de caixa encerraram o trimestre em ¥29.721 milhões, alta de ¥3.286 milhões.
Projeção elevada e recompra de até ¥2.000 milhões aprovada no mesmo dia
A SATO revisou neste documento sua projeção consolidada para o AF3/2027, citando a evolução dos negócios no trimestre. Agora espera receita de ¥172.000 milhões (+5,2%), ante ¥168.500 milhões anteriormente; lucro operacional de ¥12.100 milhões (+9,6%), ante ¥11.700 milhões; lucro ordinário de ¥11.600 milhões (+17,4%), ante ¥11.200 milhões; e lucro atribuível aos controladores de ¥7.700 milhões (+51,4%), ante ¥7.400 milhões, o que corresponde a lucro por ação de ¥239,29. A projeção para o primeiro semestre é de receita de ¥86.100 milhões (+10,0%) e lucro operacional de ¥6.000 milhões (+17,6%). As premissas cambiais para o exercício são de ¥155 por dólar e ¥180 por euro.
O primeiro trimestre entregou 25,9% da receita anual projetada, 28,3% do lucro operacional projetado e 33,0% do lucro líquido projetado. Diante da projeção semestral, o perfil é mais acentuado: os ¥3.429 milhões recém-contabilizados equivalem a 57,2% dos ¥6.000 milhões projetados para os seis meses, o que implica lucro operacional de cerca de ¥2.571 milhões no segundo trimestre, abaixo do primeiro, e o documento não explica por quê. A projeção de dividendos segue inalterada em ¥40,00 tanto no meio quanto no fim do exercício, um total anual de ¥80,00 contra ¥76,00, alta de 5,3%. Como evento subsequente, o conselho aprovou em 12 de agosto de 2026 a recompra de até 1.000.000 de ações — 3,1% das ações em circulação, excluídas as ações em tesouraria — por até ¥2.000 milhões, por meio de compras no mercado da Bolsa de Tóquio entre 13 de agosto de 2026 e 26 de fevereiro de 2027, e o cancelamento de todas as ações assim adquiridas em 19 de março de 2027, com o objetivo de melhorar a eficiência do capital e o retorno aos acionistas.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 44.621 | 37.829 | +18,0% |
| Lucro bruto (milhões de ¥) | 18.123 | 15.332 | +18,2% |
| Margem bruta | 40,6% | 40,5% | +0,1 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 14.694 | 12.973 | +13,3% |
| Lucro operacional (milhões de ¥) | 3.429 | 2.359 | +45,3% |
| Margem operacional | 7,7% | 6,2% | +1,5 p.p. |
| Lucro ordinário (milhões de ¥) | 3.245 | 1.885 | +72,1% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 2.538 | 1.211 | +109,6% |
| Resultado abrangente (milhões de ¥) | 4.390 | 2.142 | +105,0% |
| LPA (¥) | 78,18 | 37,31 | +109,5% |
| Soluções de identificação automática (Japão) — receita (milhões de ¥) | 22.858 | 19.091 | +19,7% |
| Soluções de identificação automática (Japão) — lucro do segmento (milhões de ¥) | 1.850 | 864 | +114,0% |
| Soluções de identificação automática (exterior) — receita (milhões de ¥) | 21.762 | 18.737 | +16,1% |
| Soluções de identificação automática (exterior) — lucro do segmento (milhões de ¥) | 1.526 | 1.629 | −6,3% |
| Ativos totais (milhões de ¥) | 158.556 | 145.459 | +9,0% |
| Patrimônio líquido (milhões de ¥) | 92.747 | 89.585 | +3,5% |
| Índice de patrimônio líquido | 55,6% | 58,6% | −3,0 p.p. |
| Empréstimos de curto e longo prazo (milhões de ¥) | 20.064 | 12.086 | +66,0% |
| Fluxo de caixa operacional (milhões de ¥) | 2.206 | 1.851 | +19,2% |
| Projeção EF3/2027 — receita (milhões de ¥) | 172.000 | — | +5,2% |
| Projeção EF3/2027 — lucro operacional (milhões de ¥) | 12.100 | — | +9,6% |
| Projeção EF3/2027 — lucro ordinário (milhões de ¥) | 11.600 | — | +17,4% |
| Projeção EF3/2027 — lucro líquido (milhões de ¥) | 7.700 | — | +51,4% |
| Projeção EF3/2027 — LPA (¥) | 239,29 | — | — |
| Dividendo anual por ação (¥) | 80,00 | 76,00 | +5,3% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.