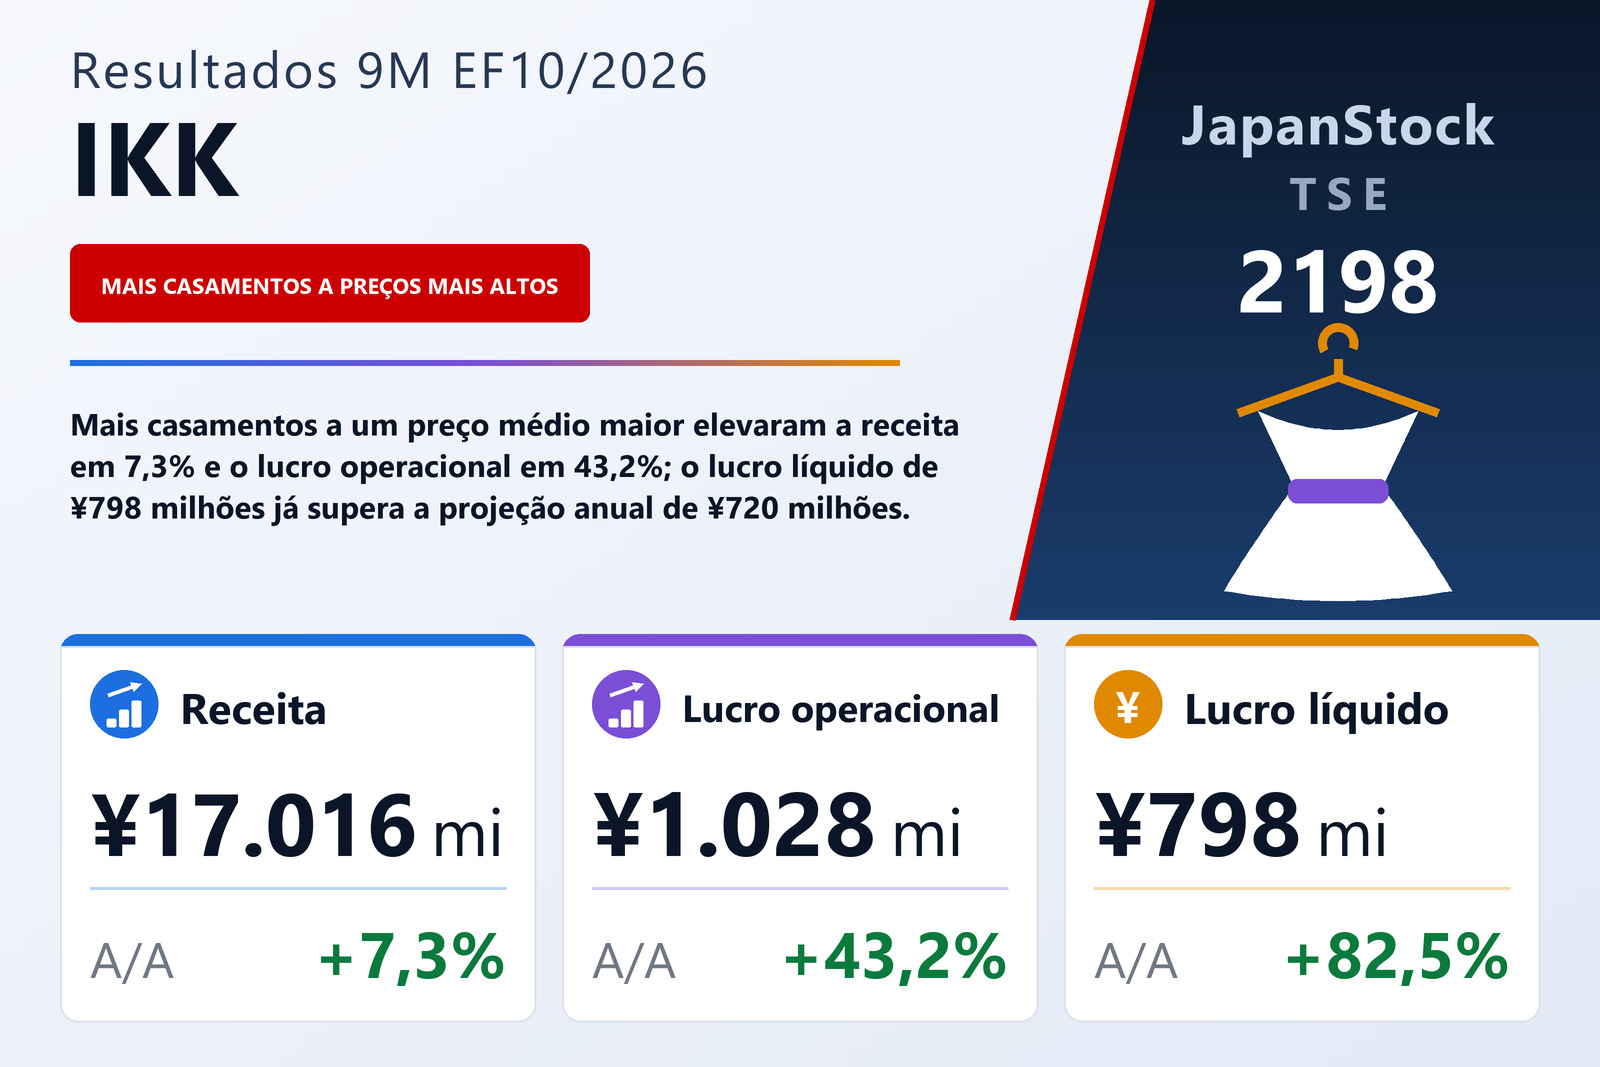
Receita +7,3%, lucro operacional +43,2%: os custos cresceram menos que as vendas
A IKK Holdings Inc. (TSE: 2198), que opera espaços para casamentos e mantém negócios menores de cuidados a idosos, alimentos e estúdios fotográficos, publicou em 10 de setembro de 2026 os resultados consolidados dos primeiros nove meses do exercício que termina em 31 de outubro de 2026 — o período de 1º de novembro de 2025 a 31 de julho de 2026 —, sob as normas contábeis japonesas. A receita subiu 7,3%, para ¥17.016 milhões, o lucro operacional 43,2%, para ¥1.028 milhões, o lucro ordinário 52,4%, para ¥1.148 milhões, e o lucro atribuível aos controladores 82,5%, para ¥798 milhões, o equivalente a ¥27,39 por ação, ante ¥15,17. A companhia é listada na Bolsa de Tóquio.
A linha operacional se moveu muito mais que as vendas porque os custos cresceram menos que a receita nas duas etapas. O custo dos produtos vendidos subiu 6,5%, para ¥6.745 milhões, de modo que o lucro bruto avançou 7,8%, para ¥10.271 milhões, e a margem bruta passou de 60,1% para 60,4%. As despesas com vendas, gerais e administrativas — a maior das duas linhas de custo, equivalente a 54,3% da receita — subiram apenas 4,9%, para ¥9.243 milhões. O lucro bruto ganhou, assim, ¥742 milhões, dos quais essas despesas absorveram só ¥432 milhões, e a diferença de ¥310 milhões é todo o aumento do lucro operacional. A margem operacional ampliou-se de 4,5% para 6,0%. A depreciação, que a companhia divulga no lugar de uma demonstração dos fluxos de caixa do período, foi de ¥819 milhões, ante ¥827 milhões.
Abaixo da linha operacional: mais receitas não operacionais e um ganho na venda de ativos
O lucro ordinário cresceu ainda mais depressa, 52,4%, para ¥1.148 milhões, porque as receitas não operacionais mais que dobraram, para ¥143 milhões, ante ¥59 milhões, enquanto as despesas não operacionais ficaram em ¥23 milhões. Os maiores movimentos foram as comissões recebidas, ¥44 milhões ante ¥5 milhões, e os juros de títulos, ¥34 milhões ante ¥13 milhões; o documento não explica nenhum dos dois. Os itens extraordinários acrescentaram mais: um ganho de ¥127 milhões na venda de ativo imobilizado e uma reversão de ¥41 milhões de obrigações de desmobilização de ativos levaram as receitas extraordinárias a ¥168 milhões, ante ¥4 milhões, contra perdas extraordinárias de ¥5 milhões nos dois anos. O lucro antes dos impostos subiu 74,3%, para ¥1.312 milhões. Os impostos sobre a renda cresceram menos, 66,0%, para ¥510 milhões, e o lucro atribuível aos não controladores caiu para ¥2 milhões, ante ¥7 milhões — por isso o lucro atribuível aos controladores cresceu mais que qualquer linha acima dele. O resultado abrangente foi de ¥817 milhões, alta de 112,6%.
Casamentos: mais cerimônias, a um preço maior por casamento
O negócio de casamentos é a maior parte da companhia: sua receita de ¥15.417 milhões, alta de 5,5%, representa 87% da receita dos segmentos antes das eliminações intersegmentos. O documento atribui o crescimento ao aumento tanto do preço médio por casamento quanto do número de casamentos realizados, embora não informe nenhum dos dois números. O lucro do segmento subiu 19,8%, para ¥1.282 milhões, elevando a margem do segmento de 7,3% para 8,3%. A companhia diz ter mantido treinamentos internos e externos voltados às habilidades de atendimento de sua equipe, usado seu próprio sistema de apoio comercial para aprimorar a coleta e a análise de informações, impulsionado a construção de marca por meio de uma equipe dedicada, aplicado IA para fortalecer suas propostas e mantido um programa interno de premiação para os melhores planos e serviços.
O pano de fundo de mercado descrito no documento é estável, e não expansivo. Ele cita 480.000 casamentos no Japão em 2025, cerca de 4.000 a mais que no ano anterior, segundo estatísticas preliminares do Ministério da Saúde, Trabalho e Bem-Estar, e diz que, embora a redução da população em idade de casar continue sendo um problema estrutural, o número de cerimônias e recepções se manteve firme e o mercado de casamentos em guest houses foi, em geral, sólido.
Os negócios menores: alimentos passam a lucrar e fotografia paga um novo estúdio
Alimentos mais que dobrou a receita, alta de 143,7%, para ¥791 milhões, com o aumento dos pedidos de presentes por catálogo e de lembranças de casamento para os convidados (hikidemono), e passou a um lucro de segmento de ¥94 milhões, ante prejuízo de ¥23 milhões. A maior parte dessa receita fica dentro do grupo: ¥612 milhões foram vendas intersegmentos, restando ¥179 milhões de clientes externos, ante ¥84 milhões um ano antes. A receita de Fotografia subiu 39,2%, para ¥925 milhões, com o início das operações do Studio Clori.TOKYO Shinjuku, aberto em novembro de 2025, mas o lucro do segmento caiu 32,2%, para ¥111 milhões; o documento liga os dois números ao novo estúdio sem separar seus custos de implantação. Cuidados a idosos ficou estável, com receita de ¥495 milhões (+0,5%) e lucro de ¥24 milhões (+1,7%), e o documento não dá motivo.
Outras duas linhas completam a ponte até o lucro operacional. Um novo segmento Outros, não reportável — um negócio de recursos humanos —, teve prejuízo de ¥46 milhões; um ano antes essa linha não existia. Os ajustes, principalmente despesas corporativas não alocadas, caíram para ¥438 milhões, ante ¥516 milhões. O lucro dos segmentos reportáveis, de ¥1.513 milhões, menos o prejuízo de ¥46 milhões e o ajuste de ¥438 milhões, corresponde, salvo arredondamentos, ao lucro operacional de ¥1.028 milhões. Os números por segmento do ano anterior foram reapresentados: a partir deste exercício, a companhia mudou a forma de alocar parte de suas despesas corporativas aos segmentos, e a comparação usa o novo método.
Balanço: o caixa migrou para o ativo imobilizado, financiado em parte por empréstimos
O ativo total subiu 1,0%, para ¥21.007 milhões, ante ¥20.802 milhões em 31 de outubro de 2025, mas a composição mudou mais que o total. O ativo imobilizado aumentou ¥1.228 milhões, para ¥11.385 milhões; o aumento veio da rubrica apresentada como outros, que subiu ¥1.422 milhões, para ¥1.987 milhões, ante ¥564 milhões, enquanto edifícios e estruturas caíram ¥193 milhões, e o documento não diz o que essa rubrica contém. Caixa e depósitos caíram ¥968 milhões, para ¥4.525 milhões. Do outro lado, os empréstimos de longo prazo, incluindo a parcela circulante, subiram ¥715 milhões, para ¥3.110 milhões, enquanto as contas a pagar a fornecedores caíram ¥318 milhões, o imposto de renda a pagar ¥215 milhões e a provisão para bônus ¥181 milhões, deixando o passivo total praticamente inalterado em ¥8.598 milhões. O patrimônio líquido subiu ¥205 milhões, para ¥12.408 milhões — os ¥798 milhões de lucro e ¥95 milhões de vendas de ações em tesouraria e itens semelhantes, menos ¥710 milhões de dividendos —, e o índice de capital próprio passou de 58,4% para 58,8%.
Projeção mantida — mesmo com o lucro líquido já acima dela
A IKK Holdings manteve a projeção anual do EF10/2026 publicada em 11 de dezembro de 2025: receita de ¥22.850 milhões (+1,8%), lucro operacional de ¥1.200 milhões (−34,1%), lucro ordinário de ¥1.175 milhões (−37,9%) e lucro atribuível aos controladores de ¥720 milhões (−63,3%), ou ¥25,02 por ação. Após nove meses, a companhia já contabilizou 74,5% da receita projetada, 85,7% do lucro operacional projetado, 97,7% do lucro ordinário projetado e 110,8% do lucro líquido projetado, e seu lucro por ação de nove meses, ¥27,39, já supera os ¥25,02 do ano inteiro. Tomada ao pé da letra, a projeção implica um quarto trimestre, de agosto a outubro, com receita de cerca de ¥5.833 milhões, lucro operacional de cerca de ¥172 milhões, lucro ordinário de cerca de ¥27 milhões e prejuízo líquido de cerca de ¥78 milhões.
O documento explica por que não mexeu nos números. Os resultados até o terceiro trimestre ficaram, em geral, acima do plano, diz, mas o momento e o valor dos custos das reformas e novas inaugurações previstas para o quarto trimestre ainda não estão definidos, de modo que seu efeito não pode ser estimado de forma razoável; a companhia divulgará prontamente uma revisão se ela se tornar necessária. Os próprios percentuais da projeção dizem o mesmo pelo outro lado: o lucro operacional anual é projetado com queda de 34,1%, embora os nove primeiros meses tenham subido 43,2%, o que só se concilia se for esperado um quarto trimestre muito mais fraco que o mesmo trimestre do ano anterior. A projeção de dividendo também não mudou: um único pagamento no fim do exercício de ¥24,00 por ação, o mesmo do ano passado — cerca de 96% do lucro por ação projetado de ¥25,02, mas só 88% dos ¥27,39 já obtidos.
| Indicador | 9M EF10/2026 | 9M EF10/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 17.016 | 15.861 | +7,3% |
| Lucro bruto (milhões de ¥) | 10.271 | 9.529 | +7,8% |
| Margem bruta | 60,4% | 60,1% | +0,3 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 9.243 | 8.811 | +4,9% |
| Lucro operacional (milhões de ¥) | 1.028 | 717 | +43,2% |
| Margem operacional | 6,0% | 4,5% | +1,5 p.p. |
| Lucro ordinário (milhões de ¥) | 1.148 | 753 | +52,4% |
| Receitas extraordinárias (milhões de ¥) | 168 | 4 | n.s. |
| Lucro antes de impostos (milhões de ¥) | 1.312 | 752 | +74,3% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 798 | 437 | +82,5% |
| LPA (¥) | 27,39 | 15,17 | +80,6% |
| Resultado abrangente (milhões de ¥) | 817 | 384 | +112,6% |
| Depreciação (milhões de ¥) | 819 | 827 | −1,0% |
| Casamentos — receita (milhões de ¥) | 15.417 | 14.620 | +5,5% |
| Casamentos — lucro do segmento (milhões de ¥) | 1.282 | 1.070 | +19,8% |
| Cuidados a idosos — receita (milhões de ¥) | 495 | 493 | +0,5% |
| Cuidados a idosos — lucro do segmento (milhões de ¥) | 24 | 24 | +1,7% |
| Alimentos — receita (milhões de ¥) | 791 | 324 | +143,7% |
| Alimentos — lucro do segmento (milhões de ¥) | 94 | −23 | de prejuízo a lucro |
| Fotografia — receita (milhões de ¥) | 925 | 664 | +39,2% |
| Fotografia — lucro do segmento (milhões de ¥) | 111 | 164 | −32,2% |
| Outros (recursos humanos) — lucro do segmento (milhões de ¥) | −46 | — | novo |
| Ajustes, principalmente despesas corporativas (milhões de ¥) | −438 | −516 | — |
| Ativos totais (milhões de ¥) | 21.007 | 20.802 | +1,0% |
| Caixa e depósitos (milhões de ¥) | 4.525 | 5.494 | −17,6% |
| Ativo imobilizado (milhões de ¥) | 11.385 | 10.157 | +12,1% |
| Empréstimos de longo prazo, incl. parcela circulante (milhões de ¥) | 3.110 | 2.394 | +29,9% |
| Patrimônio líquido (milhões de ¥) | 12.408 | 12.202 | +1,7% |
| Índice de patrimônio líquido | 58,8% | 58,4% | +0,4 p.p. |
| Projeção EF10/2026 — receita (milhões de ¥) | 22.850 | — | +1,8% |
| Projeção EF10/2026 — lucro operacional (milhões de ¥) | 1.200 | — | −34,1% |
| Projeção EF10/2026 — lucro ordinário (milhões de ¥) | 1.175 | — | −37,9% |
| Projeção EF10/2026 — lucro líquido (milhões de ¥) | 720 | — | −63,3% |
| Projeção EF10/2026 — LPA (¥) | 25,02 | — | — |
| Dividendo anual por ação (¥) | 24,00 | 24,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.