A receita cresceu 4,3% e o custo das vendas 0,8% — nessa diferença está o trimestre
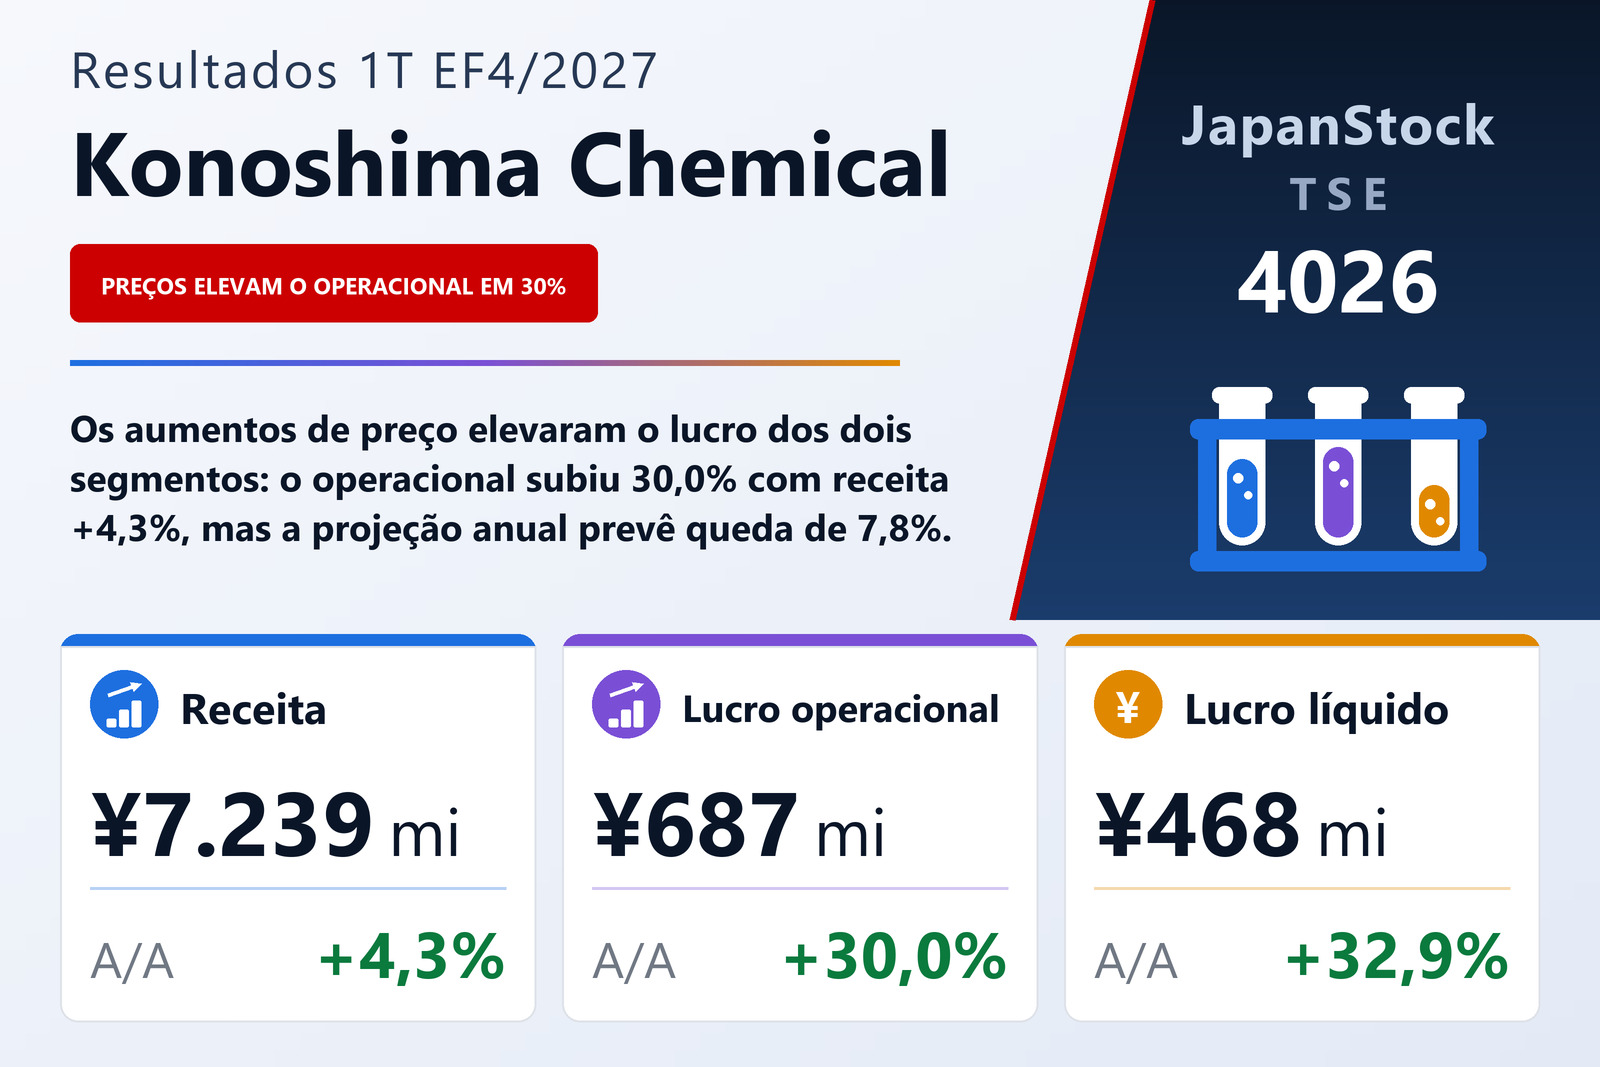
A Konoshima Chemical Co., Ltd. (TSE: 4026), fabricante de materiais de construção como placas de forro de beiral, revestimentos de fachada e painéis corta-fogo, além de compostos de magnésio e cerâmicas, divulgou em 10 de setembro de 2026 seus resultados individuais do primeiro trimestre do exercício que se encerra em abril de 2027 — os três meses de 1º de maio a 31 de julho de 2026 —, segundo as normas contábeis japonesas. A receita subiu 4,3%, para 7.239 milhões de ienes, o lucro operacional 30,0%, para 687 milhões, o lucro ordinário 33,0%, para 669 milhões e o lucro líquido 32,9%, para 468 milhões, com lucro de 51,58 ienes por ação, ante 38,90 (51,32 ante 38,69 diluído). As ações são negociadas na Bolsa de Tóquio, e as demonstrações trimestrais não foram revisadas por auditor.
A conta é curta. A receita aumentou 296 milhões, enquanto o custo das vendas subiu só 0,8%, para 5.108 milhões, ante 5.069 milhões, de modo que quase toda a receita adicional chegou ao lucro bruto: ele cresceu 13,7%, para 2.130 milhões, e a margem bruta passou de 27,0% para 29,4%. As despesas com vendas, gerais e administrativas aumentaram 7,4%, para 1.443 milhões — mais que a receita — e absorveram 99 dos 257 milhões de ganho no lucro bruto. O restante elevou o lucro operacional em 158 milhões, e a margem operacional foi de 7,6% para 9,5%. Uma empresa cuja receita cresceu pouco mais de 4% elevou o lucro operacional em 30,0% quase exclusivamente porque seu custo das vendas mal se moveu.
Os dois segmentos cresceram cerca de 4% em receita e muito mais em lucro
Materiais de construção, o maior segmento em receita, vendeu 3.936 milhões, alta de 4,4%, com lucro do segmento de 385 milhões, alta de 35,6% ante 284 milhões. No setor residencial, a empresa vendeu mais de suas placas de forro de beiral de alto padrão, de maior valor agregado, e de revestimentos de fachada; fora do residencial, vendeu mais painéis corta-fogo para edifícios urbanos de grande altura. Ela atribui o ganho de lucro aos reajustes de preço que vem aplicando desde exercícios anteriores e às maiores vendas das placas de forro de alto padrão.
Produtos químicos vendeu 3.302 milhões, alta de 4,1%, com lucro do segmento de 557 milhões, alta de 19,1% ante 468 milhões. A receita de magnésio cresceu com maiores vendas de óxido de magnésio de maior valor agregado para suplementos, destinado ao exterior, e de hidróxido de magnésio retardante de chama para clientes domésticos, enquanto a de cerâmicas caiu com menos pedidos de luminóforos. O ganho de lucro é atribuído aos reajustes de preço, a melhorias de custo e ao óxido de magnésio para suplementos. Produtos químicos continua sendo o mais rentável dos dois, com margem de segmento de cerca de 16,9% contra 9,8% em Materiais de construção (14,8% e 7,5% um ano antes). Juntos, os segmentos lucraram 943 milhões, ante 752 milhões; as despesas corporativas não alocadas, principalmente de áreas administrativas como assuntos gerais, subiram para 256 milhões, ante 224 milhões, e consumiram parte desse ganho antes do lucro operacional.
Abaixo da linha operacional, pouco mudou o quadro
As receitas não operacionais dobraram, para 34 milhões, ante 17 milhões, sobretudo por dividendos recebidos de 22 milhões, ante 10 milhões, enquanto as despesas não operacionais subiram para 51 milhões, ante 42 milhões, incluindo juros de 40 milhões, ante 35 milhões. O lucro ordinário subiu assim 33,0%, para 669 milhões, um pouco mais que o operacional. O único item extraordinário foi uma perda de 2 milhões com baixa de ativos imobilizados. O lucro antes de impostos foi de 667 milhões, ante 501 milhões, e impostos de 198 milhões — 54 milhões correntes e 144 milhões diferidos — levaram a alíquota efetiva a cerca de 29,7%, perto dos 29,5% do ano anterior. O lucro líquido de 468 milhões reflete a melhora operacional, e não um item pontual.
Os lançamentos residenciais se recuperaram de uma base deprimida pela regulação
A empresa descreve uma economia japonesa em recuperação moderada, apoiada na melhora do emprego e da renda, com perspectivas que considera incertas diante do agravamento da situação no Oriente Médio e das oscilações de câmbio e juros. No setor residencial, principal mercado de Materiais de construção, as novas moradias iniciadas acumuladas de abril a junho de 2026 superaram as do ano anterior, com alta em moradias próprias, de aluguel e para venda — mas o relatório observa que o período do ano anterior havia sido deprimido pela entrada em vigor da Lei de Normas de Construção revisada e da Lei de Eficiência Energética de Edificações revisada, de modo que a comparação é feita contra uma base fraca. A administração diz trabalhar sob as duas diretrizes básicas de seu plano de médio prazo: construir um modelo de crescimento sustentável respondendo a questões sociais como medidas ambientais, conciliando contribuição social e crescimento do lucro, e administrar com atenção ao custo de capital e ao preço da ação.
Os investimentos aparecem no balanço
Os ativos totais subiram 1.224 milhões, para 32.018 milhões, em relação a 30 de abril de 2026, principalmente porque o imobilizado cresceu 867 milhões; as obras em andamento passaram para 2.974 milhões, ante 2.165 milhões. Os estoques também aumentaram, com produtos acabados de 2.719 milhões, ante 2.556 milhões, e produtos em elaboração de 1.199 milhões, ante 997 milhões. O passivo subiu 967 milhões, para 17.049 milhões, sobretudo porque as obrigações escriturais eletrônicas relativas a equipamentos aumentaram 895 milhões, para 1.159 milhões — a parte ainda não paga desse investimento. Os empréstimos de curto prazo subiram para 6.500 milhões, ante 5.900 milhões, enquanto os de longo prazo caíram para 1.646 milhões, ante 2.036 milhões, deixando o endividamento total, incluída a parcela circulante da dívida de longo prazo, em 9.240 milhões, ante 9.122 milhões. O patrimônio líquido subiu 257 milhões, para 14.968 milhões, principalmente por um aumento de 232 milhões nos lucros acumulados, e o índice de patrimônio líquido recuou de 47,6% para 46,6%. Não foi elaborada demonstração de fluxos de caixa trimestral; a depreciação foi de 514 milhões, ante 493 milhões.
Projeção: um primeiro trimestre forte e um restante de exercício mais fraco
A Konoshima Chemical divulgou suas projeções para o exercício que se encerra em abril de 2027 em um comunicado separado no mesmo dia, 10 de setembro de 2026, e o relatório trimestral indica que tanto a projeção de resultados quanto a de dividendos foram alteradas em relação às últimas anunciadas. Para o primeiro semestre, de maio a outubro, a empresa espera receita de 14.570 milhões (+5,4%), lucro operacional de 1.170 milhões (−3,3%), lucro ordinário de 1.100 milhões (−4,8%) e lucro líquido de 770 milhões (−4,1%), com lucro por ação de 84,74 ienes. Para o exercício completo, espera receita de 30.530 milhões (+9,0%), lucro operacional de 2.470 milhões (−7,8%), lucro ordinário de 2.300 milhões (−10,3%) e lucro líquido de 1.610 milhões (−13,0%), com lucro por ação de 177,18 ienes.
Comparada com o trimestre recém-divulgado, a projeção tem um formato claro. O primeiro trimestre entregou 23,7% da receita projetada, mas 27,8% do lucro operacional projetado e 29,1% do lucro líquido projetado. A projeção semestral implica, para o segundo trimestre, receita de cerca de 7.331 milhões — um pouco acima da do primeiro —, mas lucro operacional de apenas cerca de 483 milhões, ante os 687 milhões recém-contabilizados. No ano, a receita deve subir 9,0% e o lucro operacional cair 7,8%, o que implica margem operacional de cerca de 8,1%, ante 9,5% no primeiro trimestre. O próprio relatório trimestral não explica as premissas das projeções e remete ao comunicado separado. A projeção de dividendos é de 26,00 ienes no intermediário e 26,00 ienes no final, 52,00 ienes no total, ante 49,00 (23,00 mais 26,00) no exercício encerrado em abril de 2026, alta de 6,1% — cerca de 29% do lucro por ação projetado.
| Indicador | 1T EF4/2027 | 1T EF4/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 7.239 | 6.943 | +4,3% |
| Lucro bruto (milhões de ¥) | 2.130 | 1.873 | +13,7% |
| Margem bruta | 29,4% | 27,0% | +2,4 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 1.443 | 1.344 | +7,4% |
| Lucro operacional (milhões de ¥) | 687 | 528 | +30,0% |
| Margem operacional | 9,5% | 7,6% | +1,9 p.p. |
| Lucro ordinário (milhões de ¥) | 669 | 503 | +33,0% |
| Lucro líquido (milhões de ¥) | 468 | 352 | +32,9% |
| LPA (¥) | 51,58 | 38,90 | +32,6% |
| Materiais de construção — receita (milhões de ¥) | 3.936 | 3.771 | +4,4% |
| Materiais de construção — lucro do segmento (milhões de ¥) | 385 | 284 | +35,6% |
| Produtos químicos — receita (milhões de ¥) | 3.302 | 3.171 | +4,1% |
| Produtos químicos — lucro do segmento (milhões de ¥) | 557 | 468 | +19,1% |
| Despesas corporativas não alocadas (milhões de ¥) | −256 | −224 | +14,3% |
| Ativos totais (milhões de ¥) | 32.018 | 30.793 | +4,0% |
| Passivo total (milhões de ¥) | 17.049 | 16.082 | +6,0% |
| Patrimônio líquido (milhões de ¥) | 14.968 | 14.710 | +1,8% |
| Índice de patrimônio líquido | 46,6% | 47,6% | −1,0 p.p. |
| Projeção 1S EF4/2027 — lucro operacional (milhões de ¥) | 1.170 | — | −3,3% |
| Projeção EF4/2027 — receita (milhões de ¥) | 30.530 | — | +9,0% |
| Projeção EF4/2027 — lucro operacional (milhões de ¥) | 2.470 | — | −7,8% |
| Projeção EF4/2027 — lucro ordinário (milhões de ¥) | 2.300 | — | −10,3% |
| Projeção EF4/2027 — lucro líquido (milhões de ¥) | 1.610 | — | −13,0% |
| Projeção EF4/2027 — LPA (¥) | 177,18 | — | — |
| Dividendo anual por ação (¥) | 52,00 | 49,00 | +6,1% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.