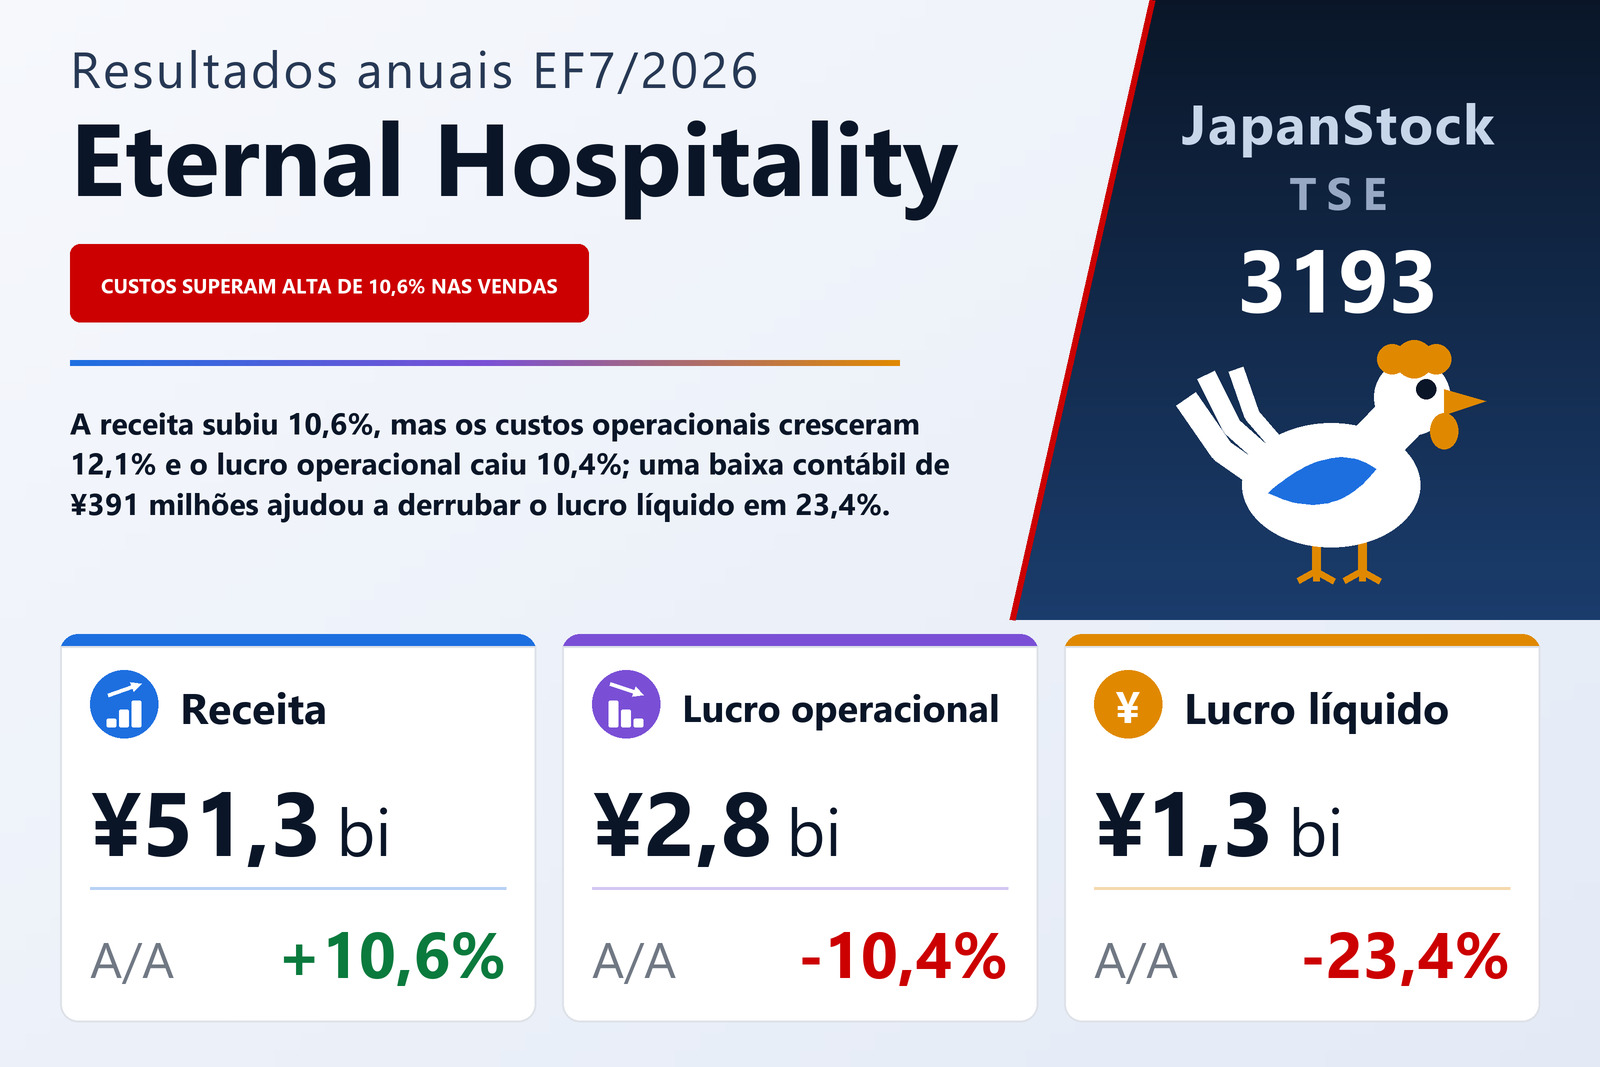
Receita +10,6%, lucro operacional −10,4%: os custos cresceram mais que as vendas
A Eternal Hospitality Group Co., Ltd. (TSE: 3193), operadora da rede de restaurantes de yakitori Torikizoku, publicou em 11 de setembro de 2026 os resultados consolidados do exercício completo EF7/2026, os doze meses de 1º de agosto de 2025 a 31 de julho de 2026, sob as normas contábeis japonesas. A receita subiu 10,6%, para ¥51.254 milhões, mas o lucro operacional caiu 10,4%, para ¥2.797 milhões, o lucro ordinário 9,8%, para ¥2.800 milhões, e o lucro atribuível aos controladores 23,4%, para ¥1.318 milhões. O lucro por ação foi de ¥57,13, ante ¥74,61; ambos os números são calculados como se o desdobramento de ações de 1 para 2, em vigor desde 1º de agosto de 2026, já valesse desde o início do exercício anterior. O documento indica a Bolsa de Tóquio como bolsa de listagem.
O exercício foi definido por três taxas de crescimento. O custo dos produtos vendidos subiu 12,3%, para ¥16.373 milhões, mais que a receita, de modo que o lucro bruto cresceu apenas 9,8%, para ¥34.881 milhões, e a margem bruta recuou de 68,5% para 68,1%. As despesas com vendas, gerais e administrativas, de longe a maior linha de custos, cresceram 12,0%, para ¥32.083 milhões, elevando seu peso na receita de 61,8% para 62,6%. Com as duas linhas crescendo mais que as vendas, o lucro operacional perdeu ¥324 milhões e a margem operacional estreitou-se de 6,7% para 5,5%. O documento não detalha o aumento dos custos por item. Sua descrição do ambiente cita altas intermitentes das matérias-primas, custos maiores de energia e de pessoal e o encarecimento da montagem e da construção de lojas, e afirma que a demanda por refeições fora de casa se manteve firme graças aos aumentos salariais contínuos.
As lojas existentes do Torikizoku atraíram mais clientes com gasto médio maior
O problema não foi a demanda. Nas lojas Torikizoku de operação própria no Japão abertas nos dois exercícios, o número de clientes subiu 3,8% e o gasto por cliente 2,8%, elevando as vendas das lojas existentes em 6,7%. A companhia atribui o resultado às suas iniciativas e à sua política de preços: uma campanha de 40º aniversário ao longo de todo o ano, que trouxe de volta antigos pratos emblemáticos como ofertas limitadas de dois meses, a primeira venda de sacolas-surpresa do Torikizoku em novembro de 2025 e uma série de promoções e produtos em parceria em maio e junho de 2026, além de um reajuste de preços em maio de 2025, após o qual, segundo ela, a frequência dos clientes não mostrou mudança significativa.
A receita das lojas próprias subiu 8,7%, para ¥18.587 milhões, no oeste do Japão e 9,2%, para ¥29.552 milhões, no leste, enquanto a das lojas próprias no exterior mais que dobrou, para ¥1.238 milhões, ante ¥597 milhões; as demais receitas de contratos com clientes subiram 19,4%, para ¥1.751 milhões. A divisão regional é nova neste exercício e o anterior foi reapresentado de acordo com ela. No fim do exercício, a marca Torikizoku tinha 695 lojas no Japão, um aumento líquido de 34, das quais 424 de operação própria (aumento líquido de 16). Somando as 463 lojas Yakitori Daikichi operadas pela Daikichi System e outras cinco, o grupo tinha 1.163 lojas no Japão, 426 delas próprias, além de 31 no exterior (25 Torikizoku, três Yakitori Daikichi e três de outras marcas), com operações nos Estados Unidos, Xangai, Coreia do Sul, Taiwan, Hong Kong, Vietnã e Singapura. O grupo reporta um único segmento de restaurantes e não divulga números por segmento.
O exercício também trouxe uma nova estrutura para o negócio japonês. Por meio de cisões em 1º de agosto de 2025, a Eternal Hospitality Japan Co., Ltd., consolidada pela primeira vez neste exercício, tornou-se a holding regional para o Japão, com empresas operacionais separadas para o leste e o oeste do país; as antigas Torikizoku Co., Ltd. e TORIKI BURGER Co., Ltd. foram renomeadas de acordo. As operações foram contabilizadas como transações sob controle comum. Três empresas recém-criadas, entre elas a TORIKIZOKU FRANCHISE INC., também foram consolidadas. Ao lado do Torikizoku, o grupo opera marcas por faixa de preço, como as de luxo mozu, na Coreia do Sul, e Taimatsu, no Japão, e as premium zoku, nos Estados Unidos, e Yakitori no Hachibei, no Japão.
Abaixo da linha operacional, baixas contábeis e alíquota maior aprofundam a queda
Os itens não operacionais praticamente se anularam: receitas de ¥109 milhões, incluindo ganho cambial de ¥52 milhões, contra despesas de ¥106 milhões, que incluíram juros de ¥38 milhões e uma nova provisão de ¥24 milhões para créditos de liquidação duvidosa. Por isso o lucro ordinário caiu um pouco menos que o operacional, 9,8%, para ¥2.800 milhões. Os itens extraordinários causaram mais estrago. As perdas por redução ao valor recuperável subiram para ¥391 milhões, ante ¥48 milhões, e o total de perdas extraordinárias para ¥429 milhões, ante ¥74 milhões, compensados em parte por ¥127 milhões de indenização por realocação registrados como receita extraordinária; o documento não informa quais lojas sofreram a baixa nem a que se referia a indenização. O lucro antes de impostos caiu 17,5%, para ¥2.497 milhões. O imposto de renda recuou menos, 9,8%, para ¥1.179 milhões, elevando a alíquota efetiva de 43,2% para 47,2%, e o lucro atribuível aos controladores terminou 23,4% menor, em ¥1.318 milhões. O resultado abrangente caiu menos, 13,1%, para ¥1.382 milhões, porque os ajustes de conversão cambial ficaram positivos.
O desdobramento reapresenta os dados por ação, e o dividendo se mantém
A Eternal Hospitality Group desdobrou cada ação ordinária em duas com efeito a partir de 1º de agosto de 2026, com data de registro em 31 de julho de 2026, elevando as ações emitidas para 23.244.600. O lucro por ação (¥57,13, ante ¥74,61) e o patrimônio líquido por ação (¥460,65, ante ¥423,72) são apresentados em base pós-desdobramento nos dois exercícios. Os dividendos, não: o dividendo anual do EF7/2026, de ¥46,00, composto por ¥23,00 no meio do exercício e ¥23,00 no fim, é o valor efetivo pré-desdobramento e ficou inalterado em relação ao EF7/2025. Como o desdobramento entrou em vigor depois da data de registro, o dividendo de fim de exercício é pago sobre as ações pré-desdobramento, com início de pagamento previsto para 29 de outubro de 2026. O total distribuído foi de ¥534 milhões nos dois exercícios e, com lucros menores, o índice de distribuição subiu de 30,8% para 40,3%. Para o EF7/2027, a companhia projeta ¥23,00 por ação em base pós-desdobramento, ¥11,50 no meio do exercício e ¥11,50 no fim, o equivalente a ¥46,00 antes do desdobramento, com índice de distribuição projetado de 28,1%.
O fluxo de caixa operacional subiu 62,5% e os empréstimos caíram mais de um terço
A geração de caixa melhorou mesmo com a queda do lucro. O fluxo de caixa operacional subiu 62,5%, para ¥4.050 milhões: ao lucro antes de impostos de ¥2.497 milhões somaram-se depreciação de ¥1.427 milhões, alta de 19,5%, e a baixa contábil sem efeito caixa de ¥391 milhões, enquanto os impostos pagos caíram para ¥828 milhões, ante ¥1.512 milhões. As saídas de investimento foram de ¥2.491 milhões, principalmente ¥2.033 milhões aplicados em imobilizado, deixando um fluxo de caixa livre de cerca de ¥1.559 milhões. As saídas de financiamento aumentaram para ¥1.919 milhões, ante ¥689 milhões, sobretudo por amortizações de empréstimos de longo prazo de ¥1.223 milhões, sem nova captação de longo prazo, ante ¥1.000 milhões um ano antes, e dividendos de ¥534 milhões. O caixa e equivalentes encerrou o exercício em ¥7.167 milhões, queda de 4,2%.
O ativo total subiu 7,6%, para ¥23.003 milhões, principalmente porque as novas lojas acrescentaram edificações, e o patrimônio líquido 8,7%, para ¥10.628 milhões, com o aumento dos lucros acumulados, elevando o índice de patrimônio líquido de 45,7% para 46,2%. Os empréstimos de longo prazo, incluindo a parcela circulante, caíram para ¥2.067 milhões, ante ¥3.290 milhões. O passivo circulante aumentou ¥1.340 milhões, para ¥9.182 milhões, principalmente pelo aumento do imposto sobre consumo a recolher (¥1.194 milhões, ante ¥398 milhões) e do imposto de renda a pagar (¥871 milhões, ante ¥406 milhões).
A projeção do EF7/2027 prevê alta do lucro, depois de um primeiro semestre mais fraco
Para o EF7/2027, a companhia projeta receita de ¥57.231 milhões (+11,7%), lucro operacional de ¥3.078 milhões (+10,0%), lucro ordinário de ¥3.050 milhões (+9,0%) e lucro atribuível aos controladores de ¥1.891 milhões (+43,5%), ou ¥81,98 por ação em base pós-desdobramento. A taxa de crescimento do lucro líquido é medida contra um exercício em que o lucro líquido absorveu uma baixa contábil de ¥391 milhões e uma alíquota efetiva de 47,2%; o documento não apresenta uma conciliação entre os dois exercícios. A projeção do primeiro semestre é mais fraca que a anual: receita 10,2% maior, de ¥27.990 milhões, mas lucro operacional 5,2% menor, de ¥1.532 milhões, e lucro líquido 11,3% menor, de ¥936 milhões, de modo que a recuperação projetada depende do segundo semestre.
A companhia espera que o consumo no Japão se mantenha em geral firme com a melhora do emprego e da renda, mas que os custos de matérias-primas, energia e pessoal continuem subindo e os de montagem e construção de lojas permaneçam altos. No Japão, pretende fortalecer os produtos, o serviço e o valor da marca Torikizoku e tornar mais eficientes a abertura e a operação de lojas; no exterior, afirma que cada país e região difere em características de mercado, necessidades dos clientes e aceitação da marca, e pretende adequar aberturas e formatos ao estágio de cada mercado e estabelecer um modelo de negócio adequado a cada um.
| Indicador | EF7/2026 | EF7/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 51.254 | 46.356 | +10,6% |
| Custo dos produtos vendidos (milhões de ¥) | 16.373 | 14.581 | +12,3% |
| Lucro bruto (milhões de ¥) | 34.881 | 31.774 | +9,8% |
| Margem bruta | 68,1% | 68,5% | −0,5 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 32.083 | 28.653 | +12,0% |
| Lucro operacional (milhões de ¥) | 2.797 | 3.121 | −10,4% |
| Margem operacional | 5,5% | 6,7% | −1,3 p.p. |
| Lucro ordinário (milhões de ¥) | 2.800 | 3.103 | −9,8% |
| Indenização por realocação (receita extraordinária) (milhões de ¥) | 127 | — | novo |
| Perdas por redução ao valor recuperável (milhões de ¥) | 391 | 48 | +706,7% |
| Perdas extraordinárias (milhões de ¥) | 429 | 74 | +480,0% |
| Lucro antes de impostos (milhões de ¥) | 2.497 | 3.029 | −17,5% |
| Imposto de renda (milhões de ¥) | 1.179 | 1.308 | −9,8% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 1.318 | 1.720 | −23,4% |
| LPA, ajustado pelo desdobramento de 1 para 2 (¥) | 57,13 | 74,61 | −23,4% |
| Resultado abrangente (milhões de ¥) | 1.382 | 1.591 | −13,1% |
| Receita — lojas próprias, oeste do Japão (milhões de ¥) | 18.587 | 17.103 | +8,7% |
| Receita — lojas próprias, leste do Japão (milhões de ¥) | 29.552 | 27.070 | +9,2% |
| Receita — lojas próprias, exterior (milhões de ¥) | 1.238 | 597 | +107,4% |
| Receita — outras (milhões de ¥) | 1.751 | 1.466 | +19,4% |
| Lojas do grupo no Japão ao fim do exercício | 1.163 | — | — |
| Lojas do grupo no exterior ao fim do exercício | 31 | — | — |
| Ativos totais (milhões de ¥) | 23.003 | 21.382 | +7,6% |
| Patrimônio líquido (milhões de ¥) | 10.628 | 9.774 | +8,7% |
| Índice de patrimônio líquido | 46,2% | 45,7% | +0,5 p.p. |
| Empréstimos de longo prazo, incluindo parcela circulante (milhões de ¥) | 2.067 | 3.290 | −37,2% |
| Fluxo de caixa operacional (milhões de ¥) | 4.050 | 2.492 | +62,5% |
| Fluxo de caixa de investimento (milhões de ¥) | −2.491 | −2.694 | n.s. |
| Fluxo de caixa de financiamento (milhões de ¥) | −1.919 | −689 | n.s. |
| Caixa e equivalentes ao fim do exercício (milhões de ¥) | 7.167 | 7.485 | −4,2% |
| Projeção EF7/2027 — receita (milhões de ¥) | 57.231 | — | +11,7% |
| Projeção EF7/2027 — lucro operacional (milhões de ¥) | 3.078 | — | +10,0% |
| Projeção EF7/2027 — lucro ordinário (milhões de ¥) | 3.050 | — | +9,0% |
| Projeção EF7/2027 — lucro líquido atribuível aos controladores (milhões de ¥) | 1.891 | — | +43,5% |
| Projeção EF7/2027 — LPA, pós-desdobramento (¥) | 81,98 | — | +43,5% |
| Dividendo anual por ação, ambos os exercícios antes do desdobramento (¥) | 46,00 | 46,00 | inalterado |
| Projeção EF7/2027 — dividendo anual por ação, pós-desdobramento (¥) | 23,00 | — | — |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.