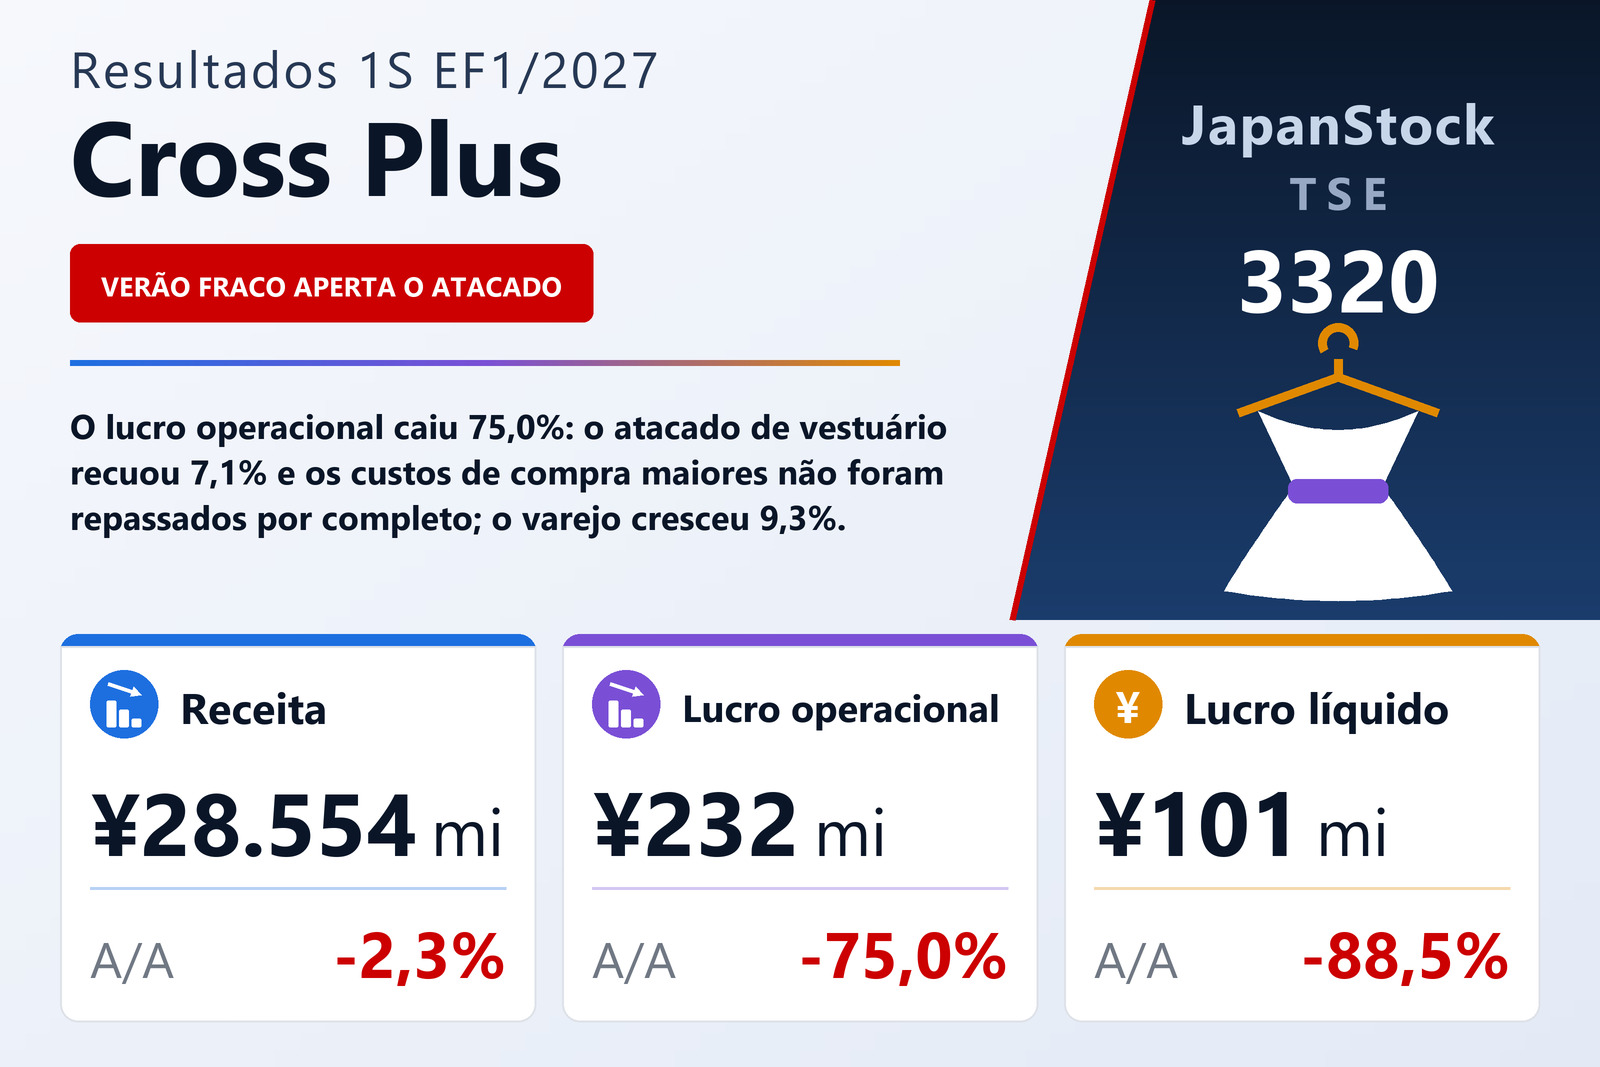
As vendas caíram 2,3%, mas três quartos do lucro operacional desapareceram
A Cross Plus Inc. (TSE: 3320), atacadista e varejista de vestuário, divulgou em 11 de setembro de 2026 os resultados consolidados do primeiro semestre, os seis meses de 1º de fevereiro a 31 de julho de 2026, pelas normas contábeis japonesas. A receita caiu 2,3%, para ¥28.554 milhões, o lucro operacional 75,0%, para ¥232 milhões, o lucro ordinário 66,7%, para ¥357 milhões e o lucro atribuível aos controladores 88,5%, para ¥101 milhões, o que dá um lucro de ¥13,67 por ação, ante ¥119,68. As ações são negociadas nas bolsas de Tóquio e Nagoia. O período inclui uma mudança no perímetro de consolidação: em 2 de junho de 2026, a empresa adquiriu a totalidade das ações de uma companhia cuja atividade principal é planejar, fabricar e vender uma marca de vestuário licenciada, incorporando-a ao grupo junto com uma subsidiária. As duas encerram o exercício em 31 de março e foram consolidadas com demonstrações provisórias de 30 de junho. O relatório semestral não foi revisado por auditor.
A conta na linha operacional é curta. O custo dos produtos vendidos caiu apenas 1,6%, para ¥20.659 milhões, contra a queda de 2,3% da receita; o lucro bruto recuou, portanto, 4,0%, para ¥7.894 milhões, e a margem bruta estreitou de 28,2% para 27,6%. Ao mesmo tempo, as despesas comerciais, gerais e administrativas subiram 5,0%, para ¥7.662 milhões. O lucro bruto ficou ¥332 milhões menor e as despesas comerciais e administrativas ¥367 milhões maiores: somados, ¥699 milhões, a ¥1 milhão dos ¥698 milhões que o lucro operacional perdeu. A margem operacional caiu de 3,2% para 0,8%.
Clima e custos: a explicação da própria empresa
A empresa atribui a piora da margem bruta ao atacado de vestuário, onde os custos de compra subiram com a alta das matérias-primas e o iene fraco, e os reajustes de preço não repassaram esses custos por completo. As despesas comerciais e administrativas aumentaram com custos de pessoal maiores e com despesas variáveis, como comissões de venda, que cresceram junto com as vendas no varejo. Quanto à demanda, descreve um mercado de vestuário em que o clima instável em todo o Japão a partir do fim de maio segurou as vendas de artigos de verão, e em que a inflação puxada pelas matérias-primas deixou os consumidores mais econômicos. A economia em geral, diz, se recuperou moderadamente, enquanto riscos geopolíticos, como o Oriente Médio e a política comercial dos EUA, mantiveram o cenário incerto.
O atacado de vestuário encolheu 7,1%; varejo e artigos de lifestyle cresceram
A Cross Plus não divulga informações por segmento, alegando que o vestuário responde pela maior parte do negócio, mas detalha a receita por divisão, com os valores atuais e as variações anuais, sem os valores do ano anterior. O atacado de vestuário, com ¥19.941 milhões, queda de 7,1%, representa cerca de 70% da receita; recuou porque os artigos de verão venderam devagar nas lojas depois que as temperaturas demoraram a subir a partir de maio, e porque as vendas a lojas especializadas de periferia continuaram difíceis. O atacado de lifestyle cresceu 21,8%, para ¥1.745 milhões, ajudado pelos produtos de proteção UV da marca de artigos sazonais Yoki, o que deixou o atacado como um todo em ¥21.687 milhões, queda de 5,3%. O varejo avançou 9,3%, para ¥6.669 milhões: vestuário e uma linha mais ampla de acessórios DECOY impulsionaram as vendas nas lojas, e os produtos de maternidade venderam bem on-line. As outras receitas somaram ¥197 milhões, queda de 13,4%.
A divisão por canal de vendas conta a mesma história. As lojas especializadas, maior canal com ¥12.650 milhões, caíram 7,4%, e lojas de departamento e outros recuaram 4,0%, para ¥991 milhões. O varejo de massa ficou estável em ¥9.880 milhões (+0,3%), enquanto as vendas sem loja física subiram 7,7%, para ¥2.900 milhões, e o comércio eletrônico 9,9%, para ¥1.760 milhões; os ¥370 milhões restantes recuaram 0,7%. A empresa diz que está ampliando o canal de lojas especializadas para melhorar a rentabilidade, fortalecendo sua marca de moda funcional e o negócio masculino, incluindo produtos de beleza como uma marca coreana de unhas no atacado de lifestyle e usando redes sociais e vídeo no marketing on-line.
Abaixo da linha operacional, o ganho com títulos do ano passado sumiu e os impostos levaram quase todo o resto
As receitas não operacionais subiram levemente, para ¥181 milhões, ante ¥172 milhões, mas as despesas não operacionais dobraram, para ¥56 milhões, ante ¥28 milhões: as despesas com juros foram a ¥22 milhões, ante ¥8 milhões, e uma perda cambial de ¥12 milhões substituiu o ganho de ¥10 milhões do ano anterior. Um ano antes, a empresa também havia registrado um ganho de ¥200 milhões com a venda de títulos de investimento; neste semestre não houve ganho do tipo e, em vez disso, lançou uma perda de ¥22 milhões na avaliação de títulos de investimento, de modo que o lucro antes de impostos caiu 73,5%, para ¥335 milhões. Os impostos sobre o lucro somaram ¥233 milhões, dos quais ¥213 milhões de impostos diferidos. Isso equivale a cerca de 70% do lucro antes de impostos, ante cerca de 30% um ano antes, e o relatório não explica a carga maior. Restou um lucro líquido de ¥101 milhões.
O resultado abrangente caiu 97,7%, para ¥31 milhões, ante ¥1.402 milhões. Os outros resultados abrangentes ficaram negativos em ¥69 milhões, ante saldo positivo de ¥515 milhões um ano antes, principalmente porque a diferença de avaliação dos títulos disponíveis para venda passou a −¥232 milhões, ante +¥576 milhões; ganhos de hedge diferidos de ¥174 milhões compensaram parte disso.
Um balanço um pouco menor, índice de patrimônio mais alto e caixa usado na aquisição
Os ativos totais caíram 2,0%, para ¥29.095 milhões, ante ¥29.678 milhões em 31 de janeiro de 2026. O ativo circulante recuou ¥1.118 milhões, sobretudo porque títulos e contas a receber caíram ¥552 milhões, os recebíveis registrados eletronicamente ¥342 milhões e caixa e depósitos ¥185 milhões. O ativo não circulante subiu ¥535 milhões: o imobilizado cresceu ¥593 milhões e o ágio passou a ¥415 milhões, ante ¥180 milhões, enquanto os títulos de investimento caíram ¥350 milhões. O passivo recuou ¥454 milhões, para ¥9.749 milhões, com obrigações registradas eletronicamente ¥569 milhões menores e empréstimos de longo prazo ¥386 milhões menores, compensados em parte por contas a pagar ¥550 milhões maiores. O patrimônio líquido cedeu 0,7%, para ¥19.345 milhões, e, como o ativo encolheu mais depressa, o índice de patrimônio líquido subiu de 65,5% para 66,4%.
O fluxo de caixa operacional foi de ¥808 milhões, cerca de metade dos ¥1.603 milhões de um ano antes, sustentado por uma redução de ¥1.042 milhões nos recebíveis, contra um lucro antes de impostos de apenas ¥335 milhões. As atividades de investimento consumiram ¥455 milhões, ante entrada de ¥51 milhões, porque ¥723 milhões foram destinados à compra de ações de subsidiárias com mudança no perímetro de consolidação, compensados em parte por ¥387 milhões da venda de títulos de investimento; as aquisições de imobilizado somaram ¥112 milhões. O financiamento consumiu ¥543 milhões, incluindo ¥506 milhões de amortização de dívida de longo prazo e dividendos de ¥200 milhões, ante ¥110 milhões. Caixa e equivalentes encerraram o semestre em ¥4.788 milhões, ¥185 milhões a menos.
A projeção foi revisada uma semana antes, e o dividendo sobe mesmo assim
A projeção anual do EF1/2027 foi revisada em comunicado separado em 4 de setembro de 2026, substituindo a projeção divulgada em 13 de março de 2026; este relatório não repete os números anteriores. A empresa agora espera receita de ¥61.000 milhões (+1,9%), lucro operacional de ¥700 milhões (−50,0%), lucro ordinário de ¥900 milhões (−45,0%) e lucro atribuível aos controladores de ¥900 milhões (−48,8%), com lucro por ação de ¥120,57. O primeiro semestre entregou 46,8% da receita projetada, mas só 33,1% do lucro operacional projetado e 11,2% do lucro líquido projetado; a projeção pressupõe, portanto, um segundo semestre com cerca de ¥32.446 milhões de receita, ¥468 milhões de lucro operacional e ¥799 milhões de lucro líquido, ou seja, mais lucro do que o primeiro semestre gerou. O relatório diz apenas que a projeção leva em conta os resultados do primeiro semestre e não explica a melhora implícita do segundo.
A projeção de dividendos não foi revisada. O dividendo intermediário é de ¥30,00, ante ¥23,00, pagável a partir de 26 de outubro de 2026, mais que o dobro do lucro por ação do primeiro semestre, de ¥13,67. Para o fim do exercício estão previstos ¥30,00, ante ¥27,00, num total anual de ¥60,00, ante ¥50,00, alta de 20,0% e cerca de metade dos ¥120,57 de lucro por ação projetados. Como evento subsequente, o conselho aprovou em 4 de setembro de 2026 a recompra de até 250.000 ações ou ¥350 milhões entre 7 de setembro e 30 de novembro de 2026, por meio de compras em mercado, incluindo o sistema fora de pregão ToSTNeT-3, citando uma política de capital flexível e o reforço do retorno aos acionistas; as ações poderão ser usadas como parte do pagamento em operações de M&A ou canceladas. As 250.000 ações equivalem a cerca de 3,3% das 7.464.279 ações em circulação, excluídas as ações em tesouraria, em 31 de julho de 2026.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 28.554 | 29.217 | −2,3% |
| Lucro bruto (milhões de ¥) | 7.894 | 8.226 | −4,0% |
| Margem bruta | 27,6% | 28,2% | −0,5 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 7.662 | 7.295 | +5,0% |
| Lucro operacional (milhões de ¥) | 232 | 930 | −75,0% |
| Margem operacional | 0,8% | 3,2% | −2,4 p.p. |
| Lucro ordinário (milhões de ¥) | 357 | 1.074 | −66,7% |
| Lucro antes de impostos (milhões de ¥) | 335 | 1.264 | −73,5% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 101 | 886 | −88,5% |
| LPA (¥) | 13,67 | 119,68 | −88,6% |
| Resultado abrangente (milhões de ¥) | 31 | 1.402 | −97,7% |
| Atacado de vestuário — receita (milhões de ¥) | 19.941 | — | −7,1% |
| Atacado de lifestyle — receita (milhões de ¥) | 1.745 | — | +21,8% |
| Varejo — receita (milhões de ¥) | 6.669 | — | +9,3% |
| Outros — receita (milhões de ¥) | 197 | — | −13,4% |
| Ativos totais (milhões de ¥) | 29.095 | 29.678 | −2,0% |
| Patrimônio líquido (milhões de ¥) | 19.345 | 19.474 | −0,7% |
| Índice de patrimônio líquido | 66,4% | 65,5% | +0,9 p.p. |
| Projeção EF1/2027 — receita (milhões de ¥) | 61.000 | — | +1,9% |
| Projeção EF1/2027 — lucro operacional (milhões de ¥) | 700 | — | −50,0% |
| Projeção EF1/2027 — lucro ordinário (milhões de ¥) | 900 | — | −45,0% |
| Projeção EF1/2027 — lucro líquido (milhões de ¥) | 900 | — | −48,8% |
| Projeção EF1/2027 — LPA (¥) | 120,57 | — | — |
| Dividendo anual por ação (¥) | 60,00 | 50,00 | +20,0% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.