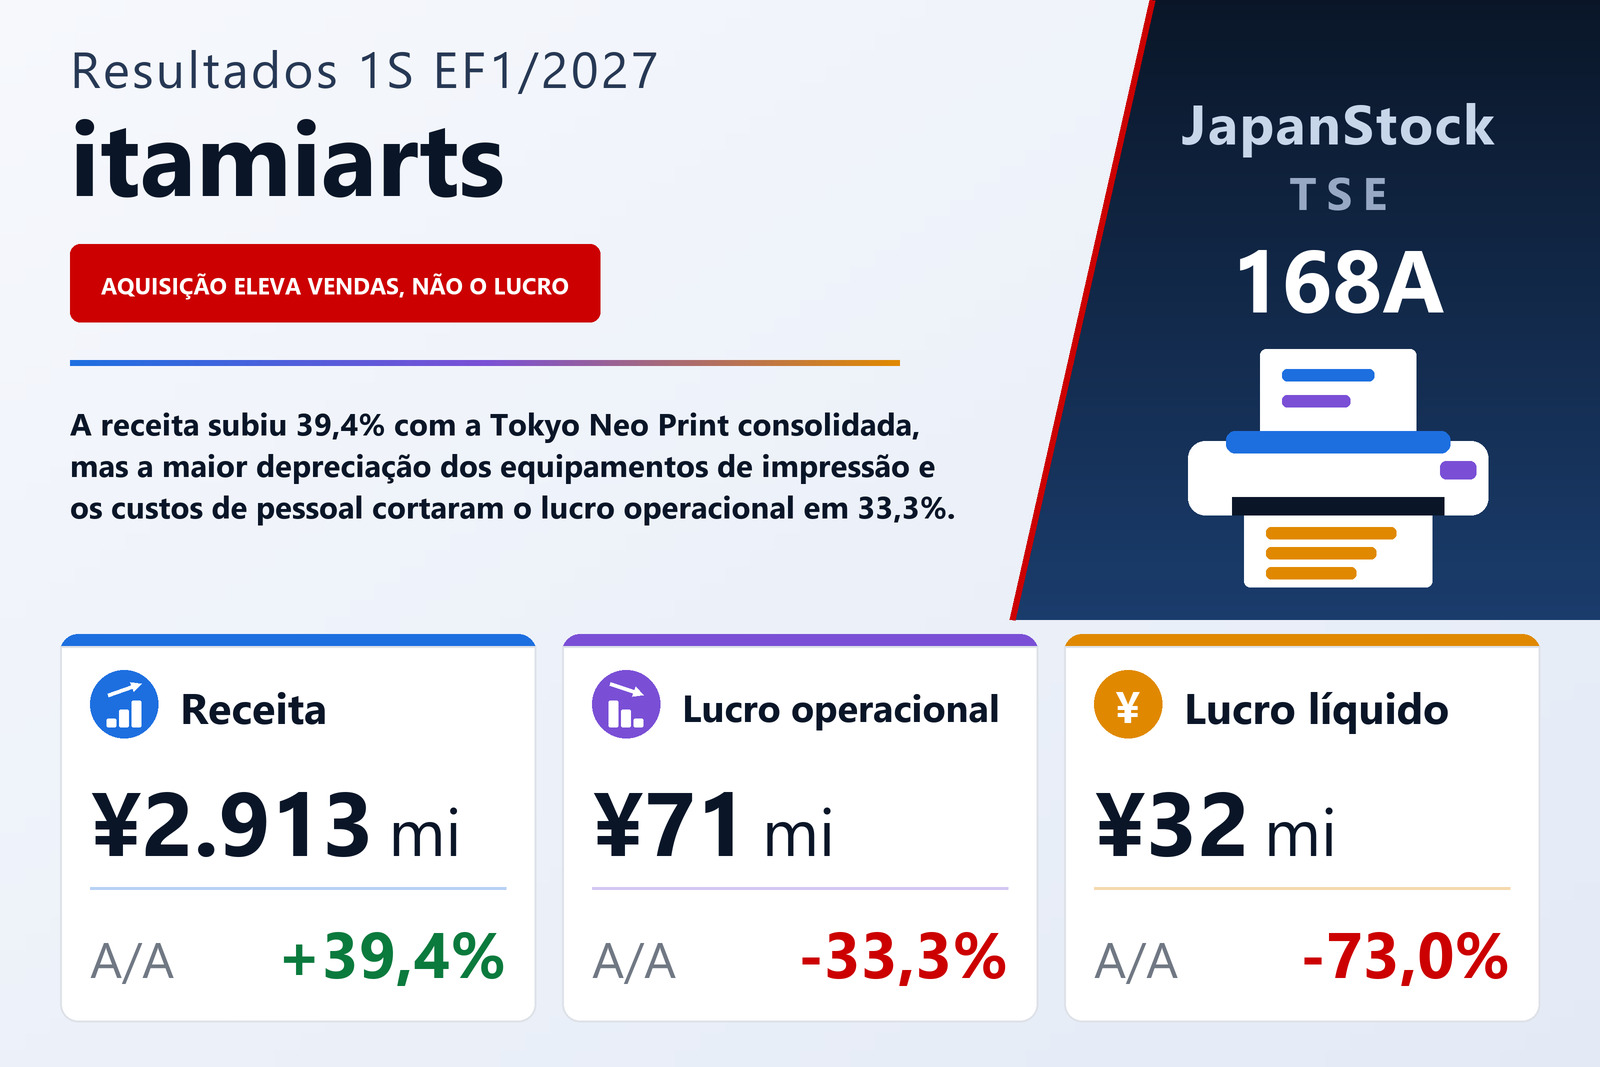
Receita 39,4% maior e todas as linhas de lucro em queda
A itamiarts inc. (TSE: 168A), grupo sediado em Okayama que planeja, produz e vende materiais de promoção de vendas (SP), divulgou em 14 de setembro de 2026 seus resultados consolidados do primeiro semestre do exercício que termina em 31 de janeiro de 2027 — os seis meses de 1º de fevereiro a 31 de julho de 2026 —, segundo as normas contábeis japonesas. A receita subiu 39,4%, para ¥2.913 milhões, o lucro operacional caiu 33,3%, para ¥71 milhões, o lucro ordinário 38,8%, para ¥67 milhões e o lucro atribuível aos controladores 73,0%, para ¥32 milhões, ou ¥22,28 por ação, contra ¥82,40. A empresa reporta um único segmento e está listada na Bolsa de Tóquio; o relatório de resultados não foi objeto de revisão por auditor.
A comparação exige um ajuste. A itamiarts adquiriu a totalidade das ações da Tokyo Neo Print em 30 de junho de 2025 e a tornou subsidiária consolidada, mas no semestre do ano anterior consolidou apenas o balanço dessa empresa: os resultados da Tokyo Neo Print estão ausentes da demonstração de resultados intermediária do ano passado e presentes na deste ano. Parte do crescimento de 39,4% da receita corresponde, portanto, à incorporação de uma empresa, e não ao crescimento do negócio existente, e o relatório não informa quanto. Os números do ano anterior refletem ainda a conclusão, no fim do EF1/2026, da contabilização provisória de uma combinação de negócios, e o relatório não publica variações anuais para aquele semestre porque foi o primeiro para o qual se prepararam demonstrações financeiras consolidadas intermediárias.
O custo dos produtos vendidos cresceu mais rápido que a receita
O custo dos produtos vendidos subiu 57,5%, para ¥1.968 milhões, bem acima da receita, e absorveu 67,6% dela, contra 59,8% um ano antes. O lucro bruto avançou apenas 12,5%, para ¥944 milhões, e a margem bruta estreitou-se de 40,2% para 32,4%. As despesas comerciais, gerais e administrativas cresceram 19,2%, para ¥873 milhões. Em ienes, o lucro bruto aumentou cerca de ¥105 milhões, enquanto essas despesas aumentaram cerca de ¥141 milhões, o que explica toda a queda de aproximadamente ¥36 milhões do lucro operacional; a margem operacional passou de 5,1% para 2,5%.
O relatório apresenta suas próprias razões para os dois lados. A receita cresceu graças a promoções ativas e à otimização para mecanismos de busca (SEO), a um esforço comercial junto a clientes corporativos e à contribuição da recém-consolidada Tokyo Neo Print. O lucro caiu porque o aumento dos custos de produção — maior depreciação após a renovação dos equipamentos de impressão e alta dos custos de pessoal — superou o efeito da receita adicional. A demonstração dos fluxos de caixa registra depreciação de ¥163,5 milhões, contra ¥116,6 milhões, alta de 40,2%; o relatório não quantifica o aumento dos custos de pessoal nem divide qualquer dos dois itens entre custo dos produtos vendidos e despesas comerciais e administrativas. Sobre seu mercado, a empresa afirma que as companhias continuam investindo em promoção e fortalecimento de marca, mas, com preços e salários em alta, avaliam com mais rigor o custo-benefício desses gastos, e que cresce a demanda por campanhas que combinam materiais promocionais físicos com ações digitais.
Juros e um efeito não recorrente na base aprofundam a queda nas linhas de baixo
Abaixo da linha operacional, as receitas não operacionais subiram para ¥20,7 milhões, de ¥15,3 milhões, mas as despesas não operacionais dobraram, para ¥24,5 milhões, de ¥11,9 milhões, sobretudo por despesas com juros de ¥18,3 milhões, contra ¥6,9 milhões. O resultado não operacional líquido passou de +¥3,4 milhões para −¥3,8 milhões, levando o lucro ordinário a cair 38,8%. Os ganhos extraordinários somaram ¥19,8 milhões, todos de vendas de ativo imobilizado, contra ¥46,6 milhões um ano antes, quando incluíam um ganho por compra vantajosa de ¥44,6 milhões — perto de 29% do lucro antes de impostos daquele semestre, registrado no semestre em que a Tokyo Neo Print foi adquirida. O lucro antes de impostos caiu, por isso, 45,2%, para ¥84 milhões.
Os impostos ampliaram novamente a diferença. O imposto de renda subiu 58,7%, para ¥51 milhões, apesar do lucro menor, incluindo uma despesa de impostos diferidos de ¥8,0 milhões, contra um crédito de ¥4,5 milhões um ano antes, de modo que a carga tributária equivaleu a 61,0% do lucro antes de impostos, contra 21,1%. O relatório não explica essa alíquota. O lucro líquido, integralmente atribuível aos controladores, caiu 73,0%, para ¥32 milhões, e o resultado abrangente 71,8%, para ¥34 milhões.
Empréstimos financiaram um semestre de investimento pesado
Os ativos totais cresceram 14,7%, para ¥5.804 milhões, ante ¥5.061 milhões em 31 de janeiro de 2026. Máquinas e veículos aumentaram ¥427 milhões, para ¥1.171 milhões, os ativos intangíveis ¥174 milhões, para ¥210 milhões, e os terrenos ¥103 milhões, enquanto os demais itens do imobilizado caíram ¥208 milhões; no ativo circulante, títulos e contas a receber subiram ¥138 milhões e matérias-primas e suprimentos ¥103 milhões. O passivo aumentou ¥738 milhões, para ¥4.472 milhões, liderado por ¥300 milhões de novos empréstimos de curto prazo e por um aumento de ¥183 milhões nos empréstimos de longo prazo, para ¥2.457 milhões. Incluída a parcela circulante da dívida de longo prazo, os empréstimos chegaram a cerca de ¥3.480 milhões, contra ¥2.935 milhões. O patrimônio líquido quase não se moveu, com alta de ¥4,7 milhões, para ¥1.332 milhões, pois os ¥32,8 milhões de lucro líquido foram em grande parte compensados por ¥29,4 milhões de dividendos, e o índice de patrimônio líquido caiu de 26,2% para 23,0%.
O fluxo de caixa operacional ficou negativo, em −¥12,0 milhões, contra +¥308,5 milhões. Antes de juros e impostos, foi de ¥44,4 milhões, contra ¥357,6 milhões: além do lucro antes de impostos menor, as contas a receber absorveram ¥129,6 milhões e os estoques ¥111,9 milhões, frente a uma liberação de ¥30,6 milhões um ano antes, e os demais passivos circulantes caíram ¥61,4 milhões depois de terem subido ¥132,4 milhões, enquanto o aumento das contas a pagar devolveu ¥120,1 milhões. As atividades de investimento consumiram ¥534,1 milhões, incluindo ¥439,4 milhões em imobilizado e ¥173,3 milhões em intangíveis, compensados em parte por ¥88,3 milhões de vendas de imobilizado. As atividades de financiamento geraram ¥515,0 milhões — ¥600 milhões de novos empréstimos de longo prazo e ¥300 milhões líquidos de dívida de curto prazo, menos ¥355,1 milhões de amortizações e ¥29,1 milhões de dividendos. O caixa e equivalentes de caixa caiu ¥30,9 milhões no semestre, para ¥471,8 milhões.
Projeção mantida, com a maior parte do lucro ainda por vir
A itamiarts manteve inalterada a projeção anual do EF1/2027 divulgada em 13 de março de 2026: receita de ¥6.000 milhões (+26,0%), lucro operacional de ¥246 milhões (+13,7%), lucro ordinário de ¥246 milhões (+9,7%) e lucro líquido de ¥167 milhões (+10,4%), ou ¥113,72 por ação. O primeiro semestre entregou 48,6% da receita projetada, mas apenas 29,0% do lucro operacional projetado, 27,5% do lucro ordinário e 19,6% do lucro líquido. Isso deixa um segundo semestre implícito de cerca de ¥3.087 milhões de receita, ¥175 milhões de lucro operacional, contra os ¥71 milhões recém-divulgados, e cerca de ¥134 milhões de lucro líquido. O único comentário do relatório sobre esse perfil é que, pela natureza do negócio, o lucro tende a se concentrar no segundo e no terceiro trimestres — um deles cai no semestre recém-divulgado e o outro no semestre que vem.
A projeção de dividendos também foi mantida. A itamiarts não pagou dividendo intermediário e prevê um dividendo de fim de exercício de ¥20,00 por ação, o mesmo do EF1/2026, o que equivaleria a cerca de 17,6% do lucro por ação projetado. As ações emitidas permaneceram em 1.470.000, sem ações em tesouraria.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 2.913 | 2.089 | +39,4% |
| Custo dos produtos vendidos (milhões de ¥) | 1.968 | 1.249 | +57,5% |
| Lucro bruto (milhões de ¥) | 944 | 839 | +12,5% |
| Margem bruta | 32,4% | 40,2% | −7,8 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 873 | 732 | +19,2% |
| Lucro operacional (milhões de ¥) | 71 | 106 | −33,3% |
| Lucro ordinário (milhões de ¥) | 67 | 110 | −38,8% |
| Lucro antes de impostos (milhões de ¥) | 84 | 153 | −45,2% |
| Imposto de renda (milhões de ¥) | 51 | 32 | +58,7% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 32 | 121 | −73,0% |
| LPA (¥) | 22,28 | 82,40 | −73,0% |
| Resultado abrangente (milhões de ¥) | 34 | 121 | −71,8% |
| Ativos totais (milhões de ¥) | 5.804 | 5.061 | +14,7% |
| Caixa e depósitos (milhões de ¥) | 705 | 727 | −3,1% |
| Patrimônio líquido (milhões de ¥) | 1.332 | 1.327 | +0,4% |
| Índice de patrimônio líquido | 23,0% | 26,2% | −3,2 p.p. |
| Fluxo de caixa operacional (milhões de ¥) | −12 | 308 | n.s. |
| Fluxo de caixa de investimento (milhões de ¥) | −534 | −538 | n.s. |
| Fluxo de caixa de financiamento (milhões de ¥) | 514 | 534 | −3,6% |
| Projeção EF1/2027 — receita (milhões de ¥) | 6.000 | — | +26,0% |
| Projeção EF1/2027 — lucro operacional (milhões de ¥) | 246 | — | +13,7% |
| Projeção EF1/2027 — lucro ordinário (milhões de ¥) | 246 | — | +9,7% |
| Projeção EF1/2027 — lucro líquido (milhões de ¥) | 167 | — | +10,4% |
| Projeção EF1/2027 — LPA (¥) | 113,72 | — | — |
| Dividendo anual por ação (¥) | 20,00 | 20,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.