Receita 54% maior com uma rede de academias em expansão contínua
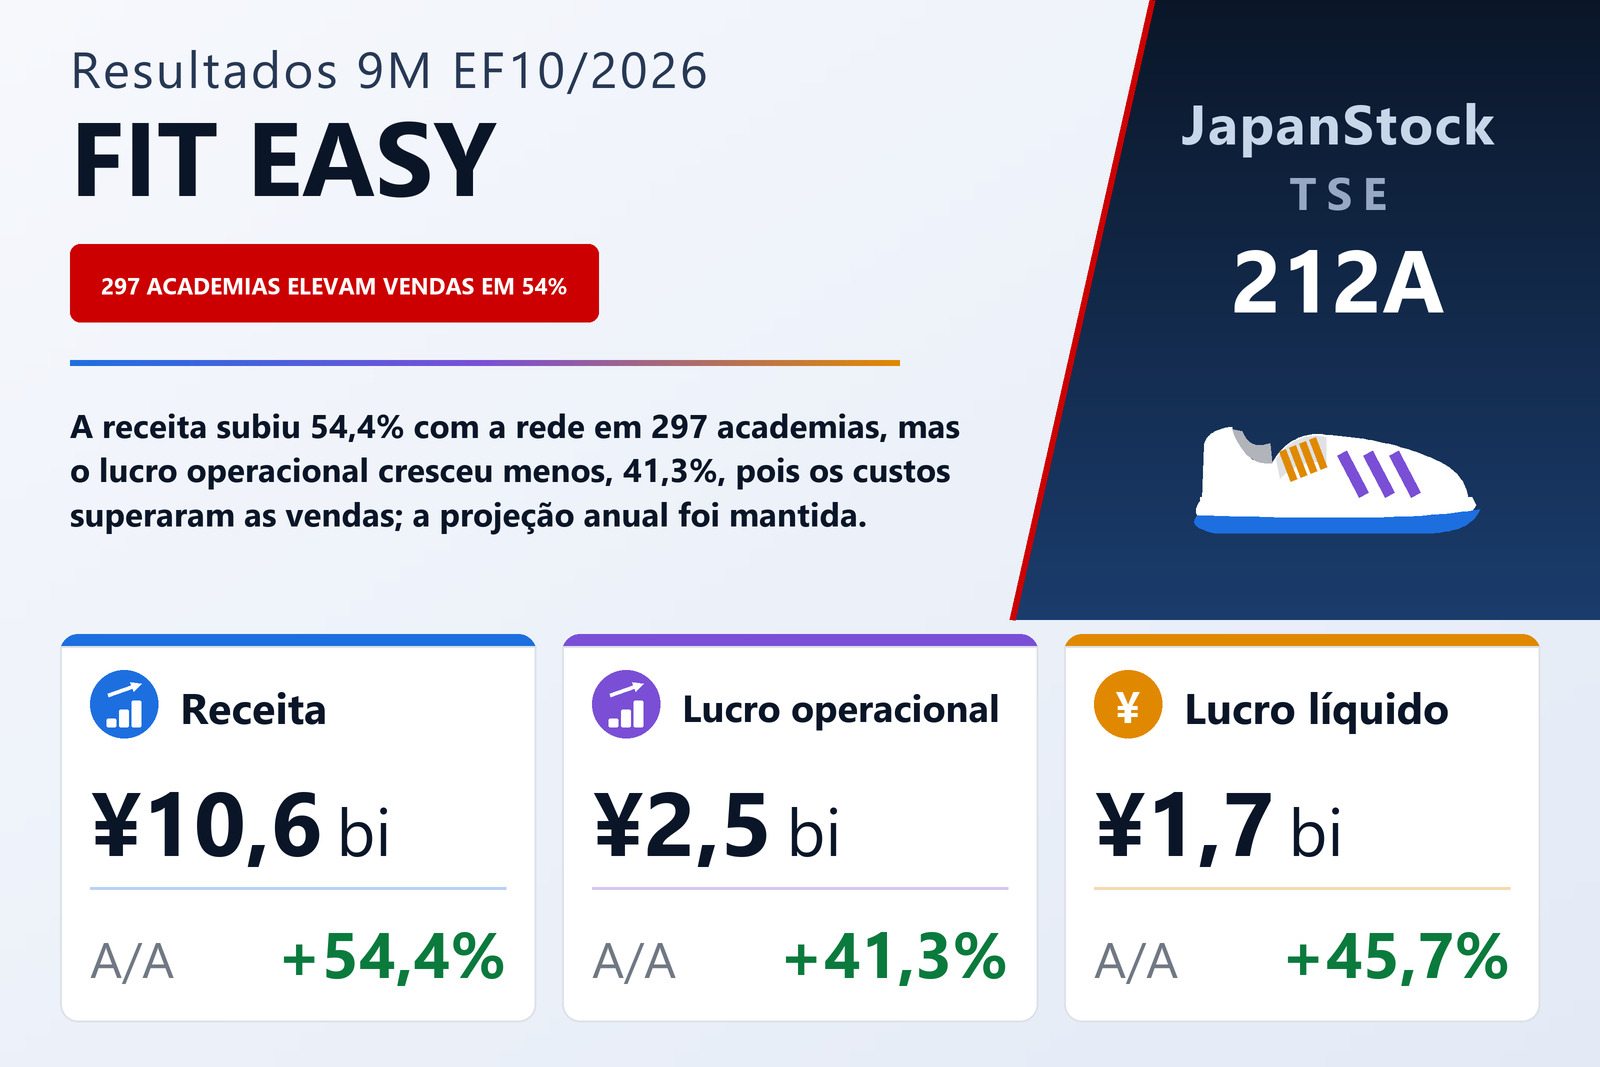
A FIT EASY Co., Ltd. (TSE: 212A), que opera em todo o Japão a rede FIT EASY de “academias de entretenimento” (amusement fitness clubs), publicou em 14 de setembro de 2026 os resultados individuais dos nove primeiros meses do exercício que termina em outubro de 2026 — de 1º de novembro de 2025 a 31 de julho de 2026 — sob as normas contábeis japonesas. A receita subiu 54,4%, para ¥10.623 milhões, o lucro operacional 41,3%, para ¥2.507 milhões, o lucro ordinário 42,7%, para ¥2.535 milhões e o lucro líquido 45,7%, para ¥1.725 milhões. O lucro por ação foi de ¥103,79, ante ¥74,63, ou ¥101,56 ante ¥72,40 em base diluída. As ações são negociadas na Bolsa de Tóquio e na Bolsa de Nagoya.
A empresa atribui o resultado às inaugurações contínuas — superou 250 academias em janeiro de 2026 e seguiu abrindo depois disso —, além de campanhas eficazes e iniciativas para elevar a satisfação dos associados. No fim de julho de 2026, operava 297 academias com 292.000 associados. As unidades combinam aparelhos de ginástica com 28 tipos de serviços de lazer, entre eles estúdios, salas de oxigênio de alta concentração, golfe, lounges, saunas e tratamentos estéticos de autosserviço, e a empresa as apresenta como um “terceiro lugar”, que não é nem a casa nem o trabalho. Ela também oferece um aplicativo FIT EASY baseado no que chama de automação da saúde com IA, para o qual diz ter recebido a decisão de concessão de patente e pago a taxa correspondente, ainda sem número de patente atribuído. A empresa tem um único segmento, a operação de academias, e por isso o relatório não traz divisão por segmentos.
Os custos cresceram mais que as vendas, e as margens encolheram
O crescimento veio com margens mais estreitas. O custo das vendas aumentou 57,2%, para ¥6.864 milhões, mais que a receita, de modo que o lucro bruto subiu menos, 49,5%, para ¥3.759 milhões, e a margem bruta caiu de 36,5% para 35,4%. As despesas comerciais, gerais e administrativas cresceram 69,0%, para ¥1.251 milhões, elevando sua participação na receita de 10,8% para 11,8%. A margem operacional caiu, assim, de 25,8% para 23,6%, mesmo com o lucro operacional ¥733 milhões maior. A depreciação subiu 60,1%, para ¥216 milhões, ante ¥135 milhões. O relatório não detalha o custo das vendas nem as despesas comerciais e administrativas e não explica a queda das margens.
Mais receita de juros abaixo da linha operacional e nenhum item extraordinário
As receitas não operacionais mais que triplicaram, para ¥33 milhões, ante ¥10 milhões; seu maior item, os juros recebidos, subiu para ¥18 milhões, ante ¥3 milhões. As despesas não operacionais caíram para ¥5 milhões, ante ¥7 milhões, com os juros pagos recuando para ¥3 milhões, ante ¥4 milhões. O lucro ordinário cresceu, assim, um pouco mais que o operacional, 42,7%, para ¥2.535 milhões. Não houve ganhos nem perdas extraordinários, e o lucro antes dos impostos foi igual ao lucro ordinário.
O imposto de renda, que a empresa calcula aplicando uma alíquota efetiva estimada para o exercício completo, subiu 36,6%, para ¥809 milhões. Isso equivaleu a cerca de 31,9% do lucro antes dos impostos, ante 33,3% um ano antes, o que permitiu ao lucro líquido crescer 45,7%, para ¥1.725 milhões. O lucro por ação cresceu menos, 39,1%, porque o número médio de ações em circulação aumentou para 16.627.958, ante 15.870.923.
Depósitos e passivos ligados aos associados cresceram com a rede
O ativo total aumentou ¥1.514 milhões, para ¥11.577 milhões, em relação a 31 de outubro de 2025. A empresa aponta principalmente aumentos de ¥535 milhões nos depósitos de garantia pagos, de ¥550 milhões em outros ativos circulantes e de ¥501 milhões em outros investimentos e demais ativos. Caixa e depósitos caíram ¥636 milhões, para ¥2.638 milhões. O passivo subiu ¥632 milhões, para ¥4.816 milhões, sobretudo porque os depósitos de garantia recebidos aumentaram ¥497 milhões, para ¥1.360 milhões, e os passivos de contrato ¥302 milhões, para ¥643 milhões, enquanto o imposto de renda a pagar caiu ¥207 milhões, para ¥417 milhões. Debêntures e empréstimos, incluindo as parcelas de curto prazo, recuaram para ¥275 milhões, ante ¥427 milhões.
O patrimônio líquido aumentou ¥881 milhões, para ¥6.761 milhões: o lucro líquido acrescentou ¥1.725 milhões aos lucros acumulados, enquanto os dividendos retiraram ¥847 milhões. O índice de capital próprio ficou estável em 58,4%. Não foi elaborada demonstração dos fluxos de caixa para o período.
Projeção mantida, e ela pede um quarto trimestre mais forte
A FIT EASY manteve inalterada a projeção anual do EF10/2026, publicada em 12 de junho de 2026: receita de ¥14.322 milhões (+47,2%), lucro operacional de ¥3.506 milhões (+51,7%), lucro ordinário de ¥3.558 milhões (+53,5%) e lucro líquido de ¥2.473 milhões (+61,8%), ou ¥148,58 por ação. Os nove meses entregaram 74,2% da receita projetada, 71,5% do lucro operacional projetado e 69,8% do lucro líquido projetado. Isso implica um quarto trimestre de cerca de ¥3.699 milhões de receita e ¥999 milhões de lucro operacional — uma margem operacional de aproximadamente 27%, acima dos 23,6% dos nove meses — e de cerca de ¥747 milhões de lucro líquido. As taxas de crescimento anual projetadas para o lucro operacional e o líquido também superam as dos nove meses. O relatório não traz divisão trimestral nem comenta esse perfil.
A projeção de dividendos também foi mantida. A FIT EASY pagou um dividendo intermediário de ¥26, composto por ¥20 ordinários e um dividendo comemorativo de ¥6 pela mudança para os mercados Prime da Bolsa de Tóquio e Premier da Bolsa de Nagoya, e prevê um dividendo final de ¥25, num total anual de ¥51, ante ¥25 no EF10/2025, quando não houve dividendo intermediário. Diante do lucro projetado de ¥148,58 por ação, isso equivale a um payout de cerca de 34%. A empresa descreve uma economia em que o consumo se recupera, mas as perspectivas seguem incertas, citando energia e matérias-primas mais caras, alta dos preços ao consumidor e juros mais altos no mundo, e afirma que os clientes de academias veem cada vez mais o gasto com a própria saúde como um investimento valioso, e não como mera despesa.
| Indicador | 9M EF10/2026 | 9M EF10/2025 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 10.623 | 6.881 | +54,4% |
| Lucro bruto (milhões de ¥) | 3.759 | 2.514 | +49,5% |
| Margem bruta | 35,4% | 36,5% | −1,1 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 1.251 | 740 | +69,0% |
| Lucro operacional (milhões de ¥) | 2.507 | 1.774 | +41,3% |
| Margem operacional | 23,6% | 25,8% | −2,2 p.p. |
| Receitas não operacionais (milhões de ¥) | 33 | 10 | +222,5% |
| Lucro ordinário (milhões de ¥) | 2.535 | 1.777 | +42,7% |
| Imposto de renda (milhões de ¥) | 809 | 592 | +36,6% |
| Lucro líquido (milhões de ¥) | 1.725 | 1.184 | +45,7% |
| LPA (¥) | 103,79 | 74,63 | +39,1% |
| LPA diluído (¥) | 101,56 | 72,40 | +40,3% |
| Depreciação (milhões de ¥) | 216 | 135 | +60,1% |
| Ativos totais (milhões de ¥) | 11.577 | 10.063 | +15,0% |
| Caixa e depósitos (milhões de ¥) | 2.638 | 3.274 | −19,4% |
| Depósitos de garantia pagos (milhões de ¥) | 1.965 | 1.429 | +37,5% |
| Passivos de contrato (milhões de ¥) | 643 | 341 | +88,6% |
| Depósitos de garantia recebidos (milhões de ¥) | 1.360 | 863 | +57,6% |
| Patrimônio líquido (milhões de ¥) | 6.761 | 5.880 | +15,0% |
| Índice de patrimônio líquido | 58,4% | 58,4% | inalterado |
| Projeção EF10/2026 — receita (milhões de ¥) | 14.322 | — | +47,2% |
| Projeção EF10/2026 — lucro operacional (milhões de ¥) | 3.506 | — | +51,7% |
| Projeção EF10/2026 — lucro ordinário (milhões de ¥) | 3.558 | — | +53,5% |
| Projeção EF10/2026 — lucro líquido (milhões de ¥) | 2.473 | — | +61,8% |
| Projeção EF10/2026 — LPA (¥) | 148,58 | — | — |
| Dividendo anual por ação (¥) | 51,00 | 25,00 | +104,0% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.