O lucro cresceu bem mais rápido que a receita operacional, que subiu 5,3%
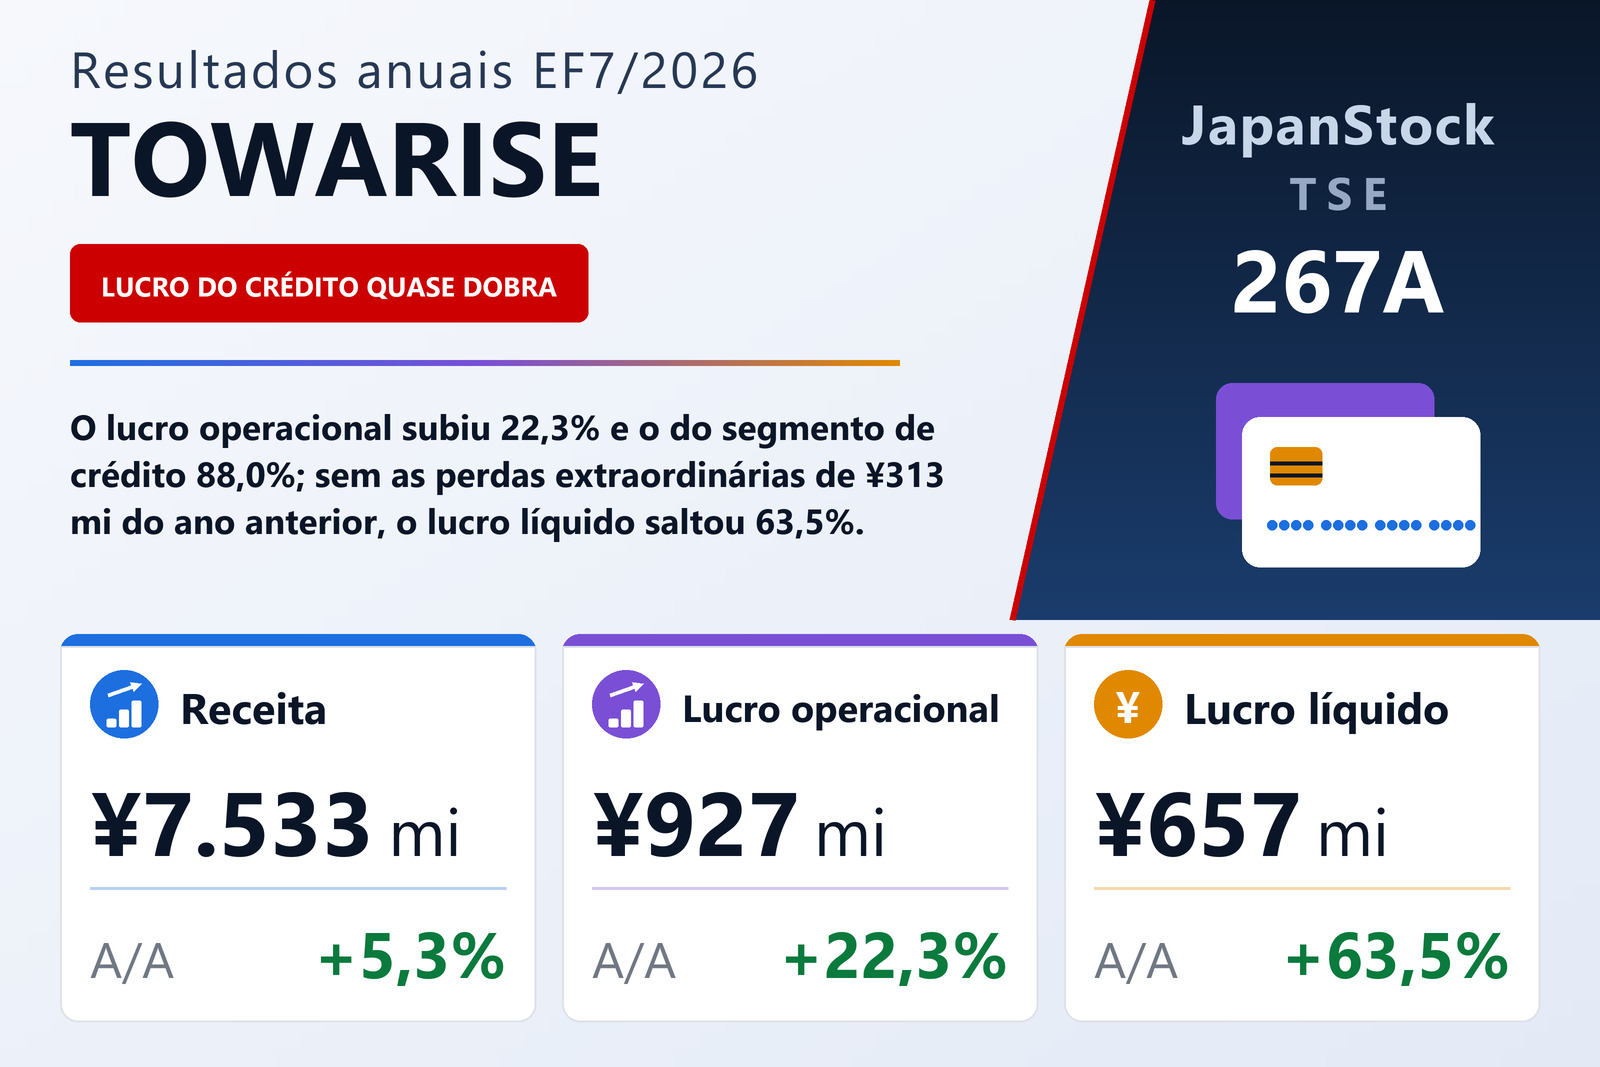
A TOWARISE CORPORATION (TSE: 267A), empresa de crédito ao consumidor que também opera um negócio de venda de telefonia móvel voltado aos serviços da docomo, divulgou em 14 de setembro de 2026 os resultados consolidados do exercício de 1º de agosto de 2025 a 31 de julho de 2026, pelas normas contábeis japonesas. Suas ações são negociadas no TOKYO PRO Market da Bolsa de Tóquio, aberto apenas a investidores profissionais. A receita operacional subiu 5,3%, para ¥7.533 milhões, o lucro operacional 22,3%, para ¥927 milhões, o lucro ordinário 13,3%, para ¥958 milhões, e o lucro atribuível aos acionistas controladores 63,5%, para ¥657 milhões, ou ¥652,17 por ação, ante ¥383,49. O retorno sobre o patrimônio subiu para 16,2%, ante 10,4%. A assembleia geral anual está marcada para 23 de outubro de 2026, e a empresa planeja apresentar seu relatório de informações do emissor em 26 de outubro de 2026.
A receita operacional aumentou ¥377 milhões, enquanto as despesas operacionais totais subiram apenas ¥209 milhões, para ¥6.606 milhões; assim, o lucro operacional ganhou ¥169 milhões e a margem operacional se ampliou para 12,3%, ante 10,6%. As despesas com vendas, gerais e administrativas chegaram a cair 1,7%, para ¥4.079 milhões. Em sentido contrário, as outras despesas operacionais subiram 12,1%, para ¥2.116 milhões, e as despesas financeiras 13,9%, para ¥410 milhões; a empresa observa que as sucessivas altas da taxa básica de juros vêm elevando o custo de captação em todo o setor de crédito ao consumidor, e os juros pagos na demonstração dos fluxos de caixa subiram para ¥463 milhões, ante ¥371 milhões. O relatório não detalha as outras despesas operacionais.
Por linha de receita, o negócio de telefonia móvel respondeu pela maior parte do aumento: as vendas de aparelhos cresceram 8,7%, para ¥2.044 milhões, e as comissões recebidas 24,1%, para ¥1.371 milhões. No crédito, a receita de crédito parcelado individual — o negócio de crédito para compras — subiu 9,8%, para ¥2.141 milhões, mas a receita de crédito parcelado global do tipo cartão caiu 26,5%, para ¥319 milhões, a receita de garantia de crédito recuou 2,9%, para ¥926 milhões, e a receita de empréstimos caiu para ¥65 milhões, ante ¥92 milhões. As outras receitas operacionais diminuíram para ¥629 milhões, ante ¥709 milhões.
Abaixo do resultado operacional, as perdas pontuais do ano anterior desapareceram
O lucro ordinário cresceu menos que o operacional porque as receitas não operacionais caíram para ¥42 milhões, ante ¥97 milhões: o exercício anterior incluía uma reversão de ¥73 milhões da provisão para perdas com restituição de juros, enquanto o maior item deste ano foi uma reversão de ¥21 milhões da provisão para perdas com garantias de dívida. A maior virada veio dos itens extraordinários. No EF7/2025 o grupo registrou ¥313 milhões em perdas extraordinárias — uma provisão de ¥175 milhões para perdas com garantias de dívida, uma perda por impairment de ¥74 milhões, ¥56 milhões em custos de reestruturação de negócios e ¥7 milhões em outras perdas — contra um ganho de ¥14 milhões com a transferência de um negócio. Neste ano as perdas extraordinárias foram de apenas ¥5 milhões, de modo que o lucro antes de impostos subiu 74,4%, para ¥954 milhões. Os impostos sobre o lucro somaram ¥296 milhões, ante ¥145 milhões um ano antes, quando um ajuste de impostos diferidos de ¥121 milhões reduziu a carga.
O lucro por ação cresceu mais que o lucro líquido, 70,1%, porque no EF7/2025 ¥15 milhões do lucro foram destinados a dividendos preferenciais e não eram atribuíveis aos acionistas ordinários, restando ¥386 milhões para as ações ordinárias; neste ano, foram os ¥657 milhões integrais. Durante o exercício a empresa adquiriu e cancelou todas as suas ações preferenciais classe C, um resgate de ¥510 milhões lançado contra lucros acumulados, e não informa lucro diluído por ação para o EF7/2026 porque as ações potencialmente diluidoras deixaram de existir. O número de ações ordinárias em circulação permaneceu em 1.008.000.
Lucro do Crédito ao consumidor sobe 88,0%, o da Telefonia móvel 15,3%
A receita com clientes externos do segmento de Crédito ao consumidor avançou 0,6%, para ¥3.689 milhões, enquanto o lucro do segmento subiu 88,0%, para ¥938 milhões, ante ¥499 milhões; a parte descritiva do relatório cita ¥940 milhões, e a tabela de segmentos, ¥938 milhões. A empresa diz ter direcionado as vendas de seu principal negócio, o crédito para compras, para áreas de maior rentabilidade e concentrado recursos nas áreas de crescimento, reforçado a análise de crédito e usado um modelo de pontuação para tornar as aprovações mais rápidas e precisas e, após renovar seu site, impulsionado o marketing digital para construir um processo mais eficiente de captação de clientes baseado em atraí-los.
Parte desse ganho do segmento não chega às contas consolidadas. O segmento de crédito registrou ¥330 milhões em receitas entre segmentos neste ano, ante nenhuma um ano antes, e a linha de ajustes, que o relatório descreve como eliminações de transações entre segmentos, ampliou-se para −¥322 milhões, ante −¥2 milhões. Os lucros dos segmentos antes dos ajustes somaram ¥1.250 milhões, ante ¥761 milhões, enquanto o lucro operacional consolidado subiu ¥169 milhões. O relatório não informa quais foram essas transações entre segmentos.
O segmento de Telefonia móvel elevou a receita em 14,4%, para ¥3.416 milhões, e o lucro do segmento em 15,3%, para ¥261 milhões. O total de aparelhos vendidos caiu depois que a empresa revisou a forma de abordar os clientes em época de troca de aparelho, mas vendas maiores de aparelhos topo de linha elevaram o preço médio por unidade, e ela reforçou as propostas para que os clientes existentes aproveitem mais os serviços da docomo. Os negócios de Outros, que incluem um hotel, serviços de assistência a pessoas com deficiência e serviços administrativos para empresas com programas de crédito próprios, tiveram queda de 14,6% na receita externa, para ¥428 milhões, enquanto o lucro subiu para ¥49 milhões, ante ¥34 milhões.
Os recebíveis cresceram, o caixa caiu e o fluxo operacional ficou negativo
Os ativos totais aumentaram ¥778 milhões, para ¥42.551 milhões. As contas a receber parceladas subiram ¥1.621 milhões, para ¥35.990 milhões, e os títulos de investimento ¥572 milhões, para ¥1.181 milhões, enquanto caixa e depósitos caíram ¥1.561 milhões, para ¥2.134 milhões. A provisão para créditos de liquidação duvidosa subiu para ¥1.773 milhões, ante ¥1.563 milhões. O passivo aumentou ¥446 milhões, para ¥38.326 milhões, sobretudo porque as receitas diferidas de vendas parceladas cresceram ¥874 milhões, para ¥3.055 milhões. Os empréstimos — os de curto prazo mais os de longo prazo, incluída a parcela circulante — somaram ¥32.536 milhões, ante ¥33.067 milhões, mas se deslocaram para prazos mais curtos: a parcela circulante dos empréstimos de longo prazo subiu para ¥6.531 milhões, ante ¥3.397 milhões, enquanto os empréstimos de longo prazo caíram para ¥4.805 milhões, ante ¥8.570 milhões. O patrimônio líquido cresceu ¥332 milhões, para ¥4.224 milhões, pois o lucro líquido, descontados o resgate das ações preferenciais e os dividendos, somou ¥126 milhões aos lucros acumulados, e os ganhos não realizados com títulos subiram ¥216 milhões; o índice de patrimônio líquido melhorou para 9,9%, ante 9,3%.
As atividades operacionais consumiram ¥175 milhões, ante uma entrada de ¥3.927 milhões um ano antes. O lucro antes de impostos de ¥954 milhões e o aumento de ¥874 milhões nas receitas diferidas de vendas parceladas foram superados por um aumento de ¥1.652 milhões nas contas a receber comerciais e por ¥463 milhões de juros pagos; no EF7/2025, as contas a receber comerciais haviam caído ¥2.425 milhões. As atividades de investimento consumiram ¥339 milhões, incluindo ¥266 milhões na compra de títulos de investimento e ¥30 milhões aplicados em depósitos a prazo. O financiamento consumiu ¥1.077 milhões, já que os ¥3.100 milhões em novos empréstimos de longo prazo foram superados por ¥3.730 milhões em amortizações e pelo resgate de ¥510 milhões das ações preferenciais. Caixa e equivalentes caíram ¥1.591 milhões, para ¥2.104 milhões.
Projeção de lucro menor, dividendo dobrado e uma subsidiária incorporada
Para o EF7/2027, a TOWARISE projeta receita operacional de ¥7.942 milhões (+5,4%), lucro operacional de ¥776 milhões (−16,3%), lucro ordinário de ¥786 milhões (−18,0%) e lucro atribuível aos acionistas controladores de ¥532 milhões (−18,9%), ou ¥528,66 por ação. O relatório não apresenta um motivo específico para a projeção de lucro menor. No crédito, a empresa diz que continuará reduzindo negócios de baixa rentabilidade e concentrando recursos nas áreas de crescimento; criou uma sede em Tóquio para reunir as funções de sua diretoria comercial em seu maior mercado e planeja uma seção de marketing digital, maior integração entre vendas internas e vendas de campo e mais investimento em treinamento de pessoal. Na telefonia móvel, pretende ampliar o uso, por seus clientes, dos serviços financeiros, de pagamento e de conteúdo da docomo, estimular o uso da docomo por famílias inteiras, elevar o ARPU total e usar ferramentas de IA na operação das lojas.
O dividendo de fim de exercício do EF7/2026 é de ¥20,00 por ação, o dobro dos ¥10,00 pagos referentes ao EF7/2025, num total de ¥20 milhões e com payout de 3,1%; o pagamento deve começar em 26 de outubro de 2026. A empresa projeta novamente ¥20,00 para o EF7/2027, um payout de 3,8%. Após o encerramento do exercício, em 1º de agosto de 2026, a TOWARISE incorporou sua subsidiária integral FC Partners, que prestava serviços de consultoria em pagamentos e de administração de cobranças, com base em deliberação do conselho de 18 de maio de 2026. A empresa adquiriu a FC Partners em 2020 e afirma que a incorporação visa concentrar recursos de gestão e tornar a administração do grupo mais eficiente; como a subsidiária era integral, não foram emitidas ações nem outra contraprestação, o capital social não mudou e a incorporação é contabilizada como transação sob controle comum.
| Indicador | EF7/2026 | EF7/2025 | Variação |
|---|---|---|---|
| Receita operacional (milhões de ¥) | 7.533 | 7.156 | +5,3% |
| Receita de crédito parcelado individual (milhões de ¥) | 2.141 | 1.950 | +9,8% |
| Receita de crédito parcelado global (cartão) (milhões de ¥) | 319 | 434 | −26,5% |
| Receita de garantia de crédito (milhões de ¥) | 926 | 954 | −2,9% |
| Vendas de telefonia móvel (milhões de ¥) | 2.044 | 1.880 | +8,7% |
| Comissões recebidas de telefonia móvel (milhões de ¥) | 1.371 | 1.105 | +24,1% |
| Despesas comerciais e administrativas (milhões de ¥) | 4.079 | 4.149 | −1,7% |
| Outras despesas operacionais (milhões de ¥) | 2.116 | 1.888 | +12,1% |
| Despesas financeiras (milhões de ¥) | 410 | 360 | +13,9% |
| Lucro operacional (milhões de ¥) | 927 | 758 | +22,3% |
| Margem operacional | 12,3% | 10,6% | +1,7 p.p. |
| Lucro ordinário (milhões de ¥) | 958 | 846 | +13,3% |
| Perdas extraordinárias (milhões de ¥) | 5 | 313 | −98,4% |
| Lucro antes de impostos (milhões de ¥) | 954 | 547 | +74,4% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 657 | 402 | +63,5% |
| LPA (¥) | 652,17 | 383,49 | +70,1% |
| Retorno sobre o patrimônio | 16,2% | 10,4% | +5,8 p.p. |
| Crédito ao consumidor — receita (milhões de ¥) | 3.689 | 3.668 | +0,6% |
| Crédito ao consumidor — lucro do segmento (milhões de ¥) | 938 | 499 | +88,0% |
| Telefonia móvel — receita (milhões de ¥) | 3.416 | 2.986 | +14,4% |
| Telefonia móvel — lucro do segmento (milhões de ¥) | 261 | 227 | +15,3% |
| Outros — receita (milhões de ¥) | 428 | 501 | −14,6% |
| Outros — lucro do segmento (milhões de ¥) | 49 | 34 | +44,1% |
| Ajustes (eliminações entre segmentos) (milhões de ¥) | −322 | −2 | n.s. |
| Ativos totais (milhões de ¥) | 42.551 | 41.772 | +1,9% |
| Contas a receber parceladas (milhões de ¥) | 35.990 | 34.369 | +4,7% |
| Empréstimos (milhões de ¥) | 32.536 | 33.067 | −1,6% |
| Patrimônio líquido (milhões de ¥) | 4.224 | 3.891 | +8,6% |
| Índice de patrimônio líquido | 9,9% | 9,3% | +0,6 p.p. |
| Fluxo de caixa operacional (milhões de ¥) | −175 | 3.927 | n.s. |
| Fluxo de caixa de investimento (milhões de ¥) | −339 | −23 | n.s. |
| Fluxo de caixa de financiamento (milhões de ¥) | −1.077 | −1.997 | n.s. |
| Caixa e equivalentes no fim do exercício (milhões de ¥) | 2.104 | 3.696 | −43,1% |
| Projeção EF7/2027 — receita operacional (milhões de ¥) | 7.942 | — | +5,4% |
| Projeção EF7/2027 — lucro operacional (milhões de ¥) | 776 | — | −16,3% |
| Projeção EF7/2027 — lucro ordinário (milhões de ¥) | 786 | — | −18,0% |
| Projeção EF7/2027 — lucro líquido (milhões de ¥) | 532 | — | −18,9% |
| Projeção EF7/2027 — LPA (¥) | 528,66 | — | — |
| Dividendo anual por ação (¥) | 20,00 | 10,00 | +100,0% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.