Vendas líquidas caem 0,9% e o trimestre passa a prejuízo operacional
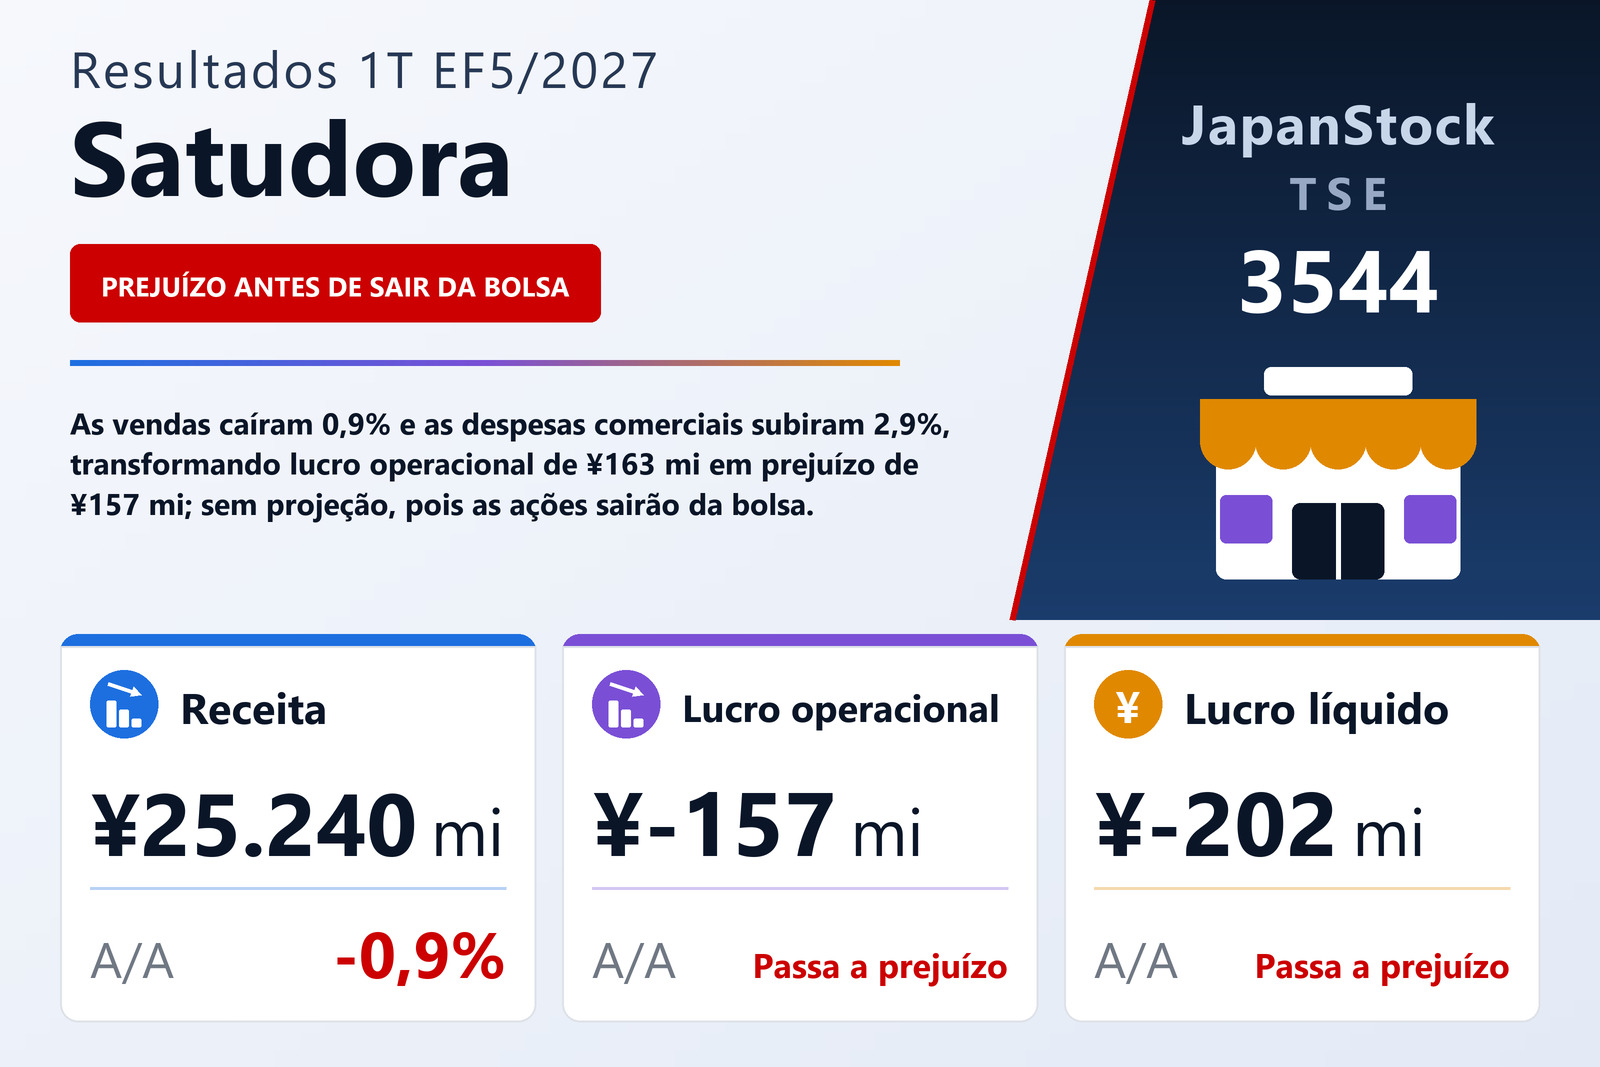
A Satudora Holdings Co., Ltd. (TSE: 3544), grupo que opera a rede de drogarias e farmácias Satudora, presente principalmente em Hokkaido, publicou em 18 de setembro de 2026 seus resultados consolidados do primeiro trimestre, referentes aos três meses de 16 de maio a 15 de agosto de 2026, pelas normas contábeis japonesas. As vendas líquidas caíram 0,9%, para ¥25.240 milhões, uma redução de ¥238 milhões. O grupo registrou prejuízo operacional de ¥157 milhões, ante lucro operacional de ¥163 milhões um ano antes, prejuízo ordinário de ¥176 milhões, ante lucro de ¥153 milhões, e prejuízo líquido atribuível aos controladores de ¥202 milhões, ante lucro de ¥67 milhões — um prejuízo de ¥14,66 por ação, ante lucro de ¥4,92. As ações são negociadas nas bolsas de Tóquio e Sapporo.
A virada de lucro para prejuízo é pequena em ienes, e duas linhas a explicam por inteiro. O custo das vendas caiu 0,5%, para ¥18.989 milhões, um pouco menos que as vendas, de modo que o lucro bruto recuou 2,2%, para ¥6.250 milhões — ¥141 milhões a menos — e a margem bruta cedeu de 25,1% para 24,8%. Ao mesmo tempo, as despesas de vendas, gerais e administrativas subiram 2,9%, para ¥6.408 milhões, um aumento de ¥181 milhões. Juntos, os dois movimentos respondem pela queda de ¥320 milhões do lucro operacional, e a margem operacional passou de 0,6% para −0,6%. A depreciação e amortização, informada em nota, subiu para ¥391 milhões, ante ¥356 milhões.
Custos da oferta e baixa de títulos abaixo da linha operacional
Os itens não operacionais pouco alteraram o quadro. As receitas não operacionais caíram para ¥47 milhões, ante ¥58 milhões, sobretudo porque as subvenções recuaram para ¥1 milhão, ante ¥15 milhões, enquanto as despesas com juros subiram levemente para ¥65 milhões, ante ¥63 milhões, deixando o prejuízo ordinário em ¥176 milhões. O trimestre ainda absorveu ¥145 milhões em perdas extraordinárias, ante praticamente nenhuma um ano antes: uma perda de ¥75 milhões na avaliação de títulos de investimento e ¥69 milhões em despesas relacionadas à oferta pública de aquisição (o relatório trunca cada valor em milhões inteiros). O prejuízo antes dos impostos foi de ¥321 milhões. Os impostos resultaram em crédito de ¥116 milhões, deixando prejuízo líquido de ¥205 milhões, dos quais ¥3 milhões atribuíveis a participações de não controladores, de modo que o prejuízo atribuível aos controladores foi de ¥202 milhões. O resultado abrangente foi prejuízo de ¥175 milhões, ante lucro de ¥62 milhões, amenizado por ganho de avaliação de ¥42 milhões em outros títulos.
Vendas de drogaria e inbound encolhem; dispensação de receitas cresce
O segmento de Varejo, que responde por quase todas as vendas do grupo, registrou receita de ¥24.723 milhões, queda de 1,3%, e prejuízo de segmento de ¥196 milhões, ante lucro de ¥109 milhões. Dentro dele, as vendas a clientes externos do formato drogaria caíram 1,2%, para ¥21.704 milhões. Segundo a empresa, a categoria de beleza se manteve firme, mas tanto o número de itens por cliente quanto o número de clientes diminuíram, pois a alta dos preços deixou os consumidores mais cautelosos e seus hábitos de compra se diversificaram, e os artigos de verão venderam mal por causa das temperaturas e do clima. As lojas de formato inbound, voltadas a visitantes estrangeiros em destinos turísticos, recuaram 8,6%, para ¥1.335 milhões, apesar de campanhas direcionadas a esse público; a empresa cita, entre outros fatores, o efeito do pedido da China para que seus cidadãos evitem viajar. A dispensação de receitas foi a única linha em alta, com avanço de 3,3%, para ¥1.313 milhões, ajudada em parte pela obtenção de um adicional nas tarifas de dispensação vinculado à transformação digital da saúde. A empresa atribui a passagem do segmento ao prejuízo ao aumento dos custos de pessoal, incluindo reajustes do salário-base, e aos maiores gastos com sua reforma de processos de negócio.
O grupo fechou três lojas de baixa rentabilidade no trimestre e não abriu nenhuma, levando a rede de 196 para 193 lojas: 174 no formato drogaria, 22 delas com farmácia integrada, 10 no formato inbound e 9 farmácias de dispensação independentes. O segmento de Marketing, estruturado em torno do EZOCA, o cartão de fidelidade comum de Hokkaido, e de serviços de pagamento, aumentou a receita em 8,2%, para ¥539 milhões, mas registrou prejuízo de segmento de ¥17 milhões, ante lucro de ¥2 milhões, o que a empresa atribui principalmente à receita perdida com o encerramento de seu serviço de dinheiro eletrônico; em setembro de 2025 lançou o serviço de pagamento por smartphone EZO Pay. O EZOCA supera 2,4 milhões de membros, com mais de 350 empresas parceiras e mais de 1.100 lojas parceiras. Os demais negócios, que incluem aplicativos de ponto de venda, capital de risco corporativo e imóveis, lucraram ¥10 milhões sobre receita de ¥61 milhões, alta de 18,8%.
O que a administração diz estar fazendo
O relatório descreve um ambiente difícil: as redes de drogarias se consolidam por meio de fusões e aquisições, os concorrentes maiores têm mais poder de compra e de contratação, a concorrência ultrapassa as fronteiras setoriais e a alta dos preços torna os consumidores mais econômicos. Em resposta, a empresa diz ter reduzido o preço de 80 itens de uso diário, procurando evitar descontos desnecessários, lançado uma nova marca própria baseada em Hokkaido, implantado em toda a empresa uma ferramenta de colaboração para agilizar processos internos e conter custos, e reforçado sua loja on-line oficial reformulada, que também vende produtos de produtores de Hokkaido. O relatório não quantifica o efeito de nenhuma dessas medidas no trimestre.
Fechamento em feriado bancário infla os dois lados do balanço
Os ativos totais subiram 12,3%, para ¥50.724 milhões, ante ¥45.153 milhões em 15 de maio de 2026, mas a empresa atribui isso principalmente ao calendário: o fim do trimestre caiu em um feriado bancário, de modo que caixa e depósitos aumentaram ¥3.386 milhões, para ¥4.869 milhões, e as contas a receber ¥1.355 milhões, enquanto as contas a pagar a fornecedores subiram ¥5.339 milhões, para ¥15.471 milhões. O passivo total aumentou ¥5.746 milhões, para ¥40.681 milhões, com outras contas a pagar ¥802 milhões maiores e empréstimos de longo prazo, incluindo a parcela circulante, ¥418 milhões menores. O patrimônio líquido caiu ¥175 milhões, para ¥10.043 milhões, principalmente porque o prejuízo do trimestre reduziu os lucros acumulados em ¥202 milhões. Com o balanço temporariamente inflado, o índice de patrimônio líquido caiu de 22,4% para 19,6%.
Sem projeção, porque as ações serão retiradas da bolsa
A Satudora não publicou projeção anual para o EF5/2027. O relatório explica que, conforme exposto em seu anúncio de 19 de junho de 2026 sobre a realização de uma aquisição pela administração e a recomendação aos acionistas de aderirem à oferta, a oferta pública de aquisição de suas ações foi bem-sucedida, e as ações devem ser retiradas da bolsa após a conclusão dos procedimentos posteriores previstos. Os ¥69 milhões em despesas relacionadas à oferta contabilizados no trimestre fazem parte desse processo. A empresa não pagou dividendos referentes ao EF5/2026, não apresenta projeção de dividendos para o EF5/2027 e informa que sua projeção de dividendos mais recente não foi revisada.
| Indicador | 1T EF5/2027 | 1T EF5/2026 | Variação |
|---|---|---|---|
| Vendas líquidas (milhões de ¥) | 25.240 | 25.478 | −0,9% |
| Lucro bruto (milhões de ¥) | 6.250 | 6.391 | −2,2% |
| Margem bruta | 24,8% | 25,1% | −0,3 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 6.408 | 6.227 | +2,9% |
| Lucro operacional (milhões de ¥) | −157 | 163 | de lucro a prejuízo |
| Margem operacional | −0,6% | 0,6% | −1,3 p.p. |
| Lucro ordinário (milhões de ¥) | −176 | 153 | de lucro a prejuízo |
| Lucro antes de impostos (milhões de ¥) | −321 | 152 | de lucro a prejuízo |
| Lucro líquido atribuível aos controladores (milhões de ¥) | −202 | 67 | de lucro a prejuízo |
| Resultado abrangente (milhões de ¥) | −175 | 62 | de lucro a prejuízo |
| LPA (¥) | −14,66 | 4,92 | de lucro a prejuízo |
| Varejo — receita (milhões de ¥) | 24.723 | 25.038 | −1,3% |
| Varejo — lucro do segmento (milhões de ¥) | −196 | 109 | de lucro a prejuízo |
| Marketing — receita (milhões de ¥) | 539 | 498 | +8,2% |
| Marketing — lucro do segmento (milhões de ¥) | −17 | 2 | de lucro a prejuízo |
| Outros — receita (milhões de ¥) | 61 | 51 | +18,8% |
| Outros — lucro do segmento (milhões de ¥) | 10 | 10 | +3,9% |
| Ativos totais (milhões de ¥) | 50.724 | 45.153 | +12,3% |
| Patrimônio líquido (milhões de ¥) | 10.043 | 10.218 | −1,7% |
| Caixa e depósitos (milhões de ¥) | 4.869 | 1.483 | +228,3% |
| Contas a pagar a fornecedores (milhões de ¥) | 15.471 | 10.131 | +52,7% |
| Índice de patrimônio líquido | 19,6% | 22,4% | −2,8 p.p. |
| Dividendo anual por ação (¥) | — | 0,00 | — |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.