Receita 54% maior, e o prejuízo vira lucro
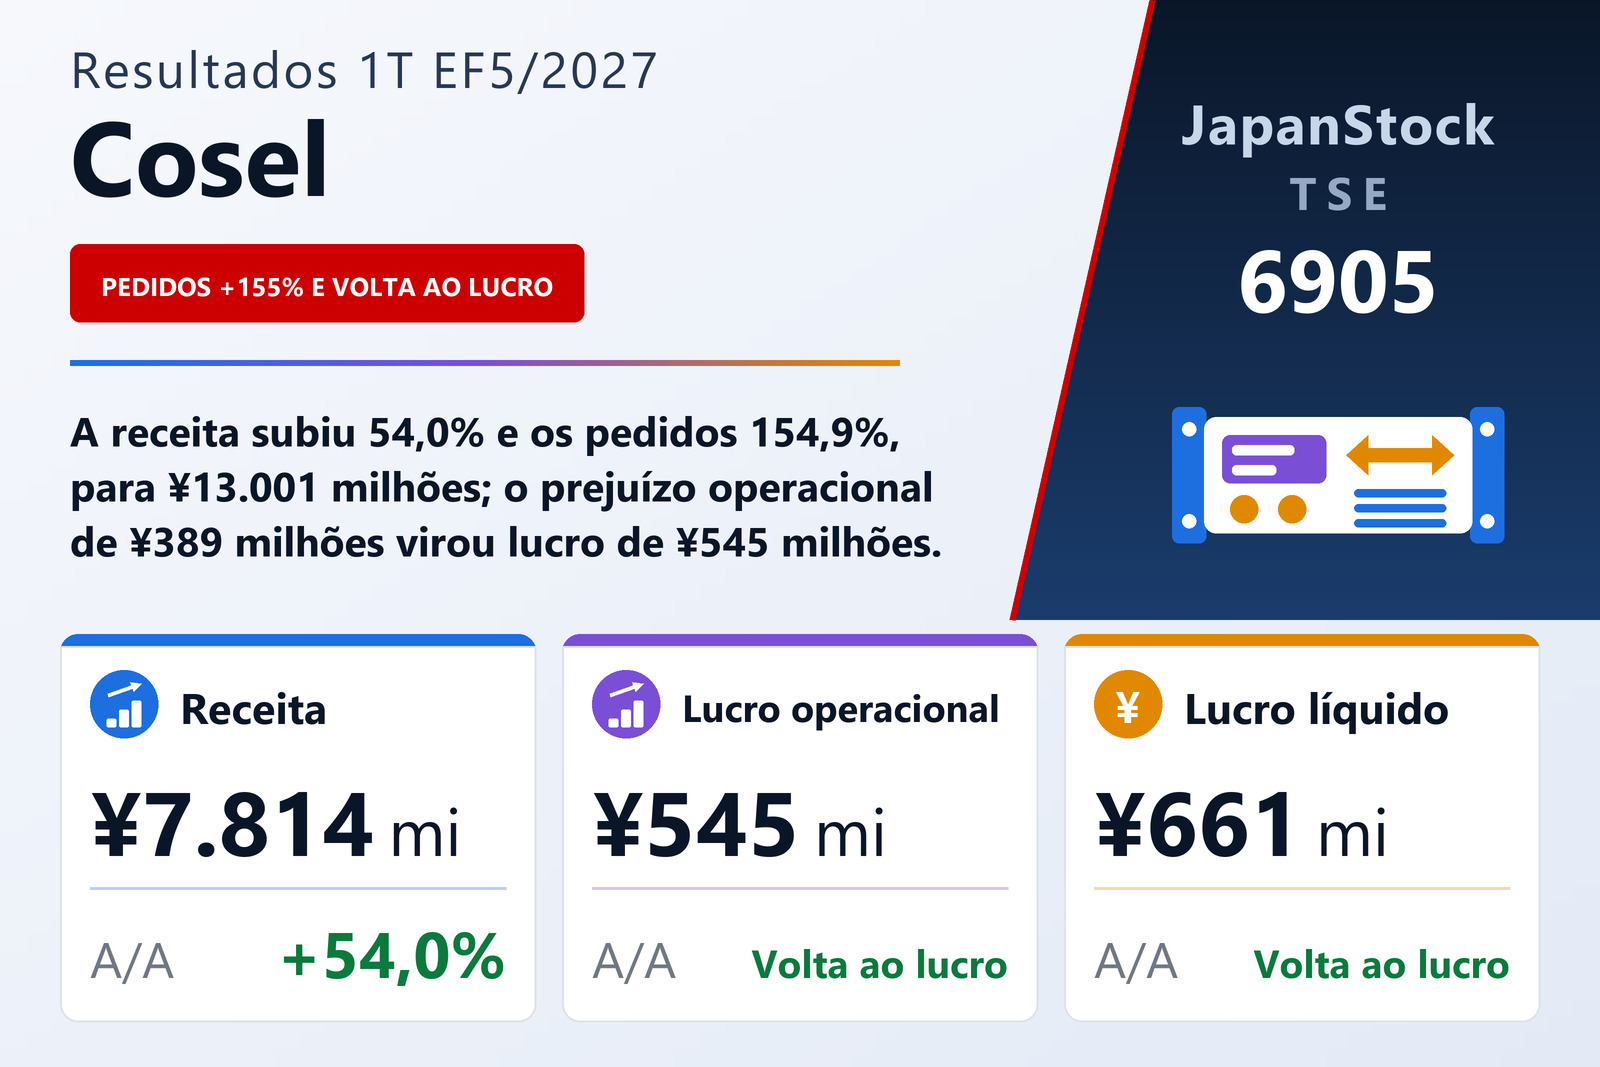
A Cosel Co., Ltd. (TSE: 6905), fabricante de fontes de alimentação modulares e de montagem em placa e de filtros de ruído, divulgou em 18 de setembro de 2026, pelas normas contábeis japonesas (J-GAAP), os resultados consolidados do primeiro trimestre do exercício que termina em maio de 2027 — os três meses de 21 de maio a 20 de agosto de 2026. A receita subiu 54,0%, para ¥7.814 milhões, ante ¥5.075 milhões. O lucro operacional foi de ¥545 milhões, ante prejuízo operacional de ¥389 milhões um ano antes; o lucro ordinário, de ¥580 milhões, ante prejuízo de ¥79 milhões; e o lucro atribuível aos controladores, de ¥661 milhões, ante prejuízo de ¥68 milhões. O lucro por ação foi de ¥16,08, ante prejuízo de ¥1,67 por ação.
O relatório atribui a virada à demanda. Os pedidos recebidos cresceram 154,9%, para ¥13.001 milhões, e a carteira de pedidos era de ¥17.898 milhões em 20 de agosto, 94,2% acima de um ano antes. A empresa aponta o crescimento contínuo da demanda por semicondutores para servidores e data centers, impulsionado pela digitalização da sociedade com IA, e a recuperação dos mercados automotivo e de equipamentos industriais. Do seu lado, destaca visitas a clientes, maior coordenação entre as equipes de vendas e de desenvolvimento e propostas centradas em novos produtos; os produtos da nova marca COSELSYNC. e os produtos LITEON, vendidos por meio da parceria com a LITE-ON TECHNOLOGY CORPORATION, começaram a contribuir gradualmente para as vendas.
Margem bruta ganha 4,2 pontos, enquanto as despesas gerais sobem 5,5%
O custo dos produtos vendidos aumentou 45,3%, para ¥5.489 milhões, abaixo do ritmo da receita, de modo que o lucro bruto subiu 79,2%, para ¥2.324 milhões, e a margem bruta passou de 25,6% para 29,7%. As despesas de vendas, gerais e administrativas cresceram apenas 5,5%, para ¥1.779 milhões. O relatório reconhece a alta dos preços de materiais e o aumento das despesas de pessoal e de outras despesas, mas afirma que a recuperação da receita trouxe uma melhora substancial da rentabilidade. A margem operacional foi de 7,0%, ante −7,7% um ano antes.
Abaixo da linha operacional, a comparação foi no sentido oposto. As receitas não operacionais caíram para ¥70 milhões, ante ¥312 milhões, valor que incluía ganho cambial de ¥198 milhões e indenização recebida de ¥53 milhões; neste trimestre houve, em vez disso, perda cambial de ¥34 milhões, deixando o lucro ordinário em ¥580 milhões. Um ganho extraordinário de ¥355 milhões com a liquidação de coligadas, que o relatório associa à transferência das ações da controlada consolidada Powerbox International AB, elevou o lucro antes dos impostos para ¥929 milhões. Após impostos de ¥267 milhões, o lucro líquido foi de ¥661 milhões. O resultado abrangente subiu 63,1%, para ¥824 milhões.
Fontes modulares lideram; Japão volta ao lucro no segmento
Por produto, as vendas de fontes de alimentação modulares subiram 77,7%, para ¥4.307 milhões, as de fontes de montagem em placa 47,6%, para ¥1.819 milhões, e as de filtros de ruído 77,9%, para ¥460 milhões, enquanto os produtos PRBX — a linha desenvolvida, fabricada e vendida pela Powerbox International AB — cresceram 5,7%, para ¥1.226 milhões. Os pedidos de fontes modulares aumentaram 219,2%, para ¥7.357 milhões.
Em Produção e vendas no Japão, as vendas a clientes externos cresceram 81,3%, para ¥4.806 milhões, e o segmento lucrou ¥535 milhões, ante prejuízo de ¥291 milhões. O relatório descreve uma demanda em rápido crescimento ligada a equipamentos de fabricação de semicondutores, mas aponta riscos de fornecimento de memórias e placas de circuito impresso que tornam as perspectivas menos claras. Vendas na América do Norte cresceu 81,5%, para ¥569 milhões, com a ajuda de grandes pedidos, e passou de prejuízo de ¥15 milhões para lucro de ¥80 milhões. Vendas na Ásia subiu 56,4%, para ¥922 milhões, com o avanço da redução de estoques dos clientes e a contribuição de grandes projetos; seu lucro cresceu 246,8%, para ¥61 milhões.
Produção e vendas na Europa foi a exceção. Segundo o relatório, a demanda na região está em fase de ajuste desde o exercício anterior e os clientes continuaram ajustando seus pedidos; as vendas externas recuaram 0,3%, para ¥1.515 milhões, e o prejuízo do segmento aumentou para ¥207 milhões, ante ¥184 milhões. Produção na China, que vende apenas dentro do grupo, elevou suas vendas entre segmentos em 130,2%, para ¥876 milhões, com o aumento da produção, e lucrou ¥73 milhões, ante prejuízo de ¥13 milhões.
Caixa cai após o dividendo; índice de capital próprio em 84%
O ativo total subiu para ¥61.704 milhões em 20 de agosto, ante ¥60.576 milhões no fim do exercício, em 20 de maio. Caixa e depósitos caíram ¥1.761 milhões, para ¥26.609 milhões, enquanto contas a receber e estoques aumentaram e o imobilizado cresceu ¥1.196 milhões, sobretudo em edifícios e estruturas. O patrimônio líquido recuou para ¥51.836 milhões, pois o lucro líquido de ¥661 milhões foi mais do que compensado por dividendos de ¥1.151 milhões. O índice de capital próprio foi de 84,0%, ante 86,1%. A empresa não elaborou demonstração trimestral dos fluxos de caixa; a depreciação do trimestre foi de ¥312 milhões.
Projeções revisadas e saída da Powerbox do grupo
A Cosel revisou no mesmo dia as projeções semestral e anual, citando o andamento do primeiro trimestre e as perspectivas econômicas e de mercado. Agora espera, para o semestre, receita de ¥15.380 milhões (+38,1%) e lucro operacional de ¥970 milhões e, para o exercício completo, receita de ¥31.800 milhões (+27,0%), lucro operacional de ¥2.300 milhões, lucro ordinário de ¥2.400 milhões e lucro líquido de ¥2.600 milhões, ou ¥63,21 por ação. O primeiro trimestre entregou 24,6% da projeção anual de receita e 23,7% da de lucro operacional. A projeção de dividendo segue inalterada em ¥60,00 por ação no ano (¥30,00 intermediário e ¥30,00 no fim do exercício), ante ¥55,00 no exercício anterior.
A venda da totalidade das ações da Powerbox International AB, acordada em 20 de maio de 2026, foi concluída em 1º de setembro de 2026. A Cosel espera registrar no segundo trimestre um ganho adicional com a liquidação de coligadas como receita extraordinária — valor que pode mudar com o ajuste final do preço de transferência — e afirma que o impacto hoje esperado está incorporado às projeções revisadas. A Powerbox International AB e suas controladas deixarão o perímetro de consolidação a partir do segundo trimestre.
| Indicador | 1T EF5/2027 | 1T EF5/2026 | Variação |
|---|---|---|---|
| Receita (milhões de ¥) | 7.814 | 5.075 | +54,0% |
| Lucro bruto (milhões de ¥) | 2.324 | 1.297 | +79,2% |
| Margem bruta | 29,7% | 25,6% | +4,2 p.p. |
| Despesas comerciais e administrativas (milhões de ¥) | 1.779 | 1.687 | +5,5% |
| Lucro operacional (milhões de ¥) | 545 | −389 | de prejuízo a lucro |
| Margem operacional | 7,0% | −7,7% | +14,6 p.p. |
| Lucro ordinário (milhões de ¥) | 580 | −79 | de prejuízo a lucro |
| Lucro antes de impostos (milhões de ¥) | 929 | −79 | de prejuízo a lucro |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 661 | −68 | de prejuízo a lucro |
| Resultado abrangente (milhões de ¥) | 824 | 505 | +63,1% |
| LPA (¥) | 16,08 | −1,67 | de prejuízo a lucro |
| Pedidos recebidos (milhões de ¥) | 13.001 | — | +154,9% |
| Carteira de pedidos (milhões de ¥) | 17.898 | — | +94,2% |
| Produção e vendas no Japão — receita (milhões de ¥) | 4.806 | 2.651 | +81,3% |
| Produção e vendas no Japão — lucro do segmento (milhões de ¥) | 535 | −291 | de prejuízo a lucro |
| Vendas na América do Norte — receita (milhões de ¥) | 569 | 313 | +81,5% |
| Vendas na América do Norte — lucro do segmento (milhões de ¥) | 80 | −15 | de prejuízo a lucro |
| Produção e vendas na Europa — receita (milhões de ¥) | 1.515 | 1.520 | −0,3% |
| Produção e vendas na Europa — lucro do segmento (milhões de ¥) | −207 | −184 | prejuízo ampliado |
| Vendas na Ásia — receita (milhões de ¥) | 922 | 589 | +56,4% |
| Vendas na Ásia — lucro do segmento (milhões de ¥) | 61 | 17 | +246,8% |
| Produção na China — vendas entre segmentos (milhões de ¥) | 876 | 380 | +130,2% |
| Produção na China — lucro do segmento (milhões de ¥) | 73 | −13 | de prejuízo a lucro |
| Ativos totais (milhões de ¥) | 61.704 | 60.576 | +1,9% |
| Patrimônio líquido (milhões de ¥) | 51.836 | 52.163 | −0,6% |
| Caixa e depósitos (milhões de ¥) | 26.609 | 28.370 | −6,2% |
| Índice de patrimônio líquido | 84,0% | 86,1% | −2,1 p.p. |
| Projeção EF5/2027 — receita (milhões de ¥) | 31.800 | — | +27,0% |
| Projeção EF5/2027 — lucro operacional (milhões de ¥) | 2.300 | — | n.s. |
| Projeção EF5/2027 — lucro ordinário (milhões de ¥) | 2.400 | — | +798,1% |
| Projeção EF5/2027 — lucro líquido (milhões de ¥) | 2.600 | — | n.s. |
| Projeção EF5/2027 — LPA (¥) | 63,21 | — | — |
| Dividendo anual por ação (¥) | 60,00 | 55,00 | +9,1% |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.