Mais clientes, margens mais estreitas
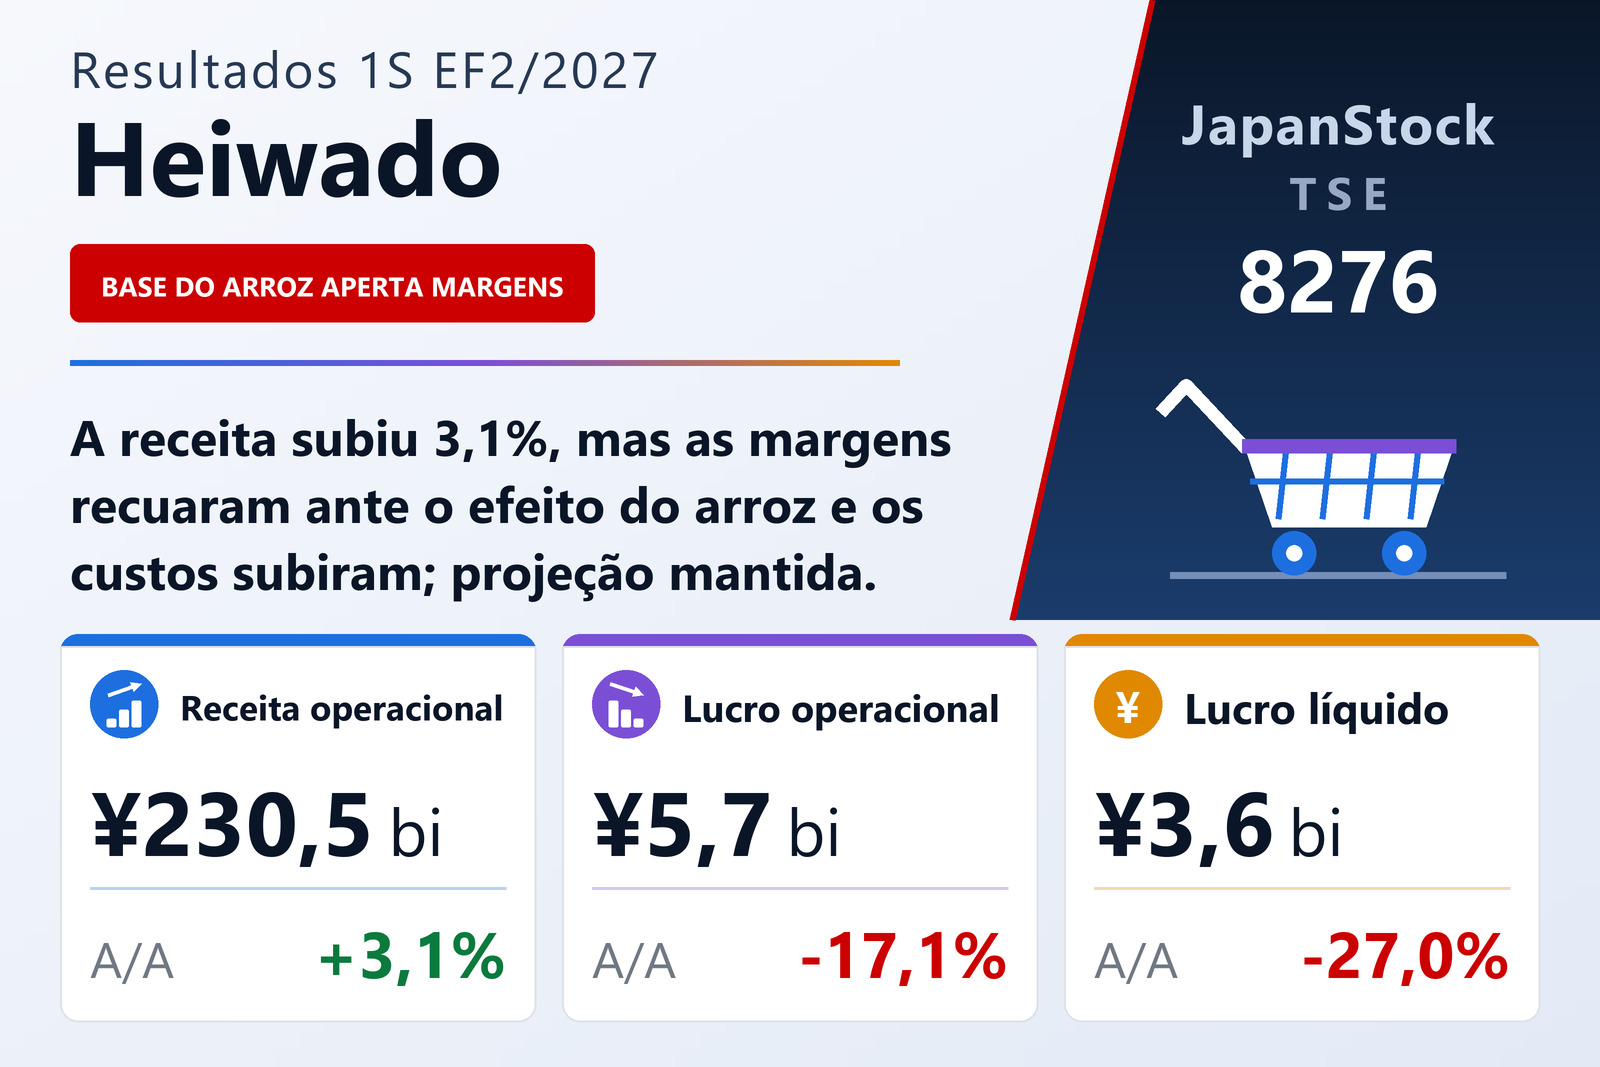
A Heiwado Co., Ltd. (TSE: 8276), rede de supermercados e hipermercados de Shiga que domina a região do lago Biwa, divulgou em 1º de outubro de 2026 os resultados consolidados do primeiro semestre do EF2/2027, de 21 de fevereiro a 20 de agosto de 2026, pelas normas contábeis japonesas. A receita operacional, que soma as vendas de mercadorias de ¥210.620 milhões (+2,9%) com aluguéis e outras receitas, subiu 3,1%, para ¥230.489 milhões. O lucro operacional caiu 17,1%, para ¥5.665 milhões, o lucro ordinário 17,6%, para ¥6.190 milhões, e o lucro atribuível aos proprietários da controladora 27,0%, para ¥3.580 milhões, ou ¥72,39 por ação, contra ¥98,23.
A empresa diz que as lojas existentes cresceram, que as cinco abertas no ano passado continuaram amadurecendo e que as subsidiárias contribuíram mais, de modo que as vendas se sustentaram. O problema foi a margem: a base do ano anterior foi inflada pela escassez de arroz e por uma onda de reajustes de preços, e com o fim desses efeitos a margem bruta das mercadorias caiu de 30,4% para 30,3%. O lucro bruto operacional cresceu apenas 3,1%, para ¥83.676 milhões, enquanto as despesas de vendas, gerais e administrativas subiram 5,0%, para ¥78.011 milhões, com salários, logística e custos de operação de lojas maiores. Essa diferença custou ¥1.168 milhões de lucro operacional.
A controladora absorveu a desaceleração
Na própria Heiwado Co., Ltd., a receita operacional subiu 4,8%, para ¥214.854 milhões, ajudada pela incorporação das subsidiárias Yanagen em maio de 2025 e Ale em agosto de 2025, mas o lucro operacional caiu 19,9%, para ¥4.172 milhões. Seu lucro ordinário subiu 15,2%, para ¥7.489 milhões, apenas porque as subsidiárias pagaram dividendos maiores; por isso o segmento Varejo, medido pelo lucro ordinário, mostra alta de 13,3%, para ¥7.748 milhões, com receita de ¥218.225 milhões (+3,1%). Esses dividendos são eliminados na consolidação: o ajuste de conciliação ampliou-se para −¥2.927 milhões, ante −¥765 milhões, de modo que o número do segmento exagera o desempenho real.
No varejo, a subsidiária de livros e academias Direct Shop voltou ao lucro após reduzir operações deficitárias, e a Heiwado (China), que opera lojas de departamentos na província de Hunan, teve queda de vendas e lucro em yuans porque uma grande reforma reduziu a área de vendas. O segmento de serviços ligados ao varejo, que produz pratos prontos e alimentos frescos e administra imóveis, elevou a receita em 3,8%, para ¥3.580 milhões, e o lucro em 8,5%, para ¥958 milhões. Os restaurantes, incluindo a franquia Kentucky Fried Chicken do grupo, aumentaram a receita em 4,0%, para ¥8.683 milhões, mas os custos de novas lojas reduziram o lucro em 25,8%, para ¥410 milhões.
Balanço sólido
O ativo total cresceu ¥7.260 milhões, para ¥320.355 milhões, desde 20 de fevereiro de 2026, com imobilizado, contas a receber e títulos de investimento em alta. As contas a pagar subiram ¥3.058 milhões e os empréstimos de curto prazo ¥1.950 milhões, enquanto os de longo prazo caíram ¥2.590 milhões. O patrimônio líquido chegou a ¥201.512 milhões e o índice de capital próprio ficou em 62,2%, ante 62,5%. O resultado abrangente subiu 2,5%, para ¥5.185 milhões, pois os ganhos com títulos compensaram o lucro líquido menor.
Agora é preciso um segundo semestre forte
A Heiwado manteve a projeção para o EF2/2027: receita operacional de ¥478.000 milhões (+4,8%), lucro operacional de ¥14.300 milhões (+7,4%), lucro ordinário de ¥15.200 milhões (+4,1%) e lucro líquido de ¥9.800 milhões (+4,1%), ou ¥198,16 por ação. Com ¥5.665 milhões já registrados no primeiro semestre, a projeção implica lucro operacional de cerca de ¥8.635 milhões no segundo semestre, cerca de um terço acima do período comparável do EF2/2026 pelas taxas de crescimento publicadas. A empresa diz que revisará a projeção rapidamente se o consumo exigir. O dividendo previsto não muda: ¥33,00 intermediário e ¥33,00 no fim do exercício, ¥66,00 no ano, igual ao EF2/2026.
| Indicador | 1S EF2/2027 | 1S EF2/2026 | Variação |
|---|---|---|---|
| Receita operacional (milhões de ¥) | 230.489 | 223.539 | +3,1% |
| Vendas líquidas (milhões de ¥) | 210.620 | 204.686 | +2,9% |
| Lucro bruto operacional (milhões de ¥) | 83.676 | 81.153 | +3,1% |
| Despesas comerciais e administrativas (milhões de ¥) | 78.011 | 74.320 | +5,0% |
| Lucro operacional (milhões de ¥) | 5.665 | 6.833 | −17,1% |
| Lucro ordinário (milhões de ¥) | 6.190 | 7.512 | −17,6% |
| Lucro antes de impostos (milhões de ¥) | 5.998 | 7.588 | −21,0% |
| Lucro líquido atribuível aos controladores (milhões de ¥) | 3.580 | 4.904 | −27,0% |
| LPA (¥) | 72,39 | 98,23 | −26,3% |
| Resultado abrangente (milhões de ¥) | 5.185 | 5.056 | +2,5% |
| Varejo — receita (milhões de ¥) | 218.225 | 211.737 | +3,1% |
| Varejo — lucro do segmento (milhões de ¥) | 7.748 | 6.842 | +13,3% |
| Serviços ligados ao varejo — receita (milhões de ¥) | 3.580 | 3.449 | +3,8% |
| Serviços ligados ao varejo — lucro do segmento (milhões de ¥) | 958 | 883 | +8,5% |
| Outros (restaurantes) — receita (milhões de ¥) | 8.683 | 8.352 | +4,0% |
| Outros (restaurantes) — lucro do segmento (milhões de ¥) | 410 | 553 | −25,8% |
| Ativos totais (milhões de ¥) | 320.355 | 313.095 | +2,3% |
| Patrimônio líquido (milhões de ¥) | 201.512 | 197.962 | +1,8% |
| Índice de patrimônio líquido | 62,2% | 62,5% | −0,3 p.p. |
| Projeção EF2/2027 — receita operacional (milhões de ¥) | 478.000 | — | +4,8% |
| Projeção EF2/2027 — lucro operacional (milhões de ¥) | 14.300 | — | +7,4% |
| Projeção EF2/2027 — lucro ordinário (milhões de ¥) | 15.200 | — | +4,1% |
| Projeção EF2/2027 — lucro líquido (milhões de ¥) | 9.800 | — | +4,1% |
| Projeção EF2/2027 — LPA (¥) | 198,16 | — | n.s. |
| Dividendo anual por ação (¥) | 66,00 | 66,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.