Clientes maiores e projetos maiores
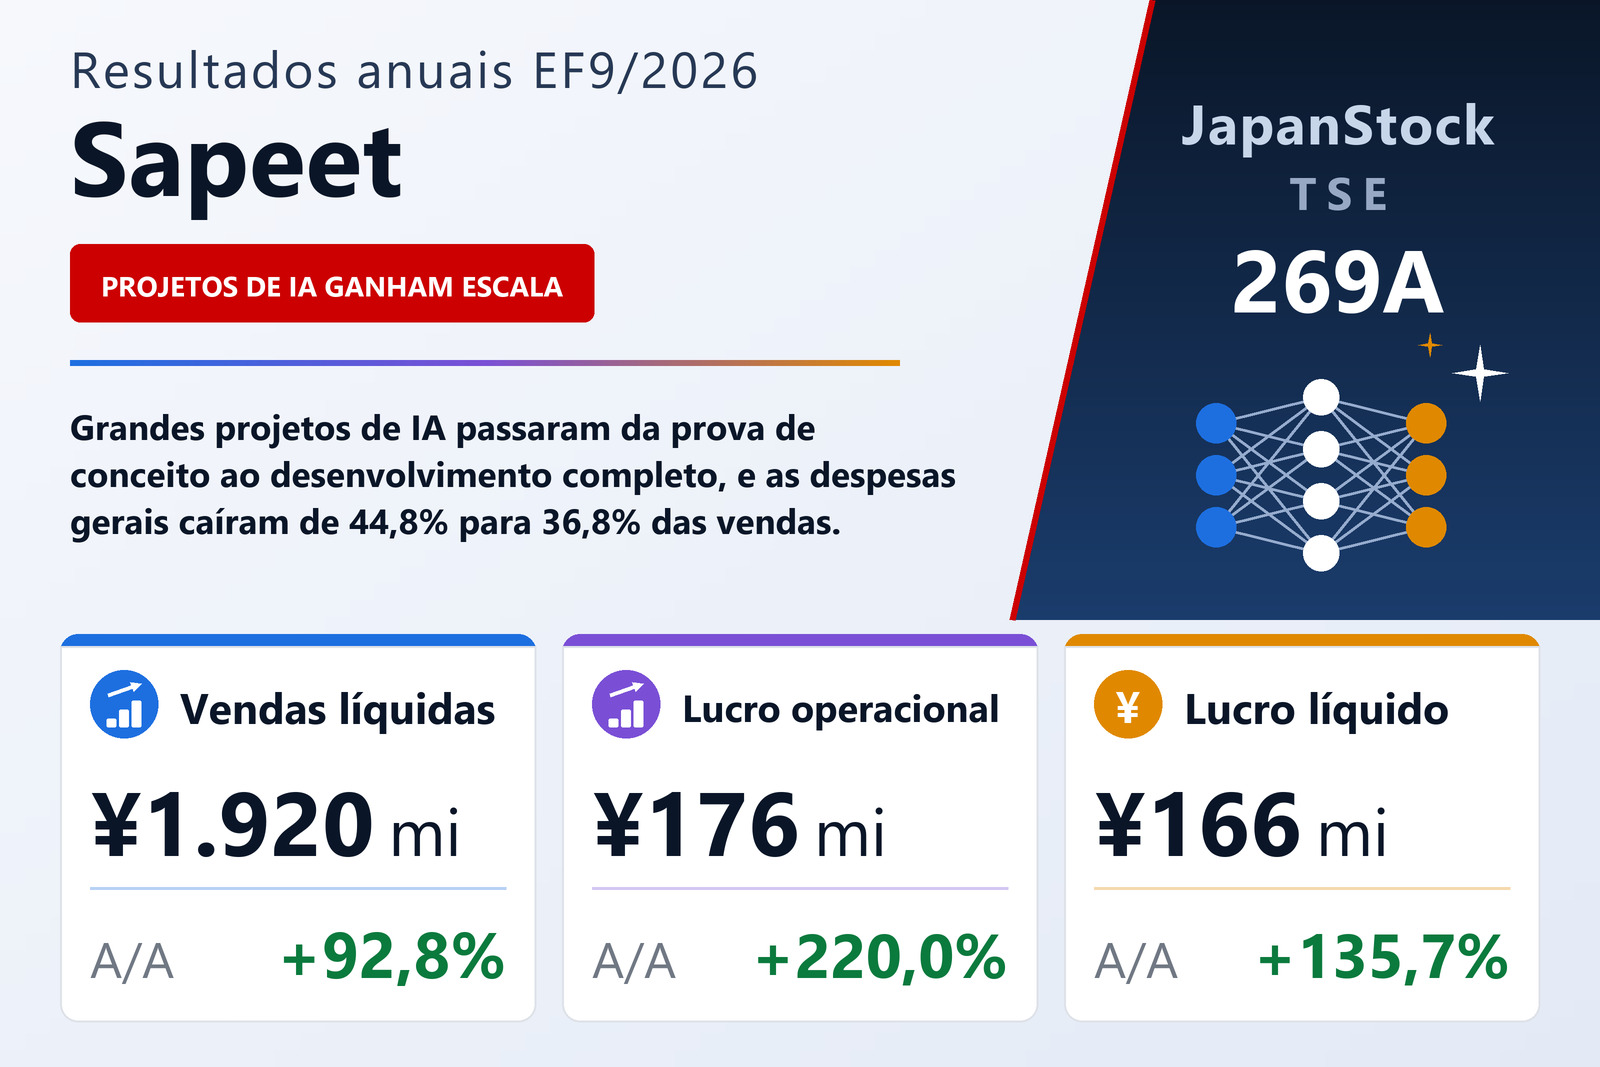
A Sapeet Co., Ltd. (TSE: 269A), desenvolvedora de soluções e produtos de IA sediada em Tóquio, reunidos em um único segmento Expert AI, divulgou em 12 de novembro de 2026 seus resultados individuais do EF9/2026, de 1º de outubro de 2025 a 30 de setembro de 2026, pelas normas contábeis japonesas. As vendas líquidas subiram 92,8%, para ¥1.920 milhões, o lucro operacional cresceu 220,0%, para ¥176 milhões, o lucro ordinário subiu 292,9%, para ¥177 milhões, e o lucro líquido avançou 135,7%, para ¥166 milhões, ou ¥103,17 por ação. Segundo a empresa, as soluções de IA foram as que mais cresceram, graças ao foco em grandes clientes e grandes projetos e ao avanço de mais projetos existentes da prova de conceito para o desenvolvimento completo, enquanto os produtos de IA — o ShiseiKarte, o MultiKarte e o treinador de role-play em SaaS SAPI Roleplay — ganharam contas.
O custo das vendas subiu 109,4%, para ¥1.037 milhões, com custos maiores de pessoal e terceirização, que a Sapeet atribuiu em parte a propostas estratégicas em projetos que espera ampliar e em agentes de IA; por isso o lucro bruto cresceu menos, 76,3%, para ¥883 milhões. As despesas de vendas, gerais e administrativas subiram 58,5%, para ¥706 milhões, com contratações, mais P&D e a ampliação do escritório, mas caíram de 44,8% para 36,8% das vendas, elevando a margem operacional para 9,2%, de 5,5%. Uma baixa de ¥7 milhões em software de pouco uso previsto foi registrada como perda extraordinária. O ativo total subiu para ¥823 milhões, enquanto os ¥119 milhões gastos na recompra de ações ajudaram a reduzir o índice de patrimônio para 70,4%, de 83,4%.
Investimento mais acelerado previsto para o EF9/2027
Para o EF9/2027 a Sapeet projeta vendas líquidas de ¥2.700 milhões (+40,6%), lucro operacional de ¥217 milhões (+22,9%) e lucro ordinário de ¥218 milhões (+22,6%). Espera demanda ainda forte por soluções de IA e que o SAPI Roleplay se torne um produto ao lado do ShiseiKarte e do MultiKarte, e disse que vai acelerar os investimentos para criar uma base de crescimento de médio e longo prazo depois de superar as próprias expectativas no EF9/2026. O lucro líquido deve cair 9,8%, para ¥150 milhões, porque a carga tributária aumenta quando os prejuízos fiscais a compensar se esgotam. Não prevê dividendo.
| Indicador | EF9/2026 | EF9/2025 | Variação |
|---|---|---|---|
| Vendas líquidas (milhões de ¥) | 1.920 | 996 | +92,8% |
| Lucro operacional (milhões de ¥) | 176 | 55 | +220,0% |
| Lucro ordinário (milhões de ¥) | 177 | 45 | +292,9% |
| Lucro líquido (milhões de ¥) | 166 | 70 | +135,7% |
| LPA (¥) | 103,17 | 45,25 | +128,0% |
| Margem operacional | 9,2% | 5,5% | +3,7 p.p. |
| Ativos totais (milhões de ¥) | 823 | 597 | +37,7% |
| Patrimônio líquido (milhões de ¥) | 579 | 498 | +16,2% |
| Índice de patrimônio líquido | 70,4% | 83,4% | −13,0 p.p. |
| Projeção EF9/2027 — receita (milhões de ¥) | 2.700 | — | +40,6% |
| Projeção EF9/2027 — lucro operacional (milhões de ¥) | 217 | — | +22,9% |
| Projeção EF9/2027 — lucro ordinário (milhões de ¥) | 218 | — | +22,6% |
| Projeção EF9/2027 — lucro líquido (milhões de ¥) | 150 | — | −9,8% |
| Dividendo anual por ação (¥) | 0,00 | 0,00 | inalterado |
A JapanStockPulse fornece conteúdo apenas informativo e não constitui aconselhamento de investimento. Os números provêm do relatório de resultados publicado pela companhia e podem estar sujeitos a revisão posterior.