各板块收入均增长,成本增速低于销售
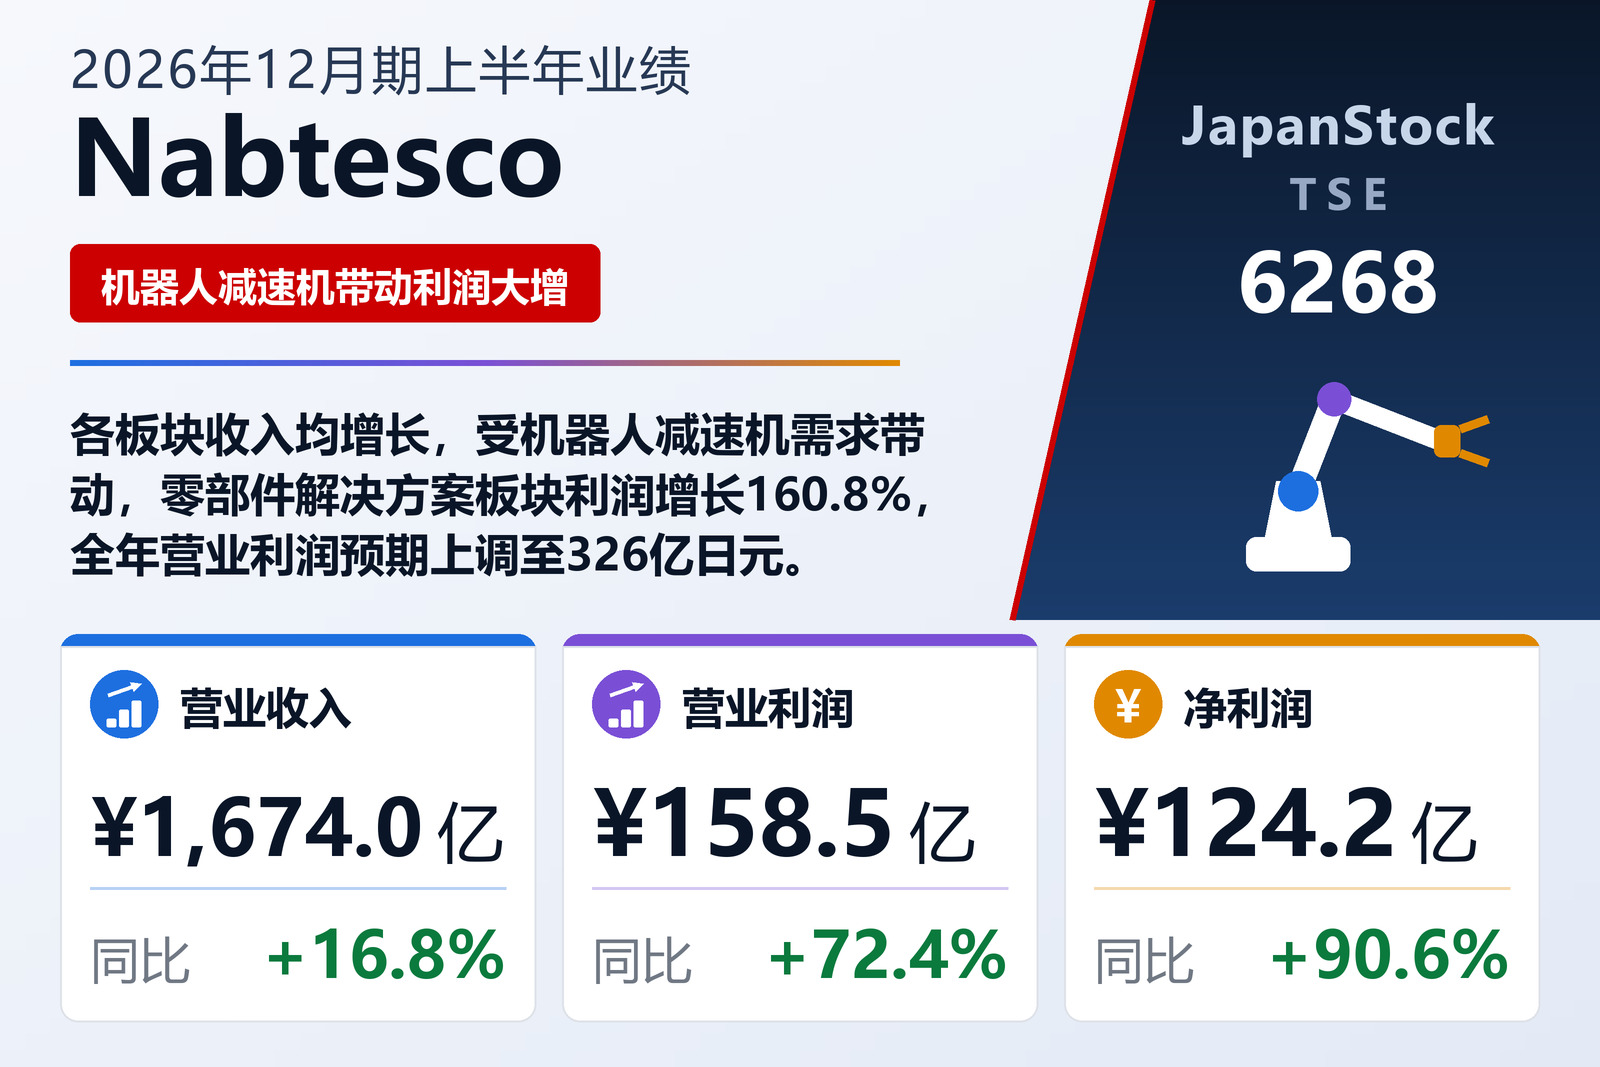
Nabtesco Corporation(TSE:6268)的业务涵盖工业机器人用精密减速机、铁路车辆用制动与车门系统、飞机及船舶用零部件,以及建筑物和车站站台用自动门。公司于2026年7月31日按IFRS公布了2026年1月1日至6月30日的上半年合并业绩。营业收入增长16.8%至1,674.01亿日元,营业利润增长72.4%至158.46亿日元,税前利润增长124.0%至191.34亿日元,归属于母公司所有者的利润增长90.6%至124.16亿日元,基本每股收益为105.94日元,上年同期为54.20日元。订单额增长33.1%至1,984.78亿日元,明显高于销售额。
经营层面的算术并不复杂。销售成本增长14.7%至1,151.80亿日元,低于收入增速,因此毛利增长21.8%至522.21亿日元,毛利率由29.9%升至31.2%。销售及一般管理费用仅增长9.1%至373.14亿日元,略高于收入增速的一半;其他收益13.76亿日元减去其他费用4.38亿日元,净额为9.38亿日元,上年同期为5.46亿日元。营业利润率因此由6.4%升至9.5%。公司将增益归因于零部件解决方案、交通运输解决方案和无障碍通行解决方案三个板块的增收,以及盈利能力改善计划Project 10的效果。
出售液压业务改变了比较基础
同比比较并非每一项都口径一致。根据2025年7月31日与Comer Industries S.p.A.签订的协议,Nabtesco于2025年12月31日将液压设备业务集中至新设全资子公司Comtesco,并于2026年1月1日完成Comtesco 70%股份的转让;Comtesco现为权益法核算的联营公司。由于液压业务被划分为终止经营,上年同期的营业收入、营业利润和税前利润仅为持续经营的数字,而上年同期的中期利润和归属于所有者的利润则包含持续经营与终止经营的合计。包括Comtesco和Nabtesco Power Control (Thailand) Co., Ltd.在内的三家公司退出合并范围。
这一差异在净利润上最为明显。上年同期归属于所有者的65.13亿日元中包含终止经营业务的7.09亿日元;若与仅含持续经营的58.04亿日元相比,今年的124.16亿日元增幅约为113.9%,而非公布的90.6%。按同一口径,持续经营的基本每股收益由48.30日元增至105.94日元。
营业利润以下,权益法投资收益贡献31.77亿日元
税前利润增加105.91亿日元至191.34亿日元,增幅远大于营业利润。财务收益为7.49亿日元,上年同期为2.23亿日元,主要来自汇兑收益;以利息为主的财务费用为6.37亿日元,上年同期为8.33亿日元。最大的单项变化来自权益法投资损益:由上年同期亏损0.40亿日元转为收益31.77亿日元。公告未说明该收益来自哪些联营公司。所得税费用为61.86亿日元,上年同期为24.08亿日元,持续经营利润为129.49亿日元,上年同期为61.35亿日元,其中5.33亿日元归属于非控股权益。综合收益总额为181.87亿日元,上年同期为51.12亿日元,主要受境外经营外币折算差额由上年同期的−30.36亿日元转为+29.17亿日元,以及以公允价值计量且其变动计入其他综合收益的金融资产收益23.22亿日元推动。
机器人减速机领跑利润增长,交通运输板块利润最多
零部件解决方案板块营业收入增长23.6%至455.21亿日元,板块利润增长160.8%至48.41亿日元,29.85亿日元的利润增加额为各板块之首;订单额增长26.0%至479.90亿日元。公司表示,精密减速机在以中国、韩国汽车厂商为主的工业机器人领域以及一般工业领域需求均表现强劲。交通运输解决方案仍是利润最多的板块:营业收入544.22亿日元,增长17.1%,板块利润93.49亿日元,增长31.8%,订单额增长52.8%至784.20亿日元。其中,船舶设备受以中国为主的新造船需求及维护、修理和大修(MRO)需求带动,销售大幅增长;航空设备受民航飞机需求扩大推动而增长;商用车设备因日本国内市场温和复苏而增长;铁路车辆设备则与上年同期持平,出售欧洲子公司导致欧洲销售减少,但日本国内和中国地铁需求稳健。
自动门业务无障碍通行解决方案板块受海外建筑用自动门及日本国内站台门需求稳健和汇率效应推动,营业收入增长12.2%至589.98亿日元,板块利润增长33.6%至56.75亿日元;订单额增长19.1%至609.69亿日元。以包装机械为主的其他板块受日本国内食品厂商设备投资带动,营业收入增长14.3%至84.59亿日元,但利润下降29.7%至4.90亿日元,公告未说明下降原因。未分配至各板块的全公司费用由47.00亿日元降至45.10亿日元。按客户所在地划分,日本销售增长11.5%至824.92亿日元,欧洲增长17.7%至329.87亿日元,中国增长24.9%至246.96亿日元,北美增长27.0%至145.23亿日元。
订单余额增速快于销售。期末订单余额为2,111.32亿日元,一年前为1,705.76亿日元,其中交通运输解决方案占1,241.97亿日元,一年前为962.07亿日元。
出售所得增加现金并偿还长期借款
总资产由2025年12月31日的4,639.91亿日元减少1.7%至4,559.04亿日元,主要原因是436.65亿日元的持有待售资产随液压业务移出资产负债表,以及应收账款减少96.58亿日元。另一方面,现金及现金等价物增加262.43亿日元至995.83亿日元,权益法投资增加104.14亿日元,存货增加50.31亿日元。负债减少156.08亿日元至1,595.49亿日元:非流动借款由100.39亿日元降至0.30亿日元,流动借款则由349.46亿日元增至433.97亿日元。归属于母公司所有者的权益增加125.52亿日元至2,844.84亿日元,权益比率由58.6%升至62.4%。
经营活动现金流为220.29亿日元,上年同期为203.27亿日元。投资活动现金流为净流入114.76亿日元,上年同期为净流出102.53亿日元,主要来自出售子公司股份所得182.04亿日元;购置不动产、厂房和设备支出由70.20亿日元降至24.00亿日元。自由现金流因此为335.05亿日元,上年同期为100.74亿日元。筹资活动现金净流出84.60亿日元,主要用于支付股息。
上调预期、维持股息,并回购最多150亿日元股份
Nabtesco较2026年4月30日公布的数字上调了2026年12月期全年预期。公司现预计营业收入3,440亿日元(原为3,270亿日元,较2025年12月期+11.7%),营业利润326亿日元(原为277亿日元,+57.3%),税前利润363亿日元(原为286亿日元,+67.6%),归属于所有者的利润241亿日元(原为186亿日元,+53.6%),每股收益206.20日元(原为158.72日元)。公司将收入上调归因于精密减速机、自动门和船舶设备需求增加及汇率效应,将利润上调归因于各业务增收、费用控制以及权益法投资收益增加。分板块看,零部件解决方案的营业利润预期由70亿日元上调至97亿日元,调整幅度最大。上半年完成了新收入预期的48.7%和营业利润预期的48.6%,意味着下半年营业利润约为167.54亿日元,略高于上半年。
股息预期不变:中期股息41.00日元,自2026年8月31日起支付,加上预计期末股息41.00日元,全年合计82.00日元,上年为80.00日元。作为期后事项,董事会于2026年7月31日决议,于2026年8月3日至11月30日期间通过东京证券交易所市场买入方式回购最多400万股(占剔除库存股后已发行股份的3.40%)或150亿日元的股份,并于2026年12月15日注销全部所购股份。公司表示,此举旨在提升每股股东价值并提高资本效率。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 167,401 | 143,272 | +16.8% |
| 毛利(百万日元) | 52,221 | 42,863 | +21.8% |
| 毛利率 | 31.2% | 29.9% | +1.3个百分点 |
| 销售及一般管理费用(百万日元) | 37,314 | 34,215 | +9.1% |
| 营业利润(百万日元) | 15,846 | 9,194 | +72.4% |
| 营业利润率 | 9.5% | 6.4% | +3.1个百分点 |
| 税前利润(百万日元) | 19,134 | 8,544 | +124.0% |
| 归属于母公司所有者的净利润(百万日元) | 12,416 | 6,513 | +90.6% |
| 综合收益(百万日元) | 18,187 | 5,112 | +255.8% |
| 每股收益(日元) | 105.94 | 54.20 | +95.5% |
| 订单额(百万日元) | 198,478 | 149,113 | +33.1% |
| 零部件解决方案——营业收入(百万日元) | 45,521 | 36,821 | +23.6% |
| 零部件解决方案——分部利润(百万日元) | 4,841 | 1,856 | +160.8% |
| 交通运输解决方案——营业收入(百万日元) | 54,422 | 46,467 | +17.1% |
| 交通运输解决方案——分部利润(百万日元) | 9,349 | 7,093 | +31.8% |
| 无障碍通行解决方案——营业收入(百万日元) | 58,998 | 52,585 | +12.2% |
| 无障碍通行解决方案——分部利润(百万日元) | 5,675 | 4,247 | +33.6% |
| 其他——营业收入(百万日元) | 8,459 | 7,399 | +14.3% |
| 其他——分部利润(百万日元) | 490 | 697 | −29.7% |
| 资产总额(百万日元) | 455,904 | 463,991 | −1.7% |
| 归属于母公司所有者的权益(百万日元) | 284,484 | 271,932 | +4.6% |
| 自有资本比率 | 62.4% | 58.6% | +3.8个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 344,000 | — | +11.7% |
| 2026年12月期预期——营业利润(百万日元) | 32,600 | — | +57.3% |
| 2026年12月期预期——税前利润(百万日元) | 36,300 | — | +67.6% |
| 2026年12月期预期——净利润(百万日元) | 24,100 | — | +53.6% |
| 2026年12月期预期——每股收益(日元) | 206.20 | — | +56.7% |
| 年度每股分红(日元) | 82.00 | 80.00 | +2.5% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。