营收增长15%,其中六成来自汇率
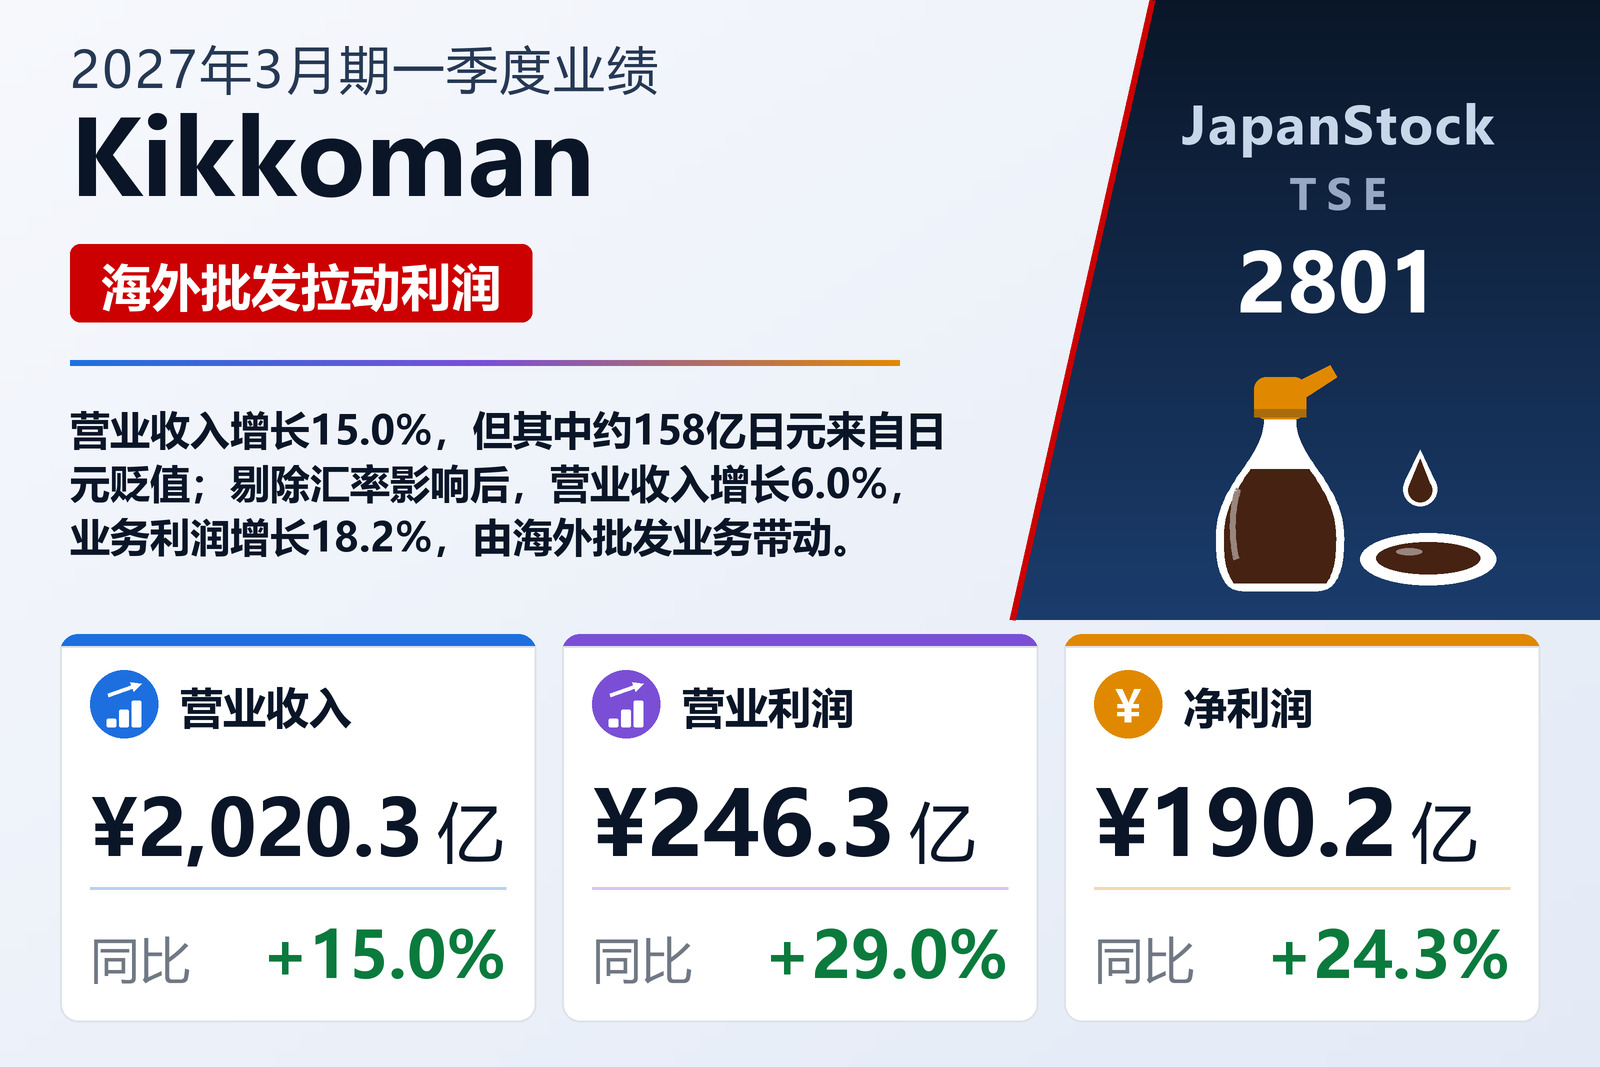
既生产酱油、又经营东方食品批发业务的Kikkoman Corporation(TSE: 2801)于2026年8月5日按国际财务报告准则公布2027年3月期第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入增长15.0%至2,020.32亿日元;业务利润(营业收入减去营业成本及销售、一般管理费用后的利润,是Kikkoman首先列示的指标)增长29.3%至252.56亿日元;营业利润增长29.0%至246.27亿日元;税前利润增长24.1%至261.66亿日元;归属于母公司所有者的净利润增长24.3%至190.17亿日元,基本每股收益由16.24日元升至20.53日元。公告列明东京证券交易所为上市交易所,并说明季度财务报表未经审计师审阅。
上述增速背后是大幅的汇率变动。日元对美元平均汇率由145.19日元贬至160.51日元,对欧元由164.37日元贬至185.45日元。Kikkoman披露了由此产生的折算影响:在263.72亿日元的营收增量中占158.41亿日元,在57.23亿日元的业务利润增量中占21.75亿日元。剔除该影响后,营业收入增加105.30亿日元,即6.0%,业务利润增加35.48亿日元,即18.2%;按同一口径,营业利润增长18.3%,归属于母公司所有者的净利润增长14.0%。可见汇率贡献了约60%的营收增幅,却只贡献了约38%的利润增幅——剔除汇率后的业务利润增速约为营收增速的三倍。
毛利率扩大,费用端守住了成果
营业成本增长12.9%至1,303.48亿日元,慢于营收增速,因此毛利增长19.1%至716.84亿日元,毛利率由34.3%升至35.5%。销售及一般管理费用增长14.2%至464.28亿日元,略快于营收但远慢于毛利,使业务利润率由11.1%升至12.5%。公告逐个分部说明了本季度业绩,但没有把毛利率的改善归因于具体的成本项目。
业务利润以下,势头略有减弱。其他收益为6.69亿日元(上年同期6.81亿日元),其他费用为12.99亿日元(上年同期11.23亿日元),其中包括2.96亿日元汇兑损失,因此营业利润增速略低于业务利润,营业利润率由10.9%升至12.2%。净财务收益由18.73亿日元降至14.01亿日元,原因是利息及股息净额由12.03亿日元降至10.44亿日元,汇兑及衍生品估值收益由6.39亿日元降至4.17亿日元;这正是税前利润只增长24.1%而非29%的原因。所得税费用为69.46亿日元,增长23.5%,实际税率约为26.5%,上年同期为26.7%。每股收益增长26.4%,快于净利润的24.3%,原因是平均股数由941,917,460股减少1.6%至926,539,858股。
海外批发是增长引擎
Kikkoman披露四个报告分部,均以业务利润衡量。在日本国内外采购并销售东方食品的海外食品批发是营收规模最大、改善幅度也最大的分部:营业收入1,171.19亿日元,增长18.1%,业务利润93.95亿日元,增长46.8%;剔除汇率影响后仍分别增长6.1%和33.8%。在海外生产和销售酱油、Del Monte产品及其他食品并从事出口的海外食品制造与销售,营业收入482.31亿日元,增长14.8%,业务利润128.10亿日元,增长16.1%,但剔除汇率影响后仅增长3.9%和5.2%。两个海外分部合计贡献了报告分部业务利润258.61亿日元中的222.05亿日元,约占86%。分部数据含分部间销售,调整额从分部利润中扣减6.04亿日元,上年同期为9.03亿日元。
按地区看,北美占主导地位。北美海外营收增长18.5%至1,103.22亿日元(剔除汇率影响增长7.2%)。北美酱油营收增长16.8%至279.41亿日元(剔除汇率影响增长5.6%),公告将其归因于家用酱油和以酱油为基础的调味料,以及对加工与餐饮客户的精细化应对;北美批发业务利润则增长40.6%至78.82亿日元(剔除汇率影响增长27.2%),但对于批发业务,公告只说各地区销售均有增长。欧洲营收增长20.3%至221.69亿日元(剔除汇率影响增长6.9%),酱油在意大利、荷兰和西班牙销售增加。亚洲和大洋洲是例外:按报告口径营收增长12.6%至247.38亿日元,但剔除汇率影响后下降0.9%。公告称泰国、马来西亚和中国的酱油销售有所增长,但该地区酱油营收按固定汇率计算下降0.4%;在当地生产和销售水果罐头、玉米制品和番茄酱的Del Monte业务下降4.6%至22.05亿日元,剔除汇率影响则下降13.0%。
在日本国内,豆奶撑起了增长
国内食品制造与销售营业收入增长5.1%至420.33亿日元,业务利润增长14.2%至28.86亿日元,而增量大部分来自一个品类:饮料增长14.0%至140.24亿日元,在该分部20.42亿日元的营收增量中贡献了17.25亿日元。其中豆奶饮料增长13.5%至103.41亿日元,公司将其归因于健康、蛋白质及美容意识带动的需求和积极的广告投放,纯豆奶表现尤为强劲;Del Monte番茄汁和果汁饮料也销售良好。其他品类几乎持平。酱油增长1.2%至113.59亿日元,家用保鲜瓶系列增长,PET瓶装产品下降,加工与餐饮渠道持平。食品在日式汤汁底料与调味酱汁带动下增长1.3%至141.77亿日元;味淋与葡萄酒持平于25.33亿日元,其中味淋增长、葡萄酒下降。
经营临床诊断用酶与卫生检测试剂、透明质酸、不动产租赁、运输以及集团内部间接业务服务的国内其他业务,营业收入增长10.5%至59.70亿日元,业务利润增长60.4%至7.68亿日元,酶与试剂、透明质酸及运输均高于上年。合计来看,国内业务的业务利润为36.60亿日元,增长21.6%;海外为221.40亿日元,增长27.8%。
现金减少,权益增加
截至2026年6月30日,资产总额为7,565.08亿日元,较3月31日的7,516.60亿日元增长0.6%;按公司自身数据,剔除汇率影响则减少13.93亿日元。现金及现金等价物减少185.39亿日元至932.30亿日元,本季度向母公司所有者支付股息139.16亿日元;同时存货增加59.88亿日元至1,163.46亿日元,不动产、厂房及设备增加85.95亿日元至2,506.52亿日元。负债减少85.86亿日元至1,742.31亿日元,主要是应付账款及其他流动负债减少。权益总额在留存收益增加以及日元贬值带来的境外经营折算差额扩大推动下增至5,822.77亿日元,归属于母公司所有者的权益占资产总额的比率由74.6%升至75.9%。
同样的折算效应也解释了综合收益这一行。其他综合收益由−56.82亿日元转为+83.34亿日元,其中境外经营折算差额由−64.59亿日元转为+60.69亿日元,因此综合收益增长181.8%至275.54亿日元。公司未编制季度现金流量表;折旧及摊销为72.78亿日元,增长12.9%。库存股几乎没有变化,为42,872,742股,3月31日为42,876,345股。
预期与分红维持不变,一季度利润进度领先
Kikkoman维持2026年4月24日公布的2027年3月期全年预期不变:营业收入7,991亿日元(+7.2%),业务利润823亿日元(+3.5%),营业利润788亿日元(+3.8%),税前利润844亿日元(+0.4%),归属于母公司所有者的净利润613亿日元(−0.5%),每股收益66.16日元。第一季度完成了全年营收预期的25.3%,却已完成业务利润预期的30.7%和净利润预期的31.0%。以2026年3月期实际业务利润795.12亿日元计算,全年预期为剩余九个月留下570.44亿日元,而上年同期九个月为599.80亿日元,约下降4.9%;公告未说明维持预期的理由。公告描述世界经济虽在部分地区显现疲弱,但仍在温和复苏,同时以中东局势为首的不确定性持续存在。
分红预期同样维持全年25.00日元(中期10.00日元、期末15.00日元)不变,与2026年3月期持平,约相当于预期每股收益的37.8%。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 202,032 | 175,660 | +15.0% |
| 毛利(百万日元) | 71,684 | 60,181 | +19.1% |
| 毛利率 | 35.5% | 34.3% | +1.2个百分点 |
| 销售及一般管理费用(百万日元) | 46,428 | 40,649 | +14.2% |
| 业务利润(百万日元) | 25,256 | 19,532 | +29.3% |
| 业务利润率 | 12.5% | 11.1% | +1.4个百分点 |
| 营业利润(百万日元) | 24,627 | 19,091 | +29.0% |
| 税前利润(百万日元) | 26,166 | 21,084 | +24.1% |
| 归属于母公司所有者的净利润(百万日元) | 19,017 | 15,293 | +24.3% |
| 每股收益(日元) | 20.53 | 16.24 | +26.4% |
| 综合收益(百万日元) | 27,554 | 9,778 | +181.8% |
| 国内食品制造与销售——营业收入(百万日元) | 42,033 | 39,990 | +5.1% |
| 国内食品制造与销售——业务利润(百万日元) | 2,886 | 2,527 | +14.2% |
| 国内其他业务——营业收入(百万日元) | 5,970 | 5,400 | +10.5% |
| 国内其他业务——业务利润(百万日元) | 768 | 478 | +60.4% |
| 海外食品制造与销售——营业收入(百万日元) | 48,231 | 41,996 | +14.8% |
| 海外食品制造与销售——业务利润(百万日元) | 12,810 | 11,030 | +16.1% |
| 海外食品批发——营业收入(百万日元) | 117,119 | 99,168 | +18.1% |
| 海外食品批发——业务利润(百万日元) | 9,395 | 6,400 | +46.8% |
| 资产总额(百万日元) | 756,508 | 751,660 | +0.6% |
| 现金及现金等价物(百万日元) | 93,230 | 111,770 | −16.6% |
| 归属于母公司所有者的权益(百万日元) | 574,233 | 560,924 | +2.4% |
| 自有资本比率 | 75.9% | 74.6% | +1.3个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 799,100 | — | +7.2% |
| 2027年3月期预期——业务利润(百万日元) | 82,300 | — | +3.5% |
| 2027年3月期预期——营业利润(百万日元) | 78,800 | — | +3.8% |
| 2027年3月期预期——税前利润(百万日元) | 84,400 | — | +0.4% |
| 2027年3月期预期——净利润(百万日元) | 61,300 | — | −0.5% |
| 2027年3月期预期——每股收益(日元) | 66.16 | — | 无意义 |
| 年度每股分红(日元) | 25.00 | 25.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。