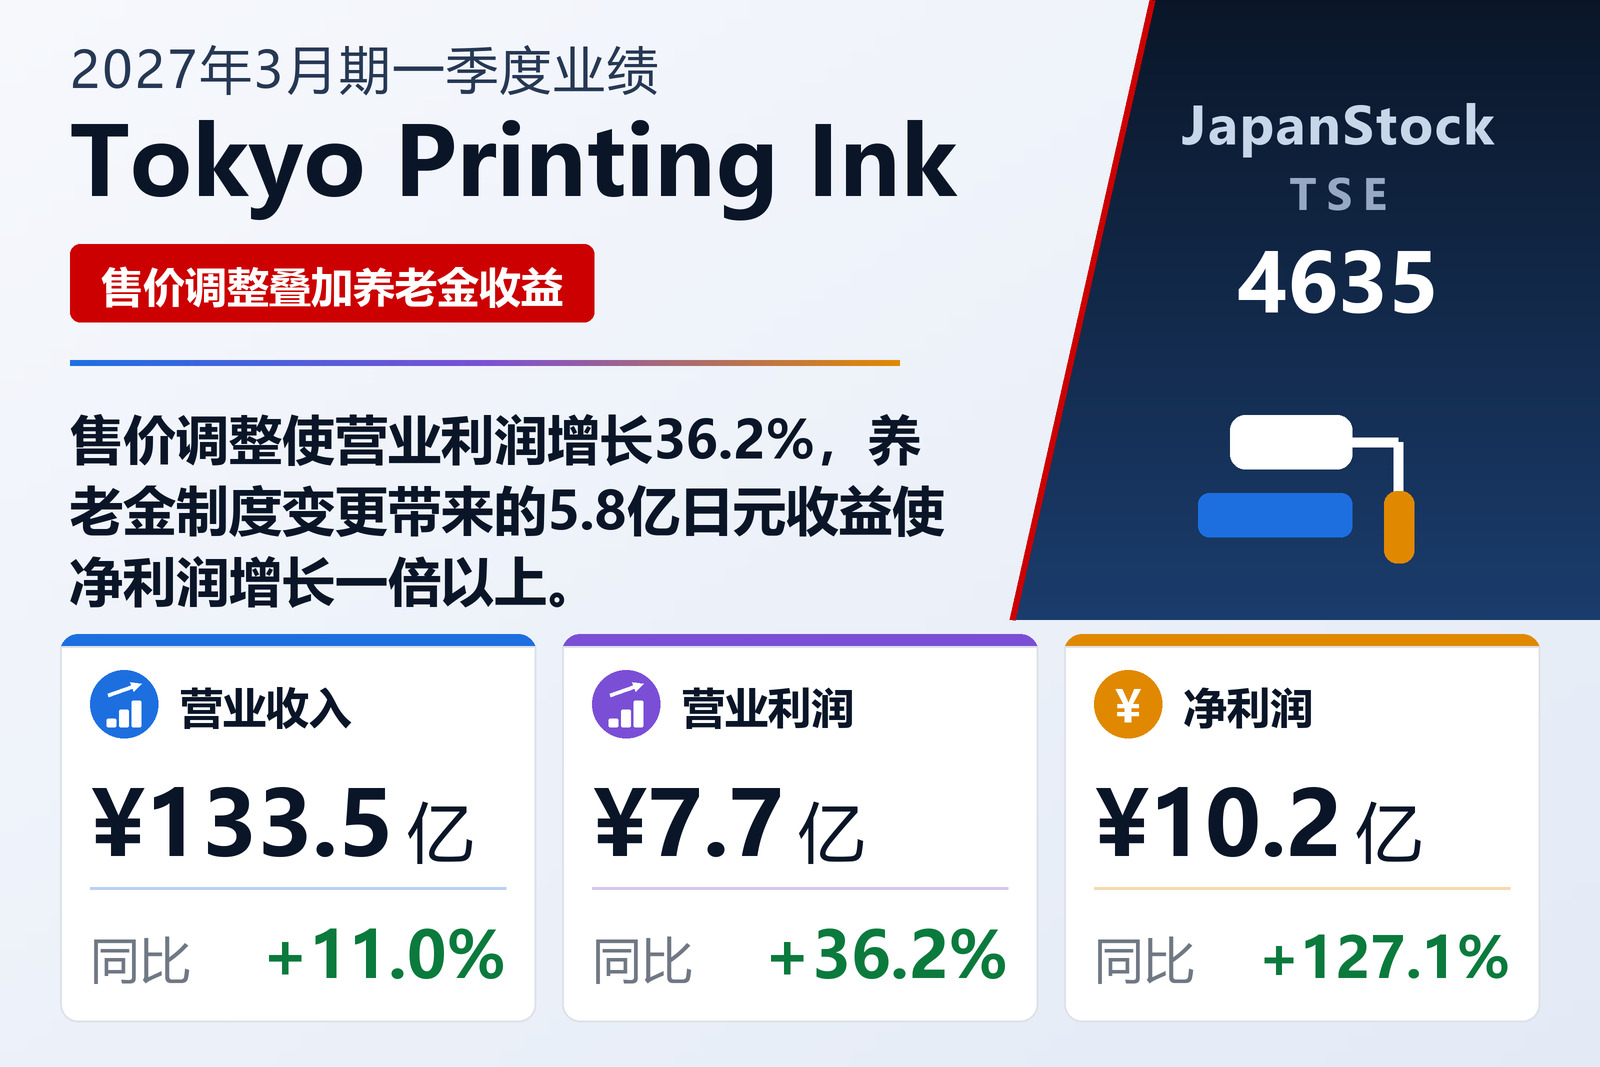
营业收入增长11.0%,营业利润增长36.2%
生产印刷油墨、塑料色母粒及改性塑料,以及网、薄膜和土木工程用土工格室等塑料加工产品的Tokyo Printing Ink Mfg. Co., Ltd.(TSE: 4635)于2026年8月5日按日本会计准则发布了2027年3月期一季度(2026年4月1日至6月30日)合并业绩。营业收入增长11.0%至133.47亿日元,营业利润增长36.2%至7.72亿日元,经常利润增长34.0%至8.84亿日元,归属于母公司股东的净利润增长127.1%至10.19亿日元。每股收益为81.59日元,上年同期为35.11日元,两者均按2026年1月1日实施的每1股拆分为5股的股票拆分口径计算。公司在东京证券交易所上市,季度财务报表未经审计师审阅。
公司表示,受中东局势不稳导致原油价格居高不下的影响,本季度原材料价格上涨、供应受限,供应商也纷纷提价,因此将实施适当的售价调整作为最重要的课题。公司还提到,按照中期经营计划“TOKYOink 2027”推进产品组合优化并向高附加值产品转型。利润表反映了这一效果。营业成本增长10.0%至110.15亿日元,略低于收入增速,因此毛利增长15.9%至23.32亿日元,毛利率由16.7%升至17.5%。尽管包装及运输费由3.17亿日元增至3.57亿日元、奖金由7,300万日元增至1.04亿日元,销售及一般管理费用仅增长7.9%至15.59亿日元,营业利润率由4.7%升至5.8%。
一次性养老金收益解释了净利润跃升的大部分
营业外收入由1.23亿日元增至1.48亿日元,主要来自收到的股息由8,600万日元增至1.19亿日元,以及上年同期700万日元的汇兑损失转为1,100万日元的汇兑收益。营业外费用为3,700万日元,上年同期为3,000万日元,其中利息1,800万日元。因此经常利润增长34.0%至8.84亿日元,增速与营业利润相近。大幅增长出现在经常利润以下:特别利润为5.85亿日元,几乎全部是将部分设定受益型企业年金转为企业型设定提存年金而计入的5.8亿日元退休福利制度修改收益。税前利润增长122.8%至14.68亿日元;若剔除这5.8亿日元收益,则为8.88亿日元,增长约35%。所得税等为4.47亿日元,上年同期为2.06亿日元,归属于母公司股东的净利润最终为10.19亿日元。
每股收益增长132.4%,快于净利润,原因是期内平均股数由12,782,056股减至12,494,666股。综合收益则反向变动,由6.94亿日元下降71.1%至2亿日元。退休福利调整额使其他综合收益减少9.67亿日元,其他综合收益合计为−8.19亿日元,上年同期为+2.42亿日元;公司将其他综合收益累计额的减少归因于同一养老金制度转换。利润表中的收益与其他综合收益中的减少,实际上是同一事件的两个方面。
四个分部中三个利润增长,油墨分部利润下降
油墨分部营业收入增长11.9%至48.96亿日元,但分部利润下降4.3%至2.49亿日元。胶印油墨及印刷材料通过加强对重点客户的销售和开发新客户实现了收入增长,但由于原材料涨价仍未充分转嫁到售价上,利润有所下降。凹版油墨受益于功能性油墨和涂料、医疗包装产品的销售加强以及售价调整效果,收入和利润均有增长;喷墨墨水则因面向欧洲的代工产品订单减少,收入和利润均下降。在日本及以泰国为中心的东盟市场销售色母粒和树脂改性料的化工产品分部是规模最大的分部,营业收入增长7.7%至63.39亿日元,利润增长33.6%至3.10亿日元。日本国内自有产品受益于汽车出行及功能性包装用途而增长;日本国内代工产品收入增加,但因设备维护费用增加利润下降;泰国则因包装用途产品增长乏力(部分出于季节因素),收入和利润均下降。
加工产品分部利润增幅最大:营业收入增长19.7%至20.89亿日元,分部利润由8,700万日元增长169.4%至2.36亿日元。Netron®网类产品利润改善,部分原因是上一财年计提减值后折旧费用减少;单向拉伸薄膜在食品包装用途上表现稳健;土木工程用土工格室受益于防灾及地基用途需求;农业材料则受益于Energy系列以及一般农业材料订单的暂时增加。从事独栋住宅租赁和总部大楼办公室租赁的房地产租赁分部营业收入持平于2,200万日元,利润由1,000万日元增至1,400万日元。各分部利润合计8.10亿日元,上年同期为5.91亿日元,另需扣除全公司费用3,700万日元(上年同期2,500万日元)。表中分部营业收入为对外部客户的销售额;化工产品分部另有1,100万日元的分部间销售。
借款增加,退休福利资产减少
总资产由2026年3月31日的536.73亿日元增长1.5%至544.92亿日元。应收账款增加5.93亿日元,电子记录债权增加2.68亿日元,存货增加5.5亿日元,而退休福利相关资产减少7.13亿日元至28.91亿日元。负债增长5.0%至226.48亿日元,主要因为短期借款增加14.2亿日元至28.2亿日元,应付票据及账款增加7.65亿日元,应交所得税、奖金准备金和长期借款的减少抵消了一部分。净资产下降0.8%至318.43亿日元:留存收益增加5.56亿日元,但其他综合收益累计额减少8.19亿日元。自有资本比率由59.4%降至58.0%。公司未编制季度现金流量表;折旧费用为3.87亿日元,上年同期为3.9亿日元。
业绩预期修改,分红预期上调
公司于同日另行发布公告,修改了2026年5月13日首次公布的上半年及全年业绩预期;决算短信只列出新数据,未列出此前的数据。公司目前预计2027年3月期营业收入543亿日元(+8.8%),营业利润27亿日元(+21.7%),经常利润29亿日元(+18.2%),归属于母公司股东的净利润26.5亿日元(+41.9%),每股收益212.09日元。上半年预计营业收入265亿日元,营业利润13亿日元。一季度分别完成全年预期营业收入的24.6%、营业利润的28.6%和净利润的38.5%,其中净利润的完成率因养老金收益而被抬高。
公司将此次分红预期修改定性为增加分红。目前计划中期50.00日元、期末45.00日元,全年合计95.00日元;2026年3月期按拆分后口径为63.00日元,即由拆分前实际支付的130.00日元换算而来的中期26.00日元,加上期末37.00日元。相比之下增长50.8%,约为预期每股收益的45%。对于本财年余下时间,公司预计经济将温和复苏,但提示了与中东局势相关的原材料及能源价格上涨、持续通胀对个人消费的影响,以及利率和汇率波动等风险。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 13,347 | 12,027 | +11.0% |
| 毛利(百万日元) | 2,332 | 2,012 | +15.9% |
| 毛利率 | 17.5% | 16.7% | +0.8个百分点 |
| 销售及一般管理费用(百万日元) | 1,559 | 1,445 | +7.9% |
| 营业利润(百万日元) | 772 | 567 | +36.2% |
| 营业利润率 | 5.8% | 4.7% | +1.1个百分点 |
| 经常利润(百万日元) | 884 | 660 | +34.0% |
| 特别利润(百万日元) | 585 | 1 | 无意义 |
| 税前利润(百万日元) | 1,468 | 659 | +122.8% |
| 归属于母公司所有者的净利润(百万日元) | 1,019 | 448 | +127.1% |
| 综合收益(百万日元) | 200 | 694 | −71.1% |
| 每股收益(日元) | 81.59 | 35.11 | +132.4% |
| 油墨——营业收入(百万日元) | 4,896 | 4,375 | +11.9% |
| 油墨——分部利润(百万日元) | 249 | 260 | −4.3% |
| 化工产品——营业收入(百万日元) | 6,339 | 5,883 | +7.7% |
| 化工产品——分部利润(百万日元) | 310 | 232 | +33.6% |
| 加工产品——营业收入(百万日元) | 2,089 | 1,745 | +19.7% |
| 加工产品——分部利润(百万日元) | 236 | 87 | +169.4% |
| 房地产租赁——营业收入(百万日元) | 22 | 22 | +0.1% |
| 房地产租赁——分部利润(百万日元) | 14 | 10 | +33.5% |
| 资产总额(百万日元) | 54,492 | 53,673 | +1.5% |
| 净资产(百万日元) | 31,843 | 32,106 | −0.8% |
| 自有资本比率 | 58.0% | 59.4% | −1.4个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 54,300 | — | +8.8% |
| 2027年3月期预期——营业利润(百万日元) | 2,700 | — | +21.7% |
| 2027年3月期预期——经常利润(百万日元) | 2,900 | — | +18.2% |
| 2027年3月期预期——净利润(百万日元) | 2,650 | — | +41.9% |
| 2027年3月期预期——每股收益(日元) | 212.09 | — | — |
| 年度每股分红(日元) | 95.00 | 63.00 | +50.8% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。