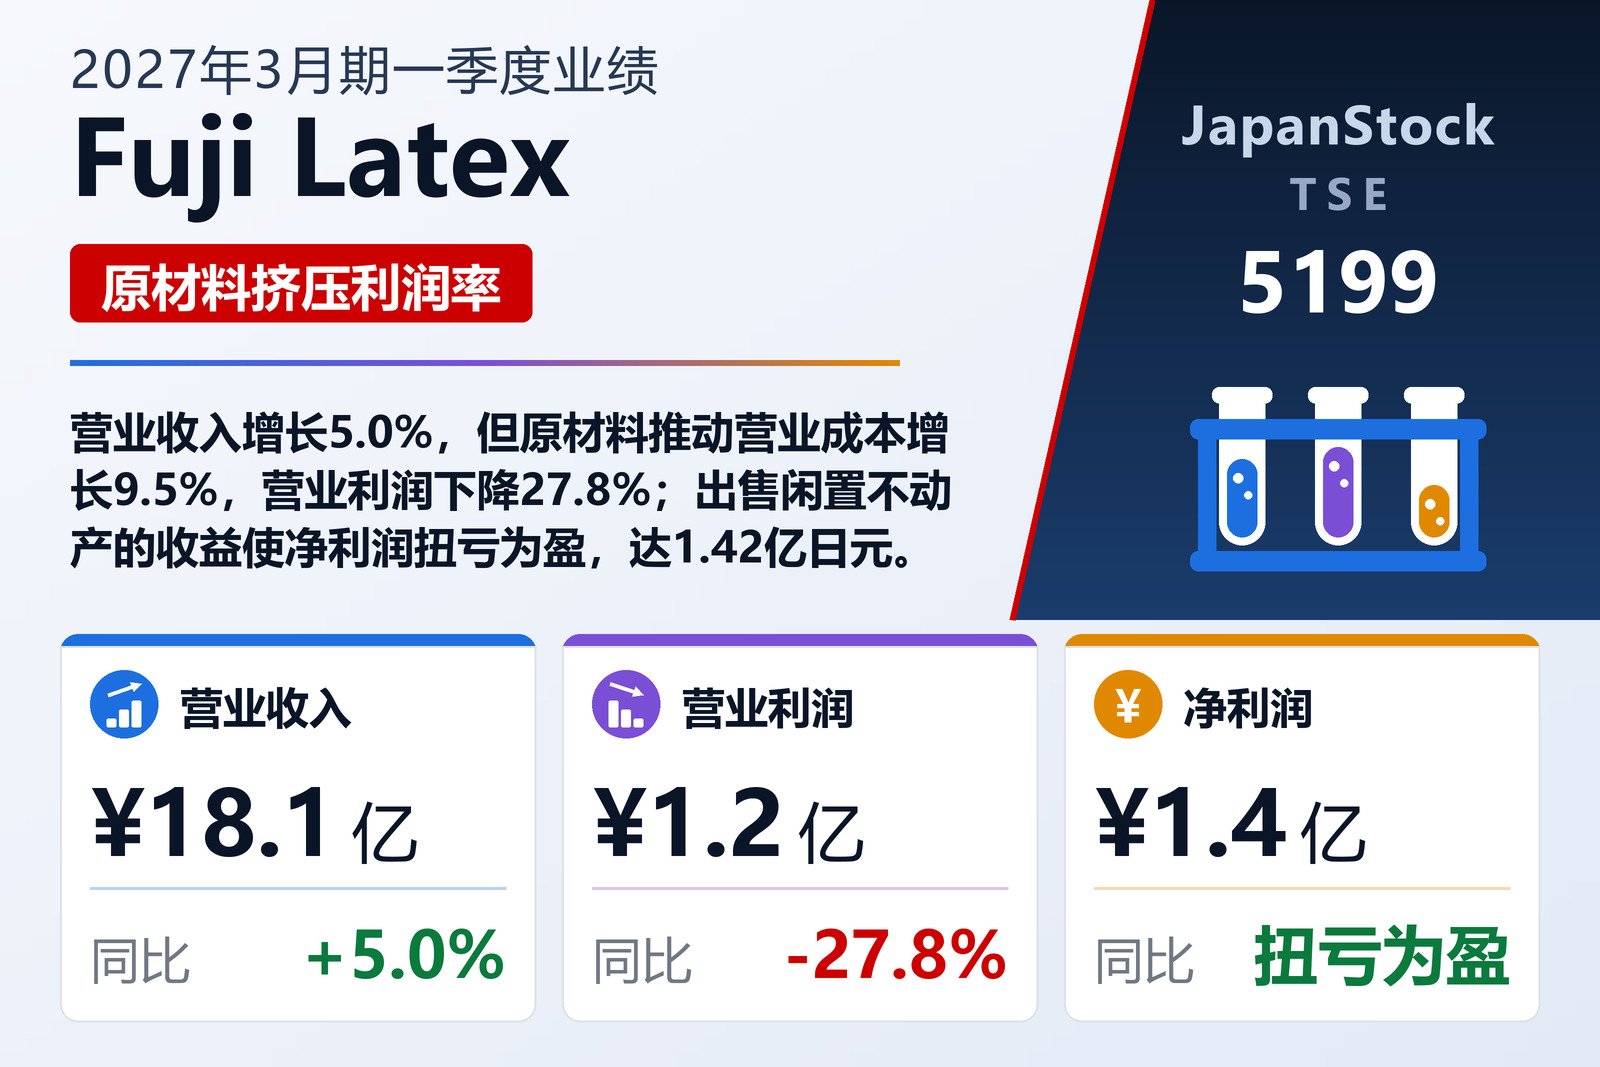
销售增长5.0%,营业利润下降27.8%
拥有医疗器械、精密仪器、以薄膜气球为主的SP业务以及食品容器四个报告分部的Fuji Latex Co., Ltd.(TSE: 5199)于2026年8月5日按日本会计准则公布2027年3月期一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入增长5.0%至18.12亿日元,但营业利润下降27.8%至1.17亿日元,经常利润下降34.5%至9,700万日元。归属于母公司股东的净利润为1.42亿日元,上年同期为亏损500万日元;每股收益为112.38日元,上年同期为每股亏损3.94日元。本季度财务报表未经审计师审阅,公司也未编制季度现金流量表。
公司表示,本期着力争取订单、扩大新产品销售,精密仪器业务带动了增长。本季度的问题就出在营业收入之下。营业成本增长9.5%至13.51亿日元,增速接近收入的两倍;公司将成本率上升归因于原材料价格大幅上涨,并称其影响远超销售增长带来的增益。营业成本占收入的比例由上年同期的71.5%升至74.6%,因此尽管收入增长,毛利仍下降6.1%至4.61亿日元,毛利率由28.5%收窄至25.4%。销售及一般管理费用增长4.7%至3.43亿日元,增速略低于收入但仍在增加,叠加毛利减少的3,000万日元,营业利润减少4,500万日元,营业利润率由9.5%降至6.5%。
利息增加和汇兑损失扩大了经常利润的降幅
经常利润降幅大于营业利润,下降34.5%至9,700万日元,公司将其归因于利率上升导致的利息支出增加以及汇兑损失扩大。营业外费用由2,180万日元增至2,650万日元:利息支出由1,680万日元增至1,930万日元,汇兑损失由30万日元增至240万日元,银团贷款手续费由190万日元增至240万日元。营业外收入由720万日元降至600万日元,营业外净支出因此由1,460万日元扩大至2,050万日元。
出售不动产与上年的减值损失共同扭转了最终损益
由亏转盈发生在经常利润之下,且两个年度的因素都在起作用。本季度公司计入固定资产出售收益4,500万日元的特别利润,公司将其与出售闲置不动产相联系;资产负债表上的土地在本季度减少了1.21亿日元。上年同期则相反:特别损失为1.491亿日元,几乎全部是因关闭栃木工厂而在医疗器械分部计提、主要针对土地的1.441亿日元减值损失。因此税前利润由900万日元增至1.42亿日元。所得税费用接近于零——当期税费1,600万日元被同等金额的递延所得税收益抵消——上年同期为1,400万日元,因此归属于母公司股东的净利润与税前利润相同,为1.42亿日元。综合收益为1.48亿日元,上年同期为亏损1,100万日元。
精密仪器撑起集团,两个小分部亏损扩大
精密仪器是规模远超其他的最大分部,营业收入增长3.4%至11.56亿日元,约占集团的64%,分部利润下降1.5%至2.78亿日元。公司称,随着市场复苏,未交付订单保持稳健,但销售增长带来的增益未能消化原材料和人工成本上升造成的成本率上升。该分部单独贡献的利润超过集团营业利润的两倍,差额来自由1.24亿日元增至1.34亿日元的未分配公司费用以及其他分部的亏损。
医疗器械分部增长最快,营业收入增长10.7%至5.83亿日元。公司解释说,停止生产避孕套导致的避孕套产品销售下滑的影响已经消除,健康护理产品线中的检测试剂和医疗用品也带动了销售。但分部利润仍下降25.4%至2,400万日元,公司将其归因于成品率等因素导致的成本率上升。
两个小分部亏损均有扩大。SP业务以薄膜气球为主的销售低迷,营业收入下降16.5%至2,200万日元,亏损由600万日元扩大至800万日元。食品容器分部的营业收入下降5.3%至5,000万日元,部分原因是新业务的盈利化进度滞后;亏损由2,100万日元扩大至4,200万日元,几乎翻倍,公司称原因之一是新生产设备投产和工厂搬迁时间推迟导致生产效率下降。两个分部合计亏损5,100万日元,上年同期为2,800万日元。
库存与应付账款增加,借款小幅减少
与2026年3月31日相比,总资产增加2.31亿日元至105.01亿日元。现金及存款增加3.22亿日元至25.88亿日元,库存也有所增加:商品及产品增加1亿日元,原材料及储备品增加1.58亿日元至9.69亿日元。应收票据及应收账款减少1.62亿日元,土地减少1.21亿日元。负债增加1.85亿日元至64.09亿日元,主要来自应付票据及应付账款增加2.11亿日元、奖金准备金增加9,300万日元和短期借款增加7,400万日元,部分被长期借款减少1.01亿日元和应交所得税减少9,100万日元所抵消。短期借款、一年内到期的公司债以及含一年内到期部分的长期借款合计约48.77亿日元,上一财年末为49.04亿日元。净资产增加4,500万日元至40.92亿日元,自有资本比率由39.4%降至39.0%。折旧费用为5,900万日元,上年同期为7,000万日元。
业绩预期与股息维持不变,一季度净利润已超过半年目标
公司维持2026年5月15日公布的全年预期:营业收入75亿日元,增长10.3%;营业利润4.8亿日元,增长15.4%;经常利润3.83亿日元,增长13.4%;归属于母公司股东的净利润2.87亿日元,增长351.0%,每股收益226.46日元。一季度完成了营业收入目标的24.2%和营业利润目标的24.5%。上半年预期为营业收入36.35亿日元(+6.1%)、营业利润1.99亿日元(−19.9%)、经常利润1.5亿日元(−30.1%)、净利润1.28亿日元(+240.9%)。仅一季度实现的净利润1.42亿日元已超过这一半年预期,而营业利润预期意味着二季度约8,200万日元,低于一季度的1.17亿日元。公司对这两点均未作说明。
股息预期同样维持不变,2027年3月期期末股息为每股83.00日元,2026年3月期为81.00日元。公司的经济评述提到:实际工资改善带动内需稳健;政策利率上调后日元仍然偏弱,通胀压力的担忧依然存在;地缘政治风险进一步上升;中国经济出现放缓迹象。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 1,812 | 1,725 | +5.0% |
| 毛利(百万日元) | 461 | 491 | −6.1% |
| 毛利率 | 25.4% | 28.5% | −3.0个百分点 |
| 销售及一般管理费用(百万日元) | 343 | 327 | +4.7% |
| 营业利润(百万日元) | 117 | 163 | −27.8% |
| 营业利润率 | 6.5% | 9.5% | −3.0个百分点 |
| 经常利润(百万日元) | 97 | 148 | −34.5% |
| 税前利润(百万日元) | 142 | 9 | +1,480.3% |
| 归属于母公司所有者的净利润(百万日元) | 142 | −5 | 扭亏为盈 |
| 综合收益(百万日元) | 148 | −11 | 扭亏为盈 |
| 每股收益(日元) | 112.38 | −3.94 | 扭亏为盈 |
| 医疗器械——营业收入(百万日元) | 583 | 526 | +10.7% |
| 医疗器械——分部利润(百万日元) | 24 | 32 | −25.4% |
| 精密仪器——营业收入(百万日元) | 1,156 | 1,118 | +3.4% |
| 精密仪器——分部利润(百万日元) | 278 | 282 | −1.5% |
| SP——营业收入(百万日元) | 22 | 27 | −16.5% |
| SP——分部利润(百万日元) | −8 | −6 | 亏损扩大 |
| 食品容器——营业收入(百万日元) | 50 | 53 | −5.3% |
| 食品容器——分部利润(百万日元) | −42 | −21 | 亏损扩大 |
| 资产总额(百万日元) | 10,501 | 10,270 | +2.3% |
| 净资产(百万日元) | 4,092 | 4,046 | +1.1% |
| 自有资本比率 | 39.0% | 39.4% | −0.4个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 7,500 | — | +10.3% |
| 2027年3月期预期——营业利润(百万日元) | 480 | — | +15.4% |
| 2027年3月期预期——经常利润(百万日元) | 383 | — | +13.4% |
| 2027年3月期预期——净利润(百万日元) | 287 | — | +351.0% |
| 2027年3月期预期——每股收益(日元) | 226.46 | — | — |
| 年度每股分红(日元) | 83.00 | 81.00 | +2.5% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。