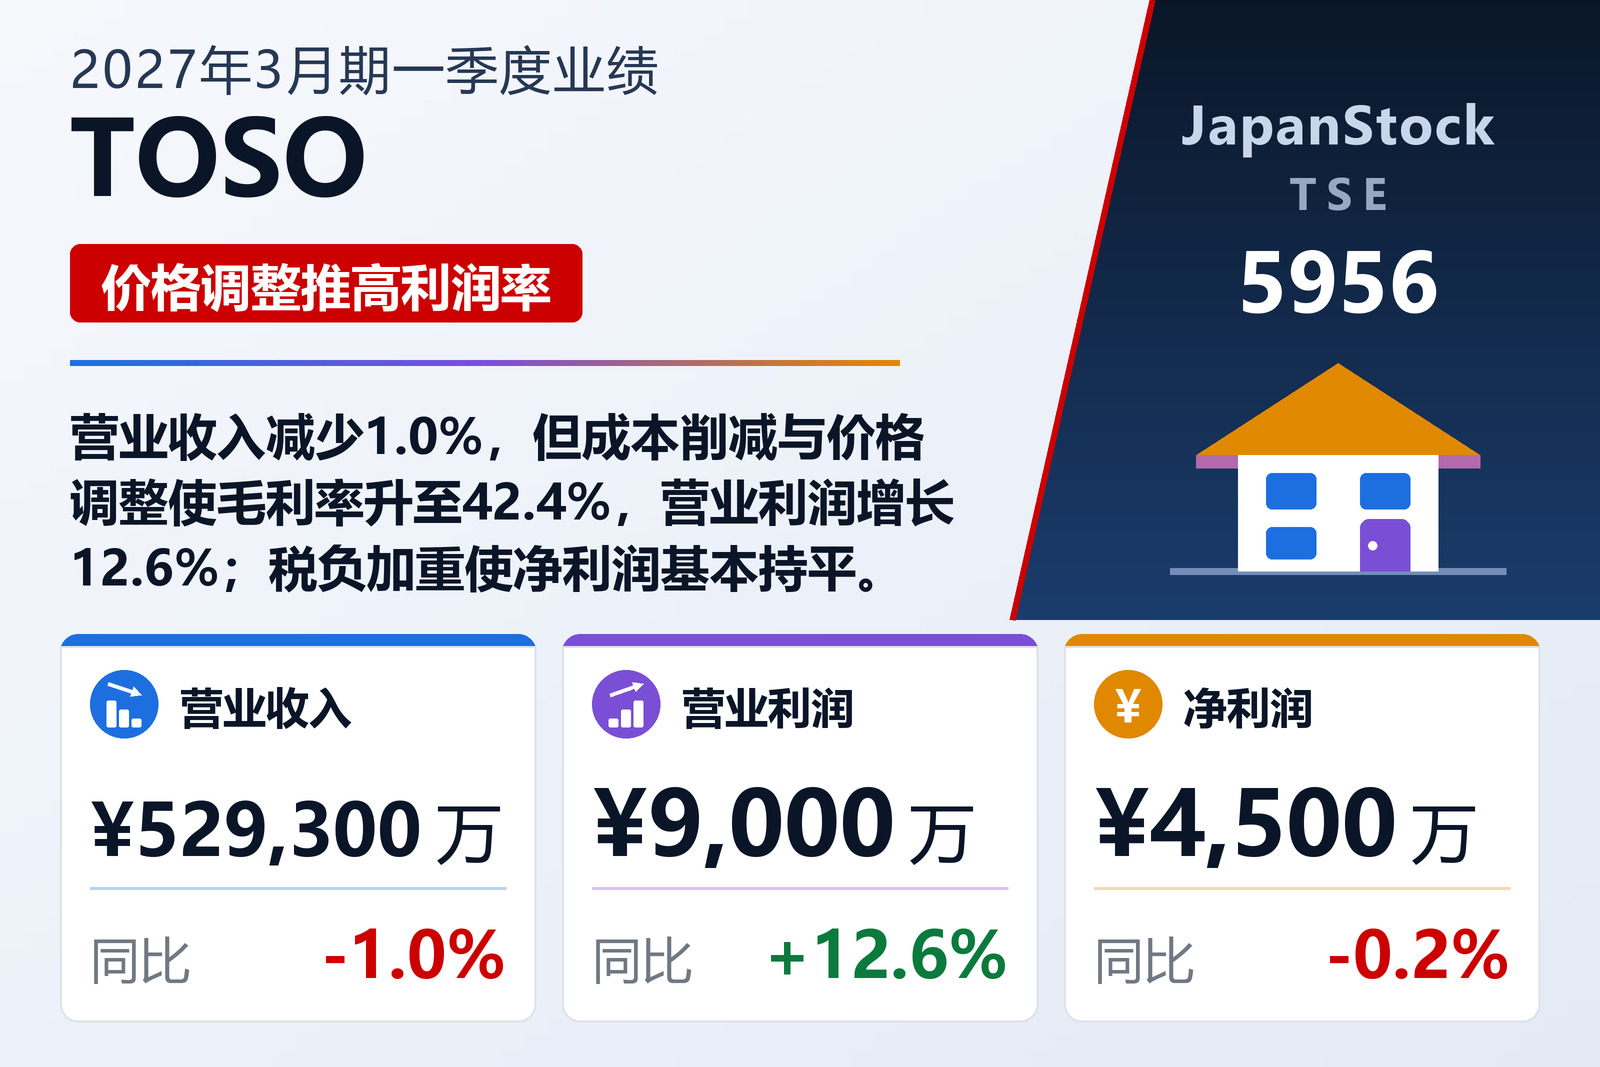
销售减少1.0%,营业利润增长12.6%
为住宅及非住宅建筑提供窗帘、卷帘等室内装饰产品的TOSO Co., Ltd.(TSE: 5956)于2026年8月5日按日本会计准则公布2027年3月期第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入减少1.0%至52.93亿日元,营业利润增长12.6%至9,000万日元,经常利润增长29.4%至1.21亿日元。归属于母公司所有者的净利润为4,500万日元,减少0.2%,但由于期内平均股数减少,每股收益由5.13日元小幅升至5.14日元。公司在东京证券交易所上市,季度财务报表经审计机构自愿审阅。
营业层面的结果,是一组小数字朝正确方向移动。营业收入比上年同期少5,400万日元,但营业成本下降得更快,减少1.8%至30.48亿日元,因此毛利基本持平于22.45亿日元(+0.1%),毛利率由41.9%升至42.4%。公司表示,原材料价格上涨与汇率波动推高了成本,但成本削减与价格调整足以抵消而有余。销售及一般管理费用减少0.3%至21.54亿日元:广告宣传费由1.821亿日元降至9,950万日元,公告将其归因于上年配合价格调整投放广告后的回落;员工工资则由6.580亿日元增至6.797亿日元,奖金由1.144亿日元增至1.445亿日元。合计来看,毛利增加330万日元,销售及一般管理费用减少690万日元,这正是营业利润增加额1,010万日元的全部来源。营业利润率由1.5%升至1.7%,无论前后都属微利。
营业利润以下,营业外收益推高经常利润,税负又将其收回
营业外损益净额为3,100万日元收益,同比增长129.8%。公告主要提到集团子公司迁移办公室带来的900万日元租赁解约收益;报表还显示汇兑收益180万日元(上年同期为汇兑损失650万日元),收到股利2,340万日元(上年同期1,890万日元),利息费用则由770万日元增至1,250万日元,抵消了一部分。经常利润因此增长29.4%至1.21亿日元。特别损益为约100万日元的净损失,主要是140万日元的固定资产报废损失,税前利润为1.20亿日元,增长29.1%。
这一增长并未传导到最终利润。所得税费用增长68.4%至7,390万日元,相当于税前利润的61.4%,上年同期为47.0%。TOSO以预计全年实际税率乘以税前利润的方式计算季度税费,公告对税负加重未作进一步说明。季度净利润为4,660万日元,减少5.9%;扣除归属于非控股股东的120万日元(上年同期390万日元)后,归属于母公司所有者的净利润为4,500万日元,减少0.2%。由于期内平均股数由8,869,318股降至8,837,226股,每股收益仍升至5.14日元。综合收益由上年同期亏损1.51亿日元转为2.05亿日元:其他综合收益为+1.591亿日元,上年同期为−2.005亿日元,其中有价证券评估收益1.165亿日元、递延套期收益800万日元(上年同期−1.044亿日元)以及外币报表折算收益3,700万日元(上年同期−9,740万日元)均与上年方向相反。
住宅与海外保持稳健,非住宅走弱
公告描述的建筑市场正朝两个方向移动。受《建筑基准法》与《建筑物节能法》修订前抢先需求的反作用影响而减少的新建住宅开工户数已转为回升,而非住宅建筑开工面积则持续下降。在中期计划“Vision2025”第三阶段(2024至2026年度)的最后一年,TOSO表示深耕核心的住宅市场,同时争取以住宿与医疗设施为主的非住宅项目,通过开发新用途扩大现有产品的销售领域,加强包括高端酒店在内的海外销售,并开拓新业务领域。结果喜忧参半:核心的国内住宅市场与海外销售表现良好,但国内非住宅领域以及通过开发新用途扩大销售的努力进展不顺,营业收入减少1.0%。
占营业收入约97.6%的室内装饰业务销售额为51.64亿日元,减少0.9%:住宅用新产品与海外大型项目有所贡献,但国内非住宅领域较上年回落。分部利润增长29.0%至8,600万日元,公司将其归因于自前年起分阶段实施的价格调整。6月,公司推出一款关闭状态下也可穿行的调光窗帘,并针对酷暑为调光卷帘增加隔热面料,自5月起在全国举办“Style Up”展示会推广新产品。销售手杖等生活辅助用品的其他业务,因对现有客户销售减少,销售额减少5.2%至1.28亿日元,利润则因销售下降叠加汇率导致的成本上升减少71.5%至300万日元。公告显示,两个分部的利润与合并营业利润之间没有调整项。
应收账款减少,存货增加,自有资本比率上升
资产总额较2026年3月31日减少2.64亿日元至228.05亿日元。应收票据及应收账款由39.29亿日元降至31.34亿日元,而商品及产成品由15.80亿日元增至17.87亿日元,原材料及储备品由23.90亿日元增至25.90亿日元。负债减少3.74亿日元至68.44亿日元,主要是应计费用(由7.19亿日元降至4.56亿日元)与应交所得税(由2.22亿日元降至8,800万日元)减少,短期借款则由27.18亿日元增至28.39亿日元。净资产增加1.10亿日元至159.60亿日元,主要来自有价证券评估收益增加,自有资本比率由68.3%升至69.6%,流动比率为297.0%(上期末291.3%)。TOSO未编制季度现金流量表;折旧摊销费为1.30亿日元,上年同期为1.49亿日元。
全年预期与较上年减少的分红预期均维持不变
TOSO维持了2026年5月13日随2026年3月期决算一同公布的2027年3月期全年预期:营业收入235亿日元(+1.1%),营业利润8.5亿日元(−11.0%),经常利润8.7亿日元(−11.5%),归属于母公司所有者的净利润5.6亿日元(−16.6%),每股收益63.24日元。对照这些目标,第一季度完成了营业收入的22.5%,但营业利润仅完成10.6%,经常利润13.9%,净利润8.0%;公告未说明全年利润预计如何分布。
分红预期同样未变:中期5.00日元、期末8.00日元,全年合计每股13.00日元,而2026年3月期为15.50日元(中期5.00日元、期末10.50日元),减少16.1%,约相当于预期每股收益的20.6%;季度公告未说明减少分红的原因。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 5,293 | 5,347 | −1.0% |
| 毛利(百万日元) | 2,245 | 2,242 | +0.1% |
| 毛利率 | 42.4% | 41.9% | +0.5个百分点 |
| 销售及一般管理费用(百万日元) | 2,154 | 2,161 | −0.3% |
| 营业利润(百万日元) | 90 | 80 | +12.6% |
| 营业利润率 | 1.7% | 1.5% | +0.2个百分点 |
| 经常利润(百万日元) | 121 | 94 | +29.4% |
| 税前利润(百万日元) | 120 | 93 | +29.1% |
| 归属于母公司所有者的净利润(百万日元) | 45 | 45 | −0.2% |
| 综合收益(百万日元) | 205 | −151 | 扭亏为盈 |
| 每股收益(日元) | 5.14 | 5.13 | +0.2% |
| 室内装饰——营业收入(百万日元) | 5,164 | 5,211 | −0.9% |
| 室内装饰——分部利润(百万日元) | 86 | 67 | +29.0% |
| 其他(生活辅助用品)——营业收入(百万日元) | 128 | 135 | −5.2% |
| 其他(生活辅助用品)——分部利润(百万日元) | 3 | 13 | −71.5% |
| 资产总额(百万日元) | 22,805 | 23,070 | −1.1% |
| 净资产(百万日元) | 15,960 | 15,850 | +0.7% |
| 自有资本比率 | 69.6% | 68.3% | +1.3个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 23,500 | — | +1.1% |
| 2027年3月期预期——营业利润(百万日元) | 850 | — | −11.0% |
| 2027年3月期预期——经常利润(百万日元) | 870 | — | −11.5% |
| 2027年3月期预期——净利润(百万日元) | 560 | — | −16.6% |
| 2027年3月期预期——每股收益(日元) | 63.24 | — | — |
| 年度每股分红(日元) | 13.00 | 15.50 | −16.1% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。