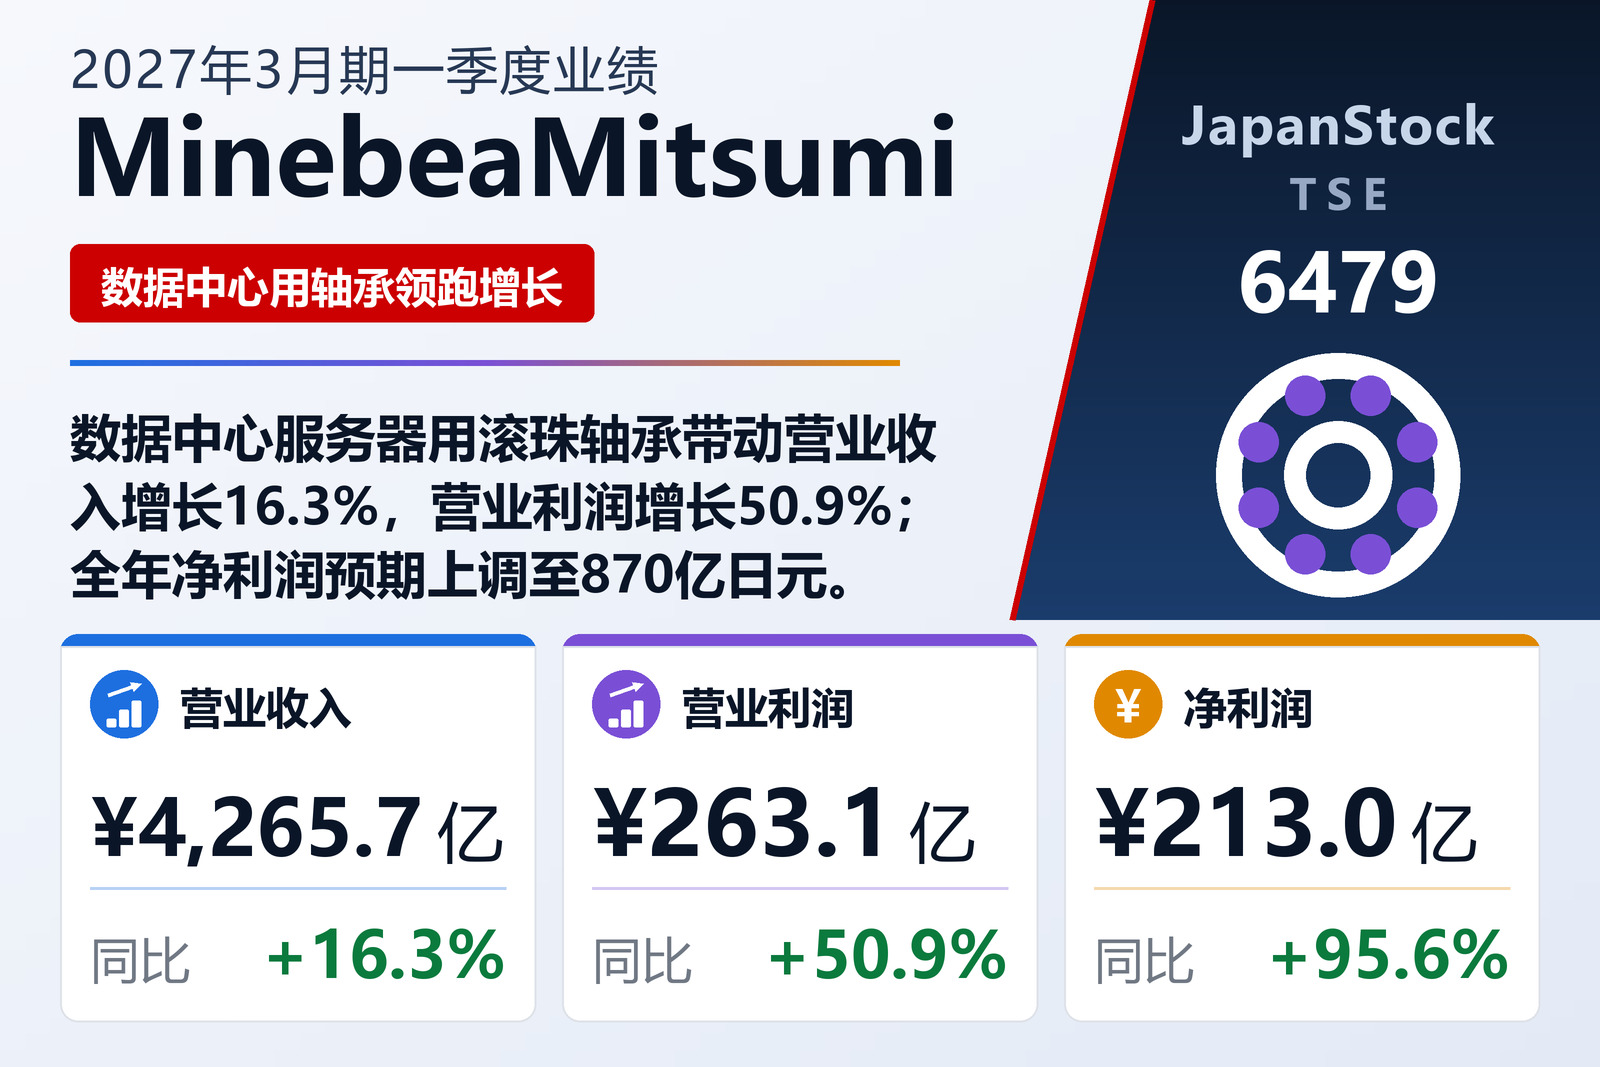
营业利润增速是营业收入的三倍
以滚珠轴承为主力产品、同时生产电机、半导体、光学器件以及汽车钥匙组件、门锁和门把手的日本制造商MinebeaMitsumi Inc.(TSE: 6479)于2026年8月5日按国际财务报告准则公布2027年3月期第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。营业收入增长16.3%至4,265.67亿日元,营业利润增长50.9%至263.13亿日元,税前利润增长91.2%至298.12亿日元,归属于母公司所有者的净利润增长95.6%至212.98亿日元,基本每股收益由27.12日元升至53.03日元。公告所列上市交易所为东京证券交易所。
改善主要来自毛利率。营业成本增长13.8%至3,469.48亿日元,明显低于16.3%的收入增速,毛利因此增长28.2%至796.19亿日元,毛利率由16.9%升至18.7%。销售及一般管理费用增长13.4%至520.13亿日元,同样慢于收入,占收入比重由12.5%降至12.2%。其下两项较小的科目则起了反作用:其他费用由2.37亿日元跃升至31.44亿日元,而其他收益仅由14.23亿日元增至18.51亿日元,净额对营业利润造成24.79亿日元的拖累,公告未披露明细。毛利增加的175.06亿日元,减去销售及一般管理费用增加的61.46亿日元,再减去这24.79亿日元,恰好等于营业利润增加的88.81亿日元;营业利润率仍由4.8%升至6.2%。
营业利润以下,金融收益贡献了大部分增幅
税前利润增长91.2%,远快于营业利润的50.9%,原因是净金融损益大幅逆转。金融收益由12.30亿日元增至67.37亿日元,金融费用由30.73亿日元小幅增至32.38亿日元,净金融费用18.43亿日元转为净收益34.99亿日元。现金流量表显示利息及股息收入为66.44亿日元,上年同期为11.11亿日元;公告未就这一跃升作出文字说明。所得税费用为86.20亿日元,实际税率约28.9%,上年同期为30.2%,季度利润增长94.7%至211.92亿日元。非控股权益承担亏损1.06亿日元,上年同期为400万日元,因此归属于母公司所有者的净利润212.98亿日元略高于集团合计。
综合收益为379.74亿日元,上年同期为76.43亿日元,增长396.8%,其与利润之间的差额主要来自汇率。其他综合收益为167.82亿日元,其中136.93亿日元为境外经营折算差额(上年同期为折算损失24.90亿日元),31.84亿日元为以公允价值计量且其变动计入其他综合收益的金融资产收益。
服务器与飞机用轴承撑起本季度
公司认为全球经济整体处于温和复苏轨道,但受中东局势紧张导致能源价格高企等影响,各地区表现不一;公司致力于改善生产效率、彻底削减成本,并专注于高附加值产品与新技术的开发和扩大销售。在此背景下,精密技术分部——产品包括滚珠轴承、主要用于飞机的杆端轴承、硬盘驱动器用枢轴组件及飞机用紧固件——营业收入增长23.7%至820.48亿日元,分部利润增长34.1%至191.19亿日元,利润率23.3%。据公告,滚珠轴承销售因数据中心服务器需求稳健而增加,杆端轴承则因飞机相关需求增加而增长。该分部营业收入不到集团的五分之一,却贡献了四个报告分部合计利润327.53亿日元的一半以上。本文所列分部营业收入均为对外部客户的销售额,合计等于集团营业收入。
电机、照明与传感分部的产品涵盖液晶背光、硬盘主轴电机,以及步进电机、直流电机、风扇电机、车载电机和测量仪器,主要受硬盘主轴电机与风扇电机需求增加带动,营业收入增长20.1%至1,245.21亿日元,分部利润增长58.3%至75.67亿日元。按收入计规模最大的半导体与电子分部营业收入1,342.17亿日元,增长14.5%,主要因光学器件销售增加,分部利润增长168.3%至59.95亿日元,增幅居各分部之首;但其4.5%的利润率在利润增长的三个分部中最低。
例外是生产汽车钥匙组件、门锁、门把手及工业设备零部件的进入系统解决方案分部。受主要客户汽车产量增加带动,营业收入增长7.0%至844.59亿日元,但分部利润由27.28亿日元下降97.3%至7,200万日元,减少26.56亿日元,公告将其归因于欧洲的结构改革。以软件设计开发及自制机械为主的其他业务营业收入增至13.22亿日元,但营业亏损由4.51亿日元扩大至6.46亿日元;未分配至各分部的全公司费用由61.15亿日元降至57.94亿日元。自本季度起,因组织调整,精密技术与电机、照明与传感之间,以及半导体与电子与进入系统解决方案之间的部分业务划分有所变更,上年同期分部数据已按变更后口径重新列示。
存货与现金增加,自有资本比率下降0.3个百分点
资产总额较2026年3月31日增加682.43亿日元至18,830.80亿日元,公司称主要源于现金及现金等价物、存货和固定资产增加。存货增加415.98亿日元至4,329.12亿日元,现金增加142.60亿日元至2,417.82亿日元,固定资产增加156.11亿日元至6,009.14亿日元,应收账款及其他应收款则减少265.35亿日元至3,299.82亿日元。负债增加404.63亿日元至9,442.69亿日元,主要是应付账款及其他应付款增加;公司债及借款合计4,894.24亿日元,上年度末为4,824.91亿日元。归属于母公司所有者的权益增长3.1%至9,267.24亿日元,但由于资产增速更快,该权益占资产总额的比率由49.5%降至49.2%。
经营活动现金流量由232.93亿日元增至474.62亿日元,接近翻番,公告称主要源于税前利润、187.42亿日元的折旧及摊销,以及存货和应收款的变动:应收款减少带来的301.27亿日元与应付款增加带来的170.18亿日元流入,足以覆盖370.56亿日元的存货增加。投资活动现金流出306.74亿日元,上年同期为190.09亿日元,主要是购置固定资产支出294.93亿日元(上年同期180.19亿日元),自由现金流约为167.88亿日元。筹资活动现金流出58.63亿日元,主要是支付股息100.40亿日元;上年同期因短期借款增加515.17亿日元,筹资活动为净流入385.54亿日元。
净利润预期上调40亿日元,收入与营业利润目标不变
MinebeaMitsumi在同一份公告中,根据第一季度业绩和近期情况修订了预期:将上半年归属于母公司所有者的净利润预期由365亿日元上调至405亿日元(+11.0%),全年由830亿日元上调至870亿日元(+4.8%),全年基本每股收益预期相应由206.68日元升至216.64日元;此前预期于2026年5月12日公布。营业收入与营业利润预期维持不变,全年分别为1.69万亿日元和1,200亿日元,上半年分别为8,465亿日元和530亿日元,因此新增的40亿日元预计来自营业利润以下的项目,但公告未说明具体来源。与2026年3月期实际业绩相比,全年计划意味着营业收入增长1.5%,营业利润增长15.4%,净利润较990.34亿日元下降12.2%。
对照上述目标,第一季度已完成全年营业收入的25.2%、营业利润的21.9%和净利润的24.5%。上半年预期意味着第二季度营业收入约4,199.33亿日元,略低于刚入账的4,265.67亿日元,营业利润266.87亿日元,与第一季度相近。就下半年而言,计划意味着营业收入8,435亿日元,比上年下半年低4.8%;营业利润670亿日元,增长12.4%;净利润465亿日元,比704.49亿日元下降34.0%。换言之,全年净利润的下降源于上年较高的比较基数,而非预期营业利润下滑。对于计划所隐含的余下期间收入下降,公告未作解释。
分红预期未作修订:中期30.00日元、期末30.00日元,全年合计60.00日元,上年为50.00日元,增长20.0%。公司表示将以约30%的合并分红率为目标决定年度分红;60.00日元约相当于预期每股收益216.64日元的27.7%。据公告,本季度财务报表未经审计师审阅,自本季度起适用的IFRS第9号与第7号修订影响轻微。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 426,567 | 366,925 | +16.3% |
| 毛利(百万日元) | 79,619 | 62,113 | +28.2% |
| 毛利率 | 18.7% | 16.9% | +1.7个百分点 |
| 销售及一般管理费用(百万日元) | 52,013 | 45,867 | +13.4% |
| 营业利润(百万日元) | 26,313 | 17,432 | +50.9% |
| 营业利润率 | 6.2% | 4.8% | +1.4个百分点 |
| 金融收益(百万日元) | 6,737 | 1,230 | +447.7% |
| 税前利润(百万日元) | 29,812 | 15,589 | +91.2% |
| 净利润(百万日元) | 21,192 | 10,885 | +94.7% |
| 归属于母公司所有者的净利润(百万日元) | 21,298 | 10,889 | +95.6% |
| 综合收益(百万日元) | 37,974 | 7,643 | +396.8% |
| 每股收益(日元) | 53.03 | 27.12 | +95.5% |
| 精密技术——营业收入(百万日元) | 82,048 | 66,304 | +23.7% |
| 精密技术——分部利润(百万日元) | 19,119 | 14,258 | +34.1% |
| 电机、照明与传感——营业收入(百万日元) | 124,521 | 103,644 | +20.1% |
| 电机、照明与传感——分部利润(百万日元) | 7,567 | 4,778 | +58.3% |
| 半导体与电子——营业收入(百万日元) | 134,217 | 117,210 | +14.5% |
| 半导体与电子——分部利润(百万日元) | 5,995 | 2,234 | +168.3% |
| 进入系统解决方案——营业收入(百万日元) | 84,459 | 78,899 | +7.0% |
| 进入系统解决方案——分部利润(百万日元) | 72 | 2,728 | −97.3% |
| 其他——营业收入(百万日元) | 1,322 | 868 | +52.1% |
| 其他——分部利润(百万日元) | −646 | −451 | 亏损扩大 |
| 资产总额(百万日元) | 1,883,080 | 1,814,837 | +3.8% |
| 净资产(百万日元) | 938,811 | 911,031 | +3.0% |
| 归属于母公司所有者的权益(百万日元) | 926,724 | 898,971 | +3.1% |
| 自有资本比率 | 49.2% | 49.5% | −0.3个百分点 |
| 经营活动现金流量(百万日元) | 47,462 | 23,293 | +103.8% |
| 2027年3月期预期——营业收入(百万日元) | 1,690,000 | — | +1.5% |
| 2027年3月期预期——营业利润(百万日元) | 120,000 | — | +15.4% |
| 2027年3月期预期——归属于母公司所有者的净利润(百万日元) | 87,000 | — | −12.2% |
| 2027年3月期预期——每股收益(日元) | 216.64 | — | −12.1% |
| 年度每股分红(日元) | 60.00 | 50.00 | +20.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。