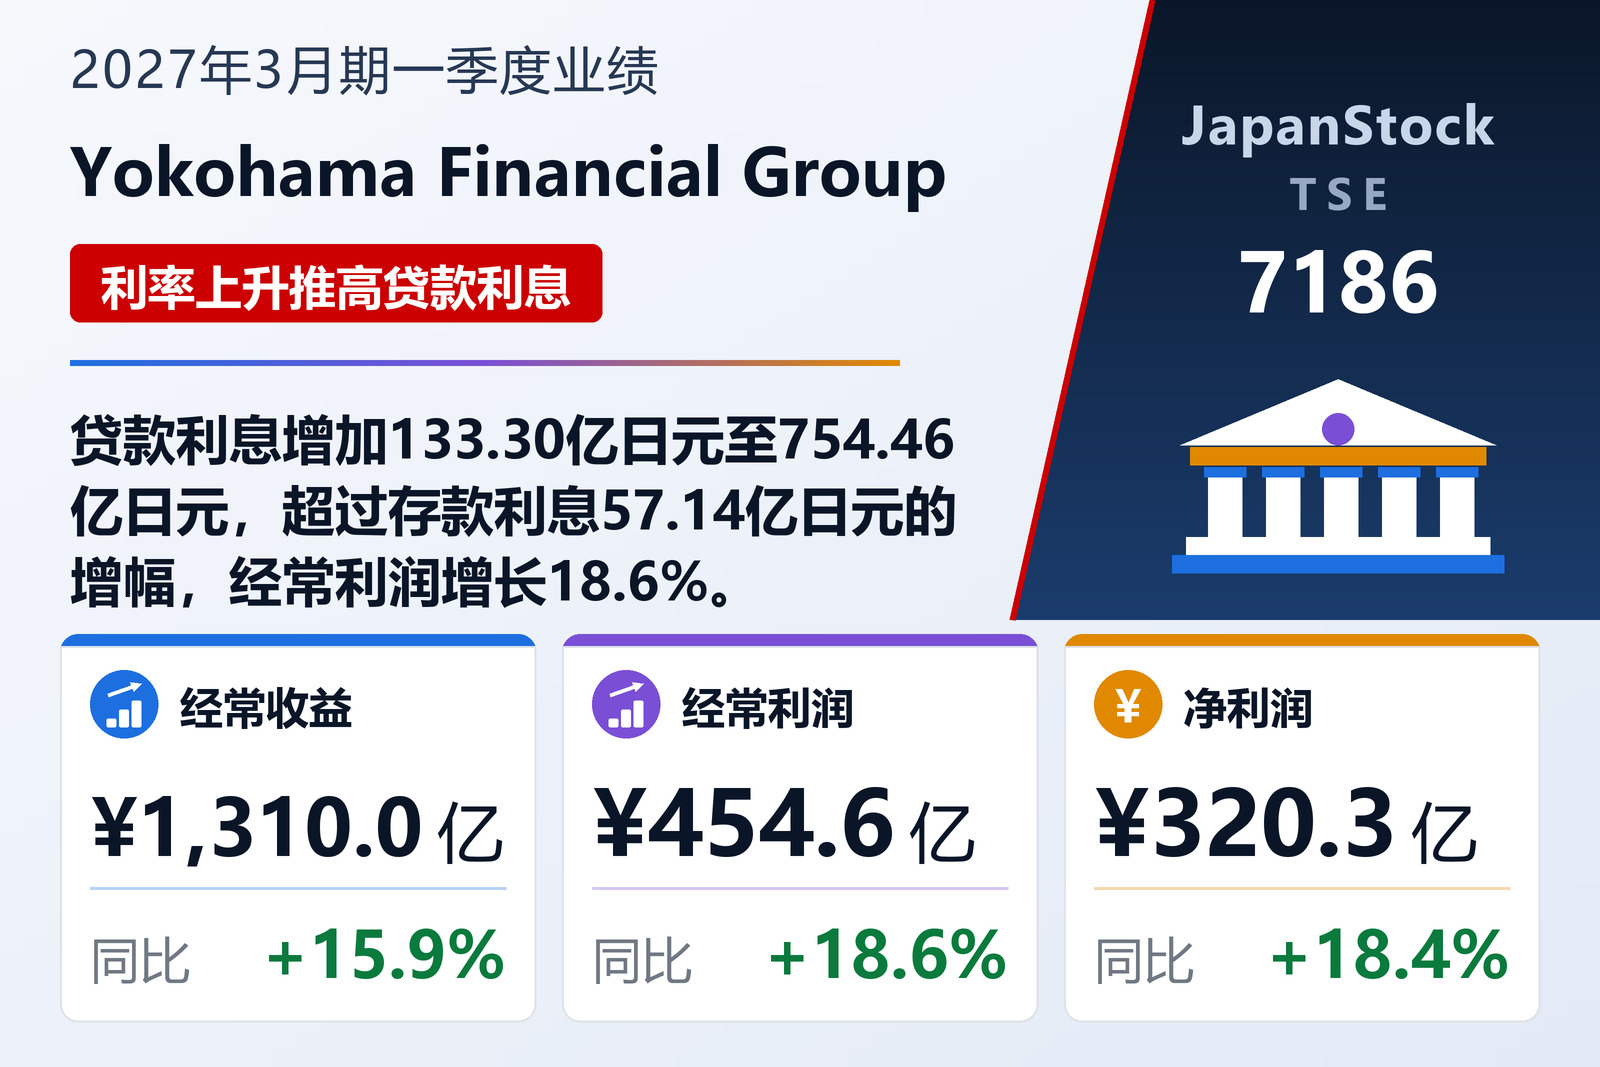
贷款利息增加推动经常收益增长15.9%
旗下拥有Bank of Yokohama、Higashi-Nippon Bank和Kanagawa Bank的控股公司Yokohama Financial Group, Inc.(TSE: 7186)于2026年8月5日按日本会计准则发布了2027年3月期一季度(2026年4月1日至6月30日)合并业绩。经常收益增长15.9%至1,309.98亿日元,经常利润增长18.6%至454.62亿日元,归属于母公司所有者的净利润增长18.4%至320.28亿日元,集团称这是一季度连续第四年实现利润增长。每股收益由23.68日元增至28.81日元,增幅21.7%,高于净利润增速,原因是期内平均流通股数由1,141,449,109股降至1,111,562,727股。
集团将经常收益的增长归因于利率环境改善带动贷款利息等资金运用收益增加。资金运用收益增长22.9%至976.62亿日元,其中贷款利息增长21.5%至754.46亿日元,有价证券利息及分红增长23.1%至96.22亿日元。其他业务收益增长12.4%至92.07亿日元,其他经常收益增长14.7%至53.02亿日元,但手续费收益由205.66亿日元下降9.3%至186.60亿日元。公告未说明手续费收益下降的原因。
存款利息与债券出售损失推高费用
经常费用增长14.6%至855.36亿日元。集团列出两项原因:一是存款利息增加等导致资金筹措费用上升;二是为改善投资组合而出售日元债券、解约投资信托所产生的损失,使其他业务费用增加。资金筹措费用增长30.5%至285.63亿日元,其中存款利息由131.57亿日元增长43.4%至188.71亿日元;其他业务费用增长29.4%至134.95亿日元。营业经费仅增长3.2%至372.19亿日元。按金额计算,贷款利息增加133.30亿日元,存款利息增加57.14亿日元;经常收益增加180.59亿日元,经常费用增加109.28亿日元,经常利润因此增加71.31亿日元。
经常利润以下变化不大。特别损失全部为固定资产处置损失,为1.91亿日元,上年同期为2.20亿日元,税前利润因此增长18.8%至452.72亿日元。所得税等增长19.6%至128.99亿日元,相当于税前利润的28.5%,上年同期为28.3%;归属于非控股股东的利润由2.85亿日元增至3.44亿日元。综合收益增长56.2%至754.62亿日元,原因是其他综合收益由209.89亿日元增至430.89亿日元,增长一倍以上,其中可供出售有价证券估值差额增加441.10亿日元,上年同期为216.41亿日元。
三家银行合计核心业务净利润增长27.2%
汇总三家银行单体数据的补充资料显示了改善的来源。业务毛利润增长12.9%至783.66亿日元,国内资金利润增加130.83亿日元至694.73亿日元,集团将其归因于利率环境改善带动存贷款利息及有价证券利息分红增加。这一增量消化了手续费净收益减少20.36亿日元至115.79亿日元的影响,以及其他业务亏损由35.13亿日元扩大至63.60亿日元的影响,后者包括国债等债券损失67.81亿日元(上年同期30.97亿日元)。经费增长4.0%至338.24亿日元,主要来自人工费用,集团称原因是基本工资上调及引入与业绩挂钩的奖金;费用收入比由46.8%改善至43.1%。剔除投资信托解约损益后的核心业务净利润增长27.2%至513.29亿日元。
三家银行的信贷相关费用为22.27亿日元,上年同期为净转回4.06亿日元;股票等相关损益则增加30.68亿日元至40.23亿日元。合计经常利润增长22.4%至474.96亿日元,合计净利润增长23.4%至360.10亿日元。仅Bank of Yokohama一家,剔除投资信托解约损益后的核心业务净利润就增长27.9%至487.75亿日元。按合并口径,集团年化净资产收益率(东京证券交易所口径)为8.9%,提高0.6个百分点;截至2026年6月30日,按《金融再生法》口径的不良债权比率持平于1.3%,相关债权为2,405.24亿日元。
公共存款流出致存款减少,贷款小幅增长
与2026年3月31日相比,总资产减少2.3%至25.08万亿日元,现金及存放同业由4.15万亿日元降至3.58万亿日元。存款减少6,129.82亿日元(2.9%)至20.26万亿日元,可转让存单减少17.1%至2,276.76亿日元。公告未说明原因,但三家银行按存款人划分的国内存款显示,公共存款较2026年3月31日减少7,182亿日元至7,828亿日元,而个人存款增加661亿日元,法人存款增加482亿日元。贷款增长0.1%(199.38亿日元)至17.69万亿日元,有价证券减少1.4%至3.03万亿日元。
净资产增长3.6%至1.47万亿日元,主要受可供出售有价证券估值差额由1,232.29亿日元增至1,673.39亿日元推动;自有资本比率由5.4%升至5.8%。集团指出,该比率并非日本资本充足率告示所定义的资本充足率,并表示将在计算完成后公布2026年6月末的资本充足率(国际统一标准)。合并口径有价证券净估值收益为1,814.67亿日元,2026年3月31日为1,179.54亿日元,其中股票净估值收益2,131.72亿日元超过债券净估值损失998.39亿日元。
全年预期及47日元分红预期不变
全年预期维持不变:经常利润1,915亿日元(+23.5%),归属于母公司所有者的净利润1,290亿日元(+21.1%),每股收益116.06日元。公告未给出经常收益预期。一季度净利润相当于全年目标的24.8%(集团自身计算),经常利润相当于23.7%。每股收益预期未计入集团同日另行公告决定的股票回购的影响。
分红预期同样不变,为中期23日元、期末24日元,全年47日元,较2026年3月期的38日元(中期17日元、期末21日元)增加23.7%。作为期后事项,集团于2026年7月30日与Sumitomo Mitsui Trust Bank及Fuyo General Lease签订了关于收购Sumitomo Mitsui Trust Panasonic Finance股份的最终协议。集团计划于2026年10月1日收购该公司部分股份,收购后该公司预计将成为权益法核算的联营企业;集团表示对合并业绩的影响仍在评估中。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 经常收益(百万日元) | 130,998 | 112,939 | +15.9% |
| ——资金运用收益(百万日元) | 97,662 | 79,445 | +22.9% |
| ——贷款利息(百万日元) | 75,446 | 62,116 | +21.5% |
| ——有价证券利息及分红(百万日元) | 9,622 | 7,815 | +23.1% |
| ——手续费收益(百万日元) | 18,660 | 20,566 | −9.3% |
| ——其他业务收益(百万日元) | 9,207 | 8,188 | +12.4% |
| 经常费用(百万日元) | 85,536 | 74,608 | +14.6% |
| ——资金筹措费用(百万日元) | 28,563 | 21,886 | +30.5% |
| ——存款利息(百万日元) | 18,871 | 13,157 | +43.4% |
| ——其他业务费用(百万日元) | 13,495 | 10,432 | +29.4% |
| ——营业经费(百万日元) | 37,219 | 36,048 | +3.2% |
| 经常利润(百万日元) | 45,462 | 38,331 | +18.6% |
| 税前利润(百万日元) | 45,272 | 38,110 | +18.8% |
| 归属于母公司所有者的净利润(百万日元) | 32,028 | 27,036 | +18.4% |
| 综合收益(百万日元) | 75,462 | 48,311 | +56.2% |
| 每股收益(日元) | 28.81 | 23.68 | +21.7% |
| 核心业务净利润(剔除投资信托解约损益),三家银行合计(百万日元) | 51,329 | 40,332 | +27.2% |
| 资产总额(百万日元) | 25,082,919 | 25,670,496 | −2.3% |
| 存款(百万日元) | 20,264,272 | 20,877,254 | −2.9% |
| 可转让存单(百万日元) | 227,676 | 274,750 | −17.1% |
| 贷款(百万日元) | 17,687,342 | 17,667,404 | +0.1% |
| 有价证券(百万日元) | 3,034,189 | 3,077,662 | −1.4% |
| 净资产(百万日元) | 1,469,601 | 1,418,344 | +3.6% |
| 自有资本比率 | 5.8% | 5.4% | +0.4个百分点 |
| 2027年3月期预期——经常利润(百万日元) | 191,500 | — | +23.5% |
| 2027年3月期预期——净利润(百万日元) | 129,000 | — | +21.1% |
| 2027年3月期预期——每股收益(日元) | 116.06 | — | — |
| 年度每股分红(日元) | 47.00 | 38.00 | +23.7% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。