支撑本季度的是铜价与金价,而非销量
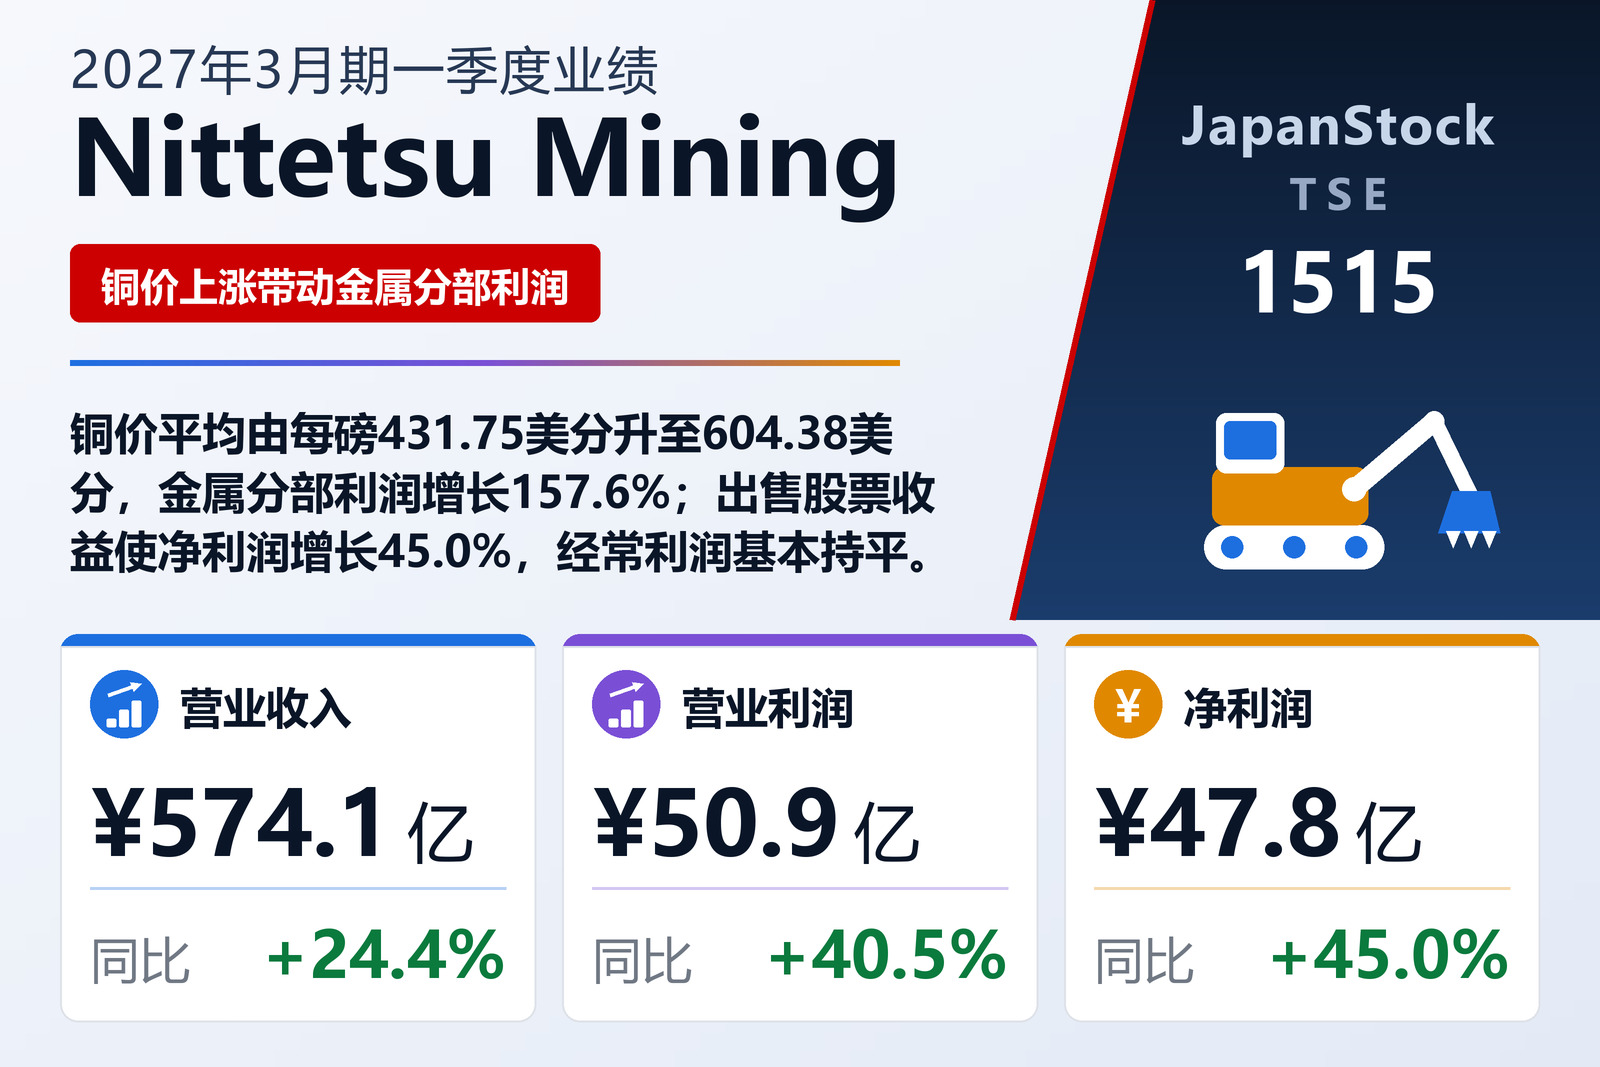
业务涵盖石灰石、电解铜与铜精矿、产业机械与环保产品、房地产以及地热与太阳能发电的资源集团Nittetsu Mining Co., Ltd.(TSE: 1515)于2026年8月6日按日本会计准则公布第一季度合并业绩,期间为2026年4月1日至6月30日的三个月。销售收入增长24.4%至574.06亿日元,营业利润增长40.5%至50.88亿日元,归属于母公司所有者的净利润增长45.0%至47.82亿日元,经常利润则下降0.6%至44.70亿日元。每股收益由41.91日元升至61.27日元,上年数字已按2025年10月1日生效的每1股拆分为5股进行调整。公司在东京证券交易所上市。
公告将销售增长归因于金属分部:电解铜与电解金的国内销售价格上涨,使该分部销售收入增长41.8%至347.37亿日元。补充资料显示了其中有多少来自价格。铜价平均为每磅604.38美分,上年同期为431.75美分,上涨40.0%;日元平均为1美元兑159.49日元,上年同期为144.59日元。销量则走向相反:电解铜销量由11,964吨降至11,028吨,铜精矿由10,067吨降至7,497吨。尽管如此,电解铜收入仍由166.48亿日元增长42.9%至237.87亿日元——按本站计算,每吨收入约增加55%;铜精矿收入由49.64亿日元小幅增至50.19亿日元;公告未作细分的其他金属收入由28.82亿日元增至59.30亿日元。
成本增速快于销售,但管理费用几乎未动
营业成本增长26.4%至457.89亿日元,比销售增速高出两个百分点,因此毛利仅增长17.3%至116.17亿日元,毛利率由21.5%降至20.2%。将其转化为40.5%营业利润增幅的是管理费用:销售及一般管理费用仅增长3.9%至65.29亿日元,营业利润率由7.8%升至8.9%。分部层面,金属分部利润由7.83亿日元增至20.19亿日元,公告将其归因于汇率变动以及铜价上涨带来的阿塔卡马矿山利润增加。这12.36亿日元的增幅大于分部利润合计的增幅(由43.83亿日元增至55.45亿日元),因为其余四个分部合计略有下降。营业利润改善的其余部分来自调整项:未分配至任何分部的全公司费用(主要为一般管理费、试验研究费和勘探费)由8.11亿日元降至5.05亿日元,公告未解释其原因。
权益法亏损与汇兑损失使经常利润原地踏步
营业利润14.68亿日元的增量在营业外项目中被悉数抵消且有余。营业外收入由11.84亿日元降至9.47亿日元,原因是上年2.63亿日元的权益法投资收益和一笔小额汇兑收益未再出现。营业外费用由3.08亿日元增至15.64亿日元:权益法投资亏损4.50亿日元、汇兑损失3.22亿日元、衍生品估值损失2.90亿日元、利息费用2.42亿日元(上年1.26亿日元),以及停产和关闭矿山的管理费用1.17亿日元(上年6,200万日元)。营业外净额因此由+8.76亿日元转为−6.17亿日元,经常利润为44.70亿日元,上年同期为44.96亿日元。公告将原因归结为权益法投资损益恶化和汇兑损失,但未说明涉及哪些关联公司或衍生品头寸。
推高净利润的是出售股票,而非经营
特别利润由5.43亿日元增至31.83亿日元,主要来自27.59亿日元的投资有价证券出售收益(上年不足100万日元)和4.21亿日元的固定资产出售收益(上年800万日元)。上年的特别利润主要是5.35亿日元的开发分担款收入,本期未再发生。特别损失为8,500万日元,上年为4,400万日元。税前利润因此增长51.5%至75.68亿日元。所得税费用由13.11亿日元增至23.40亿日元,实际税率由26.2%升至30.9%;扣除归属于非控股股东的4.44亿日元后,归属于母公司所有者的净利润为47.82亿日元。公告将增长归因于持有股票出售收益的增加。综合收益为82.56亿日元,上年同期为24.90亿日元,增长231.5%;其他综合收益由−11.94亿日元转为30.28亿日元,其中有价证券估值收益13.71亿日元(上年为估值损失9.48亿日元),外币折算调整+7.63亿日元(上年−16.77亿日元)。
石灰石销量下降,较小分部变化不大
矿石分部受燃料相关商品及部分子公司销售增长带动,销售收入增长4.1%至173.63亿日元,但由于主力产品石灰石销量减少,分部利润下降0.3%至24.78亿日元:石灰石销量由572.2万吨降至519.9万吨,收入由93.80亿日元降至89.49亿日元。机械与环境分部机械销售与上年持平,环保产品由27.01亿日元增至31.11亿日元,销售收入增长10.7%至41.41亿日元,但环保部门主力产品水处理剂的原材料价格上涨,利润下降14.4%至4.19亿日元。房地产分部销售收入下降5.6%至6.84亿日元,但折旧费用减少使利润增长3.9%至4.45亿日元。可再生能源分部地热与上年持平,太阳能发电收入减少,销售收入下降1.3%至4.78亿日元;地热部门维修费用增加,利润下降5.9%至1.83亿日元。
存货与借款增加,两家美国子公司纳入集团
资产总额由2026年3月31日的3,104.12亿日元增长5.3%至3,269.51亿日元。在产品由201.66亿日元增至297.66亿日元,原材料及储备品由40.10亿日元增至94.92亿日元,现金及存款则由434.59亿日元降至395.86亿日元。负债方面,应付账款由248.26亿日元增至347.67亿日元,长期借款由447.19亿日元增至530.69亿日元,负债总额增长10.9%至1,582.99亿日元。净资产仅增长0.6%至1,686.51亿日元,原因是公司回购了股份——库存股由1,317,977股增至2,522,877股——自有资本比率因此由50.7%降至48.4%。
有两家公司首次纳入合并范围。2026年4月20日,董事会决议向其在美国的全资子公司Nittetsu Mining USA LLC增资,并通过该公司取得美国企业Wedgetail Operations LLC的权益;出资于2026年4月28日完成。由于两家公司的资本金均达到母公司资本金的十分之一以上,二者均属于特定子公司。公告未说明Wedgetail的业务内容及投资金额。
预期不变,但假设低于一季度价格
全年预期与2026年5月13日公布的数字相同:销售收入2,325亿日元(+10.9%),营业利润140亿日元(−25.6%),经常利润115亿日元(−43.1%),归属于母公司所有者的净利润120亿日元(−14.5%),每股收益153.72日元。一季度已完成预期销售收入的24.7%、营业利润的36.3%、经常利润的38.9%和净利润的39.9%。全年假设的铜价每磅550.00美分、汇率1美元兑155.00日元均低于一季度平均的604.38美分和159.49日元;本份公告未解释预期所隐含的利润下降。
分红预期同样未变:中期31.00日元、期末31.00日元,全年合计62.00日元。由于股票拆分,公告未填写2026年3月期的全年分红合计:中期分红为拆分前的117.00日元,期末分红为拆分后的48.00日元。将中期分红除以五得到23.40日元,按拆分后口径计算2026年3月期全年分红为71.40日元——这是本站的计算,并非公司数据。季度结束后,自7月中旬起,智利中部至南部连续数日遭遇暴雨,合并子公司Arqueros Mining所在的科金博大区也受到影响;公司表示对集团业绩的影响仍在调查中。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 57,406 | 46,132 | +24.4% |
| 毛利(百万日元) | 11,617 | 9,905 | +17.3% |
| 毛利率 | 20.2% | 21.5% | −1.3个百分点 |
| 销售及一般管理费用(百万日元) | 6,529 | 6,284 | +3.9% |
| 营业利润(百万日元) | 5,088 | 3,620 | +40.5% |
| 经常利润(百万日元) | 4,470 | 4,496 | −0.6% |
| 特别利润(百万日元) | 3,183 | 543 | +486.2% |
| 税前利润(百万日元) | 7,568 | 4,996 | +51.5% |
| 归属于母公司所有者的净利润(百万日元) | 4,782 | 3,297 | +45.0% |
| 每股收益(日元) | 61.27 | 41.91 | +46.2% |
| 矿石——营业收入(百万日元) | 17,363 | 16,687 | +4.1% |
| 矿石——分部利润(百万日元) | 2,478 | 2,486 | −0.3% |
| 金属——营业收入(百万日元) | 34,737 | 24,495 | +41.8% |
| 金属——分部利润(百万日元) | 2,019 | 783 | +157.6% |
| 机械与环境——营业收入(百万日元) | 4,141 | 3,740 | +10.7% |
| 机械与环境——分部利润(百万日元) | 419 | 489 | −14.4% |
| 房地产——营业收入(百万日元) | 684 | 725 | −5.6% |
| 房地产——分部利润(百万日元) | 445 | 428 | +3.9% |
| 可再生能源——营业收入(百万日元) | 478 | 484 | −1.3% |
| 可再生能源——分部利润(百万日元) | 183 | 195 | −5.9% |
| 电解铜销量(吨) | 11,028 | 11,964 | −7.8% |
| 铜价,期间平均(美分/磅) | 604.38 | 431.75 | +40.0% |
| 汇率,期间平均(日元/美元) | 159.49 | 144.59 | +10.3% |
| 资产总额(百万日元) | 326,951 | 310,412 | +5.3% |
| 净资产(百万日元) | 168,651 | 167,622 | +0.6% |
| 归属于母公司所有者的权益(百万日元) | 158,111 | 157,307 | +0.5% |
| 自有资本比率 | 48.4% | 50.7% | −2.3个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 232,500 | — | +10.9% |
| 2027年3月期预期——营业利润(百万日元) | 14,000 | — | −25.6% |
| 2027年3月期预期——经常利润(百万日元) | 11,500 | — | −43.1% |
| 2027年3月期预期——归属于母公司所有者的净利润(百万日元) | 12,000 | — | −14.5% |
| 2027年3月期预期——每股收益(日元) | 153.72 | — | — |
| 年度每股分红(日元) | 62.00 | — | — |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。