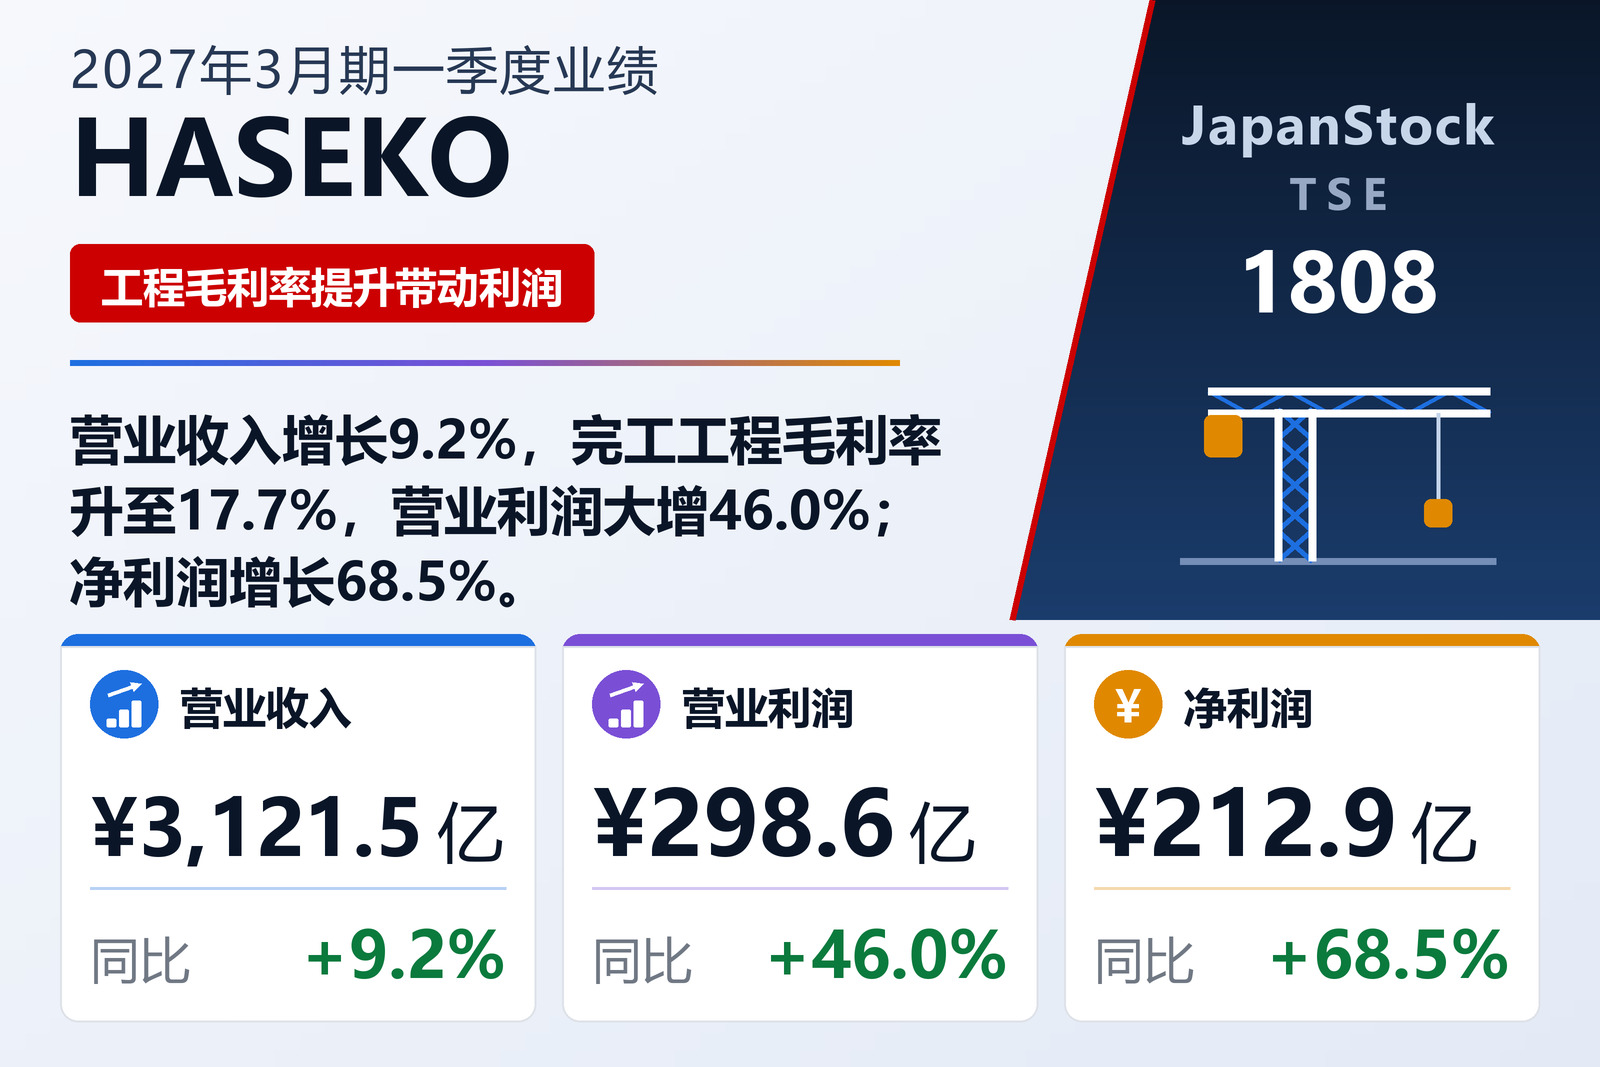
营业收入增长9.2%,营业利润增长46.0%
以公寓建设为核心业务的建筑承包商HASEKO Corporation(TSE: 1808)于2026年8月6日按日本会计准则公布了2027年3月期第一季度(2026年4月1日至6月30日)合并业绩。营业收入增长9.2%至3,121.48亿日元,营业利润增长46.0%至298.57亿日元,经常利润增长58.9%至304.55亿日元,归属于母公司所有者的净利润增长68.5%至212.87亿日元。每股收益为80.39日元,上年同期为46.34日元,增长73.5%,快于净利润增幅,原因是期内平均流通股数由272,641,364股降至264,800,425股。
财报给出的增利原因只有一个:完工工程毛利率上升。完工工程收入基本持平,为1,533.62亿日元,上年同期为1,537.62亿日元,但其成本由1,335.01亿日元降至1,261.87亿日元,完工工程毛利因此增长34.1%至271.75亿日元,毛利率由13.2%升至17.7%。房地产销售带来的是规模而非利润率:收入增长23.7%至1,271.66亿日元,毛利增长16.9%至174.67亿日元。毛利总额增长24.3%至517.88亿日元,集团毛利率由14.6%升至16.6%。由于销售及一般管理费用仅增长3.4%至219.31亿日元,毛利增加的101.29亿日元几乎全部转化为营业利润,营业利润率由7.2%升至9.6%。
营业利润以下:权益法投资损益扭亏为盈
经常利润增速高于营业利润。管理层讨论未作说明,但损益表显示了原因:权益法投资损益由上年同期亏损5.63亿日元转为收益11.20亿日元,营业外收入由6.16亿日元增至21.95亿日元,同时利息费用由11.16亿日元增至14.53亿日元。非经常性项目规模很小:非经常性损失8,200万日元,其中减值损失7,700万日元。税前利润增长59.2%至303.74亿日元,所得税增长40.8%至90.71亿日元,实际税率由33.8%降至29.9%,因此净利润增速高于经常利润。综合收益增长147.5%至202.12亿日元,但低于净利润,原因是其他综合收益为负10.91亿日元,主要来自证券估值差额减少30.14亿日元,外币折算调整正20.14亿日元部分抵消。
建设相关业务撑起本季度
规模最大的建设相关业务营业收入增长3.7%至2,350.10亿日元,分部利润增长50.6%至231.59亿日元。公司表示,其土地信息收集能力、产品策划能力、施工质量、严守工期的态度以及高效的生产体系获得开发商认可,利润率随之上升。房地产相关业务因新建待售公寓交付增加,营业收入增长18.6%至598.46亿日元,利润增长12.2%至69.04亿日元。管理运营业务因以获取租赁管理委托为目的的公寓开发和出售项目减少,营业收入下降0.4%至375.23亿日元,利润下降3.9%至17.42亿日元。在夏威夷瓦胡岛运营商业设施并开发新独栋住宅项目的海外业务,营业收入为11.67亿日元(上年同期13.70亿日元),分部亏损4.13亿日元(上年同期亏损1.43亿日元)。分部数据包含213.98亿日元的分部间销售,其中185.81亿日元属于建设相关业务。
母公司订单额近乎翻倍
订单数据为母公司单体口径。母公司订单额增长93.8%至2,487.76亿日元,其中工程订单2,435.93亿日元,增长97.5%。待售公寓订单增长66.9%至1,996.94亿日元,租赁公寓及员工宿舍等订单由3.13亿日元跃升至412.94亿日元。母公司新承接待售公寓建设工程19项:首都圈13项,其中200户以上的大型项目6项;近畿、东海地区6项,其中200户以上的大型项目4项。竣工项目共13项,其中包括租赁公寓等2项。订单额已达到母公司上半年订单预期3,300亿日元的75.4%,公司表示基本符合原定计划;该预期和全年订单预期7,300亿日元均未调整。
代收款减少带动现金下降,自有资本比率上升
总资产由2026年3月31日的14,177.24亿日元减少4.6%至13,530.50亿日元,主要原因是代收款由684.13亿日元降至461.96亿日元,现金及存款随之由2,799.68亿日元降至2,302.93亿日元。在建房地产项目支出由2,964.45亿日元增至3,177.44亿日元,待售房地产则由2,548.20亿日元降至2,434.97亿日元。负债减少718.67亿日元至7,824.07亿日元,净资产增长1.3%至5,706.43亿日元,自有资本比率由39.7%升至42.1%。借款及公司债合计4,185.44亿日元,上年度末为4,250亿日元。本季度未编制现金流量表;折旧费为21.78亿日元,上年同期为19.07亿日元。本季度新纳入合并范围的公司1家,为Haseko Home Holdings。
业绩预期不变,仅修订不影响合并业绩的母公司预期
合并业绩预期未作修订。HASEKO预计截至2026年9月30日的上半年营业收入6,300亿日元(+5.8%),营业利润490亿日元(+18.5%),经常利润470亿日元(+19.5%),净利润300亿日元(+23.9%)。截至2027年3月31日的全年预计营业收入1.38万亿日元(+8.4%),营业利润1,100亿日元(+11.4%),经常利润1,050亿日元(+11.6%),净利润660亿日元(+20.4%),每股收益249.19日元。仅第一季度就完成了上半年营业利润预期的60.9%和净利润预期的71.0%,意味着第二季度营业利润约为191.43亿日元,而本季度已实现298.57亿日元;财报未对此作出说明。
发生变化的是母公司单体预期。HASEKO原本预计集团内部重组将带来非经常性收益,经进一步研究后预计不再计入,因此将单体净利润预期下调70亿日元,上半年调至465亿日元(−13.1%),全年调至690亿日元(−9.2%)。由于属于合并范围内公司之间的交易,公司表示合并业绩预期不受影响。股息预期同样不变,全年100.00日元(中期50.00日元、期末50.00日元),2026年3月期为95.00日元。季度结束后,董事会于2026年8月6日决议,于2026年8月21日以每股2,659.5日元向董事及员工股票给付计划的信托处置库存股4,151,500股,总额11,040,914,250日元,相当于已发行股份的1.42%。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 312,148 | 285,906 | +9.2% |
| 毛利(百万日元) | 51,788 | 41,659 | +24.3% |
| 毛利率 | 16.6% | 14.6% | +2.0个百分点 |
| 完工工程毛利率 | 17.7% | 13.2% | +4.5个百分点 |
| 销售及一般管理费用(百万日元) | 21,931 | 21,206 | +3.4% |
| 营业利润(百万日元) | 29,857 | 20,453 | +46.0% |
| 营业利润率 | 9.6% | 7.2% | +2.4个百分点 |
| 经常利润(百万日元) | 30,455 | 19,163 | +58.9% |
| 归属于母公司所有者的净利润(百万日元) | 21,287 | 12,633 | +68.5% |
| 综合收益(百万日元) | 20,212 | 8,166 | +147.5% |
| 每股收益(日元) | 80.39 | 46.34 | +73.5% |
| 建设相关——营业收入(百万日元) | 235,010 | 226,655 | +3.7% |
| 建设相关——分部利润(百万日元) | 23,159 | 15,375 | +50.6% |
| 房地产相关——营业收入(百万日元) | 59,846 | 50,450 | +18.6% |
| 房地产相关——分部利润(百万日元) | 6,904 | 6,152 | +12.2% |
| 管理运营——营业收入(百万日元) | 37,523 | 37,674 | −0.4% |
| 管理运营——分部利润(百万日元) | 1,742 | 1,811 | −3.9% |
| 海外——营业收入(百万日元) | 1,167 | 1,370 | −14.8% |
| 海外——分部利润(百万日元) | −413 | −143 | 亏损扩大 |
| 订单额(母公司)(百万日元) | 248,776 | 128,336 | +93.8% |
| 其中工程(母公司)(百万日元) | 243,593 | 123,368 | +97.5% |
| 资产总额(百万日元) | 1,353,050 | 1,417,724 | −4.6% |
| 净资产(百万日元) | 570,643 | 563,451 | +1.3% |
| 自有资本比率 | 42.1% | 39.7% | +2.4个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 1,380,000 | — | +8.4% |
| 2027年3月期预期——营业利润(百万日元) | 110,000 | — | +11.4% |
| 2027年3月期预期——经常利润(百万日元) | 105,000 | — | +11.6% |
| 2027年3月期预期——净利润(百万日元) | 66,000 | — | +20.4% |
| 2027年3月期预期——每股收益(日元) | 249.19 | — | — |
| 年度每股分红(日元) | 100.00 | 95.00 | +5.3% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。