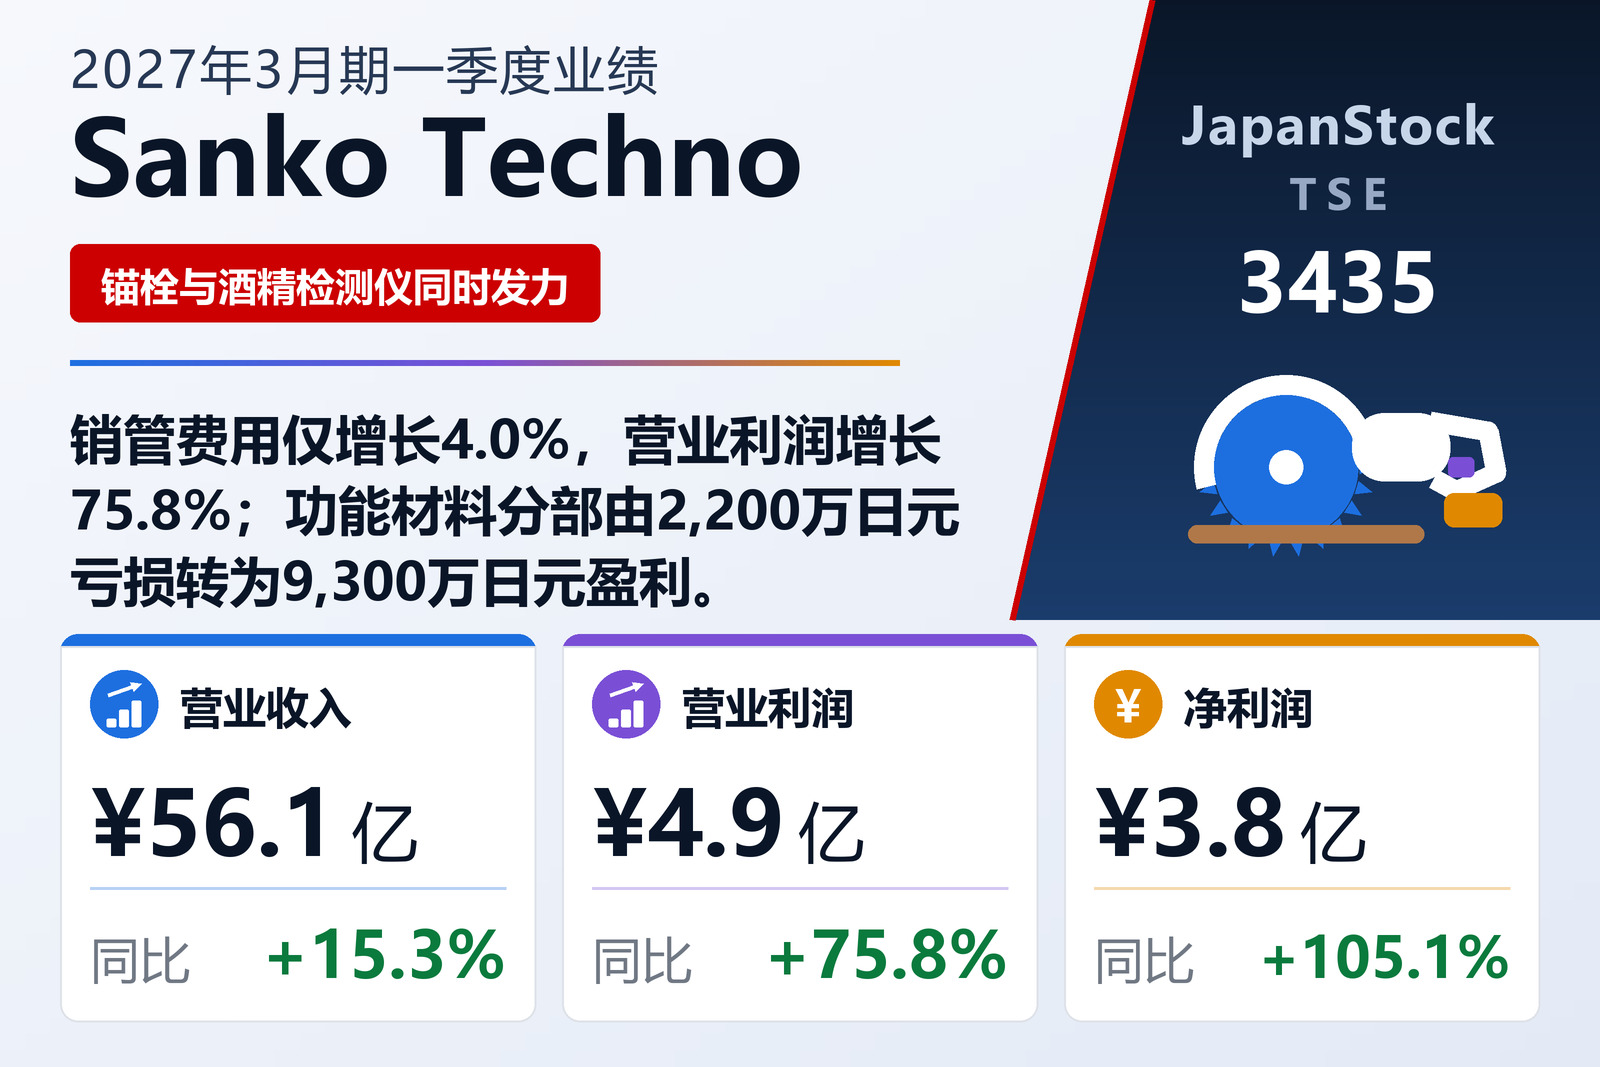
营业收入增长15.3%,营业利润增长75.8%——差距主要来自销管费用
Sanko Techno Co., Ltd.(TSE: 3435)是一家以混凝土浇筑完成后再安装的锚栓为主力产品的紧固件与功能材料集团。公司于2026年8月6日按日本会计准则公布了2026年4月1日至6月30日三个月的合并第一季度业绩。营业收入增长15.3%至56.14亿日元,营业利润增长75.8%至4.91亿日元,经常利润增长86.8%至5.21亿日元,归属于母公司所有者的净利润增长105.1%至3.83亿日元,每股收益为48.41日元,上年同期为23.63日元。文件列明的上市交易所为东京证券交易所。
从15.3%的收入增幅到75.8%的利润增幅,中间是一道算术题,而这道题几乎就是本季度的全部。营业成本增长14.2%至38.85亿日元,略慢于收入,毛利因此增长17.7%至17.28亿日元,毛利率由30.16%升至30.79%,提高0.63个百分点。更大的变化在这条线之下:销售及一般管理费用仅增长4.0%至12.37亿日元,不到收入增速的三分之一,其占销售额的比重由24.43%降至22.04%。两项差额合计把营业利润率从5.74%推高至8.75%,而这三个百分点中约五分之四来自费用端,而非价格。
一笔合伙投资收益把经常利润推到了营业利润之前
经常利润增长86.8%至5.21亿日元,比营业利润增速快11个百分点,而这多出来的部分几乎由一个项目解释。营业外收益增长82.6%,至6,800万日元,上年同期为3,700万日元,其中包含上年同期为零的合伙投资收益3,900万日元;反方向上,上年同期900万日元的汇兑收益没有重现,取而代之的是50万日元的汇兑损失。营业外费用基本持平,为3,800万日元,上年同期3,700万日元,其中利息支出由700万日元升至1,000万日元,销售折扣由2,600万日元降至2,500万日元。剔除这笔合伙投资收益,经常利润增速约为72.8%,与营业利润增速相当。
再往下,本季度都是小项目。特别收益为180万日元(出售投资有价证券170万日元、出售固定资产10万日元),特别损失为固定资产报废损失50万日元。税前季度净利润5.22亿日元,增长86.3%;所得税等1.38亿日元,增长53.5%,远低于税前利润的增速,隐含实际税率由32.2%降至26.5%。该税率是估计而非计算:文件说明其采用季度特有的会计处理,即合理估计全年税前利润对应的实际税率,再乘以季度税前利润。季度净利润为3.84亿日元,其中90万日元归属于非控股股东(上年同期300万日元),归属于母公司所有者的部分为3.83亿日元。
综合收益为3.98亿日元,上年同期为2,300万日元,相当于十七倍,下方任何一条利润线都达不到这个倍数。原因在于其他综合收益由−1.67亿日元转为+1,400万日元:其他有价证券评估差额由−4,100万日元转为+7,000万日元,外币折算调整虽仍为负,但由−1.26亿日元收窄至−5,600万日元。这是会计层面的变动而非经营层面的变动,所以综合收益的波动远大于净利润。
锚栓顶住了涨价,酒精检测仪让较小分部扭亏
紧固分部是两个分部中较大的一个,占对外销售的77%,收入增长12.0%至43.30亿日元,分部利润增长22.5%至6.43亿日元。文件逐一说明产品:被公司称为主力产品的后装锚栓,尽管2026年6月实施了价格调整,销售仍然稳健;电动液压工具与上年持平;已完工工程收入低于上年。三者之中价格调整最为关键,因为需求消化得了的涨价会直接落在利润率上——分部利润增速接近分部收入增速的两倍,正是这个样子。
功能材料分部较小,变化却更剧烈:收入增长27.6%至12.83亿日元,分部损益由2,200万日元亏损转为9,300万日元盈利。文件把原因归于酒精检测仪,主要由自动点名系统带动,表现强劲并高于上年;包装物流设备也高于上年,电子基板与上年持平,玻璃钢板材低于上年。按绝对金额看,两个分部对本季度的贡献几乎相同:紧固分部增加了1.18亿日元分部利润,功能材料分部增加了1.15亿日元,尽管前者是增长22.5%,后者是扭亏为盈。上述分部收入为对外部客户的销售;分部间内部销售4,500万日元在合并时抵销。不分摊至任一分部的总部费用增长9.5%,至2.52亿日元;分部利润合计7.36亿日元与报告营业利润4.91亿日元之间的调整额为−2.45亿日元。
资产负债表收缩,自有资本比率因此上升
资产总额由2026年3月31日的287.52亿日元下降2.5%至280.24亿日元,减少7.27亿日元。减少全部来自流动资产,流动资产下降4.3%至168.29亿日元:应收票据、应收账款及合同资产减少9.80亿日元至34.69亿日元,而现金及存款增加2.54亿日元至50.53亿日元——这是回款把应收款换成了现金,而非业务规模发生变化。固定资产基本持平,增长0.2%至111.95亿日元。
负债下降快于资产,减少9.4%至76.21亿日元。流动负债下降10.0%至39.80亿日元,其中应交所得税由3.62亿日元降至1.58亿日元,奖金拨备由1.63亿日元升至3.03亿日元;非流动负债下降8.8%至36.41亿日元,主要因为长期借款由25.25亿日元偿还至21.84亿日元。把公司债与流动、非流动借款相加,有息负债由39.52亿日元降至35.27亿日元,一个季度内下降10.8%。净资产微增0.3%至204.03亿日元:留存收益仅增加5,000万日元,因为本季度3.83亿日元的净利润几乎被期内支付的2026年3月期期末分红(每股42.00日元)全部抵消。负债下降而权益上升,自有资本比率由69.4%升至71.4%。公司未编制季度现金流量表;文件披露折旧9,300万日元、商誉摊销400万日元,均与上年同期接近。
全年预期为下滑,而第一季度已占上半年的大部分
Sanko Techno维持2026年5月13日公布的两项预期不变。上半年累计预期营业收入110亿日元(+7.1%)、营业利润7亿日元(−6.2%)、经常利润7亿日元(−15.2%)、净利润5亿日元(−10.9%),每股收益63.18日元。截至2027年3月31日的全年预期营业收入240亿日元(+10.3%)、营业利润17.7亿日元(−1.3%)、经常利润17.8亿日元(−4.1%)、归属于母公司所有者的净利润12.5亿日元(−21.5%),每股收益157.94日元。
把刚公布的季度与这些数字对照,形状并不寻常。第一季度56.14亿日元的营业收入相当于预期上半年的51.0%、预期全年的23.4%,大致是一个正常季度。但第一季度4.91亿日元的营业利润相当于预期上半年的70.2%、全年的27.7%,3.83亿日元的净利润相当于预期上半年的76.6%。若按字面理解,预期意味着7至9月季度的营业利润约为2.08亿日元,远低于刚刚入账的4.91亿日元,整个下半年约为10.7亿日元。文件既未修订预期,也未解释这一落差;唯一的说明是5月13日的数字没有变化。
全年预期中有两点值得分开看。营业收入预期增长10.3%,而每一条利润线都预期下降,也就是说公司预计这一年会一边增长一边少赚——与刚刚公布的季度正好相反,而文件没有给出任何理由。而且预期的降幅越往利润表下方越大,从营业利润的−1.3%到经常利润的−4.1%,再到净利润的−21.5%。经常利润与净利润降幅之间的17个百分点落在经常利润之下,落在税金或不会重复的项目里,而文件没有指明那是什么。
分红提高至46.00日元,全部在期末支付
分红预期同样未作调整。Sanko Techno计划在2027年3月期每股派发46.00日元,2026年3月期为42.00日元,增加9.5%;与上年一样,全部在期末支付,中期不派发:第二季度末分红预计为0.00日元,本次文件亦未列明分红支付起始日。对照预期每股收益157.94日元,分红率约为29%。
文件的事务性部分平淡无奇,而这本身值得记录。合并范围没有变化,会计方针没有变更,会计估计没有变更,也没有追溯重述;唯一适用的特殊处理是上文提到的估计全年实际税率。已发行股份维持在8,745,408股,库存股增加96股至831,039股,本季度加权平均股数为7,914,369股,上年同期为7,907,565股。季度财务报表未经注册会计师或审计法人复核,公司未编制补充说明资料,也未举办业绩说明会。公司重申自2025年3月期启动、至2027年3月期结束的中期经营计划'S.T.G Vision2026',并列出人才培养、整体最优化与新业务创造三项课题。它对建筑市场的描述是:2024年加班监管带来的劳动力短缺正传导为工期延误,钢材价格在高位之后重新转入上行,而基础设施建设需求使市场保持坚挺。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 5,614 | 4,871 | +15.3% |
| 毛利(百万日元) | 1,728 | 1,469 | +17.7% |
| 毛利率 | 30.79% | 30.16% | +0.63个百分点 |
| 销售及一般管理费用(百万日元) | 1,237 | 1,189 | +4.0% |
| 营业利润(百万日元) | 491 | 279 | +75.8% |
| 营业利润率 | 8.75% | 5.74% | +3.01个百分点 |
| 经常利润(百万日元) | 521 | 279 | +86.8% |
| 归属于母公司所有者的净利润(百万日元) | 383 | 186 | +105.1% |
| 每股收益(日元) | 48.41 | 23.63 | +104.9% |
| 综合收益(百万日元) | 398 | 23 | +1,615.1% |
| 紧固——营业收入(百万日元) | 4,330 | 3,865 | +12.0% |
| 紧固——分部利润(百万日元) | 643 | 525 | +22.5% |
| 功能材料——营业收入(百万日元) | 1,283 | 1,006 | +27.6% |
| 功能材料——分部利润(百万日元) | 93 | −22 | 扭亏为盈 |
| 分部利润调整额(含未分摊总部费用)(百万日元) | −245 | −223 | +10.0% |
| 现金及存款(百万日元) | 5,053 | 4,798 | +5.3% |
| 有息负债(公司债及借款)(百万日元) | 3,527 | 3,952 | −10.8% |
| 资产总额(百万日元) | 28,024 | 28,752 | −2.5% |
| 净资产(百万日元) | 20,403 | 20,337 | +0.3% |
| 股东权益(百万日元) | 20,021 | 19,951 | +0.4% |
| 自有资本比率 | 71.4% | 69.4% | +2.0个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 24,000 | — | +10.3% |
| 2027年3月期预期——营业利润(百万日元) | 1,770 | — | −1.3% |
| 2027年3月期预期——经常利润(百万日元) | 1,780 | — | −4.1% |
| 2027年3月期预期——净利润(百万日元) | 1,250 | — | −21.5% |
| 2027年3月期预期——每股收益(日元) | 157.94 | — | — |
| 年度每股分红(日元) | 46.00 | 42.00 | +9.5% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。