销售额增长6.2%,但成本增长更快
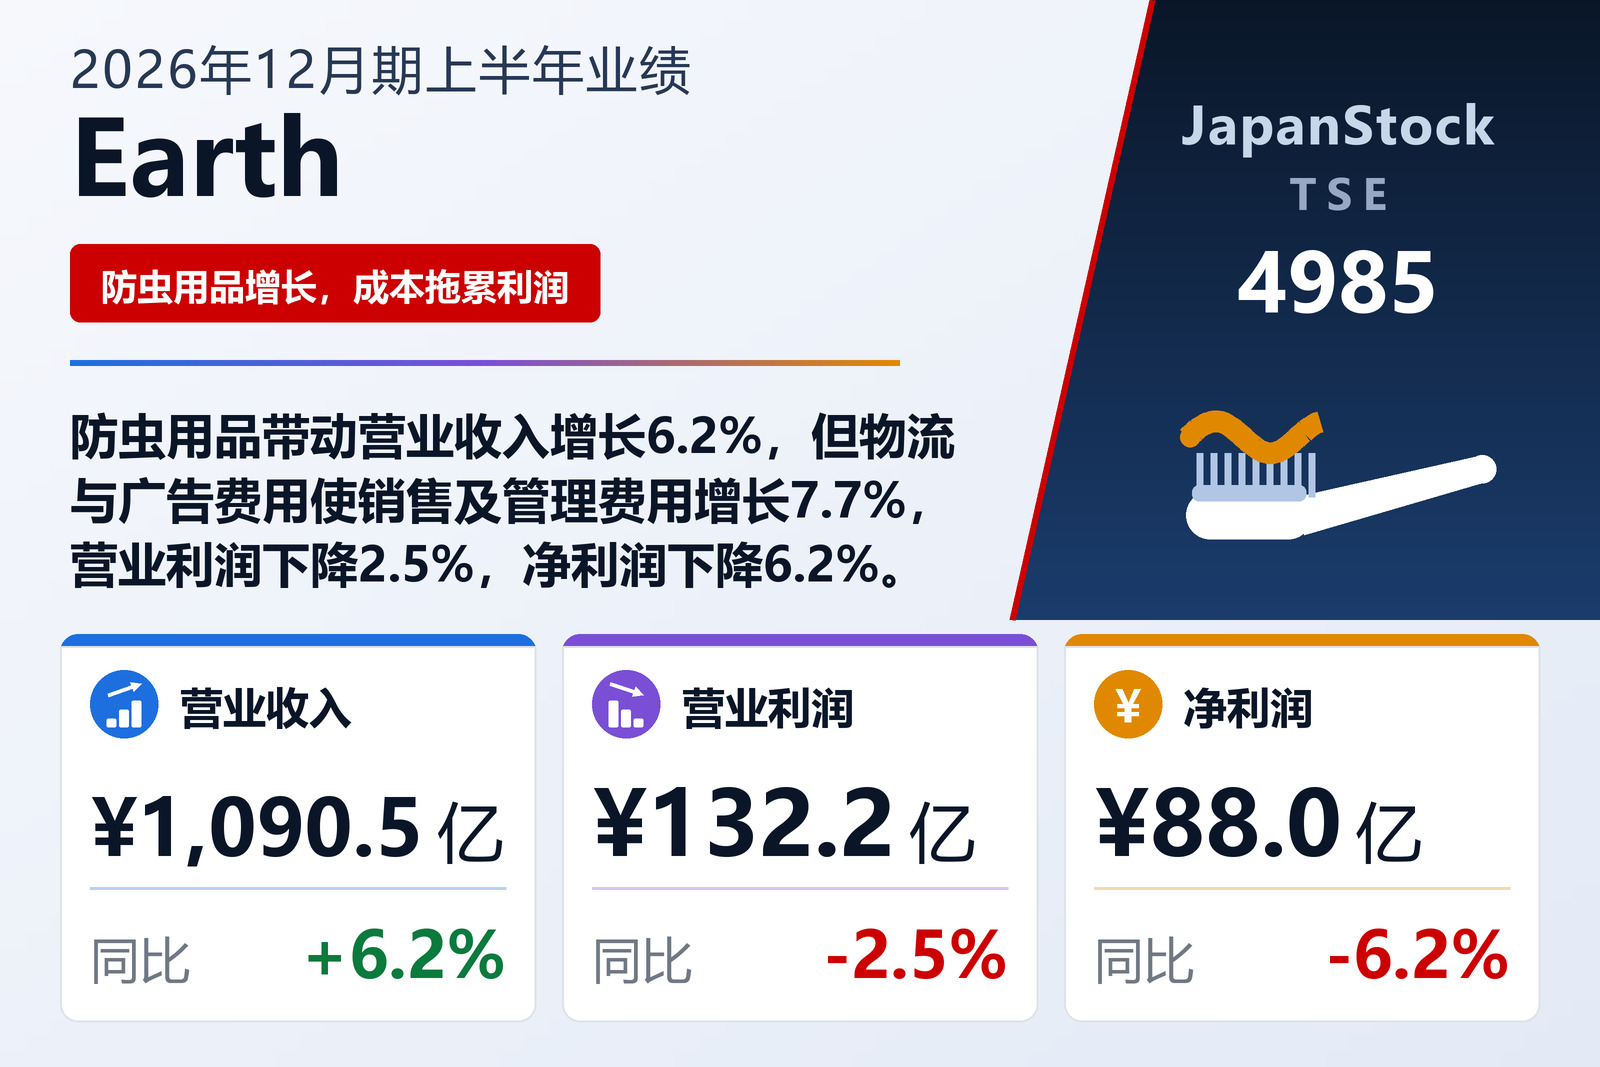
生产防虫用品、口腔护理用品、入浴剂及其他家庭用品的Earth Corporation(TSE: 4985)于2026年8月6日按日本会计准则公布2026年12月期上半年合并业绩,期间为2026年1月1日至6月30日的六个月。营业收入增长6.2%至1,090.55亿日元,但营业利润下降2.5%至132.19亿日元,经常利润下降1.3%至134.84亿日元,归属于母公司所有者的净利润下降6.2%至87.95亿日元,每股收益由430.03日元降至402.09日元。公司在东京证券交易所上市。
本期的算术很简单。营业成本增长7.5%至618.23亿日元,快于收入增速,因此毛利仅增长4.6%至472.31亿日元,毛利率由44.0%降至43.3%。销售及一般管理费用增长7.7%至340.12亿日元。毛利增加20.84亿日元,而销售及一般管理费用增加24.19亿日元,两者相差的3.35亿日元恰好等于营业利润由135.54亿日元降至132.19亿日元的降幅。营业利润率由13.2%降至12.1%。公司自己的概述也是同样的说法:收入增加带动毛利增长,但以物流费和广告费为主的销售及一般管理费用增加更多。
成本增长的大部分来自物流与广告
费用明细印证了这一解释。运输及仓储费由42.59亿日元增长18.3%至50.38亿日元,广告宣传费由47.19亿日元增长20.4%至56.84亿日元。这两项合计增加17.44亿日元,约占销售及一般管理费用增加额24.19亿日元的72%。促销费用也由5.53亿日元增至8.28亿日元,而最大的单项工资及津贴仅温和增长4.4%至91.33亿日元,研发费用增长4.1%至16.85亿日元。公告没有进一步拆分运输费的增长,也没有说明广告投入增加是否与特定新品上市有关。
营业利润以下,汇率带来帮助,一次性项目造成拖累
经常利润降幅为1.3%,小于营业利润的2.5%,原因是营业外收支有所改善。本期录得汇兑收益5,400万日元,上年同期为汇兑损失2.26亿日元,营业外收入由4.61亿日元增至5.53亿日元;营业外费用由3.57亿日元降至2.89亿日元,尽管其中包含一笔公告未作说明的1.40亿日元赔偿支出。再往下,顺序发生逆转。上年同期集团录得3.92亿日元特别利润,主要是分步取得带来的3.49亿日元收益;本期几乎为零。特别损失由3.10亿日元增至4.27亿日元,主要包括原因未作说明的3.20亿日元特别退休金,以及因清算中国苏州一家合并子公司而计提的8,500万日元减值损失。上年同期的特别损失中包含2.89亿日元商誉减值,该商誉源于为菲律宾子公司追加支付的股权取得对价。
税前利润下降5.0%至130.57亿日元,所得税费用下降2.9%至39.68亿日元,实际税率约为30.4%,上年同期约为29.7%;中期净利润下降5.9%至90.89亿日元。非控股权益分得2.93亿日元,上年同期为2.77亿日元,因此归属于母公司所有者的净利润下降6.2%;由于平均股数由21,804,235股增至21,874,430股,每股收益降幅略大,为6.5%。综合收益为87.40亿日元,下降1.2%。
防虫用品撑起了家庭用品分部
两个报告分部的收入均有增长,但只有较小的一个利润增长。家庭用品分部营业收入976.75亿日元,增长5.8%,分部营业利润122.57亿日元,下降1.8%,公告将其归因于营业成本上升以及物流费、广告费等销售及一般管理费用增加。综合环境卫生分部收入增长7.7%至181.89亿日元,利润增长9.1%至9.68亿日元。分部数据包含68.09亿日元的分部间销售,因此合计为1,158.65亿日元,高于集团营业收入1,090.55亿日元。按此口径,家庭用品分部约占分部收入的84%、分部利润的93%,其1.8%的减益决定了集团的方向。
在家庭用品分部中,防虫用品部门是增长引擎:收入增长9.1%至517.21亿日元,约占该分部的53%。据公告,日本国内6月中旬气温偏低的日子持续,抑制了需求,但由于旺季初期销售良好,整个上半年销售仍然顺利;包括今年春季上市的一款产品在内的防蝇防蚊产品,以及蟑螂用产品、其他害虫用产品均销售良好。海外方面,泰国销售低于上年,但公司表示其在当地的市场份额有所扩大,马来西亚和菲律宾销售良好。公告是以旺季前几周落在本期来描述这些销售的,并未量化全年防虫用品销售在上下半年之间如何分配。
其他部门表现不一。日用品部门下降0.3%至333.19亿日元。其中,口腔护理用品受益于去年大幅更新的Mondahmin系列,增长5.8%至42.60亿日元;入浴剂虽有BARTH等主力产品表现良好,但粉末型产品销售减少,加之2026年1月1日吸收合并子公司Bathclin导致内部销售消失,下降6.4%至105.48亿日元;包括除臭芳香剂等居家相关产品在内的其他日用品增长2.2%至185.09亿日元。园艺用品部门受益于自上一财年起纳入合并的Protoleaf,以及园艺用防虫用品和除草剂销售良好,增长23.6%至65.14亿日元。宠物用品及其他部门下降1.8%至61.19亿日元:猫砂等护理用品和功能性食品有所增长,但MA-T相关销售虽按计划推进,仍低于上年。上述部门数据包含分部内及分部间的内部销售。
综合环境卫生分部为食品工厂、医药工厂等客户提供卫生管理服务。公告称,在制造业设备投资回升,以及日本国内持续出现的异物混入问题促使客户加强卫生管理的背景下,需求依然旺盛。收入因年度合同数量增加而增长。成本率上升以及积极投资人才带来的人工费用增加对利润构成压力,但收入增长带来的毛利增加足以抵消。
应收账款大幅增加,经营活动现金流转为负值
资产总额由2025年12月31日的1,493.82亿日元增长11.3%至1,662.72亿日元,公告称增加主要来自应收账款。应收票据及应收账款加上电子记录债权合计460.95亿日元,上年末为259.41亿日元;现金及存款由233.27亿日元降至205.42亿日元,存货由323.03亿日元降至313.99亿日元。负债增加107.61亿日元至788.54亿日元,其中短期借款增加40亿日元至114.20亿日元,应付所得税等由8.50亿日元增至49.40亿日元。净资产增长7.5%至874.17亿日元,自有资本为810.24亿日元,自有资本比率下降1.4个百分点至48.7%。
应收账款的累积体现在现金流量表中。经营活动现金流为净流出5.31亿日元,上年同期为净流入32.72亿日元:130.57亿日元的税前利润和24.03亿日元的折旧摊销,被201.41亿日元的应收账款增加(上年同期为167.20亿日元)以及6.92亿日元的所得税支付和4.85亿日元的特别退休金支付完全抵消。投资活动净流出30.45亿日元,其中购置固定资产18.44亿日元、取得关联公司股份8.39亿日元、购置无形资产5.29亿日元。筹资活动净流入9.15亿日元,短期借款净增40亿日元足以覆盖27.30亿日元的股利支付。现金及现金等价物减少23.88亿日元至205.42亿日元。应收账款的增加额本身就超过了本期税前利润,但公告未对其时间分布作出说明。
预期维持不变——并隐含下半年营业亏损
Earth维持了2026年2月13日公布的2026年12月期全年预期:营业收入1,880亿日元(+4.9%),营业利润90亿日元(+11.3%),经常利润95.50亿日元(+7.4%),归属于母公司所有者的净利润62亿日元(+18.4%),每股收益283.79日元。与刚公布的半年相比,上半年已完成预期营业收入的58.0%,却已完成预期营业利润的146.9%与预期净利润的141.9%。因此,预期隐含下半年营业收入约789.45亿日元,营业亏损约42.19亿日元,归属于母公司所有者的净亏损约25.95亿日元。上一年度也能看出同样的形状:按预期11.3%的增幅倒推,2025年12月期营业利润约为81亿日元,远低于该年度上半年实现的135.54亿日元,可见2025年12月期下半年同样以约55亿日元的营业亏损收尾。公告本身并未讨论利润在上下半年之间的分配,只表示该预期基于目前可获得的信息。
分红预期同样未变。与上年一样,本期未派发中期股利;期末股利预计为每股130.00日元,上年为125.00日元,增长4.0%,约为预期每股收益的46%。公司描述的经营环境好坏参半:日本国内实际工资保持正增长,个人消费呈缓慢回升态势,但在物价持续上涨之下消费者信心仍然疲弱;海外方面,2026年2月急升的油价走势仍不稳定,俄罗斯与乌克兰局势长期化,对美国贸易政策的警惕也在持续。Earth表示,根据中期经营计划Act For SMILE COMPASS 2026,公司将通过国内结构改革和提升日用品品牌力,把创造利润与现金放在首位,并将通过当地子公司拓展亚洲市场以及面向中东等地区的出口业务视为增长引擎。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 109,055 | 102,669 | +6.2% |
| 毛利(百万日元) | 47,231 | 45,147 | +4.6% |
| 毛利率 | 43.3% | 44.0% | −0.7个百分点 |
| 销售及一般管理费用(百万日元) | 34,012 | 31,593 | +7.7% |
| 营业利润(百万日元) | 13,219 | 13,554 | −2.5% |
| 营业利润率 | 12.1% | 13.2% | −1.1个百分点 |
| 经常利润(百万日元) | 13,484 | 13,658 | −1.3% |
| 税前利润(百万日元) | 13,057 | 13,740 | −5.0% |
| 归属于母公司所有者的净利润(百万日元) | 8,795 | 9,376 | −6.2% |
| 每股收益(日元) | 402.09 | 430.03 | −6.5% |
| 综合收益(百万日元) | 8,740 | 8,849 | −1.2% |
| 家庭用品——营业收入(百万日元) | 97,675 | 92,305 | +5.8% |
| 家庭用品——分部利润(百万日元) | 12,257 | 12,480 | −1.8% |
| 综合环境卫生——营业收入(百万日元) | 18,189 | 16,889 | +7.7% |
| 综合环境卫生——分部利润(百万日元) | 968 | 887 | +9.1% |
| 防虫用品部门——营业收入(百万日元) | 51,721 | 47,397 | +9.1% |
| 日用品部门——营业收入(百万日元) | 33,319 | 33,405 | −0.3% |
| 园艺用品部门——营业收入(百万日元) | 6,514 | 5,269 | +23.6% |
| 宠物用品及其他部门——营业收入(百万日元) | 6,119 | 6,233 | −1.8% |
| 经营活动现金流(百万日元) | −531 | 3,272 | 无意义 |
| 资产总额(百万日元) | 166,272 | 149,382 | +11.3% |
| 净资产(百万日元) | 87,417 | 81,290 | +7.5% |
| 自有资本比率 | 48.7% | 50.2% | −1.4个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 188,000 | — | +4.9% |
| 2026年12月期预期——营业利润(百万日元) | 9,000 | — | +11.3% |
| 2026年12月期预期——经常利润(百万日元) | 9,550 | — | +7.4% |
| 2026年12月期预期——净利润(百万日元) | 6,200 | — | +18.4% |
| 2026年12月期预期——每股收益(日元) | 283.79 | — | — |
| 年度每股分红(日元) | 130.00 | 125.00 | +4.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。