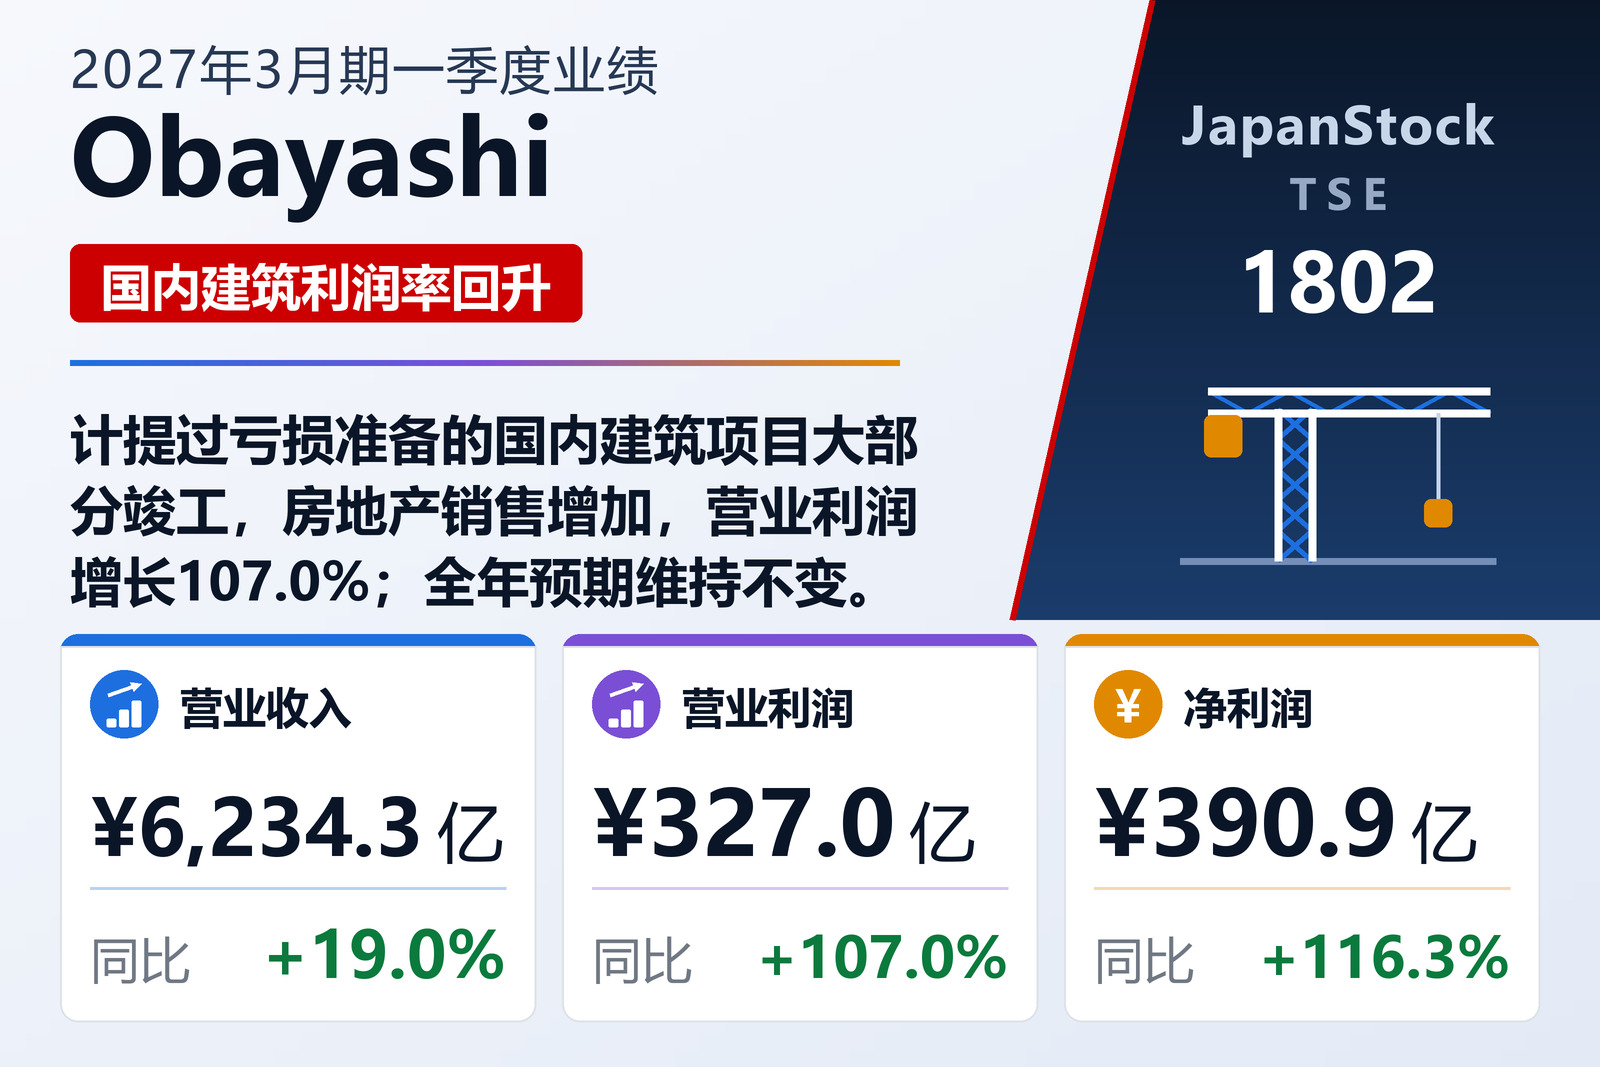
营业收入增长19.0%,营业利润增长107.0%
业务涵盖日本国内及海外建筑与土木工程以及房地产的综合建筑承包商Obayashi Corporation(TSE: 1802)于2026年8月7日按日本会计准则公布了2027年3月期第一季度(2026年4月1日至6月30日)合并业绩。营业收入增长19.0%至6,234.29亿日元,营业利润增长107.0%至327亿日元,经常利润增长98.2%至364.68亿日元,归属于母公司股东的净利润增长116.3%至390.91亿日元。每股收益为56.87日元,上年同期为25.59日元。
公司将营业收入增长归因于三点:国内建筑、国内土木及海外土木业务中大量在手工程顺利推进;2025年12月收购、纳入海外建筑业务的GCON并表;以及房地产业务的分售物业出售。完工工程收入增长16.3%至5,774.92亿日元,房地产业务等收入增长67.8%至459.37亿日元。利润率的变化大于规模的变化。完工工程毛利率由9.8%升至11.1%,房地产业务等毛利率由21.0%升至28.9%,因此毛利总额增长42.8%至775.38亿日元,整体毛利率由10.4%升至12.4%。销售及一般管理费用增长16.4%至448.38亿日元,增速低于营业收入。毛利增加的232.25亿日元中,销售及一般管理费用只吸收了63.23亿日元,营业利润率由3.0%升至5.2%。
增量几乎全部来自国内建筑和房地产
此处的分部数据为对外部客户的销售额及其对应的营业利润,这是公告补充资料采用的口径,在此口径下各分部合计与集团合计一致。最大分部国内建筑营业收入增长16.3%至2,643.87亿日元,营业利润增长165.0%至132.54亿日元,利润率由2.2%升至5.0%。公司表示,计提过工程损失准备金的国内建筑项目大部分已基本竣工,盈利性较好的项目贡献度提高。房地产营业收入增长191.8%至304.88亿日元,接近原来的三倍,营业利润因分售物业出售增长562.1%至95.38亿日元。两个分部合计增加营业利润163.51亿日元,而集团整体增加169.02亿日元。
其余分部表现不一。海外建筑营业收入在包含GCON的期间内增长13.7%至1,306.08亿日元,但营业利润下降54.1%至13.28亿日元,利润率由2.5%降至1.0%;公告未说明下降原因。集团商誉摊销额由4.24亿日元增至8.13亿日元,公告未按分部列示。国内土木营业收入增长13.9%至1,029.04亿日元,营业利润增长53.7%至47.38亿日元;海外土木营业收入增长24.5%至795.92亿日元,营业利润增长55.2%至35.32亿日元。包括PFI业务、可再生能源业务和金融业务等在内的其他业务,营业收入下降8.7%至154.49亿日元,营业利润下降72.1%至3.07亿日元。
营业利润以下,出售股票带来200.64亿日元收益
营业外收入由42.32亿日元增至54.01亿日元,营业外费用持平于16.32亿日元,因此经常利润比营业利润多出37.68亿日元,增长98.2%至364.68亿日元。特别收益为201.10亿日元,上年同期为89.38亿日元,几乎全部是投资有价证券出售收益200.64亿日元(上年同期85.85亿日元);公司将战略性持股出售收益增加列为净利润增长的原因之一。税前利润增长106.4%至562.77亿日元。所得税等161.35亿日元,相当于税前利润的28.7%,上年同期为31.9%;归属于非控股股东的利润为10.50亿日元,上年同期为5.07亿日元。每股收益增长122.2%,快于净利润增幅,原因是期内平均流通股数由706,249,614股降至687,420,953股。
综合收益由46.37亿日元增至187.08亿日元,但仍不及本季度净利润401.42亿日元的一半,因为其他综合收益为亏损214.33亿日元。其中最大项目是其他有价证券评估差额减少237.99亿日元;据公告,同一季度投资有价证券也因出售战略性持股等而减少。
集团订单下降7.2%,母公司订单增长54.2%
公告仅以亿日元为单位披露的合并订单额为5,775亿日元,比上年同期的6,220亿日元下降7.2%。下降来自海外建筑,其订单由2,345亿日元降至390亿日元,而国内建筑订单增长75.1%至3,068亿日元。母公司订单额增长54.2%至3,585.45亿日元,其中国内政府机关建筑订单为1,328.97亿日元,上年同期仅为19.01亿日元。截至2026年6月30日,母公司结转至下期的在手订单为29,123.56亿日元,较一年前增长7.5%,与2026年3月31日的29,109.99亿日元基本持平。
按单体口径,营业收入增长17.5%至3,571.88亿日元,营业利润增长108.2%至150.66亿日元,但由于利息及股息收入由322.69亿日元降至223.96亿日元,经常利润下降4.0%至377.02亿日元。单体净利润增长11.4%至466.31亿日元。
应收账款和所持证券减少,资产负债表收缩
资产总额由2026年3月31日的31,434.49亿日元下降2.6%至30,630.36亿日元。现金及存款由4,308.85亿日元增至4,575.43亿日元,但应收票据及完工工程应收款等由10,832.24亿日元降至9,763.66亿日元,投资有价证券由3,393.22亿日元降至3,016.92亿日元,公司将后者部分归因于出售战略性持股。负债总额主要因工程应付款减少而下降3.5%至17,632.94亿日元,有息负债为3,428亿日元,此前为3,440亿日元。净资产下降1.3%至12,997.42亿日元:留存收益增加,但其他有价证券评估差额由1,477.30亿日元降至1,239.36亿日元。由于负债降幅大于自有资本,自有资本比率由40.0%升至40.6%。公司未编制季度现金流量表;折旧费为92.85亿日元,上年同期为85.50亿日元。
全年预期仍以利润下降为前提
Obayashi维持2026年5月13日公布的2027年3月期预期:营业收入29,450亿日元(+13.9%),营业利润1,800亿日元(−7.5%),经常利润1,830亿日元(−10.4%),归属于母公司股东的净利润1,570亿日元(−9.6%),每股收益228.39日元。第一季度分别完成全年营业收入预期的21.2%、营业利润预期的18.2%和净利润预期的24.9%。要实现营业利润预期,剩余九个月需实现1,473亿日元,而2026年3月期同期九个月为1,788.80亿日元,该年度全年营业利润为1,946.78亿日元。公告的分部预期将下降集中在国内建筑,其营业利润预计由1,040.88亿日元下降21.2%至820亿日元,降幅超过集团整体的预期降幅。本文件未说明该预期的原因。
分红预期同样不变:第二季度末47.00日元,期末47.00日元,全年94.00日元,比2026年3月期的88.00日元增加6.8%,约相当于预期每股收益的41%。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 623,429 | 523,763 | +19.0% |
| 完工工程收入(百万日元) | 577,492 | 496,392 | +16.3% |
| 房地产业务等收入(百万日元) | 45,937 | 27,370 | +67.8% |
| 毛利(百万日元) | 77,538 | 54,313 | +42.8% |
| 毛利率 | 12.4% | 10.4% | +2.1个百分点 |
| 完工工程毛利率 | 11.1% | 9.8% | +1.3个百分点 |
| 销售及一般管理费用(百万日元) | 44,838 | 38,515 | +16.4% |
| 营业利润(百万日元) | 32,700 | 15,798 | +107.0% |
| 营业利润率 | 5.2% | 3.0% | +2.2个百分点 |
| 经常利润(百万日元) | 36,468 | 18,396 | +98.2% |
| 税前利润(百万日元) | 56,277 | 27,271 | +106.4% |
| 归属于母公司所有者的净利润(百万日元) | 39,091 | 18,070 | +116.3% |
| 综合收益(百万日元) | 18,708 | 4,637 | +303.5% |
| 每股收益(日元) | 56.87 | 25.59 | +122.2% |
| 国内建筑——营业收入(百万日元) | 264,387 | 227,294 | +16.3% |
| 国内建筑——分部利润(百万日元) | 13,254 | 5,001 | +165.0% |
| 海外建筑——营业收入(百万日元) | 130,608 | 114,835 | +13.7% |
| 海外建筑——分部利润(百万日元) | 1,328 | 2,896 | −54.1% |
| 国内土木——营业收入(百万日元) | 102,904 | 90,317 | +13.9% |
| 国内土木——分部利润(百万日元) | 4,738 | 3,081 | +53.7% |
| 海外土木——营业收入(百万日元) | 79,592 | 63,945 | +24.5% |
| 海外土木——分部利润(百万日元) | 3,532 | 2,276 | +55.2% |
| 房地产——营业收入(百万日元) | 30,488 | 10,448 | +191.8% |
| 房地产——分部利润(百万日元) | 9,538 | 1,440 | +562.1% |
| 其他——营业收入(百万日元) | 15,449 | 16,922 | −8.7% |
| 其他——分部利润(百万日元) | 307 | 1,102 | −72.1% |
| 订单额(母公司)(百万日元) | 358,545 | 232,497 | +54.2% |
| 资产总额(百万日元) | 3,063,036 | 3,143,449 | −2.6% |
| 净资产(百万日元) | 1,299,742 | 1,316,466 | −1.3% |
| 自有资本比率 | 40.6% | 40.0% | +0.6个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 2,945,000 | — | +13.9% |
| 2027年3月期预期——营业利润(百万日元) | 180,000 | — | −7.5% |
| 2027年3月期预期——经常利润(百万日元) | 183,000 | — | −10.4% |
| 2027年3月期预期——净利润(百万日元) | 157,000 | — | −9.6% |
| 2027年3月期预期——每股收益(日元) | 228.39 | — | — |
| 年度每股分红(日元) | 94.00 | 88.00 | +6.8% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。