手机撑起营业收入,增量大部分被费用吞噬
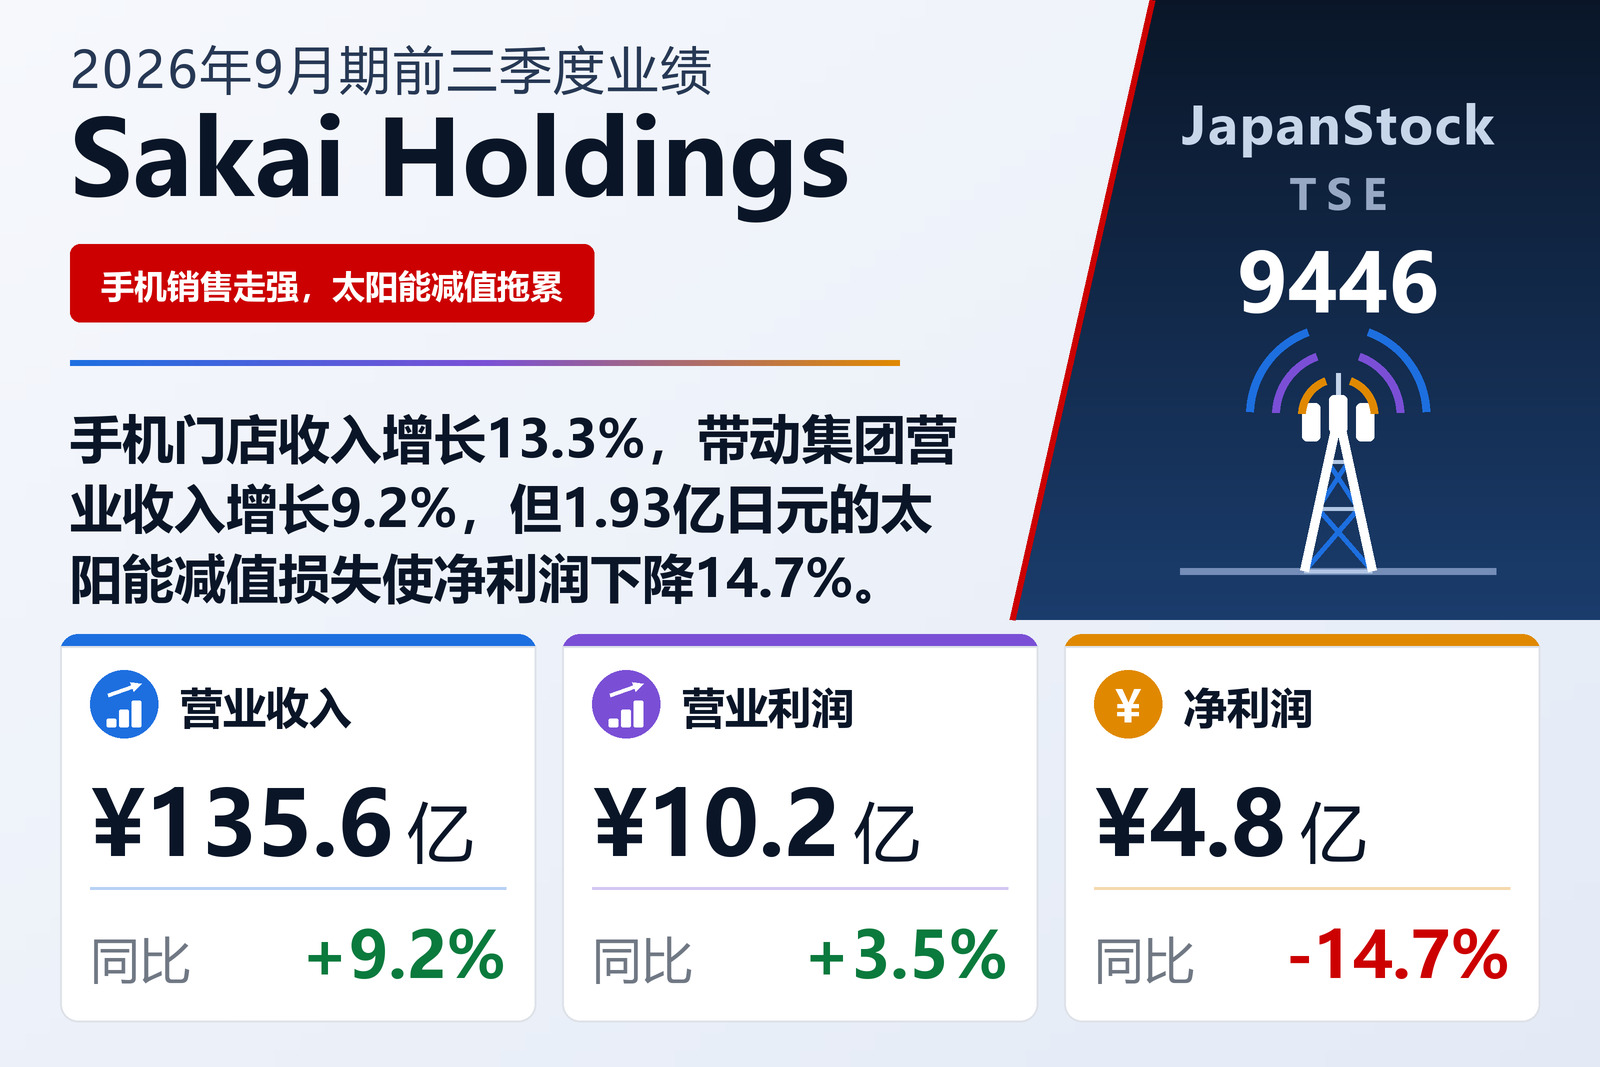
总部位于名古屋、以手机门店为最大业务,同时经营太阳能电站、保险代理、殡仪馆、停车场及企业通信服务的集团Sakai Holdings Co., Ltd.(TSE: 9446)于2026年8月7日按日本会计准则公布2026年9月期前三季度(2025年10月1日至2026年6月30日)合并业绩。营业收入增长9.2%至135.64亿日元,营业利润增长3.5%至10.17亿日元,经常利润增长3.9%至9.27亿日元,而归属于母公司股东的净利润下降14.7%至4.83亿日元。公司股票在东京证券交易所上市。
毛利层面表现稳健。营业成本仅增长6.6%至83.92亿日元,毛利因此增长13.7%至51.71亿日元,毛利率由36.6%升至38.1%。然而,销售及一般管理费用增长16.5%至41.53亿日元——在毛利增加6.22亿日元的同时,费用增加了5.87亿日元——营业利润仅增加3,400万日元,营业利润率由7.9%降至7.5%。报告未披露这些费用的明细,唯一提及的相关举措是扩充移动业务的外部销售团队。
营业利润以下:利息增加,继而是太阳能减值
营业外收入由5,500万日元增至7,100万日元,但利息支出增长15.9%至1.41亿日元,因此经常利润与营业利润同步增长3.9%至9.27亿日元。决定性的项目随后出现:特别损失由4,600万日元增至1.93亿日元,几乎全部为可再生能源分部确认的1.93亿日元减值损失。报告只说明了所属分部,未说明涉及的资产或原因。上年同期,移动业务曾确认2,500万日元减值损失。900万日元的特别收益(主要为600万日元和解金)几乎无法抵消。税前利润下降12.3%至7.42亿日元,所得税等由2.78亿日元降至2.51亿日元,非控股股东损益由100万日元增至700万日元,最终归属于母公司股东的利润为4.83亿日元。
尽管如此,每股收益仍由57.93日元增长10.8%至64.19日元,原因是期内平均股数由9,793,660股减少至7,536,614股,降幅23.0%。库存股在2025年9月30日已达3,441,049股,2026年6月30日为3,405,005股,因此股数减少发生在本期之前,报告未作说明。稀释每股收益为64.00日元。
手机门店:终端收入大增,配件下滑
经营运营商门店的移动通信设备销售分部实现营业收入100.76亿日元,增长13.3%,分部利润4.69亿日元,增长24.2%。新签约与换机合计销售台数仅增长2.8%至52,508台,增长主要来自单价而非销量:终端收入由39.85亿日元增至54.76亿日元,配件收入则由13.28亿日元降至10.53亿日元,佣金收入由35.83亿日元小幅降至35.46亿日元。公司表示,运营商、金融及零售系“积分经济圈”之间的竞争进一步加剧;公司将门店定位为通过面对面服务支持地方数字化的据点,销售光纤线路及运营商推荐的信用卡,提供数据迁移、贴膜等订阅式付费支持,并扩充外部销售团队,在商业设施中争取新增线路。
按营业收入计,该分部是遥遥领先的最大分部,约占集团总额的74%,但在分部利润合计中仅占约35%。因此,该分部营业收入增长13.3%,对集团利润的拉动远小于营业收入所显示的幅度。
太阳能仍是利润支柱,但有所萎缩
可再生能源分部营业收入下降4.8%至15.64亿日元,分部利润下降12.0%至6.41亿日元。集团运营15座太阳能电站,由自有工程师负责运维,并将电站分散于全国各地以降低气候风险。报告称,出力限制次数增加及实施地区扩大对发电量造成了负面影响,但电站运行稳定。即便下滑,该分部仍贡献了分部利润合计的约47%,本期1.93亿日元减值损失也计入该分部。
较小业务:保险增长,殡葬下滑
保险代理分部营业收入增长16.1%至5.34亿日元,分部利润由1,200万日元增至4,800万日元,增幅278.9%,得益于医疗险等第三领域产品销售稳健以及新网点业绩顺利。在爱知县知多地区和西三河地区经营8座殡仪馆的殡葬分部,营业收入下降7.6%至7.29亿日元,利润下降23.9%至1.11亿日元;报告描述了家庭葬和网络殡葬服务使葬礼规模缩小的市场环境,但未说明自身业绩下滑的具体原因。经营名古屋市千种区一座大型立体停车场的房地产租赁及管理分部营业收入4,900万日元、利润900万日元,基本持平。向企业客户提供通信咨询的企业解决方案分部营业收入增长4.0%至6.10亿日元,利润增长11.1%至7,600万日元;其付费售后服务截至2026年6月底已覆盖1,700家企业,公司称其持续性收入约为上年的两倍。分部利润合计由13.42亿日元增至13.55亿日元,未分配至各分部的全公司费用由3.74亿日元降至3.51亿日元。
资产负债表:偿还借款,自有资本比率上升
总资产由2025年9月30日的203.99亿日元下降5.5%至192.80亿日元。现金及存款减少6.76亿日元,应收账款及合同资产减少3.13亿日元,机器设备及运输工具减少7.42亿日元,而在建工程增加5亿日元,投资有价证券增加1.61亿日元。负债减少15.19亿日元至141.99亿日元,主要因长期借款减少10.66亿日元;短期与长期借款合计约由128.28亿日元降至117.71亿日元。净资产增长8.5%至50.80亿日元,自有资本比率由22.4%升至25.8%。
业绩预期不变,意味着第四季度偏弱
2025年11月13日首次发布的2026年9月期全年预期维持不变:营业收入170.83亿日元(+0.4%),营业利润15.37亿日元(+4.9%),经常利润14.17亿日元(+6.4%),归属于母公司股东的净利润9.18亿日元(−6.9%),每股收益122.27日元。前三季度已完成营业收入预期的79.4%、营业利润的66.2%和净利润的52.7%。据此推算,第四季度营业收入约35.19亿日元、营业利润约5.19亿日元;而且前九个月增长9.2%后全年仅预计增长0.4%,意味着第四季度营业收入将低于上年同期。报告未解释这一走势。
分红预期未作调整。公司已派发中期股息17.00日元(上年为10.00日元),预计期末股息18.00日元,全年合计35.00日元,上年为26.00日元,增长34.6%,约相当于预期每股收益122.27日元的29%。
| 指标 | 2026年9月期前三季度 | 2025年9月期前三季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 13,564 | 12,425 | +9.2% |
| 毛利(百万日元) | 5,171 | 4,549 | +13.7% |
| 毛利率 | 38.1% | 36.6% | +1.5个百分点 |
| 销售及一般管理费用(百万日元) | 4,153 | 3,566 | +16.5% |
| 营业利润(百万日元) | 1,017 | 982 | +3.5% |
| 营业利润率 | 7.5% | 7.9% | −0.4个百分点 |
| 经常利润(百万日元) | 927 | 892 | +3.9% |
| 减值损失(百万日元) | 193 | 25 | +658.3% |
| 税前利润(百万日元) | 742 | 846 | −12.3% |
| 归属于母公司所有者的净利润(百万日元) | 483 | 567 | −14.7% |
| 每股收益(日元) | 64.19 | 57.93 | +10.8% |
| 可再生能源——营业收入(百万日元) | 1,564 | 1,642 | −4.8% |
| 可再生能源——分部利润(百万日元) | 641 | 728 | −12.0% |
| 移动通信设备销售——营业收入(百万日元) | 10,076 | 8,897 | +13.3% |
| 移动通信设备销售——分部利润(百万日元) | 469 | 377 | +24.2% |
| 保险代理——营业收入(百万日元) | 534 | 460 | +16.1% |
| 保险代理——分部利润(百万日元) | 48 | 12 | +278.9% |
| 殡葬——营业收入(百万日元) | 729 | 789 | −7.6% |
| 殡葬——分部利润(百万日元) | 111 | 146 | −23.9% |
| 房地产租赁及管理——营业收入(百万日元) | 49 | 49 | −0.3% |
| 房地产租赁及管理——分部利润(百万日元) | 9 | 8 | +17.8% |
| 企业解决方案——营业收入(百万日元) | 610 | 587 | +4.0% |
| 企业解决方案——分部利润(百万日元) | 76 | 68 | +11.1% |
| 资产总额(百万日元) | 19,280 | 20,399 | −5.5% |
| 净资产(百万日元) | 5,080 | 4,680 | +8.5% |
| 自有资本比率 | 25.8% | 22.4% | +3.4个百分点 |
| 2026年9月期预期——营业收入(百万日元) | 17,083 | — | +0.4% |
| 2026年9月期预期——营业利润(百万日元) | 1,537 | — | +4.9% |
| 2026年9月期预期——经常利润(百万日元) | 1,417 | — | +6.4% |
| 2026年9月期预期——净利润(百万日元) | 918 | — | −6.9% |
| 2026年9月期预期——每股收益(日元) | 122.27 | — | — |
| 年度每股分红(日元) | 35.00 | 26.00 | +34.6% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。