营业收入创一季度新高,营业利润同步增长
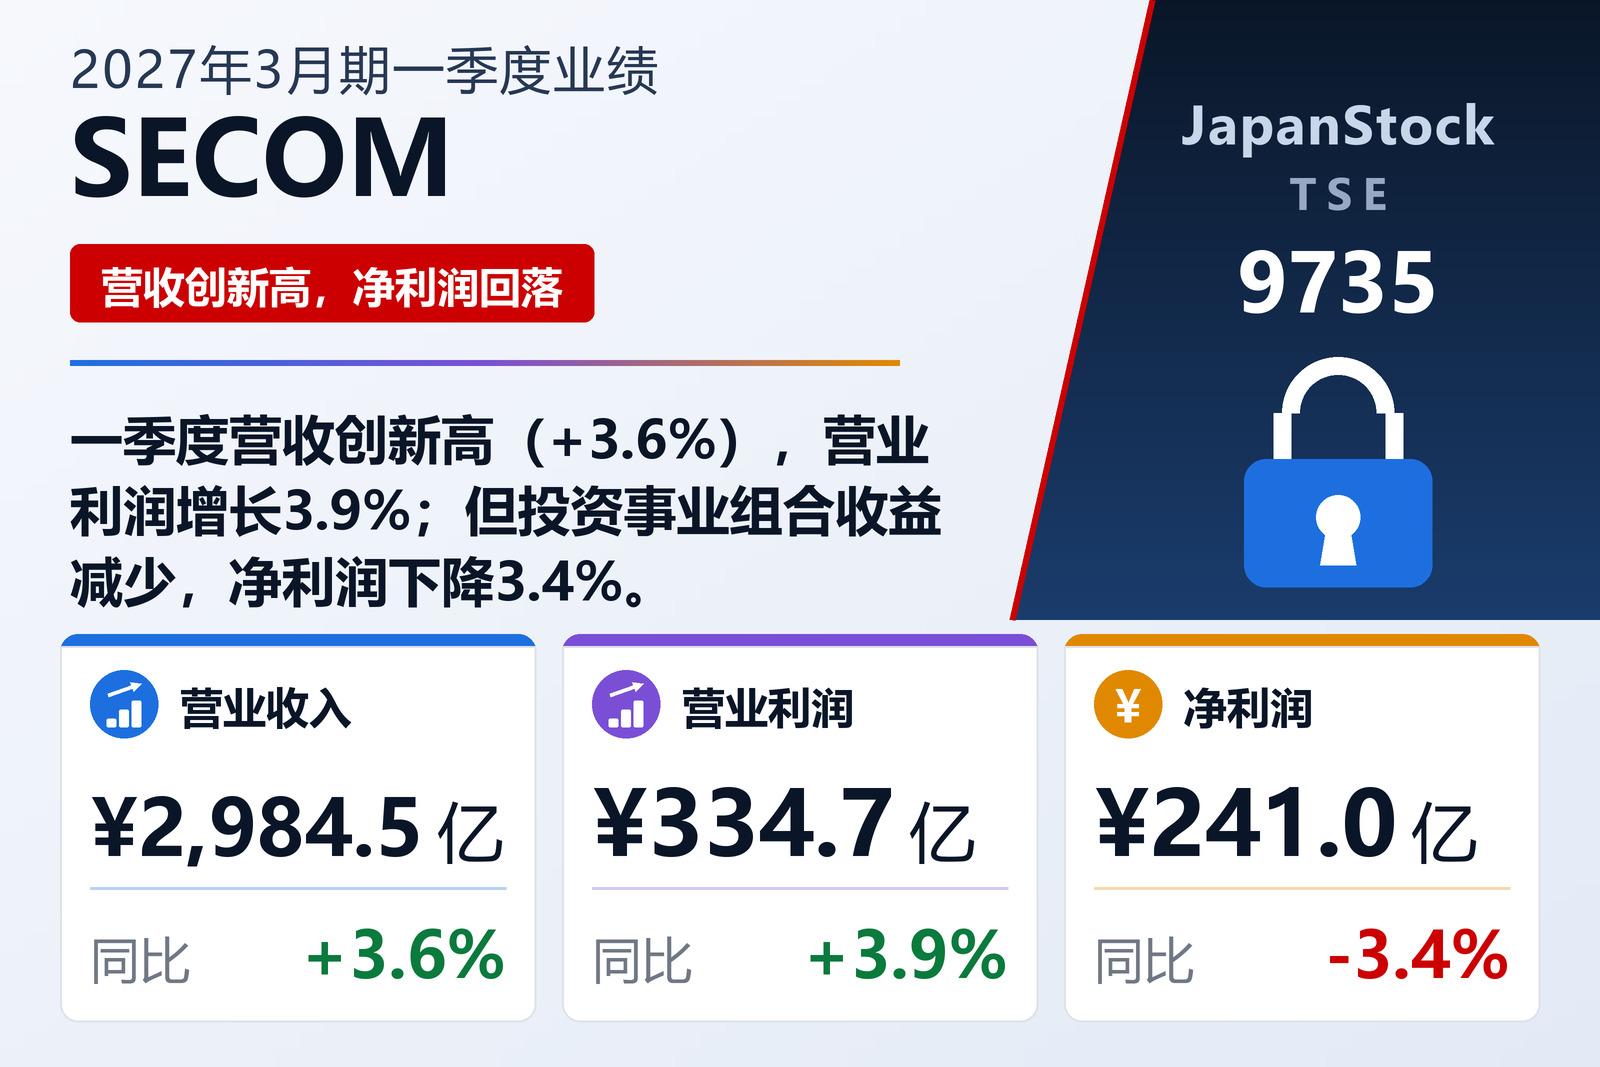
业务涵盖安保服务、防灾、医疗服务、保险、地理空间信息以及BPO及ICT的日本企业集团SECOM CO., LTD.(TSE: 9735)于2026年8月7日按日本会计准则公布2027年3月期一季度(2026年4月1日至6月30日)合并业绩。营业收入增长3.6%至2,984.53亿日元,营业利润增长3.9%至334.66亿日元;经常利润则下降0.7%至390.75亿日元,归属于母公司所有者的净利润下降3.4%至240.96亿日元,每股收益由60.24日元降至59.81日元。公司表示,一季度营业收入为历史最高。公司股票在东京证券交易所上市。
营业成本增长3.1%至2,042.45亿日元,略低于收入增速,因此毛利增长4.7%至942.07亿日元,毛利率由31.2%小幅升至31.6%。销售及一般管理费用增长更快,增长5.2%至607.40亿日元,其中最大单项工资及津贴由212.46亿日元增至222.41亿日元。这吸收了毛利率改善的大部分,两期营业利润率均为11.2%。公司将收入增长主要归因于安保服务与防灾业务,营业利润增长亦来自这两项业务,保险业务利润下降部分抵消了增幅。
营业利润以下,投资事业组合收益减少17.58亿日元
营业外收入由88.89亿日元降至67.23亿日元。公告指出主要原因是美国等地的投资事业组合收益由47.39亿日元降至29.81亿日元。权益法投资收益也由22.88亿日元降至14.39亿日元。营业外费用由17.74亿日元降至11.15亿日元,主要因为上年同期6.45亿日元的汇兑损失不再出现,但不足以抵消收入的减少,因此尽管营业利润增长,经常利润仍下降0.7%。
非经常性项目两方面规模都很小:特别收益1.64亿日元,主要来自出售投资有价证券;特别损失3.14亿日元,主要为固定资产报废损失。税前利润为389.25亿日元,上年同期为391.83亿日元。所得税合计由120.30亿日元增至129.19亿日元,占税前利润的比例由约30.7%升至33.2%,公告未说明原因。归属于非控股股东的利润由22.12亿日元降至19.09亿日元,归属于母公司所有者的净利润下降3.4%至240.96亿日元。
每股收益仅下降0.7%,原因是库存股增加,平均发行在外股数由4.1403亿股降至4.0285亿股。综合收益由186.73亿日元增至363.91亿日元,接近翻倍,主要因其他有价证券未实现收益增加107.45亿日元,以及外币折算调整转为正数。
安保服务赚得最多,防灾变化最大
规模远大于其他分部的安保服务,外部营业收入增长2.1%至1,640.40亿日元,分部利润增长2.6%至319.42亿日元。公告将其归因于面向企业与家庭的集中式(在线)安保系统销售稳健,以及一家主要提供现金押运与收付服务的子公司收入增加。本季度公司为面向企业场所的安保系统AZ加强了与监控摄像头的联动功能,并积极推广搭载人脸识别功能的SECOM Home Security NEO等家庭安保系统。
防灾业务营业收入因火灾报警设备与灭火设备销售增加,增长13.9%至400.38亿日元;分部利润由2.51亿日元增至12.82亿日元,增幅411.0%,公司将其归因于盈利性较好的项目带来的成本率改善。公告提示,该业务受建筑行业影响较大,收益往往集中在期末。
医疗服务营业收入因医疗器械销售强劲及印度一家综合医院运营公司收入增加,增长5.4%至232.89亿日元,分部利润增长5.8%至16.78亿日元。保险业务营业收入因火灾保险与汽车保险销售稳健,增长8.2%至148.93亿日元,但由于自然灾害损失增加,分部利润下降24.3%至23.02亿日元。
地理空间信息服务营业收入增长6.8%至99.23亿日元,营业亏损由17.53亿日元收窄至15.65亿日元;其主要客户为政府机构,交付多集中在3月底,因此该业务收益同样集中在期末。BPO及ICT营业收入下降1.6%至317.49亿日元,原因是上年同期服务器等设备销售强劲,以及BPO子公司TMJ收入减少;但得益于成本率改善和销售及一般管理费用减少,分部利润增长21.1%至23.14亿日元。包括房地产租赁与建筑设备工程等在内的其他业务营业收入为145.17亿日元(−2.1%),利润为21.37亿日元(+9.8%)。未分配至各分部的公司费用由56.95亿日元增至62.46亿日元。
期末后应收款项回落,224.17亿日元用于回购股份
与2026年3月31日相比,总资产下降2.3%至21,786.56亿日元。最大的变动来自应收票据、应收账款及合同资产,减少632.09亿日元至1,177.16亿日元。负债减少421.13亿日元至6,883.31亿日元,主要由于应付所得税(由321.56亿日元降至106.41亿日元)、应付票据及账款和奖金准备金减少,长期借款则由96.48亿日元增至168.00亿日元。净资产为14,903.25亿日元,下降0.6%,自有资本比率由58.9%升至60.0%。
尽管本季度实现盈利,净资产仍然下降,主要原因是回购股份。根据2026年5月12日的董事会决议,SECOM回购了3,510,600股自有股份,库存股因此增加224.17亿日元至2,590.88亿日元。留存收益增加39.82亿日元,其他有价证券估值差额增加104.91亿日元。公司未编制季度现金流量表;本季度折旧费为173.91亿日元,商誉摊销额为17.57亿日元。
业绩预期与120日元分红维持不变
SECOM维持2026年5月12日公布的预期不变。截至2027年3月的全年,公司预计营业收入13,135亿日元(+4.5%),营业利润1,655亿日元(+3.2%),经常利润1,760亿日元(−3.4%),归属于母公司所有者的净利润1,058亿日元(−6.1%),每股收益263.57日元。上半年预计营业收入6,170亿日元(+4.0%),营业利润685亿日元(+1.5%)。一季度营业收入完成全年目标的22.7%,营业利润完成20.2%。
分红预期同样不变:中期60日元、期末60日元,全年120日元,高于2026年3月期的100日元(50日元与50日元)。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 298,453 | 287,992 | +3.6% |
| 毛利(百万日元) | 94,207 | 89,982 | +4.7% |
| 毛利率 | 31.6% | 31.2% | +0.4个百分点 |
| 销售及一般管理费用(百万日元) | 60,740 | 57,763 | +5.2% |
| 营业利润(百万日元) | 33,466 | 32,219 | +3.9% |
| 经常利润(百万日元) | 39,075 | 39,333 | −0.7% |
| 归属于母公司所有者的净利润(百万日元) | 24,096 | 24,939 | −3.4% |
| 综合收益(百万日元) | 36,391 | 18,673 | +94.9% |
| 每股收益(日元) | 59.81 | 60.24 | −0.7% |
| 安保服务——营业收入(百万日元) | 164,040 | 160,598 | +2.1% |
| 安保服务——分部利润(百万日元) | 31,942 | 31,120 | +2.6% |
| 防灾——营业收入(百万日元) | 40,038 | 35,138 | +13.9% |
| 防灾——分部利润(百万日元) | 1,282 | 251 | +411.0% |
| 医疗服务——营业收入(百万日元) | 23,289 | 22,106 | +5.4% |
| 医疗服务——分部利润(百万日元) | 1,678 | 1,586 | +5.8% |
| 保险——营业收入(百万日元) | 14,893 | 13,762 | +8.2% |
| 保险——分部利润(百万日元) | 2,302 | 3,043 | −24.3% |
| 地理空间信息服务——营业收入(百万日元) | 9,923 | 9,291 | +6.8% |
| 地理空间信息服务——分部利润(百万日元) | −1,565 | −1,753 | 亏损收窄 |
| BPO及ICT——营业收入(百万日元) | 31,749 | 32,272 | −1.6% |
| BPO及ICT——分部利润(百万日元) | 2,314 | 1,910 | +21.1% |
| 资产总额(百万日元) | 2,178,656 | 2,230,127 | −2.3% |
| 净资产(百万日元) | 1,490,325 | 1,499,682 | −0.6% |
| 自有资本比率 | 60.0% | 58.9% | +1.1个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 1,313,500 | — | +4.5% |
| 2027年3月期预期——营业利润(百万日元) | 165,500 | — | +3.2% |
| 2027年3月期预期——经常利润(百万日元) | 176,000 | — | −3.4% |
| 2027年3月期预期——净利润(百万日元) | 105,800 | — | −6.1% |
| 2027年3月期预期——每股收益(日元) | 263.57 | — | 无意义 |
| 年度每股分红(日元) | 120.00 | 100.00 | +20.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。