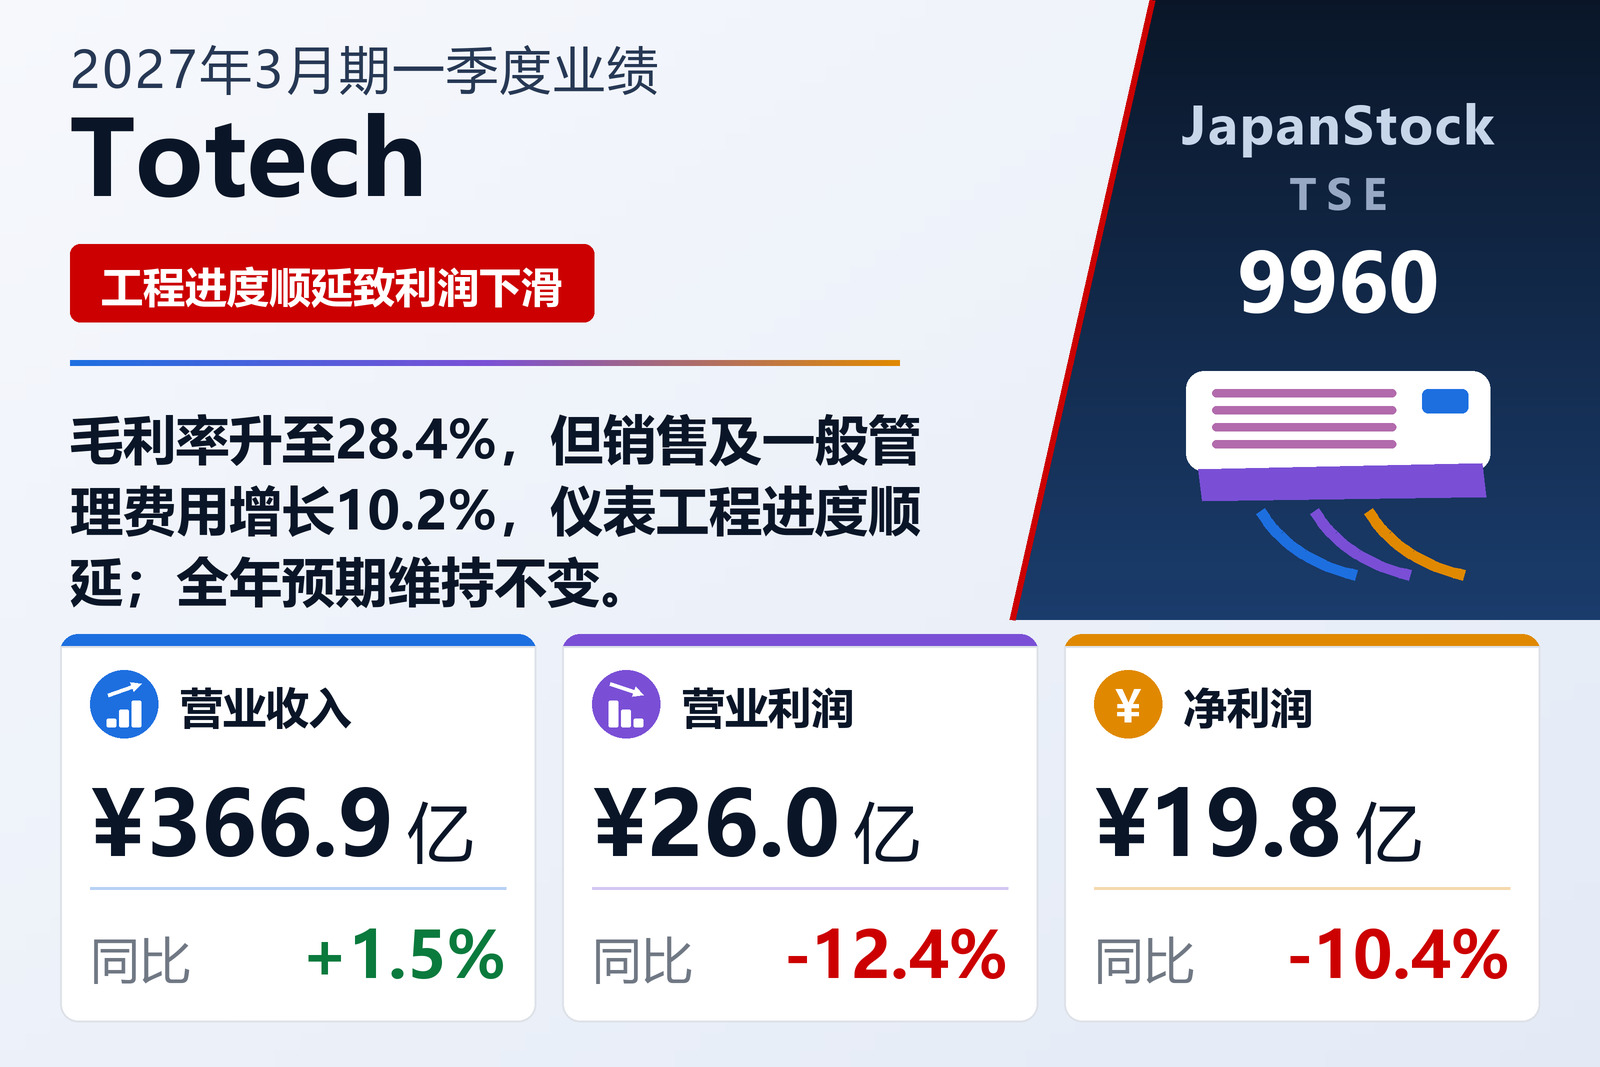
营业收入增长1.5%,营业利润下降12.4%
销售空调、控制及建筑设备并设计、施工仪表、管道和电气工程的Totech Corp.(TSE: 9960)于2026年8月7日按日本会计准则公布2027年3月期第一季度(2026年4月1日至6月30日)合并业绩。营业收入增长1.5%至366.91亿日元,但营业利润下降12.4%至26.01亿日元,经常利润下降9.5%至29.77亿日元,归属于母公司所有者的净利润下降10.4%至19.78亿日元,每股收益由53.63日元降至48.24日元。公告所列上市交易所为东京证券交易所。
利润下降并非源于价格或工程毛利。营业成本仅增长0.7%至262.60亿日元,因此毛利增速快于营业收入,增长3.5%至104.30亿日元,毛利率由27.9%升至28.4%。降幅全部来自间接费用:销售及一般管理费用增长10.2%至78.29亿日元,增加7.23亿日元,超过毛利增加的3.56亿日元。营业利润率因此由8.2%降至7.1%。
公告列明的两个原因:工程进度与招聘
公司给出了营业利润下降的两个原因。其一,作为集团利润主力的仪表工程接单顺利,但随着工程大型化、长期化,原本应在第一季度确认的进度顺延至第二季度及以后,收入确认时点随之推迟;相比之下,商品销售的收入和利润均表现良好。其二,Totech扩大应届毕业生招聘、集团公司上调基本工资,使销售及一般管理费用增加。公司称这是依据本财年启动的第二个中期经营计划、为构建中长期增长基础而进行的投入。
管理层援引同日发布的补充材料称,订单额和在手订单保持稳健,但本公告并未列出相关数字,也未量化有多少收入被顺延出本季度。公司表示将随着工程进度推进,力争完成全年目标。
营业利润以下,股息收入增加缓和了降幅
营业外收入由4.37亿日元增至4.93亿日元,主要因为收到的股息由2.10亿日元增至3.00亿日元;营业外费用为1.17亿日元,与上年的1.15亿日元基本持平。因此经常利润降幅小于营业利润,为9.5%。本季度没有特别损益,税前利润与经常利润相同,为29.77亿日元。所得税费用为9.98亿日元(上年10.84亿日元),实际税率约33.5%(上年32.9%),归属于母公司所有者的净利润下降10.4%。综合收益则反向增长40.0%至48.06亿日元(上年34.32亿日元),因为28.27亿日元的其他综合收益——主要是证券未实现收益增加27.75亿日元——叠加在本季度利润之上。
两个分部均实现增长,但对外销售增幅较小
负责空调、控制及建筑设备销售和维护的商品销售分部营业收入为216.26亿日元,增长2.6%,分部毛利48.71亿日元,增长7.8%,公告将其归因于城市再开发项目等订单环境稳健。以仪表工程为核心、同时提供管道、电气工程及维护保养的工程分部营业收入为161.71亿日元,增长2.9%,但分部毛利仅55.70亿日元,增长0.4%,公司提及建设需求旺盛以及维保领域的提案型订单。分部利润以毛利口径计量,工程分部利润持平与公司所述的进度顺延相吻合。
两个分部增速均高于1.5%,集团营业收入却只增长1.5%,原因是分部数据包含分部间销售。分部间销售由6.38亿日元增至11.19亿日元,几乎全部来自商品销售分部对集团内部的销售(由5.92亿日元增至11.04亿日元)。对外部客户的销售额,商品销售为205.21亿日元(上年204.86亿日元),工程为161.56亿日元(上年156.69亿日元)。报告分部以外的太阳能发电业务贡献1,200万日元。关于市场,公司称城市再开发、数据中心和可再生能源领域的建设投资保持稳健,而建材价格居高不下和人手短缺仍是工期管理和确保施工能力方面的课题;中东局势对采购、施工和营业活动的直接影响目前仍然轻微。
证券市值上升推动自有资本比率升至66.1%
与2026年3月31日相比,资产总额减少21.02亿日元至1,130.18亿日元。应收账款和存货减少69.53亿日元,而投资有价证券因市值上升增加40.73亿日元至253.51亿日元,现金及存款增加7.76亿日元至120.79亿日元。负债减少30.99亿日元至383.50亿日元:应付账款及电子记录债务减少35.54亿日元,应交所得税减少26.79亿日元,奖金发放后奖金准备金减少26.02亿日元,部分被递延所得税负债增加21.36亿日元、其他流动负债增加20.49亿日元和有息负债增加15.09亿日元所抵消。净资产增加9.97亿日元至746.67亿日元:由于支付的股息超过本季度利润,留存收益减少18.48亿日元,而其他有价证券估值差额增加27.75亿日元。自有资本比率由64.0%升至66.1%。
本季度内,一家子公司Quantum Automation (Shanghai) Co., Ltd.被移出合并范围。上年第一季度数据已反映2025年4月1日完成的企业合并暂定会计处理的确定结果:商誉由9.54亿日元减至5.26亿日元,并新增6.61亿日元的客户相关资产。折旧费为3.86亿日元(上年4.63亿日元),商誉摊销额为5,500万日元(上年7,700万日元)。
维持预期:已完成五分之一的收入、七分之一的营业利润
Totech维持2026年5月14日公布的2027年3月期全年预期:营业收入1,800亿日元(+5.9%),营业利润180亿日元(+5.1%),经常利润185亿日元(+2.9%),归属于母公司所有者的净利润137亿日元(+4.3%),每股收益334.03日元。第一季度完成了预期营业收入的20.4%、预期营业利润的14.5%和预期净利润的14.4%,因此计划能否实现取决于延后的仪表工程进度能否在其余三个季度确认。
分红预期同样维持全年每股128.00日元不变,总额与2026年3月期相同,但分配方式改变:中期分红由35.00日元增至42.00日元,期末分红由93.00日元减至86.00日元。按预期每股收益334.03日元计算,派息率约为38%。
| 指标 | 2027年3月期一季度 | 2026年3月期一季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 36,691 | 36,161 | +1.5% |
| 毛利(百万日元) | 10,430 | 10,074 | +3.5% |
| 毛利率 | 28.4% | 27.9% | +0.6个百分点 |
| 销售及一般管理费用(百万日元) | 7,829 | 7,106 | +10.2% |
| 营业利润(百万日元) | 2,601 | 2,968 | −12.4% |
| 营业利润率 | 7.1% | 8.2% | −1.1个百分点 |
| 经常利润(百万日元) | 2,977 | 3,290 | −9.5% |
| 归属于母公司所有者的净利润(百万日元) | 1,978 | 2,207 | −10.4% |
| 每股收益(日元) | 48.24 | 53.63 | −10.1% |
| 综合收益(百万日元) | 4,806 | 3,432 | +40.0% |
| 商品销售——营业收入(百万日元) | 21,626 | 21,079 | +2.6% |
| 商品销售——分部毛利(百万日元) | 4,871 | 4,518 | +7.8% |
| 工程——营业收入(百万日元) | 16,171 | 15,714 | +2.9% |
| 工程——分部毛利(百万日元) | 5,570 | 5,547 | +0.4% |
| 资产总额(百万日元) | 113,018 | 115,120 | −1.8% |
| 净资产(百万日元) | 74,667 | 73,670 | +1.4% |
| 自有资本比率 | 66.1% | 64.0% | +2.1个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 180,000 | — | +5.9% |
| 2027年3月期预期——营业利润(百万日元) | 18,000 | — | +5.1% |
| 2027年3月期预期——经常利润(百万日元) | 18,500 | — | +2.9% |
| 2027年3月期预期——净利润(百万日元) | 13,700 | — | +4.3% |
| 2027年3月期预期——每股收益(日元) | 334.03 | — | — |
| 年度每股分红(日元) | 128.00 | 128.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。